原創精選> 正文
「反AI交易」火了?可口可樂年漲逾40%,禮來頻創新高!防禦板塊成為資金的下一個風口?
2026-11-03 22:02
醫藥、消費股正被當成「反AI交易」來用?在AI交易熄火之際,投資者正加大對生物醫藥、傳統消費等方向的押注!
據統計,近期美股大火的生物醫藥類ETF $XLV 10月累計升幅近10%,同期納指卻下跌超5%。傳統消費方向上,可口可樂、沃爾瑪等老牌零售、軟飲料巨頭也走出大行情!可口可樂10月漲近10%,年內累計升幅接近40%,超越谷歌晉升爲伯克希爾第三大重倉股;沃爾瑪10月強勁反彈近20%,一掃此前回調陰霾。
那麼,在AI交易遭受衝擊的時候,增加對醫藥、消費方向的佈局是否能有效對衝風險?
以史爲鑑:科技回調期,消費、醫藥往往逆勢走強!至少也能做到「抗跌」
在美股歷史上,消費、醫藥等「防守板塊」在科技退潮時反而有超額表現,曾有過多次真實演繹。
2000年科網破裂后的行情就是「教科書級別的案例」!德意志銀行Jim Reid覆盤顯示,2000年3月底科技股見頂前,必需消費、醫療保健、公用事業三大防禦板塊一直在大幅下跌,投資者熱衷做空這些「沉悶」板塊去追科技股。然而,科網股見頂后資金立即迴流,到2000年底,這三個板塊較3月時上漲了35%–45%。方正證券覆盤也指出,2000年二季度泡沫正式破裂時,醫療、日常消費呈現"極為明顯的逆周期",此外金融、能源也有超額表現。
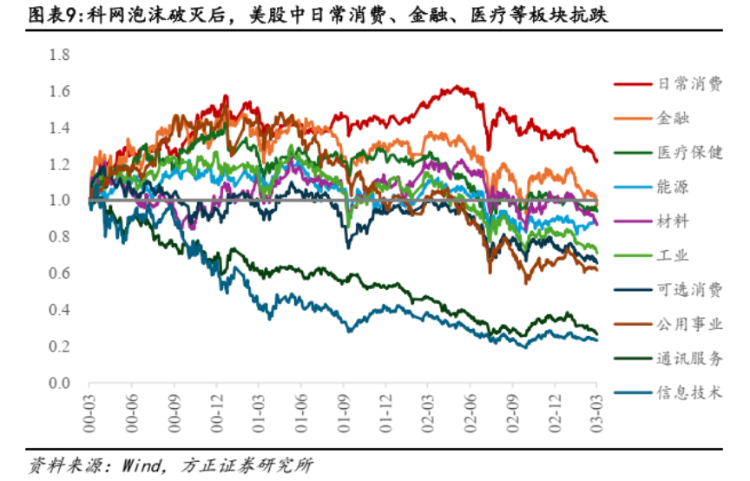
再看2008年金融危機,必需消費、醫療保健儘管沒有實現太多絕對收益,但仍然相對「抗跌」,表現遠遠好過信息技術、通訊服務等科技方向。原因在於:2008年是系統性危機,防禦板塊也同樣受到金融風暴的衝擊。在系統性危機面前,"現金為王"會壓倒一切——連黃金、債券都會被拋售,防禦板塊只能做到"跌得更少"。這是2008年與2000年最本質的差別。
對此,德銀分析師總結認為,在科技回調期,消費、醫藥確實大概率「相對抗跌」,但「逆勢走強(絕對正收益)」通常要在特定條件下成立——最關鍵的是泡沫破裂初期 + 防禦板塊此前未被爆炒、估值處於低位。若科技下跌引發全面衰退/流動性危機,防禦板塊最終也會補跌。
本輪AI交易調整之際,加註「防禦板塊」能否再次獲勝?高盛給出肯定答案!
時間線回到2026年11月,當下美股市場愈發有「從嚴」審視AI融資成本和現金回收周期的趨勢!甲骨文、Coreweave等公司的CDS(信用互換違約)飆升即是關鍵信號。據悉,CDS本質是針對債務違約的保險衍生品,其價差飆升直接提示債務違約風險增加。
對此,巴克萊最新報告指出,谷歌、亞馬遜、甲骨文等超大規模雲計算服務商,以及AMD、英偉達等硬件巨頭在內的10家核心AI企業,目前僅佔CDX(一籃子CDS加權計算的產品)投資級指數成分的8%,但已佔到該指數隱含信貸風險的16%。巴克萊強調,這十家公司的信用風險較過去六個月均明顯提升,其中博通、AMD、SpaceXCDS利差擴大最快(暗示違約風險快速上升),並警告此番技術性異動在信貸對衝與基差扭曲的邏輯上,與2008年極其相似。
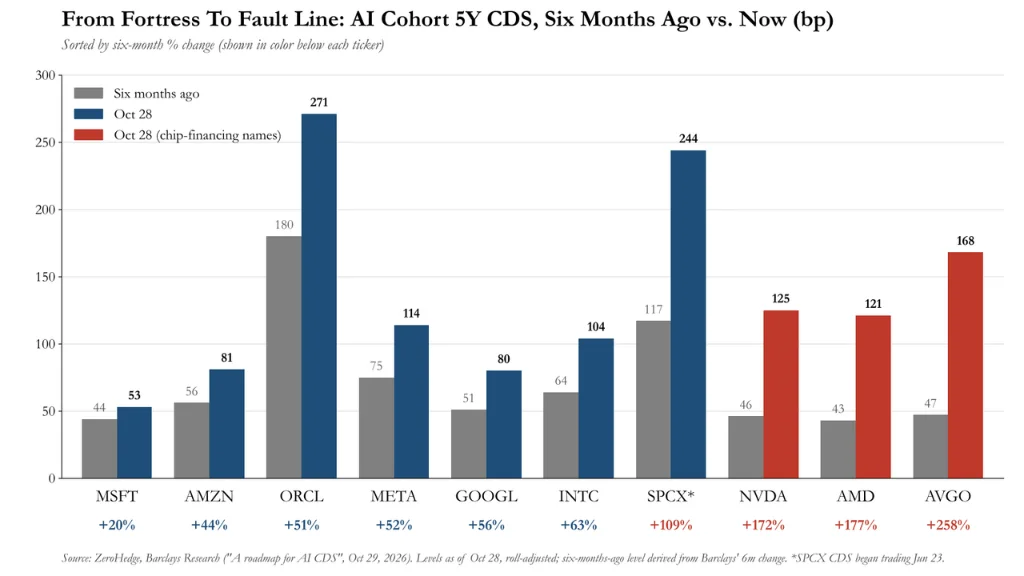
圖注:AI群體5年期CDS,六個月前對比現在
這是否是AI主題投資熱潮、乃至整個美股見頂的信號?目前各大機構觀點不一,但高盛率先跑出來警示風險,並提醒投資者可考慮轉向醫療保健與必需消費品防禦!
10月末,高盛策略師在研報中指出AI行情動能或減弱。高盛估算AI資本支出貢獻了標普500約半數的盈利增長,但隨支出增速放緩,這一貢獻度將逐步下降;同時,標普500中84%的成份股較自身歷史高點低至少10%,動量交易有逆轉風險。
在研報中,高盛尤其看好醫療保健板塊,指出在歷史上科技板塊回調時,醫療保健類標的通常是標普500指數中表現最佳的方向,因此是對衝AI交易的首選之一!必需消費品也獲得高盛看好,該行認為如果未來經濟增速下降,必選消費企業內含的強勁現金流會重新贏得市場青睞。
醫藥與消費板塊中,哪些標的最獲機構看好?
- 禮來:醫療保健板塊首選!受多重利好催化+ $XLV 最大權重股
禮來年內股價升逾30%,背后是業績超預期+核心產品GLP-1主線高景氣帶動。同時,標的還是醫藥類網紅ETF $XLV 的最大權重持倉(權重高達16%),被小摩、美銀等多家機構列為醫藥健康板塊首選股。小摩尤其看好禮來專注的減肥藥市場潛力,指出公司的投資邏輯正在從單一減肥藥產品的銷售增長,延伸至患者群體擴大、海外市場滲透、口服新品商業化以及非肥胖領域產品接力。基於此,小摩給予禮來目標價高達1650美元,較11月2日收盤價有17%潛在升幅。
- 艾伯維公司、默沙東:高盛看好的生物製藥防禦股
高盛在看好醫療與消費的最新觀點中,還附帶了23只防御性股票,其中艾伯維公司及默沙東排名靠前!高盛看好的理由主要是強勁的自由現金流表現和價值因子。值得注意的是,艾伯維此前公佈了強勁的Q3業績,營收連續多個季度延續逾10%的強勁增長,免疫藥物「雙子星」增速繼續超過20%,且在中國市場的進展同樣可圈可點。
- 可口可樂:年內升逾40%!巴菲特最鍾愛的「快樂水」成功逆襲
可口可樂作為巴菲特標誌性的重倉標的,近期以強勁的股價和超預期的Q3財報,再次引起華爾街的關注。公司Q3總營收約134億美元,同比增長7%;歸母淨利潤約40億美元,同比增長10%,雙雙超出市場預期。可口可樂當下的盈利邏輯正悄然重構:公司的零糖可樂Q3錄得16%的強勁增長,正從「價格驅動」到「銷量與結構驅動」轉化。
值得注意的是,巴菲特在1990年建倉完成后,一直持有可口可樂約9%的股份,且從未減持。這筆投資當初成本約13億美元,截至11月初已增值至371億美元,累計回報近30倍(還不算其中的分紅)。
- 沃爾瑪:股價逼近新高!10月迎來1999年以來最佳單月表現
沃爾瑪年內累計升逾15%,10月股價強力反彈近19%。大摩尤其看沃爾瑪的后市表現,該行指出,沃爾瑪旗下沃爾瑪+與山姆會員店的會員群體重合度有限,這為通過會員捆綁銷售創造了巨大機會,並有望隨着時間推移提高每位會員的總消費額。此外,華爾街主流機構(包括德銀、美銀等)普遍維持買入評級,核心認可其從傳統零售商向科技驅動市集轉型、廣告與會員收入提升利潤快於銷售的邏輯。
- 更多防禦性標的可參考:
所屬行業 |
標的名稱 |
年初至今漲跌幅 |
可選/必選消費 |
可口可樂 |
40.27% |
菲利普莫里斯 |
33.64% |
|
好市多 |
21.47% |
|
沃爾瑪 |
15.38% |
|
寶潔 |
14.13% |
|
生物製藥 |
默沙東 |
44.45% |
強生 |
33.30% |
|
禮來 |
31.29% |
|
艾伯維公司 |
30.36% |
|
聯合健康 |
23.88% |
|
| 注:數據截止11月2日 | ||
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%

港股11月等待撈底機會?公募Q3逆勢加倉藥明生物!恆科將迎「重大擴容」,十大金股一圖睇全
華盛早報 | WTI原油閃崩8%跌破100美元!美國中期選舉今日投票,特朗普稱不會在選舉后發動打擊;蘋果、Palantir績后股價齊跌
美股前瞻 | 存儲股集體反攻!野村喊話「定價嚴重誤判」;油價重挫4%,美伊擬尋求外交途徑解決衝突;邁威爾科技1150億美元收購落定
美股大盤8000點在招手?大摩威爾遜堅定唱多:無論誰贏得中期選舉,都應逢低買入
AI熱潮遭遇回報拷問 美股科技巨頭財報觸發市場暴跌
Anthropic招股文件披露:未來「隱性債務」規模近9000億美元


