熱門資訊> 正文
拆解創想三維(03388)渠道佈局:一家3D打印公司,如何鋪進美國主流賣場?
2026-11-02 07:58
- 創想三維(03388.HK) 0
- 好市多(COST) 0
- 百思買(BBY) 0
來自中國的消費級3D打印機,正悄然在海外「遍地開花」。
智通財經APP獲悉,原先只能在Micro Center這類電子產品零售門店里見到的3D打印設備,如今已經進入了美國最主流的零售渠道。美國灣區的Costco門店中,創想三維(03388)的K2C 3D多色打印機擺在顯眼的C位;電器連鎖Best Buy、平價百貨連鎖Target的貨架上也出現了200美元價位的入門級3D打印設備;專門賣手工用品的Michaels門店中,買3D打印設備及耗材回家的消費者越來越多。
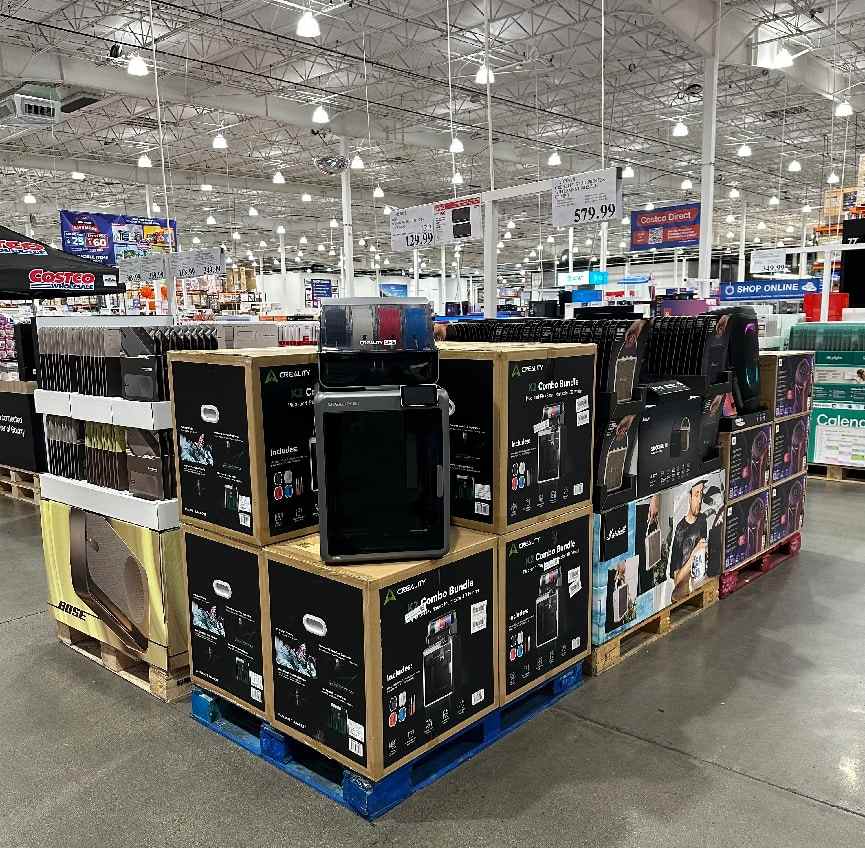
(圖:美國Costco超市中的3D打印產品)
對於長期跟蹤消費硬件的人來説,這些變化本身就值得玩味。3D打印機過去更多出現在極客論壇、眾籌頁面和垂直電商的評論區里,如今卻擺進了美國的主流線下零售賣場,變成普通人觸手可及的家用設備。這些變化直觀地表明,消費級3D打印行業正處於滲透率快速提升的紅利期。
然而,滲透率提升的紅利並不會「雨露均沾」——哪家產品能出現在賣場的貨架上,能觸達到哪些消費者群體,本身就已是個渠道佈局問題,品牌之間的差別由此拉開。
而談到渠道佈局,主打「全量覆蓋、普惠大眾」的創想三維,恰好是一個合適的樣本:公司線下佈局了旗艦店、大型連鎖賣場和經銷商網絡,線上有DTC獨立站、亞馬遜和TikTok Shop,網絡覆蓋約140個國家和地區,經銷商數量達2422家。
渠道之所以重要,根子在這個品類本身的特性:消費級3D打印重體驗、重售后、重耗材復購。它並不是「賣出機器就結束」的一次性生意。即便主流產品開箱即用程度持續提升,這一品類仍需要持續供給耗材、持續提供可打印內容,並在使用過程中接住故障與售后需求。這意味着同一筆渠道投入,在3D打印品類上要同時完成四件事:讓用户摸到實物、教會用户用起來、接住用户的故障與耗材需求、並且持續提供「打印什麼」的理由。這四件事疊加起來,渠道就從賣貨的通道變成本地化的服務網絡——而服務網絡一旦鋪開,就帶上了資產屬性。
從這個角度看,渠道佈局正在成為決定企業長期競爭力的關鍵變量。
線下渠道:不僅是參數展示,更是體驗、售后和復購
隨着主流入門級產品價格降到千元以下,消費者購買3D打印設備的最大障礙已不再是價格,而是「買回去能不能用、好不好用」。這決定了線下渠道在這個品類上並不只是增加曝光,還承擔着一部分消費者教育功能——相比線上詳情頁的參數對比,線下門店能讓用户直觀感受打印過程、觸摸成品、判斷成品質量,把「看熱鬧」轉化為實際購買。
在這個邏輯下,線下渠道在創想三維的體系里承擔的不只是曝光,還有多重功能:一是消費者教育,把參數對比轉化為現場感知,降低新品放量的認知門檻;二是復購入口,硬件賣出后耗材和配件傾向於同品牌購買,線下觸點影響這一轉化;三是售后落點,本地化服務和售后體驗配合創想雲等模型社區,影響用户留存。
這三層邏輯,對應創想三維「旗艦店+大型連鎖賣場+經銷商網絡」的多層次線下渠道佈局。大型連鎖賣場提供大眾觸達和信任背書,經銷商網絡負責廣度覆蓋,旗艦店和體驗店承擔深度體驗和售后落點。這一完整分工鏈條,是貨架曝光能否轉化為持續動銷的關鍵。
創想三維去年在深圳「灣區之眼」開出的超600㎡的3D打印全球超級旗艦店,正是「深度體驗」這一角色的具體樣本。該旗艦店內不僅集中展示了公司主流技術與產品線,還設有3D掃描體驗區和用於創客交流、技能培訓的工作坊空間,並定期舉辦3D打印、建模和設計課程。線下門店不僅是銷售終端,更是增強用户粘性的社區中心,是進行市場教育、降低新用户入門難度的培訓場所。
截至目前,創想三維已在國內的深圳、上海、南京、廈門、沈陽、成都等地佈局體驗門店,並與京東達成合作,產品進駐112家京東之家。
海外方面,公司渠道已進入美國Costco、Best Buy、Michaels等主流零售體系,其中Michaels門店約850家、Costco門店約150家,觸達的是此前線上覆蓋不到的消費者群體。其中,Costco門店在五個月內推動K2 Combo累計下單數超過一萬台,線下渠道對新品放量的拉動已經顯現。
從網絡規模看,創想三維線下渠道已覆蓋全球約140個國家和地區,擁有2422家經銷商;公司計劃到2026年年底海外佈局超過2000個線下展示網點。這類網絡背后包含合規、倉儲、售后、經銷商管理和本地化運營能力,形成難以短期複製的競爭壁壘。
線上渠道:從「平臺天花板」到「主動再平衡」,DTC首超亞馬遜
如果説線下渠道解決的是「讓品類被看見」,線上渠道解決的則是「讓需求被接住」。而在跨境電商行業整體仍高度依賴亞馬遜的背景下,創想三維的線上結構正在發生一次主動的再平衡。
與線下擴張同步,創想三維的線上渠道結構也在發生變化。
數據顯示,2025年創想三維線上收入佔比提升至48.5%,較2023年的35.7%顯著提升。與此同時,「國內電商自營網店+海外DTC獨立站+亞馬遜+TikTok Shop」的多引擎格局已經形成:DTC獨立站收入約6.30億元,佔線上收入41.5%;亞馬遜收入約5.84億元,佔38.5%。DTC佔比首次超過亞馬遜,表明公司主動優化渠道結構,從「平臺流量為主」向「平臺流量+自有流量池」進行轉變。
在跨境電商行業整體仍高度依賴亞馬遜平臺的背景下,創想三維早早意識到依賴單一平臺的侷限,提前佈局DTC獨立站、社交電商等新興渠道。當亞馬遜平臺電商普遍面臨競爭白熱化、流量見頂、廣告成本高企的壓力時,創想三維已早早獲得了更低的佣金成本與更強的渠道流量掌控力。
相較亞馬遜等大型電商平臺,DTC獨立站的優勢主要體現在低佣金費率和私域數據上:DTC獨立站的佣金費率約0.2%,遠低於亞馬遜的12%–15%和eBay的7%–11%;自有渠道沉澱的用户行為數據,則讓品牌在定價和營銷節奏上更少受平臺算法約束,也為新品測試和復購運營提供了數據基礎。
而三條線上通路的真正價值,不在於各自的規模,而在於它們各自承接了不同類型的需求:
亞馬遜承接的是確定性需求。用户已經知道自己要什麼,會主動搜索型號、比參數、看評論。這里是轉化效率最高的場,也是新品牌積累評價與信任的起點。DTC獨立站沉澱用户資產。每一次訪問、每一個註冊、每一臺聯網設備與每一份耗材訂單,都留在自己的數據體系里。它承接的是復購、升級和生態延伸(耗材、配件、模型社區),把一次性硬件交易延展為長期用户關係。
TikTok Shop創造不確定的需求。這也是增量最值得關注的一環。對於3D打印這種高客單價、高理解門檻的硬件,短視頻和直播能直接展示打印過程與成品效果,比貨架電商更容易降低決策門檻;它觸達的,是那些「在此之前從未想過自己會買3D打印機」的人。
銷售數據也驗證了這一點。創想三維入駐TikTok Shop美區跨境POP第二個月,一條「掃臉打印自己」的短視頻獲得約1500萬播放,帶動相關產品銷售額約30萬美金;目前TikTok Shop單月峰值銷售額約140萬美元,公司正將其從單點爆款渠道升級為常態化經營和新品首發陣地。
整體來看,創想三維已形成分工明確、多層次的渠道網絡:線下佈局旗艦店、大型連鎖賣場和經銷商網絡,分別承擔觸達、體驗和售后;線上亞馬遜平臺承接確定性需求,DTC獨立站沉澱用户資產,TikTok Shop觸達更多消費者群體,發掘潛在用户。
與同業相比,拓竹聚焦高端專業產品,走垂直自研的路線,渠道以DTC獨立站等直銷為主,優勢是毛利與用户關係都被自己攥住,短板則在於線下觸點薄,面對那些從未想過要買的人群,缺少現場説服的入口。作為消費電子出海的渠道範本,安克創新的全渠道做的不錯,但用户認知主要集中在充電品類,很少有「也會做3D打印」的聯想。
創想三維走的則是一條「大眾化」路徑:全品類產品矩陣廣泛覆蓋低中高端消費人群,渠道同時承擔觸達潛在用户、體驗破冰和市場教育三重功能,以普惠大眾的方式把盤子先做大 。
拓竹的效率適用於需求已被驗證、願意為品質付溢價的存量市場;安克的廣度適用於品牌勢能已經外溢的成熟品類;而在滲透率仍在爬坡、大量消費者尚未形成「我需要一臺」的認知階段,誰願意用更重的線下投入去做市場教育,誰就更可能率先吃到增量。
這套渠道網絡的價值,需要放在更長時間維度去審視。消費級3D打印行業正處在滲透率爬坡期,品類特性決定了行業比拼的不只是硬件參數,更是體驗、售后、服務和市場教育能力。如何把爆品的短期出貨轉變為長期的可持續增長,將是所有參與者都需要回答的問題。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


