熱門資訊> 正文
AI熱潮正改變美元避險邏輯:一旦交易逆轉,外資撤離或成新風險
2026-10-28 18:20
- 日元主連(6Jmain) 0
- 歐元主連(6Emain) 0
- 福特汽車(F) 0
長期以來,美元一直是全球市場動盪時的避風港。但隨着海外資金大舉湧入美國人工智能(AI)相關股票、企業債券及電力基礎設施,美元正越來越深地綁定於美國科技投資熱潮。一旦AI交易邏輯動搖,美元可能不再像過去那樣從市場避險情緒中受益,反而面臨資金撤離帶來的壓力。
野村證券G10外匯策略主管多米尼克·邦寧(Dominic Bunning)表示,如果AI交易出現逆轉,「美元能否像過去那樣受益,就沒那麼確定了」。
這一風險在上周已有初步跡象。隨着AI相關資產估值承壓,避險資金更傾向於日元和瑞郎,而非美元。美元兑歐元雖小幅上漲,但主要受法國社會動盪擔憂拖累歐元所致。
Convera首席外匯與宏觀策略師凱文·福特(Kevin Ford)指出,AI交易受到審視時,其與美元走勢之間的聯繫已經變得更加明顯。
外資押注美國,美元越來越像一筆「熱門交易」
海外資金流入美國股票的規模已達到紀錄水平,但外國直接投資增長相對滯后。這意味着,流入美國市場的資本中,有相當一部分來自機構投資者。這類資金可能在重新評估美國經濟增長、利率前景或科技股估值后迅速調整倉位。
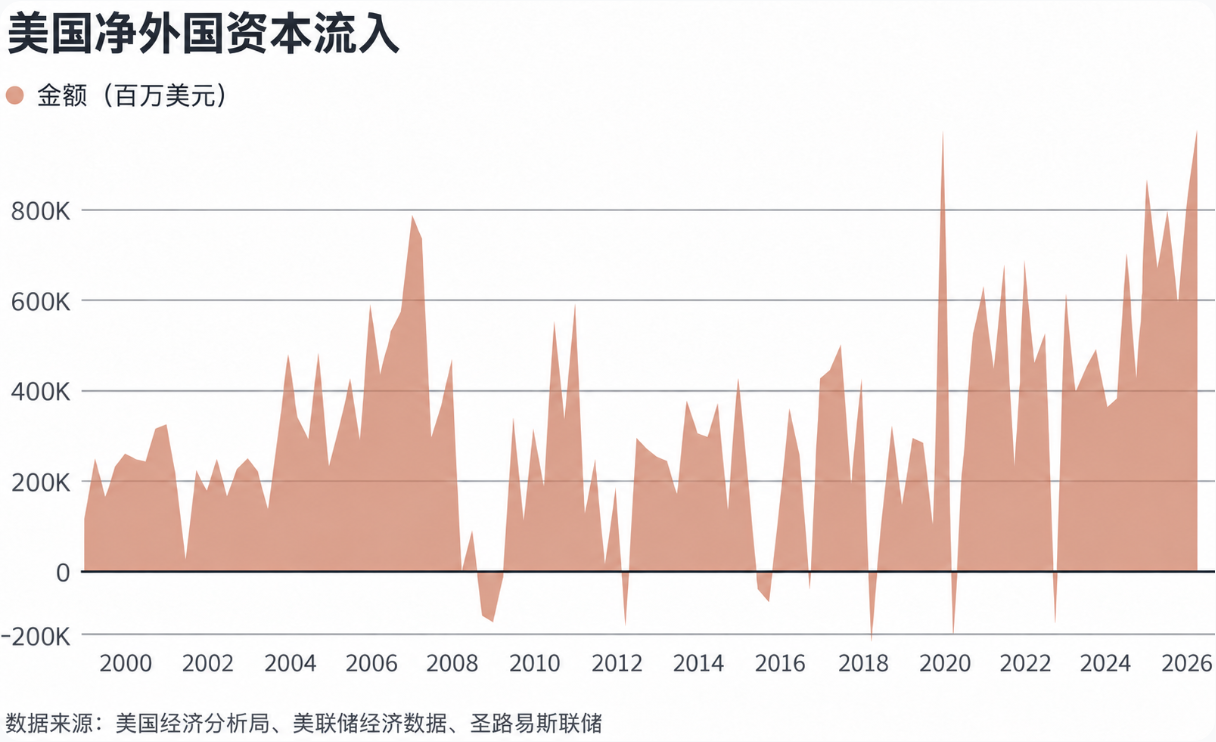
富國銀行全球外匯策略主管埃里克·納爾遜(Erik Nelson)將這些配置比作新興市場中常見的「熱錢」流動。AI熱潮強化了市場對美國經濟增長更快、通脹更頑固和利率更高的預期,推動美元與美國國債收益率同步走強。
加拿大帝國商業銀行資本市場部(CIBC Capital Markets)外匯策略師諾亞·巴法姆(Noah Buffam)表示,整個AI交易推動美國利率預期重新定價,進而帶動美元上漲。
但這種支撐也可能成為風險來源。若AI投資回報不及預期,相關資產遭遇拋售,衝擊可能同時蔓延至股票、企業信貸和利率市場,美元將面臨多重壓力。
首先,經濟增長放緩可能迫使美聯儲降息,削弱美元的收益率優勢;其次,國內投資減速可能動搖美國經濟「例外論」;此外,如果機構投資者減少對美國股票和企業債券的配置,美元也將失去重要的資金流入支撐。
不過,投資者迄今仍傾向於在市場下跌時買入。這意味着,即便美元的結構性支撐開始減弱,持續走弱也可能是一個歷時數月甚至數年的過程。
與互聯網泡沫時期相比,風險更集中於美國信貸市場
納爾遜指出,科技股下跌本身並不意味着美元必然走弱。2000年3月納斯達克指數見頂后,美元仍保持堅挺近兩年,直到世通(WorldCom)等企業倒閉引發美國信貸市場壓力,併疊加全球經濟增長復甦等因素,美元纔開始走弱。
但當前AI投資熱潮的美國集中度更高。納爾遜表示,按貿易加權實際美元指數衡量,自1973年以來,美元連續12年高於長期均值,創下最長紀錄。與2000年相比,如今外國資金更集中於美國股票和企業債券,而外國直接投資則相對疲弱。
如果AI基礎設施投入無法兑現預期回報,企業信貸利差可能擴大,迫使相關公司削減資本開支。屆時,影響將不再侷限於科技行業,還可能波及工業設備、硬件和能源需求。
AI產業鏈中風險較高的部分已經出現壓力。以高負債的新雲計算公司為例,包括CoreWeave(CRWV.O)在內的企業,其信用違約互換利差近幾周大幅擴大,進一步加重了相關股票的壓力。
加拿大豐業銀行首席外匯策略師肖恩·奧斯本(Shaun Osborne)表示,從信用違約互換市場可以看到,風險正在從邊緣領域逐漸顯現。
美國財政狀況也增加了潛在脆弱性。與2000年科技股見頂時接近財政盈余的局面不同,美國目前維持着鉅額財政赤字。一旦經濟下行,政府能夠在不引發債券市場不安的情況下推出逆周期刺激措施的空間更有限。
美元未必立即下跌,關鍵在於衝擊是否演變為美國特有風險
判斷美元是否會因AI交易逆轉而走弱,關鍵不只是美國科技股是否下跌,而是市場壓力是否進一步演變為美國特有的信貸和經濟增長問題,並改變投資者對美聯儲政策的預期。
納爾遜認為,如果出現這種情況,日元可能受益,美元則面臨相對壓力。這一變化還可能進一步衝擊本已承壓的其他市場。
不過,美元下跌並非必然結果。如果衝擊嚴重到引發全球美元融資需求激增,投資者為償還美元計價負債而爭相獲取美元,反而可能在短期內推高美元。2008年金融危機以及2020年3月市場動盪期間,都曾出現這種情況,但由融資需求推動的美元走強往往具有暫時性。
納爾遜表示,全球投資者對美元大幅重新定價或遭遇拋售的敏感度相當高。展望2027年,美元面臨的這一脆弱性值得持續關注。
推薦文章
華盛早報|沃什宣佈減少議息頻次!仍拒絕透露后續加息路徑;邁威爾擬重磅收購Lumentum;谷歌、微軟績后「冰火兩重天」

邁威爾科技據悉洽購數據中心光學器件製造商Lumentum
港股概念追蹤 | 全球燃氣輪機產能緊張!海外排產延至2031年 國產燃機迎出海良機(附概念股)
沃什心心念唸的議息降頻終將實現 美聯儲明年起減少利率決策次數
Alphabet營收和利潤令人失望 股價盤后下跌
一文讀懂|儘管擔憂通脹 美聯儲仍維持利率不變 兩人反對 沃什稱將減少制定利率的會議
美股前瞻 | 加息概率僅7%!美聯儲利率決議凌晨2點來襲;強勁財報「帶飛」股價!SK海力士盤前飆漲逾7%
港股概念追蹤 | PCB產業鏈迎來業績兑現期 兩家企業三季度淨利暴漲超10倍(附概念股)


