熱門資訊> 正文
周末讀物 | AI時代,104歲的可口可樂,股價為何創新高?
2026-10-24 17:22
本周2026年10月22日,可口可樂股價持續上漲,續刷歷史新高,總市值站上4000億美元。從10月初到現在的十幾個交易日里,這隻股票幾乎是一條斜着向上的線,年內累計漲幅約37%。
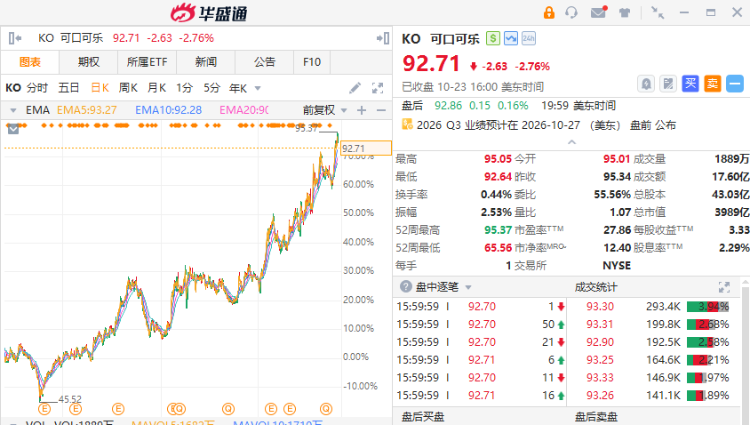
一家1886年誕生的公司,在104歲的時候,股價創了歷史新高。這件事本身就帶着一點荒誕的活人感——你以為它早就該被時代甩下車了,它卻坐在駕駛座上,還在踩油門。
但真正值得看的,不是股價,是油門踩在了哪里。
一個反常識的信號:銷量跑贏了漲價
消費品公司增長,通常靠兩件事:賣得更貴,或者賣得更多。過去幾年,可口可樂給市場的印象一直是前者——通脹環境下靠提價維持利潤,華爾街甚至給它貼過一個略帶嘲諷的標籤: 「只會漲價的公司」 。
但2026年第二季度,這個慣性被打破了。全球單箱銷量同比增長5%,而定價和產品組合只貢獻了2%的增長。賣得更多,第一次跑在了賣得更貴前面。
上一次銷量增速這麼干脆,還要追溯到好幾年前。2025年三季度,這個數字只有1%。從1%到5%,不是一次微調,是一次引擎切換。
切換的燃料,是無糖
零糖可樂二季度全球銷量增長16%,健怡可樂和輕怡可樂增長7%。北美市場的數據更細:截至10月初的四周里,低卡和零糖碳酸飲料的銷售額同比增長17.9%,銷量增長13.8%;而傳統含糖可樂的銷售額在往下走。
可口可樂CFO在財報電話會上被問到零糖為什麼賣得好,他的回答朴素得不像一個CFO: 「味道是大家喜歡的。沒比這更復雜的了。」
一家百年公司最難得的,不是做出一個新口味,是承認消費者的口味變了,然后老老實實跟着變。零糖可樂不是新東西,但它在2026年真正變成了增長的主引擎,而不是財報里一句「其他品類也有增長」的註腳。
AI在可口可樂的報表里,不是一個故事,是一筆省下來的錢
第二根引擎,藏在利潤表的費用欄里。
可口可樂和微軟在2024年簽了一份五年、價值11億美元的AI合作協議,方向很具體:供應鏈預測、營銷個性化、渠道定價和客户運營。到2026年,這筆錢開始以「省下來的成本」的形式出現在報表上。AI驅動的銷售預測準確率從70% 提升到了90%,直接帶動銷售額增長8%。
效果拆到季度數據里更清楚。2026年一季度,因為AI在廣告投放、供應鏈管理和渠道運營上的效率提升,費用率下降了1.3個百分點,核心經營利潤率提升到了33.8%。對比一下百事可樂同期15.7% 的核心經營利潤率,這個差距不是一星半點。
AI在大多數公司的故事里,是一個關於「未來」的詞。在可口可樂這里,它是一個關於「費用率」的詞。 前者需要想象力,后者只需要看報表。
肯德基換飲料,換的不是一杯可樂
10月中旬,《華爾街日報》報道了一件事:美國肯德基的3700多家門店,將在2027年1月把飲料供應商從百事換成可口可樂,春季前全部落地。
單看財務影響,這件事不大。可口可樂CFO自己說了,短期直接財務增量有限。但它的信號意義比數字重得多。百事和肯德基的綁定持續了幾十年,這紙合同被換掉,等於美國餐飲渠道的格局在松動。
傑富瑞的分析師説得很直白:直接銷量影響有限,但它打開的是即飲渠道的基本盤——餐廳、便利店、自動售貨機,這些「你渴了剛好看到」的場景,是可樂真正的護城河。
一瓶可樂的競爭力,從來不只在超市貨架上,在你路過冰櫃時的那一秒鍾里。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
港股11月等待撈底機會?公募Q3逆勢加倉藥明生物!恆科將迎「重大擴容」,十大金股一圖睇全

華盛早報 | WTI原油閃崩8%跌破100美元!美國中期選舉今日投票,特朗普稱不會在選舉后發動打擊;蘋果、Palantir績后股價齊跌
美股前瞻 | 存儲股集體反攻!野村喊話「定價嚴重誤判」;油價重挫4%,美伊擬尋求外交途徑解決衝突;邁威爾科技1150億美元收購落定
美股大盤8000點在招手?大摩威爾遜堅定唱多:無論誰贏得中期選舉,都應逢低買入
華爾街AI避險情緒升溫 雲廠商CDS與看跌期權需求激增
AI熱潮遭遇回報拷問 美股科技巨頭財報觸發市場暴跌
新股申購 | 一微科技開啟招股!一手入場費5848.4港元;預計將於11月12日上市
Anthropic招股文件披露:未來「隱性債務」規模近9000億美元


