熱門資訊> 正文
全球汽車業百年三次大出清,留下的五條生存法則
2026-10-14 10:20
- 華夏日股對沖(03160.HK) 0
- 福特汽車(F) 0
- 波音(BA) 0
出清兩個字自帶悲情濾鏡,在刻板印象中,出清對應的是泥沙俱下,一地雞毛。但真實的歷史要熱鬧得多,即便在出清周期,行業也不是瞬間坍塌,根據Martijn J. Burger的研究,1911年后,美國汽車產業從273家制造商最終收縮至5家,出清期間的年均退出率約為10%。
與出清共生的是機遇,日本平成年代,資產泡沫破裂,六大都市商業地價跌去七成,零售業哀嚎一片。北海道起家的家俱商宜得利,趁商鋪租金崩盤逆勢拿鋪,通縮三十年,做成了日本股市回報最高的零售股之一。同一時期,千葉縣一家意大利餐館起家的薩莉亞,靠通縮定價學把門店鋪到上千家。
投資者和消費者捂緊錢包的年代,恰好也是少數有價值的企業的擴張周期。今天我們沿着前文的邏輯,從商業史的角度出發,來聊一聊出清周期中,汽車產業鏈抵禦周期的核心因素是什麼,又潛藏着哪些機遇。
底特律、斯圖加特、名古屋,三座汽車城都經歷過完整的出清周期,今天把三段歷史的第二幕翻出來,我們統計了能夠穿越周期,亦或是收割周期的汽車上下游企業的五條共性。
01 生存的第一變量,是流動性而非規模
在出清周期中,決定企業生死的,一定是流動性儲備的厚度。
2008年的美國汽車出清周期中,底特律三巨頭都面臨了不小的現金流壓力。但是相較於克萊斯勒和通用,福特明顯具備更安全的利潤墊,從財報和JP摩根(克萊斯勒未公開)當年調研的數據來看,福特的資本儲備明顯更加充裕。
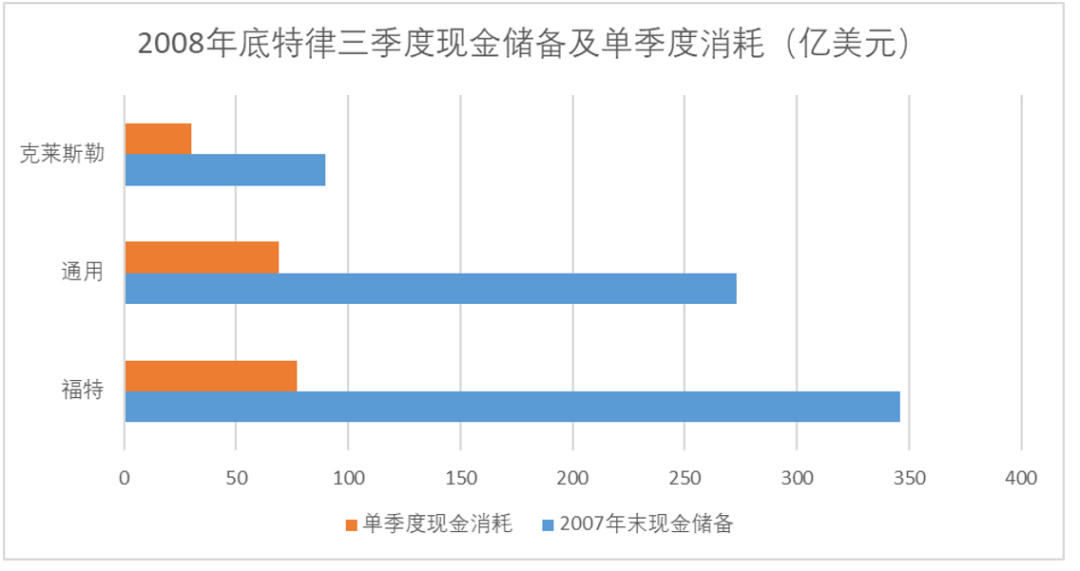
當然這也得益於福特管理層雷厲風行的手段,2006年,剛從波音空降福特不到三個月的穆拉利,做了個在底特律看來近乎瘋狂的決定,把公司幾乎所有資產抵押給銀行,包括福特家族視若性命的藍橢圓車標。五百多家銀行聽完他的重組計劃,兩周內湊出235億美元。穆拉利后來説,這是有史以來最大的自我救贖貸款。
而根據此后摩根大通的調研來看,也只有抵押資產換現金流的福特,可用現金流能夠堅持正常業務運轉兩年。通用雖然也有不少現金儲備,但更多的是「可用流動性」口徑(Available liquidity),在產業出清期變現能力較差。因此最終的結局是,在2008年的出清潮中,只有福特撐到了最后。
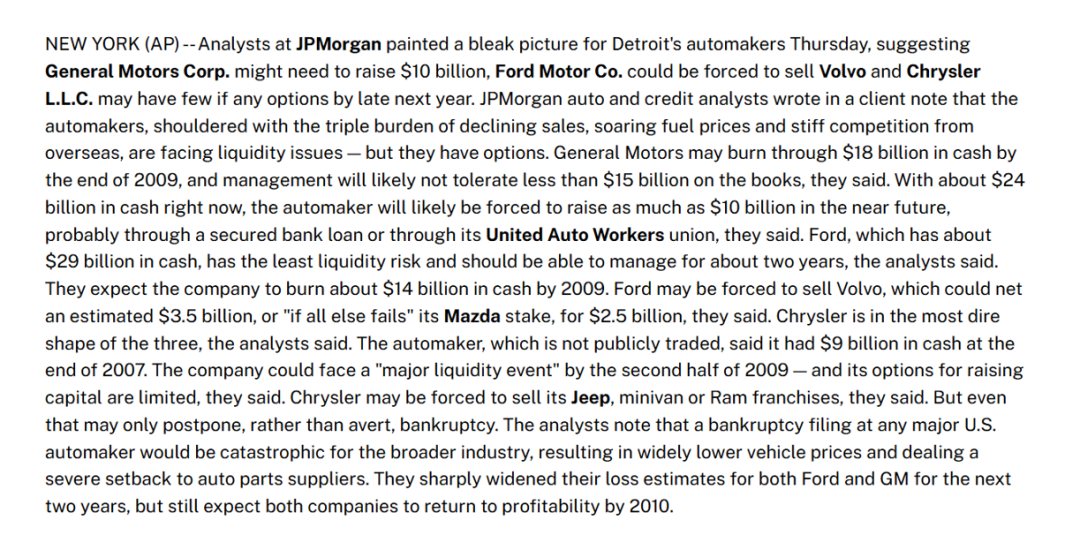
圖:JP摩根2008年關於底特律三巨頭現金儲備的報道覆盤,來源:JPMorgan
並且規模本身不構成保護。德爾福破產前營收高達264億美元,依然申請了破產保護。北美供應商的投資回報率長期僅為4%至6%,根本不足以覆蓋資本成本。
那麼怎麼樣判別現金儲備是否具備較強的反脆弱性呢,從歷史經驗來看,主要有兩個判別核心:
其一,在不考慮銷售進項的條件下,純現金儲備要留足7個月左右的窗口期。大信證券2008年11月的研究報告測算,如果按當時的現金消耗速度持續,通用汽車的剩余生存時間為1.9個月,克萊斯勒為2.6個月,福特為6.9個月。
其二,在考慮進項的條件下,雖然沒有官方的數據具體研究,但我們統計了Hilcoglobal、富事高、Scopegroup和JPMorgan等一些三方研究匯總來看,整車廠的經營性現金流淨額/營業總收入的比例在18%左右相對安全,而供應鏈企業經營性現金流淨額/營業總收入在8%相對穩定。
從這兩點出發,以今年中報期回看A股、港股的整車廠,我們統計了去重后A股+港股21家主要的主機廠財報數據。
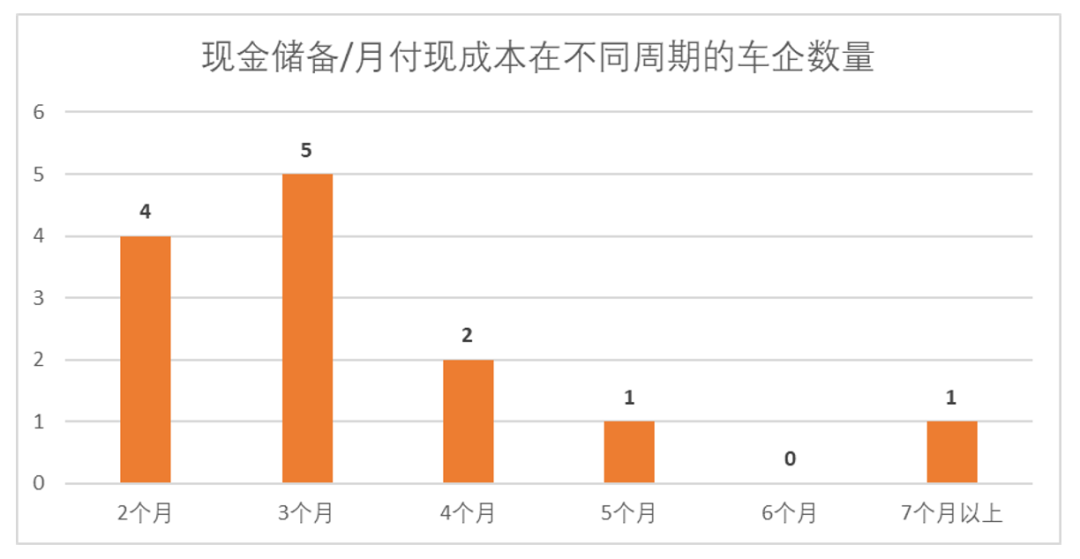
其中A股中報期有淨現金流出的數據,數據統計的13家樣本企業中,現金儲備/月均付現成本的均值在3.7個月左右。有四家整機廠的現金儲備/月付現成本在3個月以內,只有一家的現金儲備/月付現成本在7個月以上。
如果從經營性現金流/營收的現金流質量數據來看,21家A股和港股上市的整機廠,其中有10家車企的經營性現金流依然是淨流出狀態,有4家經營性現金流淨額佔營收不足10%,僅有3家大於18%。
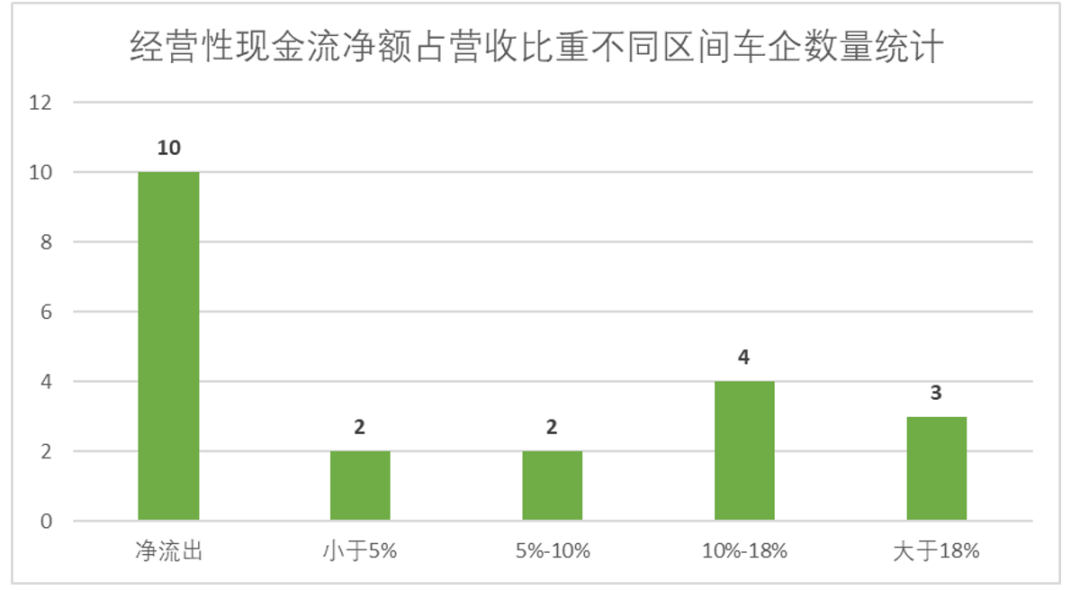
總結而言,只看整車廠的現金流儲備情況,相對無風險的只有1家,寬口徑下相對儲備充足的,也不過3家。
02 EV/EBITDA接近3-5倍是安全的區間,國內廠商溢價明顯
出清期也是併購頻發的窗口期,從供應鏈上下游的角度出發,把預期拉低,其實在出清周期中,有不少企業存在被併購的價值。
大部分投資者和非產業鏈相關人士,其實無法從零部件重要性和可替代性的角度進行判斷。但有一項指標是全行業通行的——那就是真正有價值,不可被替代的企業,在出清期中,會因為「錯殺」出現非常明顯的價值折價。
1920年的美國,2008年的歐洲和美國,汽車產業鏈出清期間,零部件廠商的併購呈現「低價高頻」特徵。
2008年2月佈雷博(Brembo)收購薩貝爾特(Sabelt),EV/EBITDA倍數在9倍左右,7月舍弗勒(Schaeffler)發起對大陸集團(Continental)收購時,EV/EBITDA的倍數也在12倍左右。
而到了2009年, Faurecia收購EMCON Technologies的EBITDA倍數為7.4倍,到了出清的中后期,KPMG統計口徑下,德國供應商的EBITDA倍數從危機前的7-8倍驟降至4-5倍。美國私募股權基金在危機期間普遍不願意支付超過5-6倍EBITDA來收購汽車公司。
2009年,普華永道(PwC)關於私募股權投資汽車供應商行業的報告,從融資端印證了估值邏輯的變化。報告指出,此前LBO(杠杆收購)可獲得高達6倍EBITDA的高級債務融資,但出清期杠杆收購的風險溢價激增。融資槓桿的大幅收縮,直接壓低了對企業整體的估值倍數。
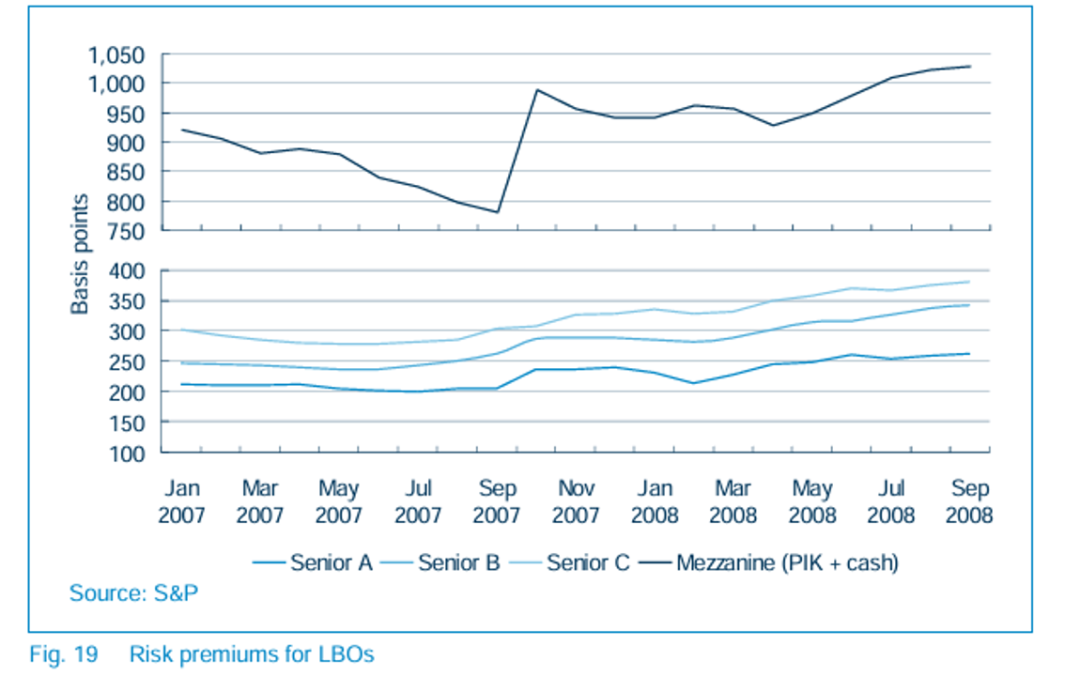
圖:汽車行業杠杆收購的風險溢價,來源:普華永道《Private equity investments in the automotive supplier industry2009》
J.P. Morgan2008年的分析文章中也明確指出,汽車行業出清周期中,可比交易倍數範圍下滑至3.9倍。
換句話説,如果汽車零部件上下游企業能夠保持穩定的息税前利潤,EV/EBITDA倍數控制在5倍甚至更低,其實風險溢價不會太高,即便產業出清,也是容易被併購的核心標的。
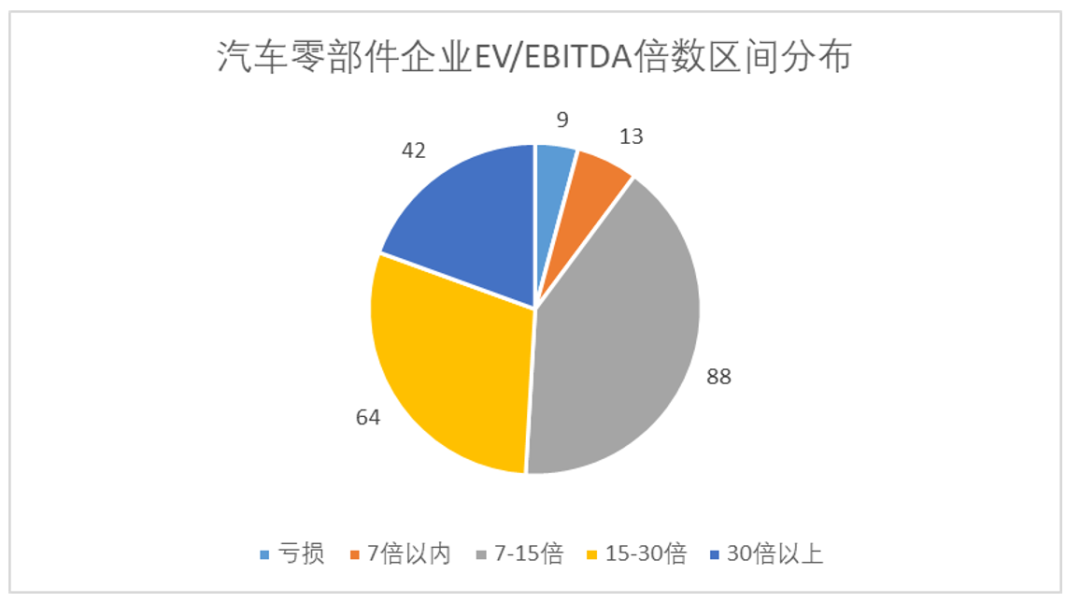
現階段來看國內的汽車供應鏈市場,我們統計了216家A股上市的汽車零部件企業。只有13家在相對安全的估值空間內,大多數零部件企業的EV/EBITDA倍數都大於7倍左右,站在出清期的視角來看,併購價值並不大。
03 客户需要分散,股權需要集中
出清周期檢驗的不只是資產負債表。股權結構決定企業對內能攥多緊的拳頭,客户結構決定對外暴露多大的敞口,這兩個變量在繁榮期看不出差別,寒冬里就是生死線:
(1)股權需要集中,逆周期決策和潛在的併購機遇,都依賴於股權集中度
回到行文伊始的案例中,2008年出清周期中,福特之所以能夠保持相對穩定的現金流水平,除了正確的決策外,推動決策執行的潛在要素也不能被忽略。
福特家族通過B類股,用約2%的股權掌握40%的投票權,這個結構從1956年上市保持到今天。2006年穆拉利要把包括藍橢圓車標在內的幾乎全部資產抵押出去,換235億美元救命錢,這種在旁人看來近乎敗家的決策,股權分散的董事會要吵上半年。
歐洲的多次跨越周期的博世92%的股權在羅伯特·博世基金會手里,投票權集中在家族信託,兩次世界大戰、幾輪完整的產業出清,博世每一次都逆勢加碼研發。
更關鍵的是,在出清周期中,更集中的股權結構有助於企業在資本層面閃轉騰挪。最經典的反例就是2005-2008年保時捷反向收購大眾,保時捷逐步增持大眾股份計劃將持股比例提升至75% 以上。
從股權比例看,保時捷似乎已經接近完成收購。但大眾的股權結構中存在下薩克森州政府持有的20.1% 以及複雜的家族交叉持股關係,這些因素使保時捷無法獲得完全的控制權,最終導致了收購的失敗。
(2)客户需要分散,單一客户佔比超20%就達到了出清期警戒線
與股權截然相反的是,出清期內產業鏈上下游企業,客户集中度越分散價值越大。
我們收集了2008年左右美國已披露的部分供應鏈企業客户集中度,從數據來看,20%左右的客户集中度是相對臨界點,分散度較高的供應鏈企業,雖然也會遭到行業規模下滑的影響,但往往不會出現崩盤的情況。
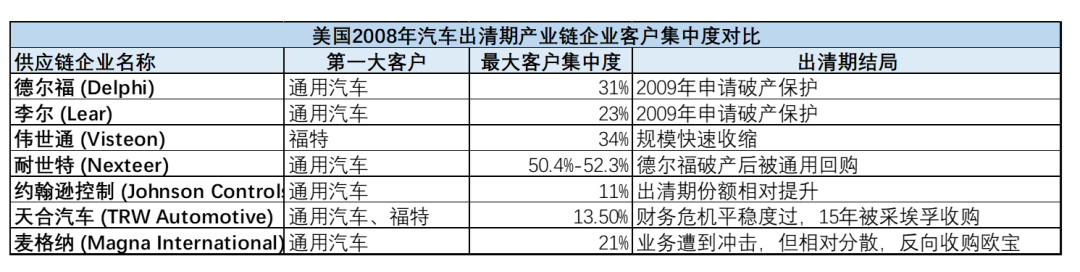
日本時報在2008年覆盤1980-2008年兩次產業出清的核心特徵時,着重提及了客户分散度這一關鍵指標。Takata和Akebono Brake等供應商對底特律三巨頭的收入依賴度至少為20%,如果三巨頭破產,它們將是「受衝擊最嚴重的」供應商。相比之下,電裝(Denso),對美國的收入依賴度僅為約7%。
視角轉回國內,從去年年報的數據來看,A股中披露單一大客户佔比的137家供應鏈企業中,有60家供應鏈企業單一大客户佔比超過20%。
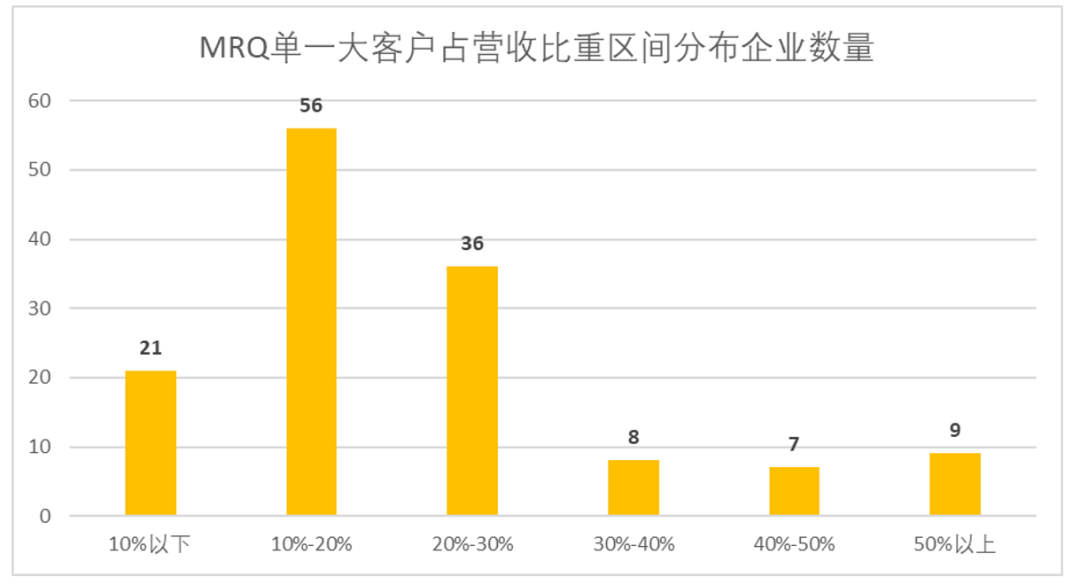
換句話説,有四成以上的汽車產業供應鏈企業現階段還比較依賴單一大客户,雖然可能這些企業在營收側的表現還算不錯,但在出清期中,其承擔的風險更大。
04 產品周期拉長,后服務市場或許是門好生意
除了識別出清周期中企業價值的核心指標外,汽車產業出清史中也藴藏着不少機遇。
上一篇文章中我們也已經提到,新能源滲透率已經較高,從歷史出清周期來看,汽車保有量上升伴隨的是汽車使用年限增長,換車頻率下降。那麼其實零配件零售和汽車后服務市場的機會會比較大。
在美國的上一輪的出清過程中,Polk的註冊車數據顯示,2006年大衰退前美國乘用車平均車齡9.9年,2009年新車銷量跌到1040萬輛的30年低點,平均車齡此后一路爬到2013年的11.4年,六年抬升1.5歲,同期車輛報廢率較衰退前下降約一半。Polk據此推斷,車齡上升爲修理廠和配件零售店創造了巨大的機會。
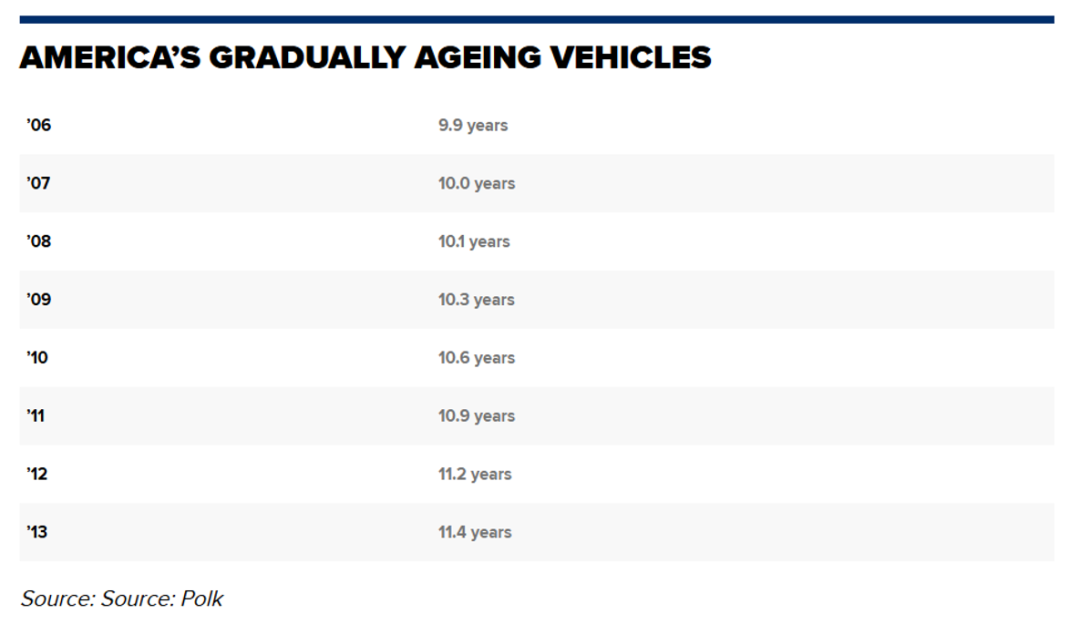
圖:美國第二次出清期汽車平均保有年限,來源:Polk
事實也確實如此,AutoZone就是這筆賬的最大受益者。1979年成立於阿肯色州,創始人海德是個雜貨商,照着沃爾瑪的套路賣汽車配件。踩中1980年代美國人修舊不換新的十年,門店網絡鋪遍全國,千禧年間成為標普500表現第二好的股票。整車廠在出清期裁員關廠,配件零售商在同一時間擴張。
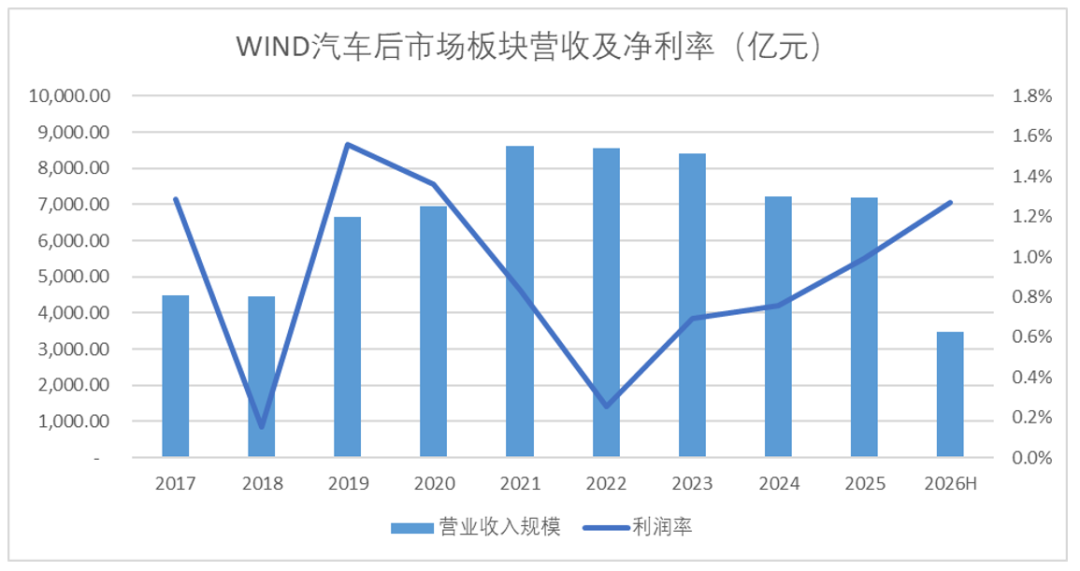
國內市場的機遇同樣如此, 從既有的結果來看,汽車后服務市場的表現其實也算優異。Wind汽車后市場板塊整體的營收,從2017年以來年複合增速在6%左右,即便近兩年隨着經銷體系的變革出現了一定的下滑,但是利潤率提升明顯。
弗若斯特沙利文的數據顯示,中國汽車后市場2021年至2025年的複合年增長率為8.4%,2025年至2030年(估計)的複合年增長率為7.4%。其中,易損件市場2025-2030年CAGR為7.0%,全車件市場為6.5%。
在出清期中,配件零售和汽車后服務市場的潛力,可能會被進一步放大。
05 產業鏈以外的新技術,更容易獲得機會
很多人相信,出清期產業進一步發展的前提是技術進步。這個觀點本身沒錯,但是從汽車出清歷史中,很容易得到相對殘酷的結論:在產業既定技術軌道上的漸進式創新,最終會成為全行業共享的「普適技術」,無法為企業帶來超額回報。
1920s,福特通過移動裝配線定義了汽車產業的主導設計。此后,美國車企的創新大多集中在內燃機效率、車身設計等產業內維度,並逐漸陷入「創新者的窘境」。
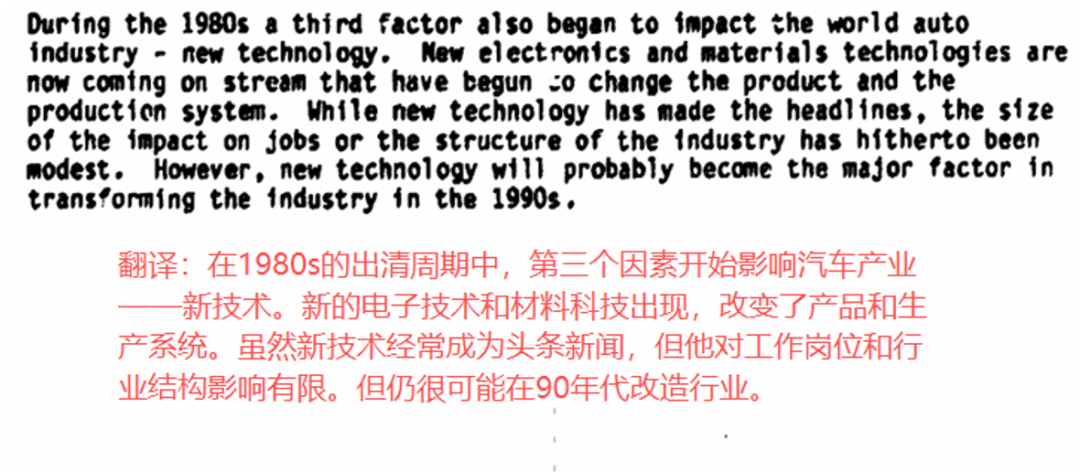
到了上世紀80年代,美歐車企因為石油危機再次陷入一輪出清。無論是產業內人士,還是媒體學者,都寄希望於新技術和新科技帶來的產品創新能夠顛覆產業格局。但結果是電控自動變速箱、安全氣囊等技術「普適」了所有車型,最終也沒能成為車企真正抵禦周期的核心。
反倒是那些跨行業的新技術,成爲了決定成敗的X因素。1920年代初,查爾斯·凱特林將電啟動器這一技術從電氣領域引入汽車。電啟動器的意義遠超「方便」:將汽車從需要手搖啟動的機械裝置,變成了任何人都能駕駛的消費品,直接把潛在市場翻了一倍,女性用户被首次納入汽車的消費群體。
上世紀80、90年代風靡一時的豐田精益生產法,其實也是大野耐一將豐田紡織機械公司中積累的生產管理理念,系統性地遷移到了汽車製造中。「多臺持」的概念同樣來自紡織業的「多能工」傳統,大野耐一將曲軸加工班的人數從60人減少至10人以下,縮減了近六分之五。
差異化創新,纔是出清期企業抵禦周期的核心能力。
眼下的固態電池可能會是最好的樣本。寧德時代、比亞迪、奇瑞、上汽、豐田、三星中外廠商的量產時間表整齊地擠在2027年前后,全球車企和電池廠定下了幾乎相同的時間窗口。
如果固態成為行業公共品,只有價格層面的差異,那麼對於下游產業鏈企業而言,「新技術」只能決定誰能上牌桌,不決定誰贏錢。
行文至此,我們來總結下,還是那句話,四季有興替,行業有周期,任何人都攔不住。「出清」兩個字里當然有殘酷,但真翻起歷史來,從來不是泥沙俱下,對於投資者而言,出清期是優質資產被錯殺、廉價買入的時間窗口;對於產業鏈企業而言,出清期是競爭對手減少、行業資源重新分配的擴張節點。
「風會熄滅蠟燭,卻能使火越燒越旺。」出清的風吹過來,被吹滅的從來是那些本就脆弱的,而真正有準備的人,反而會藉着這陣風,燒得更旺。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


