
熱門資訊> 正文
財報前瞻 | 耐克Q1業績將放榜!一文速覽分析師財報預測
2026-09-17 08:55
- 耐克(NKE) 0
耐克上一季財報表現如何?
華盛資訊9月16日訊,耐克將於10月1日公佈Q1財報。
回顧2026年Q4,耐克營業收入為109.72億美元,同比降低1.13%;每股收益為0.72美元,同比增長414.29%。
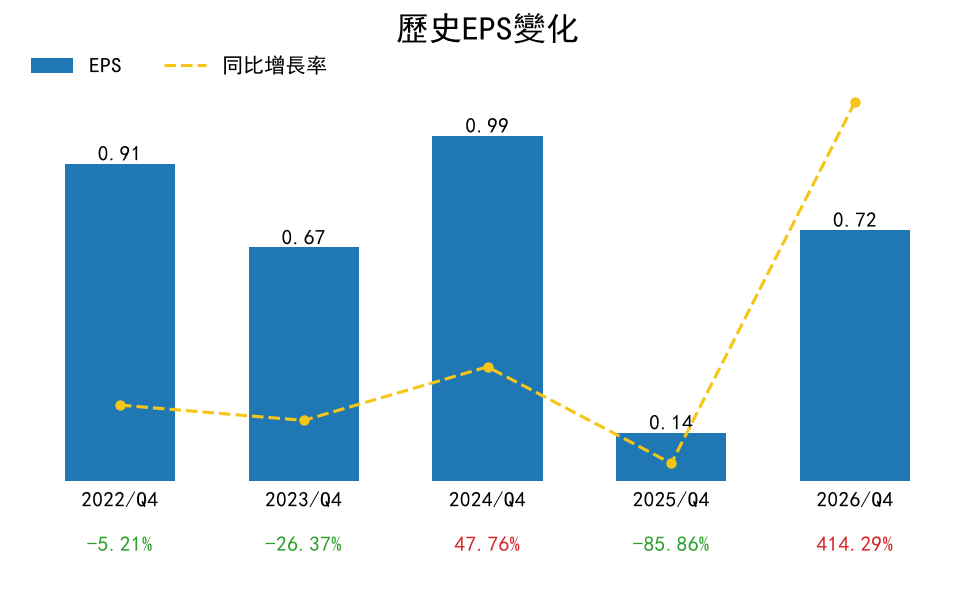
上一季財報公佈后,耐克公司股價股價走弱,績后跌10.75%,市場悲觀情緒濃厚;
公司全年營收463.98億美元,同比增長0.2%,但歸母淨利潤同比下滑3.4%,每股基本溢利下降至2.10美元,整體呈現收入持平、利潤承壓的特徵。北美市場、批發渠道和服裝品類表現較強,毛利率也小幅改善,顯示運營效率有所提升。
不過,大中華區、直營數字渠道、Jordan品牌及Converse業務承壓明顯,其中Converse收入和利潤大幅下滑。公司還面臨組織變革成本及潛在關税爭議風險,並預計大中華區疲軟和Converse調整壓力將在整個2027財年持續。
耐克放榜在即,市場對業績有何預期?
- 2027年Q1營收展望
近期有26位分析師對2027年Q1進行了預測,平均預測營收為113.50億美元,同比下降3.14%。全年維度上看,2027財年營收預期為455.60億美元,同比下降1.82%。
- Q1每股收益(EPS)預期
分析師預計Q1 FY27 EPS為0.45美元,基於22位分析師預測,較去年同期實際值0.49美元有所下降。
2027財年全年EPS預期為1.70美元,基於32位分析師預測,反映市場對公司全年盈利表現仍偏謹慎。
- 每股收益預測歷史
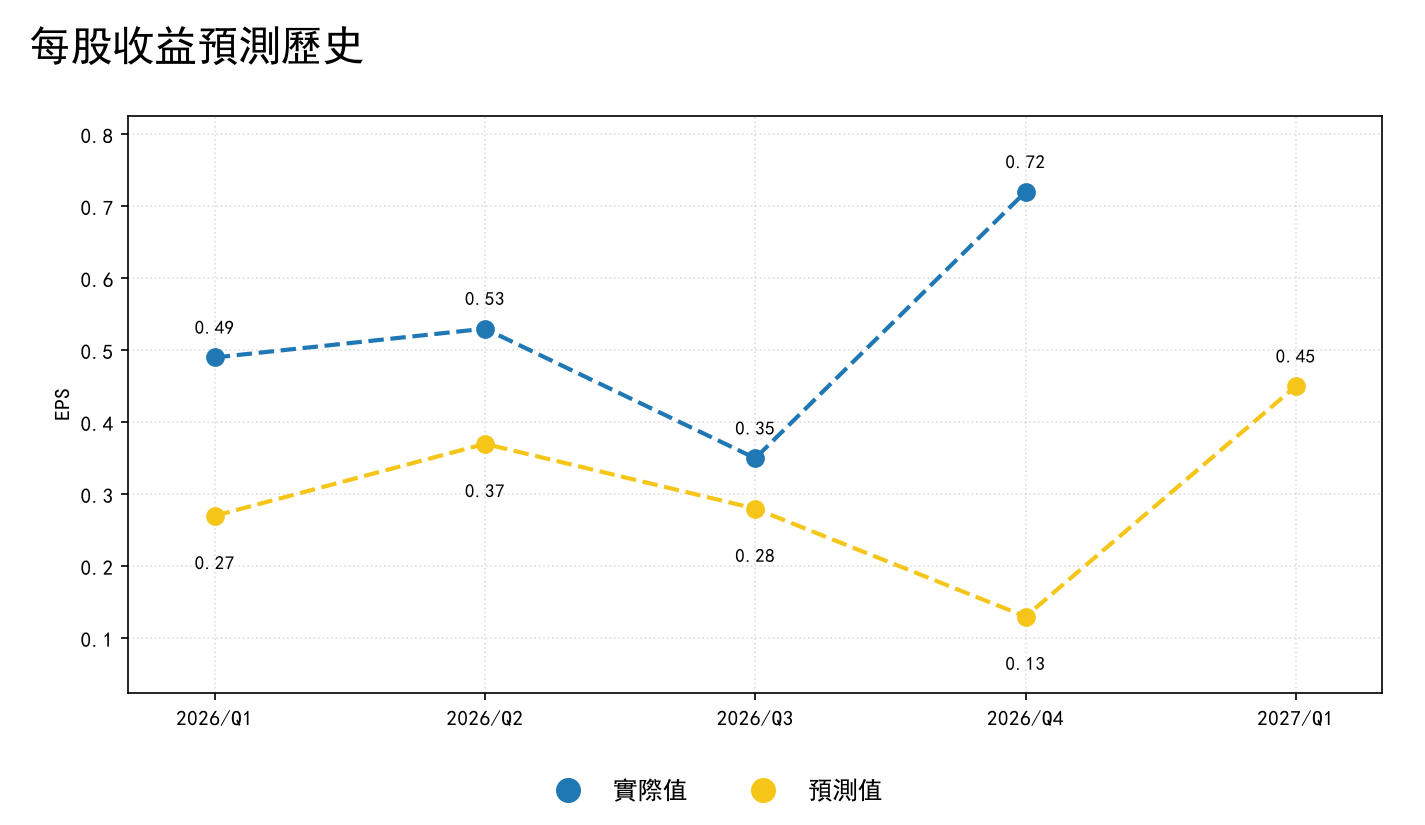
從歷史表現看,2026年Q1市場原本預計EPS為0.27美元,實際錄得0.49美元,明顯超預期;2026年Q2預期為0.37美元,實際為0.53美元;2026年Q3預期為0.28美元,實際為0.35美元;2026年Q4預期僅為0.13美元,實際達到0.72美元,大幅超出市場預期。整體而言,耐克過去四個季度均實現超預期表現,而當前市場對下一季度的EPS預期為0.45美元,顯示投資者仍在觀察公司能否延續此前的盈利兑現能力。
華爾街大行如何睇?
最新一個月共有41位分析師給出評級,其中強買1位、買入9位、持有26位、跑輸3位、賣出2位。
平均目標價:48.38美元
最低目標價:23.00美元
最高目標價:94.00美元
截至9月16日發稿,耐克股價為36.22美元,較平均目標價有約33.57%的上行空間。
從近期機構動作看,華爾街對耐克的整體態度偏謹慎,中性與下調評級佔比較高。Telsey Advisory Group維持「Market Perform」評級;Baird將評級從「Outperform」下調至「Neutral」;Citigroup維持「Neutral」評級;BMO Capital首次覆蓋並給予「Underperform」評級;Truist Securities將評級從「Buy」下調至「Hold」;RBC Capital重申「Sector Perform」評級。
整體來看,多數機構並未完全否定耐克的長期品牌價值與基本面,但短期內對其增長修復節奏、盈利改善持續性以及經營表現仍保持審慎,評級傾向以持有和中性為主。
總結
耐克此次財報前,市場預期整體偏保守。營收方面,2027年Q1預計為113.50億美元,同比下降3.14%,全年營收預計455.60億美元,同比下降1.82%;盈利方面,Q1 EPS預期為0.45美元,低於去年同期的0.49美元,全年EPS預期為1.70美元,也低於上年水平。雖然公司過去四個季度連續實現盈利超預期,但賣方機構近期評級變化顯示,市場對其短期復甦力度仍存分歧。財報前的核心關注點在於:收入下滑是否好於預期、利潤率能否繼續改善、管理層對后續季度及全年指引是否釋放更積極信號,以及公司能否重新建立市場對增長修復的信心。
財報交易温馨提醒
- 如何理解營收和每股收益(EPS)在財報交易中的價值?
營業收入是企業創造利潤的基礎,也是衡量企業規模與產銷銜接的關鍵依據。相比利潤可被折舊、費用資本化等修飾,營收需真實訂單與現金流支撐,是判斷企業生命力的基礎指標。
EPS則反映普通股股東每持有一股享有的淨利潤,是綜合獲利能力指標,被廣泛用於公司業績比較。長期看,穩步上升的EPS往往推高股價,持續下滑則拖累估值。
- 理解財報「預期差」的三層結構
財報交易本質是對「市場預期」與「實際業績」差距的博弈,需注意:
數字預期差:資金在交易層面往往領先於賣方機構預期;若財報前股價已大漲,即便財報超機構共識,股價也可能不漲反跌。
敍事預期差:管理層對未來指引比過去數字更重要,增速見頂或指引模糊易致下跌(如英偉達26年多次超預期財報后反而走弱)。
倉位預期差:財報前倉位已擁擠,形成超買趨勢時,「超預期」反成兑現利潤窗口;反之亦然。
- 注意事項
大多數企業使用自然年覈算財報,但部分美股企業(例如蘋果、英偉達、阿里等)會自定義財年,因此其財報季度時間與自然季度會有錯位現象。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。


