熱門資訊> 正文
Genmab A/S(GMAB)股票10月23日盤中上漲7.86%:釋放什麼信號?
2026-10-23 16:16
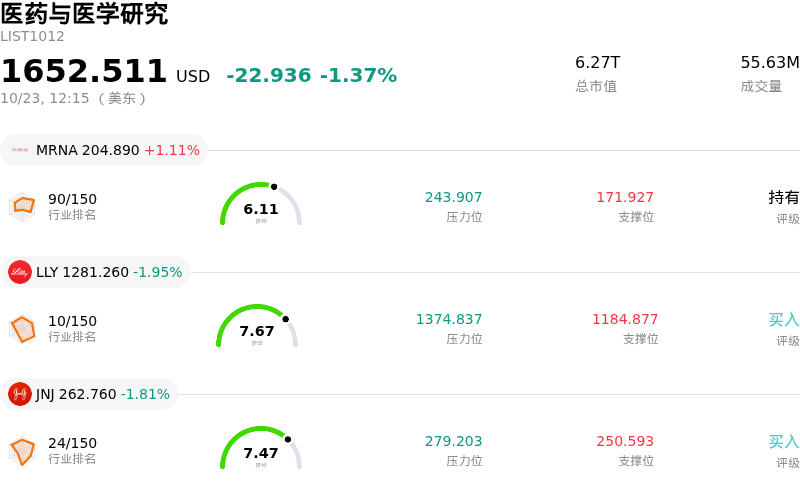
Genmab A/S (GMAB) 盤中上漲7.86%, 所屬行業醫藥與醫學研究下跌1.37% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 Moderna Inc (MRNA) 上漲 1.11%;禮來 (LLY) 下跌 1.95%;強生 (JNJ) 下跌 1.81%。
今日是什麼導致了Genmab A/S(GMAB)股價上漲?
Genmab A/S 股價上漲的主要驅動因素,是其自主研發的抗體偶聯藥物(ADC)rinatabart sesutecan 宣佈取得重大臨牀突破。該公司公佈了評估 rinatabart sesutecan 用於鉑類耐藥卵巢癌患者的關鍵 3 期 RAINFOL-02 試驗的頂線數據。該試驗成功達到了無進展生存期的主要終點和總生存期的關鍵次要終點,與研究者選擇的化療相比,展現出具有統計學顯著性與臨牀意義的改善。鑑於鉑類耐藥卵巢癌屬於有效治療方案有限、存在高度未滿足醫療需求的領域,這些積極的試驗結果顯著降低了該項核心晚期腫瘤資產的開發風險,並驗證了 Genmab 的靶向遞送平臺。
這一臨牀成功建立在一系列積極的研發管線進展和穩健的商業化執行基礎之上。本月早些時候,Genmab 及其合作伙伴艾伯維(AbbVie)公佈了 epcoritamab 治療瀰漫大B細胞淋巴瘤的積極 3 期試驗結果,重新引發了機構的關注,並促使華爾街多家大行上調其目標價。與此同時,來自 DARZALEX 的穩定特許權使用費收入繼續提供充沛的現金流,以資助其內部研發項目。在多個腫瘤適應症上累積的積極臨牀里程碑,大幅提升了機構投資者對該公司中期營收的預期。
從市場策略角度看,盤中波動和買盤成交量的放大,反映出機構投資組合正在積極建倉佈局,以迎接 Genmab 向多資產商業化生物製藥公司的擴張。強勁的股價走勢凸顯出市場對 rinatabart sesutecan 最終商業可行性以及 Genmab 更廣泛研發管線持久力的信心日益增強。
Genmab A/S(GMAB)技術分析
Genmab A/S (GMAB) 技術面來看,MACD(12,26,9)數值0.830,處於買入狀態,RSI數值76.682處於買入狀態,Williams%R數值10.360處於超買狀態,注意關注。
Genmab A/S(GMAB)基本面分析
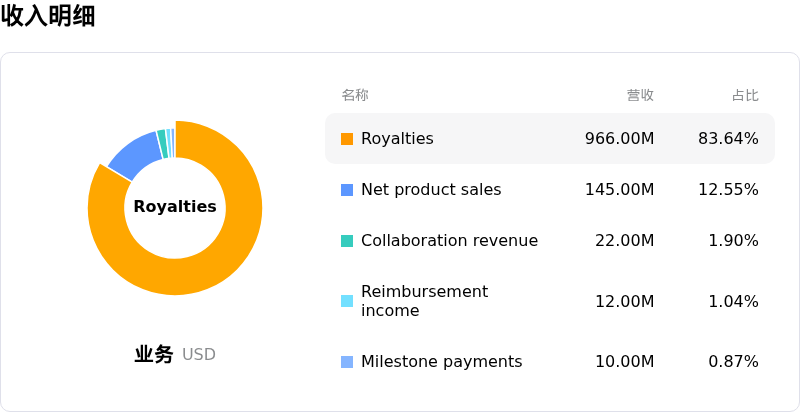
Genmab A/S (GMAB) 處於醫藥與醫學研究行業,最新年度營業收入$3.72B,處於行業6,淨利潤$963.00M,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$45.02,最高價為$58.00,最低價為$33.50。
關於Genmab A/S(GMAB)的更多詳情
公司特有風險:
- DARZALEX特許權使用費收入不及預期:商業合作伙伴強生公佈第三季度DARZALEX淨銷售額為42.4億美元,低於華爾街一致預期的約44.0億美元,引發了市場對Genmab這一核心收入來源的特許權使用費增長動能的擔憂。
- 估值阻力與大漲后的獲利回吐:在3期EPCORE DLBCL-2試驗公佈積極數據並推動股價觸及40.17美元附近的52周新高后,該股遭遇激進的獲利回吐和機構阻力,而分析師評級下調(如日斯克銀行出於估值考量將其評級下調至「持有」)進一步加劇了這一局面。
- 淨利潤率收縮與償債負擔:財務更新數據顯示出潛在的運營脆弱性,包括淨利潤率收縮,以及與收購融資相關的利息費用增加導致自由現金流減少。
- 擴大股權授權帶來的稀釋風險:近期提交給美國證監會(SEC)的Form 6-K文件詳細披露了更新后的公司章程授權,允許董事會發行新股、認股權證和可轉換債,加上因認股權證行權導致的股本持續增加,引發了對短期內股東權益稀釋的擔憂。
推薦文章
華盛早報|SK海力士Q3營業利潤飆7倍!擬回饋股東100萬億韓元;甲骨文加碼英偉達、谷歌合作;泡泡瑪特Q3收益近乎腰斬

SK海力士第三季度營業利潤和營收再創歷史新高,追加60萬億韓元股東回報計劃
港股概念追蹤 | PCB產業鏈迎來業績兑現期 兩家企業三季度淨利暴漲超10倍(附概念股)
衝刺人類史上最大IPO!Anthropic營收五季狂飆30倍,數千億美元算力盛宴開啟,誰在悶聲賺大錢?
美股前瞻 | 伊朗釋放和平信號!期指轉漲油價回落;SK海力士盤前升逾3%,將於盤后放榜!
從伊朗戰爭、政府腐敗到人工智能 美國中期選舉九大議題角力激烈
馬斯克警示新雲廠商:它們將迎來 「孔雀魚式消亡」
Anthropic公開遞交納斯達克IPO申請:上半年淨虧損807億美元


