原创精选> 正文
港股周报 | 科网股周内重挫!科指一度跌破3500点,网易暴跌19%,腾讯控股跌超11%;AI硬件股遭遇抛售潮!天数智芯跌逾32%
2026-11-21 16:05
- 恒生指数系列季度检讨出炉,宁德时代、中际旭创、长飞光纤光缆、建滔积层板等获纳入
- Anthropic上市未能缓解AI相关忧虑,天数智芯跌逾32%,澜起科技跌逾23%,南方两倍做多三星跌逾22%
- 中概股绩后周内集体重挫!网易暴跌19%,腾讯控股大跌超11%,阿里巴巴跌近8%
- 创近半年新低!联想集团绩后周内累跌7%,AI服务器订单储备超5000亿
- 康方生物周内暴跌近31%,依沃西单抗美国上市遭拒
一、一周大盘回顾(11.16-11.20)
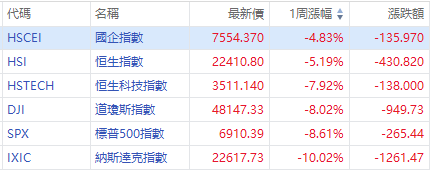
投资者对AI浪潮的担忧在本周最终演变成一场全面的抛售,周线上看:
- 港股方面,恒生指数全周累计下跌5.19%,报收22410.80点;恒生科技指数累计下跌7.92%,报收3511.14点;国企指数累计下跌4.83%,报收7554.37点。
- 美股方面,道指本周累跌8.02%,标普累跌8.61%,纳斯达克综合指数累跌10.02%。
- A股方面,本周上证指数跌2.77%,报3533.79点;深证成指跌6.49%,报10256.39点;创业板指跌8.82%,报2212.13点。
- 其他市场,以科技股为主的台股遭遇新一轮抛售,台湾加权指数本周累计跌约17%;KOSPI下跌7.9%,日经225指数跌逾7%。
- “恐慌指数”标普500波动率指数( $VIX )周内暴涨85%报35.89点,一度触及40.03点,上一次达到这一水平还是在去年4月份。
南向资金本周累计净买入164.99亿港元,相较上周流入的118.68亿港元,资金面进一步回暖。盘面上,本周港股跌势加重,恒指累跌5.19%。近4个交易日,伴随大市走弱,南向资金流入势头反而强化。
个股方面,近7天南向资金:
大幅净买入:腾讯控股77.46亿港元;中芯国际24.89亿港元;华虹宏力11.56亿港元。
大幅净流出:阿里巴巴-W16.97亿港元;中国海洋石油7.01亿港元。
二、市场热点回顾
- 恒生指数系列季度检讨出炉,恒生科技指数新增20只成份股
恒生指数公司公布截至2026年9月30日的恒生指数系列季度检讨结果。恒生指数成份股没有变动,成份股数目维持95只。此次指数调整将于12月7日及12月14日起分批生效。
- 恒生中国企业指数纳入MiniMax、智谱,剔除中国邮政储蓄银行、申洲国际集团。
- 恒生综合指数新增5只成份股,分别为立讯精密、中际旭创、欢创科技、MOMENTA-W及纳真科技。
- 恒生科技指数新增20只成份股,包括ASMPT、汇聚科技、建滔积层板、瑞声科技、立讯精密、胜宏科技、禾赛科技、英诺赛科、海致科技集团、中际旭创、迅策、宁德时代、金山云、壁仞科技、澜起科技、长飞光纤光缆、云知声、万国数据及优必选。从调整后的权重来看,新增20只成份股的合计权重约为10.4%。其中,宁德时代权重超过2%,为最大单一新增个股。
- Anthropic上市未能缓解AI相关忧虑,亚洲芯片股遭遇抛售
尽管Anthropic成功上市,但芯片相关股票仍跌势不知。AI行业近期频频出现令其长期前景蒙上阴影的动态。美国中期选举后的监管风险,以及英伟达首席执行官黄仁勋突然离职的消息,加剧了市场对于企业巨额支出及其变现前景的担忧。港股AI硬件板块周内集体重挫:
- 存储板块,澜起科技跌逾23%,南方两倍做多三星跌逾22%,南方两倍做多海力士跌逾19%,兆易创新跌逾18%;
- 光通讯概念,汇聚科技跌逾22%,海光芯正、长飞光纤光缆跌逾18%,中际旭创跌逾16%;
- PCB概念,鼎泰高科跌逾34%,广合科技跌逾23%,大族数控、胜宏科技、建滔积层板跌逾13%;
- GPU概念,天数智芯跌逾32%,壁仞科技跌逾7%。
- 美国行业协会拉响警报:全球电路板短缺危机正在蔓延
全球电子产业正面临印刷电路板(PCB)的严重短缺。总部位于美国的全球电子协会(Global Electronics Association)在预警报告中指出,这种零部件几乎存在于所有含有电子元件的消费产品中,其供应缺口可能对全球经济造成广泛影响。
- 外交部:中俄美三国元首将就事关全球和平的重要问题深入交换意见
外交部发言人郭嘉昆主持例行记者会。有记者就中俄美元首会晤提问。郭嘉昆表示,中方此前已经介绍了中俄美元首深圳会晤的有关安排,三国元首将就事关全球和平的重要问题深入交换意见,我们会及时发布会晤的相关消息,请大家保持关注。此前,外交部宣布,11月19日,中国国家主席将同俄罗斯总统普京、美国总统特朗普在深圳举行中俄美元首会晤。
三、公司热点回顾
- 阿里周跌近8%,季度业绩全面超预期,净利同比大增213%
阿里巴巴财报显示,截至2026年9月30日的季度核心业绩全面超预期:收入2715.19亿元,同比增长10%;调整后EBITA达326.36亿元,同比增长260%;净利润同比增长213%至644.20亿元,主要受投资净收益增加及经营利润改善推动;非公认会计准则净利润同比增长92%至199.09亿元。
在强劲的AI需求驱动下,阿里云外部商业化收入同比增长64%,经调整EBITA同比增长121%,EBITA利润率同比增长14.5%,超出市场预期。
- 业绩不及预期!腾讯控股周内放量大跌超11%,跌破350港元,创2024年8月以来新低
腾讯控股2026年第三季度营收2073.4亿元,同比增长8%,低于市场预期;经营利润591.5亿元,同比下降7%,大幅低于市场预期;调整后净利润665.2亿元,同比下降6%。腾讯AI投入持续加大,三季度资本开支达814.3亿元,远高于预期,受算力采购预付款影响自由现金流为-691亿元。
业绩公布后,摩根士丹利称,更高的人工智能投资将对腾讯的短期盈利施加压力,将公司目标价下调近13%至480港元。
- 网易周跌逾19%,Q3业绩低于预期
网易周内跌逾19%报154.00港元,股价创2025年4月以来新低。网易业绩显示,第三季度实现净收入278.5亿元,同比下降1.8%,且低于预期的303.8亿元;毛利润190.5亿元,同比增长4.8%,但低于预期的210.2亿元;经调整每股ADS持续经营净收益14.21元,低于预期的16.36元。
- 百度周内跌近14%,Q3总营收308亿元,AI云基础设施收入同比增长94%
百度2026年第三季度财报显示,总营收308亿元,百度一般性业务收入250亿元,同比增长1%,超出市场预期;AI业务收入132亿元,占百度一般性业务收入53%,已连续三季占比过半。本季度,AI云基础设施收入同比增长94%,较上一季度50%的同比增速显著加快。
- 快手-W周内跌逾21%!野村指疲弱广告业务及沉重AI投资或继续拖累利润
快手-W第三季度业绩显示,2026年第三季度,快手总收入达到316亿元,经调整净利润为7.9亿元,经调整EBITDA达39亿元。用户方面,快手应用平均日活跃用户达到4.17亿,平均月活跃用户达到8.19亿,创历史新高。野村指疲弱广告业务及沉重AI投资或继续拖累利润。
- 京东集团-SW:第三季度归母净利润为65.03亿元 同比增长23.26%
京东集团-SW公布2026年第三季度业绩,收入为人民币3,096亿元,同比增加3.5%。归属于公司普通股股东的净利润为人民币65.03亿元,同比增长23.26%;每股基本收益2.42元。
- 创近半年新低!联想集团绩后周内累跌7%,AI服务器订单储备超5000亿
联想集团上半财年收入同比增长46%至572亿美元,净亏损12.48亿美元。经调整后,上半年公司调整后净利润同比增长170%至24.36亿美元。二季度AI服务器营收同比增长超过300%,储备订单进一步扩大至800亿美元,环比增长48%,AI服务营收也实现三位数同比增长。
- 小鹏汽车:Q3营收超预期、Q4指引远超预期;CEO称明年Q1首批量产机器人开启商用
小鹏集团:第三季度营收242.8亿元,预估227.3亿元;净利润-8.7亿元,市场预期-10.17亿元;毛利率18.9%,预估18.6%。预计2026年第四季度汽车交付量为16.9万至17.4万辆,同比增长约45.38%至49.68%;预计总收入为304亿元至318亿元,同比增长约36.61%至42.90%。
- 康方生物周内暴跌近31%,依沃西单抗美国上市遭拒
康方海外合作伙伴Summit公告称,收到美国FDA针对依沃西单抗(AK112,PD-1/VEGF双抗)联合含铂化疗上市申请的完整回复函(CRL),该申请未获批,目标适应证为EGFR-TKI治疗后进展的非鳞状非小细胞肺癌。
- 腾讯音乐-SW:Q3总收入89.4亿元,同比增长5.6%,略逊预期但盈利端超预期
- 名创优品:三季度营收66.25亿元,国内增29.6%、海外仅增1.7%
- 小马智行-W:三季度收入同比增加75.2%至4460万美元,自动驾驶出行服务收入飙升165%
- 赣锋锂业:拟以2亿元—4亿元回购公司股份
- 胜宏科技:拟1.5亿元至3亿元回购公司股份
四、下周新股、财报预告及重要经济数据
港股新股消息:本周“核药第一股”先通医药-B已结束招股,华盛数据统计,截至发稿录得逾3800倍认购。预计将于23日(下周一)暗盘交易,24日正式上市;以及中旅港澳将以介绍形式上市;此外,“饺子第一股”袁记食品集团通过聆讯。
财报方面,港股下周可以关注重磅登场的小米集团-W、美团-W,还可关注中国旺旺、哔哩哔哩-W、阿里健康、希音-W、金山软件、理想汽车-W等;
下周重要经济时间及数据:
| 日期 | 重点经济数据 | 重点经济事件 |
| 11月23日(周一) |
|
|
| 11月24日(周二) |
|
|
| 11月25日(周三) |
|
|
| 11月26日(周四) |
|
|
| 11月27日(周五) |
|
|
港股财报 |
|
| 日期 | 当日 |
| 11月23日(周一) | 中国旺旺、涂鸦智能-W |
| 11月24日(周二) | 小米集团-W、哔哩哔哩-W、周大福、阿里健康、同程旅行、知乎-W、金山云 |
| 11月25日(周三) | 希音-W、理想汽车-W、波司登、金山软件 |
| 11月26日(周四) | 六福集团 |
| 11月27日(周五) | 美团-W、中国燃气 |
以上就是本周港股复盘,祝您周末愉快!
下周大事件详情请看:一周财经日历 | 影响加息大事!美国10月核心PCE下周公布;小米、美团业绩压轴登场;美股因感恩节休市1.5日
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
一周财经日历 | 影响加息大事!美国10月核心PCE下周公布;小米、美团业绩压轴登场;美股因感恩节休市1.5日

财报前瞻 | 小米Q3利润恐腰斩!高盛、大摩、巴克莱齐看盈利修复,“最难季度”即将过去?
Anthropic首日上演过山车行情!10只杠杆ETF、股票期权下周一同步登场,能否再掀一轮行情?
丘盛一筹 | 业绩爆喜难掩内忧!英伟达5180亿美元豪赌供应链,巨额算力担保埋雷
华盛早报 | Anthropic首秀飙升17%!市值居美股第十一;美股冲高回落,三大指数跌超2%;恒科、科指季检结果今日揭晓
新股首日 | Anthropic飙涨26%!晋级史上规模最大IPO,市值超1.37万亿美元
一图看懂 | 拼多多Q3净利295亿元超预期!投资收益下降逾三成,现金及等价物超4550亿元


