
原创精选> 正文
港股异动丨家电股多数走强!创维集团涨超6%,子公司创维光伏最快本月底申请港股上市;TCL电子涨逾5%
2026-11-17 10:13
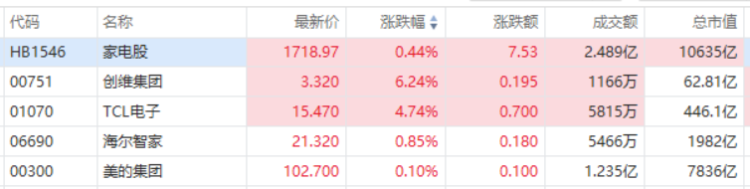
华盛资讯11月17日消息,家电股多数走强,创维集团涨超6%,子公司创维光伏最快本月底申请港股上市;TCL电子涨逾5%,机关称公司前三季产品结构持续升级,互联网业务高增;
海尔智家微近1%,美的集团微涨。
资讯详情
- 创维光伏拟于本月底前向联交所以保密形式提交上市申请
11月16日晚,创维集团发布每月更新公告,披露私有化及分拆上市进展。先决条件(a)即就分派及创维光伏上市取得股东必要批准,已于6月18日达成;就先决条件(b),创维光伏拟于2026年11月底前,根据上市规则就上市向联交所以保密形式提交申请。中国证监会备案通知、联交所原则上批准等仍待取得。
根据1月20日的公告,创维集团将通过计划安排进行股份回购,注销计划股份,计划股东可选择每股计划股份获4.03港元现金或1股新股份。中金此前认为,分拆上市有望充分反映创维光伏新能源业务资产价值,同时为其建立独立融资平台,支持光储业务扩张。
- TCL电子2026年前三季报点评:产品结构持续升级,互联网业务高增
TCL 电子披露2026 年前三季报。公司2026Q1-Q3 营收957.93 亿港元,同比+15.74%,归母净利润21.04 亿港元,同比+43.64%,经调整归母净利润22.43亿港元,同比+54.46%;2026Q3 营收320.30 亿港元,同比+14.45%,归母净利润5.76 亿港元,同比+53.66%,经调整归母净利润6.08 亿港元,同比+54.94%。
彩电整体稳健增长,海外互联网表现亮眼。2026Q3 国内/海外彩电营收分别同比+9%/+2%,均价表现均优于出货;海外分区域看,北美/欧洲/新兴市场分别同比+8%/-19%/+9%,其中北美、新兴市场当季彩电均价增速环比Q2 提速,欧洲或受代工业务收缩拖累。公司彩电全球持续高端化,2026Q1-Q3 公司Mini LED TV北美/欧洲/新兴市场出货量占比分别同比+10.4/+12.7/+5.1pct,中国Mini LED零售量市场份额同比+1.8pct,且大尺寸彩电占比提升。公司当季互联网/中小尺寸/光伏收入分别同比+55%/+41%/+32%,海外互联网业务同比翻倍破6 亿港元,手机平板业务积极调整产品、渠道,光伏业务欧洲提速拓展、中国高质增长。
海外彩电毛利率提升,盈利能力持续改善。2026Q3 公司毛利率同比+1.76pct 至16.72%,一方面公司当季国内/海外彩电毛利率分别同比-1.48/+4.19pct,海外毛利率与国内差距进一步收窄,2026Q1-Q3 北美/欧洲/新兴市场毛利额分别同比+54%/+47%/+57%,预计主要由于Mini LED TV 以及大尺寸产品占比提升。
另一方面公司毛利率较高的互联网业务营收高增对毛利率改善也有贡献。公司当季销售、行政、研发费用率分别同比+0.16/+0.13/-0.16pct,变动不大,但金融及合约资产减值亏损净额增加及有效所得税率上升小幅拖累利润;综合来看,公司当季归母净利率/经调整归母净利率同比+0.46/+0.50pct,盈利位居预告上界。
TCL 空调业务并表,期待贡献利润弹性。公司已于11 月2 日完成收购TCL 空调51%股权交割,于交割日起纳入公司合并报表。据产业在线,TCL 空调海外出货量占比超70%,我们认为黑电白电业务有望共享全球品牌影响力、营销网络及供应链资源,随着暖通行业竞争缓解,且原材料价格及汇率波动逐步趋缓,TCL 空调业务盈利能力有望修复,贡献利润弹性。叠加存储价格逐步收窄,索尼家庭娱乐合资项目审批持续推进,我们看好公司坚定执行既定战略,实现持续稳健增长。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。


