原创精选> 正文
中期选举后AI交易逻辑突变!五大科技巨头市值暴增近万亿美元,数据中心与硬件股为何惨遭抛售?
2026-11-05 20:03
华盛资讯11月5日消息,美国中期选举刚刚落幕,华尔街的AI交易逻辑却发生剧烈变化!截至周三收盘,美股科技巨头集体反弹, 微软、 亚马逊劲升逾6%、谷歌 $GOOGL 升逾3%, $META 升逾1%,苹果亦劲升5%,五大科技巨头单日市值合计增加近1万亿美元。
但在AI产业链另一端,数据中心运营商、AI硬件股却遭遇猛烈抛售。 $IREN 跌约11%,CoreWeave跌近10%;AI硬件方面,闪迪跌逾8%,美光科技、迈威尔科技跌约7%,英伟达亦下跌3%。
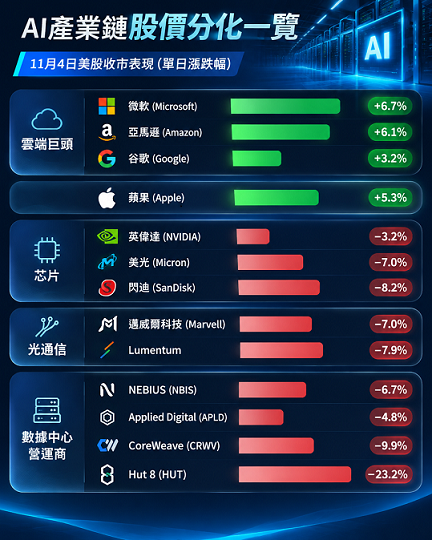
同样处于AI投资浪潮,为什么科技巨头受到追捧,数据中心运营商、硬件企业却遭到集体抛售?
AI数据中心突然遭遇政策逆风,建设潮要降温了?
此次AI板块剧烈分化,最直接的催化剂是美国中期选举结果。小摩指出,民主党在众议院和参议院取得控制权,并在得克萨斯州、佐治亚州、新墨西哥州和内华达州等关键数据中心州赢得州长选举。与此同时,45项限制数据中心的地方投票措施中,已有42项通过或倾向通过。
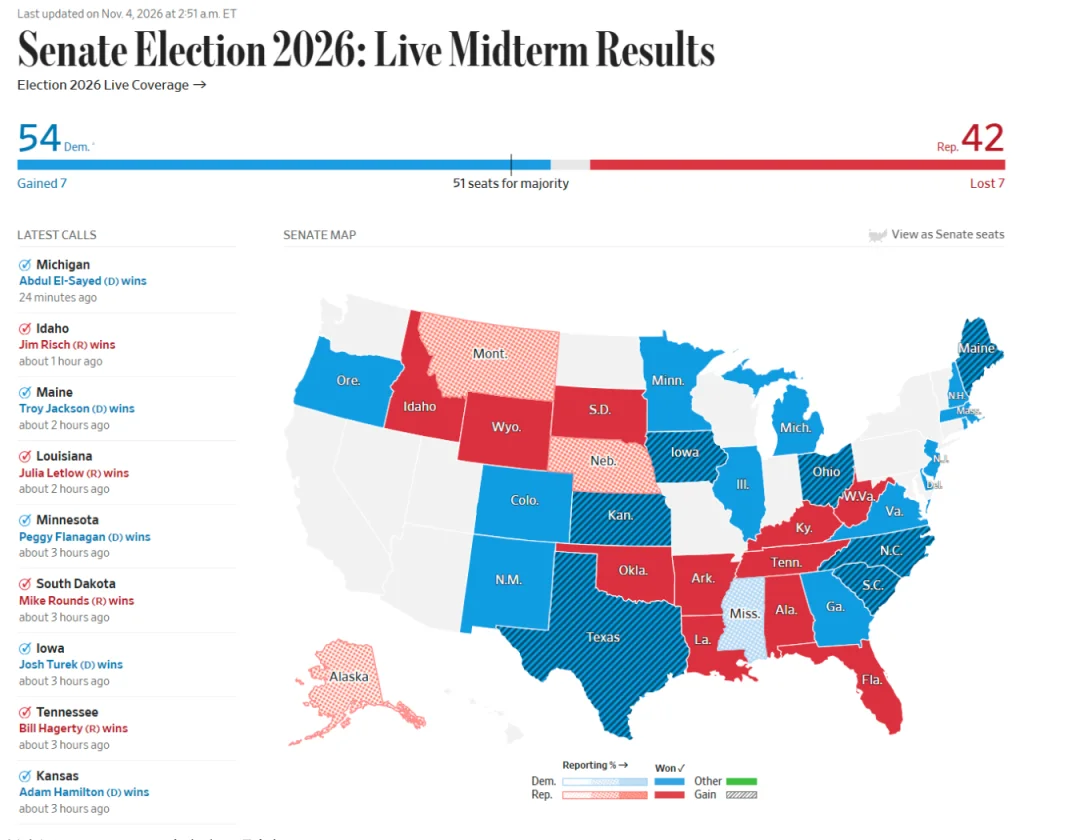
其中,得克萨斯州的政策变化尤为关键。新当选州长曾提出,在制定保护当地居民权益的相关法规之前,暂停批准新数据中心项目。高盛指出,得州占美国规划中数据中心容量约25%。 这意味着,数据中心开发商面临更高审批门槛、更长建设周期和更复杂的地方政治约束。市场此前偏好的扩张叙事,正在被许可确定性、电力接入和已落地容量重新定价。
对市场而言,影响最直接的领域包括高收益项目融资、独立发电商、桥接电力供应商和数据中心开发商。
同样是AI产业链,为何科技巨头大涨、硬件股大跌?
- 云巨头:已拥有超大规模数据中心的运营商,可用的算力资产价值将会抬升
这轮行情最值得关注的变化,是数据中心市场的定价逻辑。高盛表示,像谷歌、亚马逊、Meta和微软这样已经拥有数据中心的超大规模数据中心运营商,如果未来算力扩容受到限制,那么目前已经投产、可用的算力资产价值将会抬升。
该行还表示,部分数据中心的延期或废弃可能会减缓与这些设施相关的“镐和铲”交易。小摩也表示,已经建成、完全获批或已进入施工阶段的数据中心和电力基础设施,如今价值高于选前水平。
此外,华尔街研判,若基础设施扩张受阻、算力供给趋紧,则算力价格有望上升,同时资本开支压力减轻,反而有利于坐拥现有基础设施的超大规模云服务商提升盈利质量。
- 苹果:总市值升至近5.1万亿美元!数据中心放缓将缓解存储芯片价格压力
苹果隔夜劲升逾5%,市值一度重返5.1万亿美元,重返“全球股王”的宝座。成为了此次行情中另一类受益者。华尔街认为,在华盛顿可能重新陷入政治僵局、政策前景充满不确定性的背景下,苹果有望成为投资者的防御性选择。
此外,Evercore ISI研判,苹果不依赖大规模AI数据中心建设,其增长主要来自iPhone产品、定价及服务业务;若数据中心建设放缓进一步缓解DRAM及NAND存储芯片价格上涨压力,苹果的硬件利润率也可能受益。
- 数据中心运营商及AI硬件:短期或承压,需求降温风险已体现在估值中
对于新兴云服务商,定价逻辑则更加复杂:这类企业的业务增长高度依赖新增数据中心按期交付、算力设备部署及客户上架。一旦数据中心项目审批或电网接入延迟,企业不仅面临算力上线和收入确认推迟,还可能需要继续承担融资利息、设备折旧及其他固定成本,进而压缩自由现金流。
AI硬件方面,一旦数据中心项目审批、电力接入或建设周期出现延迟,云服务商可能相应调整服务器采购及算力部署计划,进而影响上游芯片、存储和高速互连设备的订单释放节奏。
不过高盛表示,考虑到这些板块此前已经经历一轮回调——例如费城半导体指数ETF $SOXX ,过去一个月跌幅达到两成,实际上后续跌幅可能有限。即便数据中心建设延期,云厂商此前的订单可能高于实际所需,但这一风险已经体现在当下偏低的估值之中。
AI投资热潮会终结吗?大摩:AI整体发展叙事不改!
- 正方:市场情绪短期受负面影响,但AI整体发展叙事不改!
尽管短期市场反应剧烈,华尔街并不认为AI数据中心建设将因此全面停滞。在主要的市场影响方面,由于市场对数据中心限制措施的预期升温,AI市场情绪可能进一步受到负面影响。
不过大摩认为,新增不利影响将具有个别地区的特征,不会改变AI资本开支的整体发展叙事。其基准情景假设AI相关资本开支将保持稳定。与此同时,大摩对经济增长保持韧性、通胀继续缓慢回落的整体展望仍然成立。
展望年末,大摩预计,独立发电商板块整体将出现市场情绪驱动的短期下跌,但在考虑数据中心业务带来的潜在上行空间之前,现有资产的现金流、合同以及远期价格曲线仍将为估值提供支撑。而对电力设备及现场供电公司来说,该板块整体将表现落后,原因在于数据中心行业增长可能放缓的风险,而非仅仅因为得州市场敞口。
- 反方:数据中心扩张节奏已经受到实质影响,Neocloud、电力行业将承压
小摩则认为,在得克萨斯州等关键州,新数据中心获得许可和完成建设的路径预计更困难、更慢、成本更高。暂停措施最终演变为永久禁令的概率有限,但行业扩张节奏已经受到实质影响。
首当其冲的则是Neocloud企业。如果数据中心建设延迟,容量上线时间将推后,进而影响合同执行节奏。此外,数据中心开发放缓将首先影响电力需求预期。该行预计,多数独立发电商可能承压,尤其是对得克萨斯州、俄亥俄州、宾夕法尼亚州和乔治亚州有较高敞口的企业。
报告指出,多数州尚未直接禁止数据中心开发,但新项目审批门槛会更高,这将让已获批项目获得明显优势。数据中心开发放缓可能压低电力价格,不过有意义的新建发电产能预计要到2029年前后才会出现。
哪些标的值得后续关注?
相对受益标的 |
|||
产业链 |
美股 |
港股映射标的 |
核心逻辑 |
云端巨头 |
微软、亚马逊、谷歌、Meta |
腾讯控股、阿里巴巴-W、金蝶国际、汇量科技、金山软件 |
现有数据中心资产稀缺性提升,资本开支压力有望缓解 |
消费电子 |
苹果 |
—— |
存储芯片成本压力有望缓解 |
潜在承压标的 |
|||
产业链 |
美股 |
港股映射标的 |
核心逻辑 |
电力股 |
—— |
数据中心新增用电需求预期可能下修 |
|
数据中心运营商 |
—— |
项目审批、融资成本及算力上线节奏面临不确定性 |
|
芯片、存储股 |
英伟达、英特尔、美光科技、闪迪、SK海力士 |
兆易创新、澜起科技、华虹宏力、中芯国际 |
AI资本开支变化可能影响算力及存储需求 |
光通信 |
迈威尔科技、Lumentum、康宁 |
长飞光纤光缆、中际旭创、剑桥科技 |
云厂商资本开支变化可能影响订单预期 |
AI服务器 |
戴尔科技、慧与科技、惠普 |
联想集团 |
全球AI服务器需求及客户资本开支变化 |
这轮AI产业链分化还将持续多久?
各位發友更看好云巨头,还是认为数据中心及AI硬件股已迎来布局机会?
欢迎留言讨论~
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
港股异动 | AI硬件股遭重挫!南方两倍做多海力士、南方两倍做多三星跌约15%,长飞光纤光缆、剑桥科技、建滔积层板跌逾10%

华盛早报 | 暴跌!纳指重挫逾5%跌超1400点,恐慌指数飙升69%;韩股开盘大跌8%触发熔断;特朗普直言:史上最糟糕交易日之一
中期选举后,特斯拉与SpaceX市值合计蒸发逾4500亿美元,马斯克身价跌破8000亿美元
美股惨遭2020年以来最严重暴跌 五张图展示让人无处可躲的冲击波
中期选举后民主党高层呼吁限制人工智能产业扩张:“立即暂停全国数据中心建设”
芯片股惨遭重挫,华尔街迎来1896年以来中期选举后表现最差的第二个交易日
美股前瞻 | 中选靴子落地!华尔街集体看多美股;硬件股颓势依旧!闪迪跌逾6%,机构激辩AI股是否已超卖
五大科技巨头回购骤降83%!AI烧钱潮下,谁能率先兑现红利?


