原创精选> 正文
港股周报 | AI交易遭重锤!恒科跌逾2%逼近4100点,硬件股全线重挫;韩股掀“救市”风暴,海力士杠杆ETF暴跌逾45%;Q3财报有惊喜?美团逆势涨近6%
2026-10-17 15:50
- 海外限制传闻扰动,AI硬件全线重挫!长飞光纤光缆周跌逾26%
- 韩国股市暴跌!南方两倍做多海力士周内接近“腰斩”,南方两倍做多三星跌逾30%
- Q3财报有惊喜?美团周升近6%,外卖单均利润显著改善
- 继续加码AI投入!腾讯敲定约380亿元票据融资
- 多家AH公司密集宣布回购,美的累计回购107亿元全注销
- 港交所拟延后实施T+1结算周期至2028年
一、一周大盘回顾(10.12-10.16)
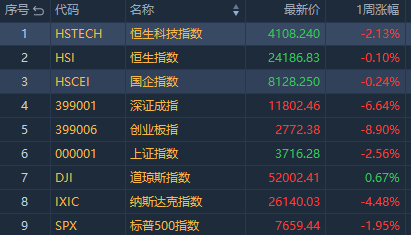
港股方面,本周恒生指数跌0.1%,报24186.83点;恒生科技指数跌2.13%,报4108.24点;国企指数跌0.24%,报8128.25点。
美股方面,本周标普500指数跌1.95%,报7659.44点;道琼斯指数升0.67%,报52002.41点;纳斯达克指数跌4.48%,报26,522.55点。
A股方面,本周上证指数跌2.56%,报3716.28点;深证成指跌6.64%,报11802.46点;创业板指跌8.9%,报2772.38点。
南向资金追踪|单周净卖出超66亿港元中断流入趋势 抛售中芯国际及长飞光纤
据Wind数据显示,南向资金本周累计净卖出66.37亿港元,此前连续7周保持净流入的趋势中断。
盘面上,本周港股宽幅震荡,恒指于24000-24500点一线反复,累跌约0.10%。而南向资金仅周一买入26.03亿港元,随后连续四个交易日减仓。
个股方面,近7天南向资金:
大幅净买入:友邦保险36.78亿港元;腾讯控股36.28亿港元;阿里巴巴-W12亿港元。
大幅净卖出:中芯国际36.91亿港元;长飞光纤光缆34.37亿港元;建滔积层板14.90亿港元;华虹宏力14.54亿港元。
二、市场热点回顾
- 香港交易所拟延后实施T+1结算周期至2028年,市场参与者须更多时间准备
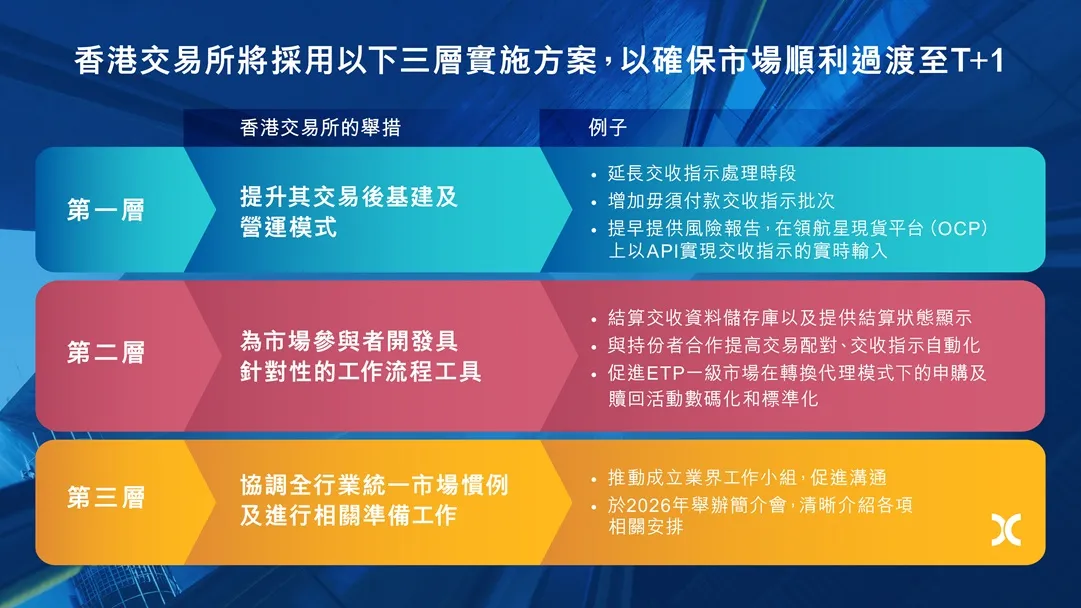
10月16日,香港交易所正式发布关于缩短股票现货市场结算周期的咨询总结及相关路线图。根据市场反馈,港交所目标于2028年下半年调整至T+1结算,并通过三层实施方案支持业界顺利过渡。这一时间节点较此前提出的最快2027年第四季度实施计划有所推迟。港交所表示,综合考虑相关意见后,将采用三层实施方案,以确保市场顺利过渡。
- 两部门:2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9%
10月12日,财政部、税务总局发布关于调整部分产品出口退税政策的公告,就部分产品出口退税政策进行调整。一是自2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9%。二是自2027年4月1日起,取消电子烟设备装置等产品增值税出口退税。
- 韩国股市暴跌!两倍做多海力士周内接近“腰斩”,两倍做多三星跌逾30%
韩股本周经历近年来最剧烈的一轮连续下跌,KOSPI此前连续七个交易日收跌,最大累计跌幅约20%,盘中一度触发熔断机制。这轮下跌的直接导火索,是企业回购买盘的定向撤离。据高盛,三星电子于10月6日完成其股票回购计划,SK海力士亦逐步收尾尾盘买入操作。两家公司回购买盘的退出,使市场在关键时间窗口内失去了重要的价格支撑力量。在国内买盘缺位的背景下,外资的集中减持直接击穿了多个心理关口,并引发强制平仓连锁反应。
周四,韩国金融监管机构就股市召开紧急会议并发布官方声明,要求主动采取应对措施,保障市场稳定、保护投资者。至此,两倍做多海力士周内跌逾45%,两倍做多三星大跌逾30%。
- 海外限制传闻扰动,AI硬件遭重挫!长飞光纤光缆周跌逾26%
近期光模块、PCB等AI硬件产业链持续出现有关海外限制传闻。据悉,FCC针对3.2T光模块的限制传闻尚无正式政策文本,美国现有PCB采购限制主要针对特定国防采购行为,337调查则仍处于立案阶段,尚未对相关专利侵权主张作出实质认定。受海外限制传闻扰动,AI硬件股周内重挫,光通信、PCB齐跌,长飞光纤光缆周跌逾26%,大族数控跌逾24%,海光芯证跌逾21%,广合科技跌近20%。
- 多家AH公司密集宣布回购,美的累计回购107亿元全注销
美的集团周内公告称,截至2026年10月16日,公司以集中竞价交易方式累计回购A股股份1.33亿股,支付总金额107.31亿元,将回购股份用途由“用于实施股权激励计划及/或员工持股计划”变更为“用于依法注销减少注册资本”;
领益智造周内公告称,公司回购股份资金总额调整为不低于4亿元、不超过8亿元,回购价格上限调整为21.06元/股。
豪威集团拟2.5亿元至5亿元回购A股股份,用于员工持股计划或股权激励;山东黄金拟回购3亿-4亿元A股股份;胜宏科技董事长提议回购1.5亿-3亿元A股股份
三、公司热点回顾
- 继续加码AI投入!腾讯敲定约380亿元票据融资
腾讯控股公告称,已于纽约时间10月13日就发行18亿美元(约合120亿元人民币)及260亿元票据订立认购协议,合计融资规模约380亿元。值得一提的是,此次融资距离腾讯上一次发行美元及人民币票据仅过去四个月。今年6月,腾讯刚刚完成发行24.5亿美元及人民币150亿元票据。腾讯计划利用本次发债资金,为AI相关资本开支提供支持。知情人士还表示,2026年剩余时段至2027年,腾讯资本开支大概率维持高位。
- Q3财报有惊喜?美团周升近6%,外卖单均利润显著改善
据第三方专家访谈数据,外卖开始拼单均利润,美团9月日均7300多万单,单均利润0.2到0.3元,10月预计单量利润双升。瑞银此前研报指出,内地快速商务及到店市场竞争正接近转折点,由补贴主导的份额争夺转向营运效率。该行预期转变将日益有利于美团的深厚护城河,凭借其高效的“用户-配送-商家”飞轮模式,今年第二季利润大幅复苏已见证明。
- 小米周内逆势升近3%,澎程系列开启新增长周期
小米集团旗下澎程系列上市首月锁定订单已超过7万辆,有分析指出,澎程系列快速获得消费者认可,说明其用户群体已逐步突破传统米粉圈层。兴业证券曾指,澎程新车型9月上市后年内有4个月交付周期,有望成为下半年销量核心增量。
- 壁仞科技大跌近19%:完成配售合共1.3亿股 净筹约40.2亿港元
壁仞科技配售代理已按每股配售股份31.08港元的配售价向不少于六名承配人成功配售合共1.3亿股配售股份,占紧接交割前已发行H股约9.54%及已发行股份总数约5.00%。配售事项所得款项总额为40.4亿港元,净额约为40.2亿港元。
- 赣锋锂业周内大跌逾20%,前三季度净赚约50亿元
赣锋锂业前三季度营收约361.59亿元,同比增长147.24%;就净利润约50.12亿元,同比增长19540.50%。归属于上市公司股东的净利润约50.12亿元,同比增长19540.50%,公告称,营收增长主要系本报告期锂系列产品售价回升及锂电池系列产品销量增加所致。
- 江波龙周内大跌逾21%,Q3单季净利环比回落超三成
国内存储模组龙头江波龙发布2026年前三季度业绩预告。尽管前三季度累计净利同比增幅接近20倍,但市场更关注其第三季度单季盈利的环比回落。公司第三季度单季归母净利润预计为34.23亿元至43.23亿元,较第二季度单季环比下降约35.6%至49.0%,与第一季度水平接近。
- 名创优品周内大升近13%,Q3海内外GMV表现强劲
名创优品公布第三季度营运数据,中金指出,虽然基数有所抬升,但2026年第三季度公司中国内地总GMV同比增长25%-30%,较上半年进一步加速,主要由高个位数同店增长驱动。名创优品海外市场表现基本符合公司指引,美国市场GMV同比增长约20%;其中,随着新品到货,9月美国市场GMV同比增速回升至30%以上,并实现同店同比正增长。
- 云顶新耀周涨逾9%,引入两名前莫德纳核心科学家
本周四莫德纳股价创下自2022年1月4日以来的新高。方正证券认为,云顶新耀自研管线与莫德纳研发路径最接近,自研mRNA相关管线均掌握全球权益,为稀缺可比标的。值得关注的是,今年10月9日,云顶新耀宣布任命两位前莫德纳肿瘤疫苗资深科学家——Lakshmi Srinivasan博士出任高级副总裁、转化医学负责人,Brandon Coder博士出任转化科学与早期研究副总裁,二人均为intismeran(mRNA-4157/V940)核心成员,有市场观点称公司自主mRNA平台的全球临床开发有望提速。
四、下周新股、财报预告及重要经济数据
港股新股方面,瘦西湖文旅正在招股中,下周五正式上市,暂无新股通过聆讯。
港股Q3财报方面,看"锂电+资源"。 周二宁德时代率先放榜,是新能源板块情绪风向标;周五紫金矿业、洛阳钼业、赤峰黄金、天齐锂业集中登场。运营商方面中国电信、中国联通接力,关系到红利资产的吸引力能否延续。
下周重要经济时间及数据:
| 日期 | 重点经济数据 | 重点经济事件 |
| 10.19(周一) |
|
|
| 10.20(周二) |
|
|
| 10.21(周三) |
|
|
| 10.22(周四) |
|
|
| 10.23(周五) |
|
|
港股财报 |
|
| 日期 | 当日 |
| 10.19(周一) | 暂无重要财报 |
| 10.20(周二) | 宁德时代、福耀玻璃、大族数控、中国铁塔 |
| 10.21(周三) | 兖煤澳大利亚、钧达股份 |
| 10.22(周四) | 中国电信、凯莱英、平安好医生 |
| 10.23(周五) | 紫金矿业、中国神华、洛阳钼业、中国联通、赤峰黄金、天齐锂业、金风科技、蓝思科技 |
以上就是本周港股复盘,祝您周末愉快!
下周大事件详情请看:一周财经日历 | 宁德时代、SpaceX、特斯拉、Meta!重磅财报接踵而至;中国将公布第三季GDP数据,港股下周一休市一日
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
一周财经日历 | 宁德时代、SpaceX、特斯拉、Meta!重磅财报接踵而至;中国将公布第三季GDP数据,港股下周一休市一日

财报前瞻 | 股价反弹20%!特斯拉Q3净利料降13%,“飞天”Roadster惊艳首秀,马斯克能否再放大招?
美股前瞻 | Roadster震撼市场!特斯拉盘前一度大涨逾5%;CoreWeave获黄仁勋力挺!但创始人已套现33亿美元
财报前瞻 | 股价能否冲击新高?Meta Q3业绩重磅来袭!Muse商业化或成股价反攻关键
港股概念追踪 | 苹果智能在华获批!库克称10月底推测试版,关注果链投资机遇(附概念股)
估值降低至1.5万亿美元?Anthropic上市又有新传言,美政府官员呼吁暂缓IPO
华盛早报 | 美芯片股深V反弹!美联储“三把手”料2027年无需加息;腾讯拟发债净筹约57亿美元扩张AI投资


