原创精选> 正文
财报前瞻 | 股价能否冲击新高?Meta Q3业绩重磅来袭!Muse商业化或成股价反攻关键
2026-10-16 17:04
华盛资讯10月16日讯,Meta Platforms将于10月21日(周三)美股盘后公布2026年第三季度业绩,随着AI智能体Muse爆红,Meta自8月19日低点以来累升近36%,市值一度重返2万亿美元,聚焦本次财报,市场将对Meta AI商业化前景的关注持续升温。
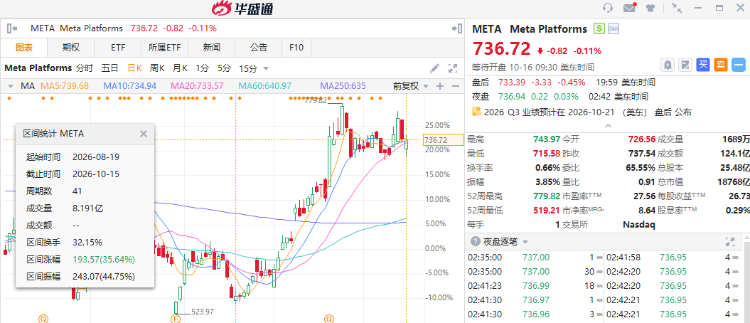
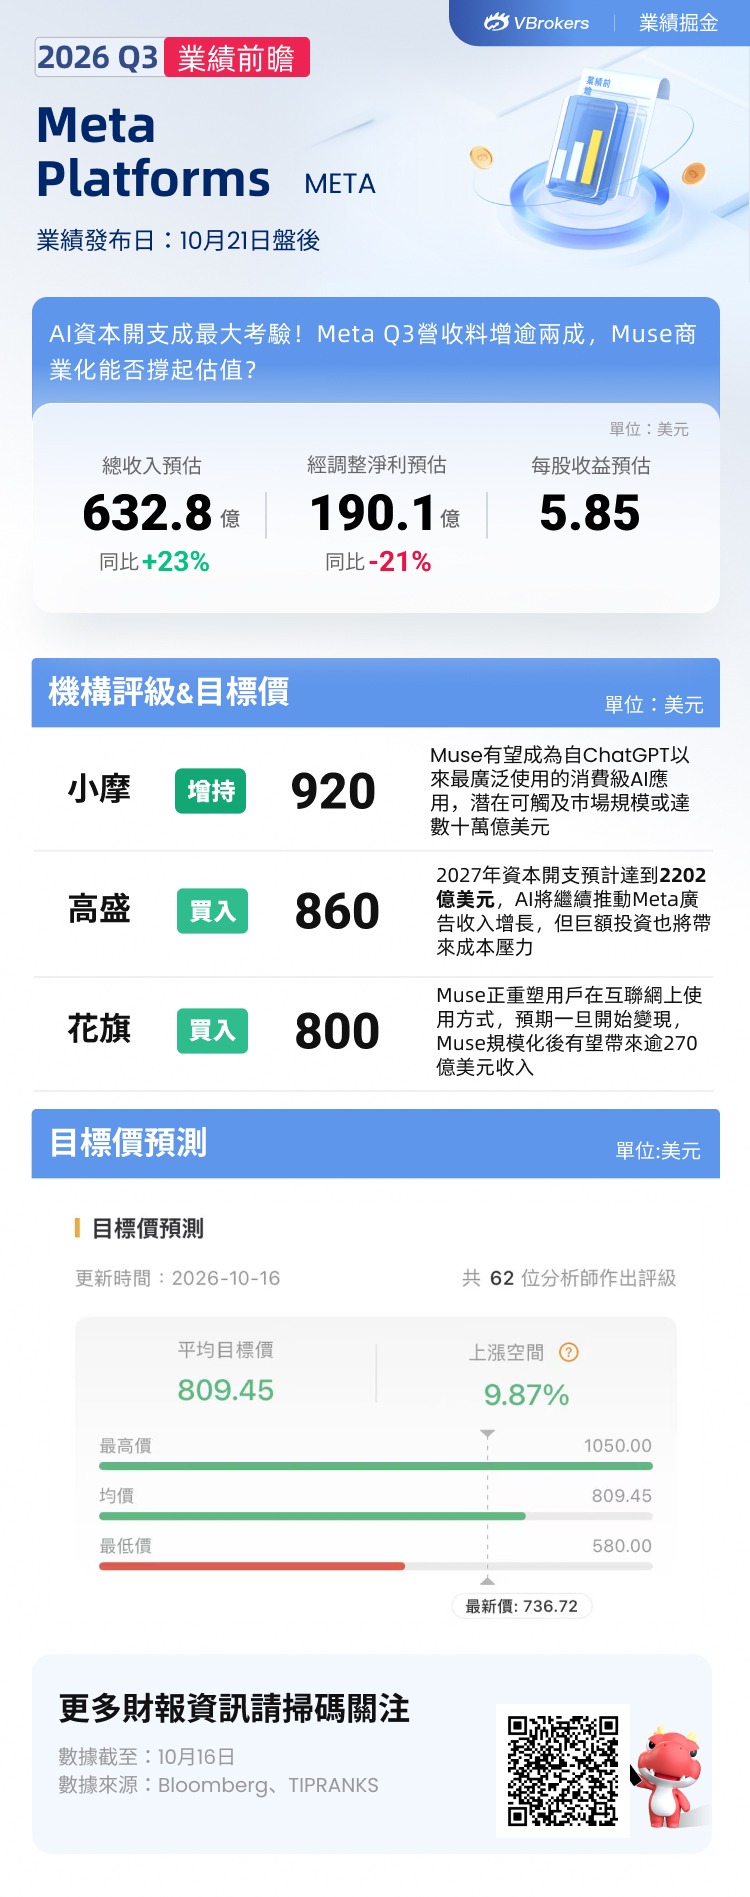
Meta此前给出的Q3营收指引为610亿至640亿美元,根据彭博最新Q3预期:
- 营收预计达632.8亿美元,同比增长23%;
- 调整后净利润190.1亿美元,同比减少21%;
- 调整后每股收益预计为5.85美元;
随着Muse热潮持续升温,Meta股价自8月低点以来强势反弹,本次财报能否为股价冲击新高带来关键催化? 發仔将带来最新大行观点及研判:
Muse引爆AI行情!Meta近期有哪些关键催化?
- 小摩:Muse潜在可触及市场规模或达数十万亿美元!
如果说今年上半年Meta的核心增长逻辑仍是AI赋能广告,进入第三季度,公司开始尝试在广告业务之外,建立新的AI商业化增长引擎。9月8日,Meta正式推出个人AI智能体Muse。对此,市场反应相当热烈!Meta于整个九月累升近27%,创下2022年11月以来最佳月度表现。
数据显示,截至9月30日,Muse推出约三周便突破500万次累计下载量。小摩指出,Muse有望成为自ChatGPT以来最广泛使用的消费级AI应用,潜在可触及市场规模或达数十万亿美元。
- Meta发布美国最强开源大模型!
除此之外,Meta围绕AI又有一项重要进展:10月15日,Meta发布“美国最强开源大模型”Muse Spark Open。该模型总参数量达8160亿,支持100万Token上下文窗口,主攻编程与智能体任务。
根据Meta自己公布的测试结果,与市场上前沿开源模型进行比较,Muse Spark Open在工作流程、工具调用、知识推理、知识可靠性,以及复杂视觉推理和图像事实问答这6项测试中排名第一。
广告、Muse与资本开支三大看点!哪些数据将左右Meta表现?
对于Meta本次财报,多家大行已提前作出研判:核心广告业务有望延续强劲增长,Muse打开长期收入空间,但基础设施建设及AI运营成本的上升,可能继续压制盈利能力。具体而言,三大业务方向值得关注:
- 广告增长还能持续多久?机构预计Q3核心广告收入同比增长25%
广告业务仍是Meta当前最重要的收入支柱,也是公司持续投入AI基础设施的资金来源。Meta管理层此前披露,其AI驱动的广告解决方案年化收入规模已超过750亿美元,使用生成式AI广告创意工具的小企业数量则超过900万家。此外,广告排序模型的优化推动Facebook广告点击量提升8.3%,转化量提高15.7%,显示AI投入已经开始对核心广告业务产生实际贡献。
对此,有机构认为,Meta第三季度核心广告收入同比增长25%。高盛同步看好,称Meta有望持续受益于AI驱动的行业长期增长趋势,推动核心广告收入增速保持在行业平均水平之上。
本次财报除了关注广告收入规模,还需要留意广告展示量和平均价格能否继续同步增长,以及WhatsApp、Messenger等商业消息服务能否提供更多增量收入。
- Muse能否成为第二增长引擎?花旗预计2030年收入或超270亿美元
相较于已经建立成熟商业模式的广告业务,Muse无疑是Meta目前最具想象空间的新业务。花旗预计,到2030年,Muse有望为Meta贡献超过270亿美元收入。该行认为,个人AI智能体未来可能成为用户进入互联网的重要入口,并通过订阅及交易相关服务建立新的商业模式。
但大摩则对Muse的商业化时间表更加谨慎。大摩认为,Muse当前的重点仍应是扩大用户规模、提高使用频率,而非急于实现盈利。 订阅收入短期贡献可能有限,交易相关商业模式预计要到2027至2028年才有望逐步形成规模。
与此同时,亚马逊等平台对Muse访问权限的限制,也使智能体交易商业模式面临更多不确定性。由于Muse直到9月才正式推出,而Wonder系列模型更是在第三季度结束后发布,其对本季度业绩的直接贡献预计仍然有限。市场更关注管理层会否披露Muse用户规模、使用频率、付费转化及未来商业化时间表。
- AI越投越多!2027年资本开支或达2500亿美元
资本开支可能是Meta本次财报最重要的变量。回顾第二季度,Meta公司将全年资本开支指引区间收窄并上调下限,由此前的1250亿至1450亿美元调整为1300亿至1450亿美元。随着今年接近尾声,市场除了关注Meta会否进一步上调全年资本开支指引,也开始将目光转向2027年的AI投资规模。
富国银行则预计,Meta在2027年的资本开支或进一步攀升至约2500亿美元,运营费用预计达2100亿至2150亿美元,高于当时市场约2020亿美元的预期。该行认为,随着AI基础设施投入持续增加,而Muse商业化收入尚未充分兑现,2027年可能成为Meta新一轮投资周期中的盈利低谷。
对于Meta而言,核心广告业务仍具备较强的现金创造能力,但随着AI投入规模不断扩大,市场正更加关注这些投资能否带来可衡量的回报。
机构观点速览!小摩上看Meta至920美元,高盛称广告收入将继续增长
- 小摩:上调Meta目标价至920美元,重申“增持”评级
摩根大通发表报告指,Muse势头持续增强,重申Meta“增持”评级,并将目标价由820美元上调至920美元。该行指出,随着数以千万、甚至数以亿计企业在Muse上拥有自身代理,互动将更多透过代理对代理进行,Meta可按抽成或佣金模式变现,类似现时广告变现方式。
- 高盛:AI将继续推动Meta广告收入增长,但巨额投资也将带来成本压力
高盛将Meta目标价从725美元上调至860美元,维持“买入”评级。该行预计,Meta第三季度营收同比增长24.3%,2027年营收达3126.23亿美元。2027年资本开支预计达到2202.15亿美元,同比增长54.1%,较市场共识高13.1%。高盛认为,AI将继续推动Meta广告收入增长,但巨额投资也将带来成本压力。
- 花旗:重申Meta为互联网首选股,目标价800美元
花旗指出,Muse正重塑用户在互联网上浏览、搜寻、比较及交易的方式,通过为用户节省时间及金钱并提升生产力,逐步成为用户日常使用工具。预期一旦开始变现,估计Muse对在线交易总额(TTV)将贡献约1,680亿美元,按5%佣金率计首年交易收入达约80亿美元。花旗维持Meta为互联网板块首选,重申“买入”评级及目标价800美元。
- Truist:上调Meta目标价至华尔街最高的1000美元,看好Muse强劲势头
Truist Securities将Meta Platforms的目标价从763美元上调至1000美元,与富国银行并列华尔街最高,维持“买入”评级,理由是该公司旗下Muse AI智能体的早期应用势头强劲。
分析师在远期预测中新增了Muse的业绩贡献,基准情景下预计到2030年Muse将带来285亿美元的增量收入。他预计Meta Platforms第三季度营收将达到639亿美元,同比增长25%,处于管理层610亿至640亿美元指引区间的高端,也略高于市场普遍预期的633亿美元。
Meta绩后或现±7.2%波动!押注大波动可关注反向铁鹰期权策略
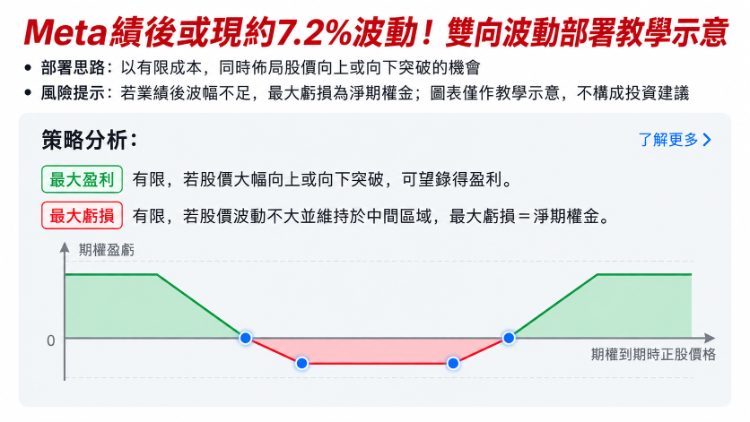
据期权市场定价,Meta本次财报前后股价预期波幅约7.2%。考虑到Meta过去四次财报后股价均出现较大幅度波动,投资者可关注反向铁鹰策略,以较低成本布局双向波动,无需提前判断股价涨跌方向。具体而言:
- 同时:买入META 261023 P 690 +卖出META 261023 P 680 ;买入META 261023 C 780 +卖出META 261023 C 790
- 策略目的:押注财报后股价出现超预期的大幅波动,无论上涨或下跌均有获利机会;若波幅不足,可能因时间价值损耗及隐含波动率回落而亏损,最大亏损为支付的全部权利金。
风险提示
- 以上期权示例仅作为策略逻辑推演,不构成投资建议。投资者应根据自身风险承受能力审慎决策,独立承担交易风险。
- 期权交易存在时间价值损耗、隐含波动率大幅波动及流动性风险,极端行情下可能出现买卖价差扩大、平仓困难的情况。
- 财报、重大消息等事件可能引发标的价格跳空,导致策略直接触及亏损区间。
相关投资标的
Meta即将迎来Q3财报,其广告收入、Muse用户进展和资本开支指引可能成为影响股价表现的重要因素。除了Meta正股,还可关注下列相关ETF:
代码 |
标的名称 |
入选理由 |
Roundhill Magnificent Seven ETF |
覆盖美股“七巨头” |
|
两倍做多Meta ETF |
杠杆做多Meta,放大上涨收益 |
|
一倍做空Meta ETF |
捕捉下跌机会 |
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
港股周报 | AI交易遭重锤!恒科跌逾2%逼近4100点,硬件股全线重挫;韩股掀“救市”风暴,海力士杠杆ETF暴跌逾45%;Q3财报有惊喜?美团逆势涨近6%

一周财经日历 | 宁德时代、SpaceX、特斯拉、Meta!重磅财报接踵而至;中国将公布第三季GDP数据,港股下周一休市一日
财报前瞻 | 股价反弹20%!特斯拉Q3净利料降13%,“飞天”Roadster惊艳首秀,马斯克能否再放大招?
美股前瞻 | Roadster震撼市场!特斯拉盘前一度大涨逾5%;CoreWeave获黄仁勋力挺!但创始人已套现33亿美元
港股概念追踪 | 苹果智能在华获批!库克称10月底推测试版,关注果链投资机遇(附概念股)
估值降低至1.5万亿美元?Anthropic上市又有新传言,美政府官员呼吁暂缓IPO
华盛早报 | 美芯片股深V反弹!美联储“三把手”料2027年无需加息;腾讯拟发债净筹约57亿美元扩张AI投资


