原创精选> 正文
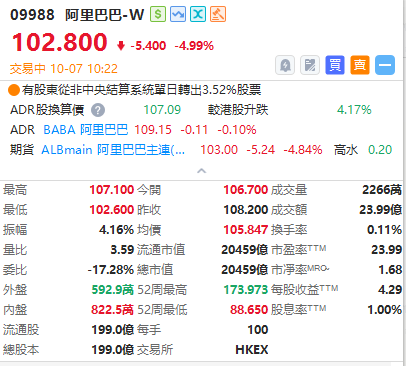
港股异动 | 阿里巴巴-W短线跳水跌近5%,报102.8港元;机构削目标价并指预测市盈率低于过去10年平均值
2026-10-07 10:23
华盛资讯10月7日讯,阿里巴巴-W短线跳水跌近5%,报102.8港元。机构削目标价并指预测市盈率低于过去10年平均值。
消息面上,东亚证券新近发布研报,将阿里巴巴目标价由156港元调低3.8%至150港元,维持“买入”评级。
东亚证券表示,看好阿里巴巴的中长期发展。该公司正由传统电商平台龙头,逐步转型为由「电商现金流」与「全栈AI」双引擎驱动的科技企业。随着大模型、自研芯片及云端基建同步推进,公司的企业级AI竞争力有望持续巩固。较早前配股集资所得将全数投入全栈AI布局,该机构认为,这属于支持未来增长的策略性融资,而非反映资金压力。虽然电商业务短期增长仍较疲弱,但即时零售的单位经济效益持续改善,核心业务有望逐步企稳。
不过,目前,阿里巴巴未来12个月预测市盈率为14.1倍,低于过去10年的平均值(18.6倍),亦较欧美上市的AI云企业仍存在大幅折让。随着国策持续支持AI产业发展、AI应用场景增加,集团云及模型即服务(MaaS)业务之估值料尚有上调空间,加上旗下平头哥芯片业务具分拆上市憧憬,支持集团估值向上修复。因此,东亚证券给予阿里巴巴2027财年目标市盈率为23倍,另外新增集团2027财年每股经调整盈利为5.4人民币。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
华盛早报 | 美联储纪要偏鹰!年内或再加息一次;段永平"卖put"逆势布局腾讯;恒科成分股将扩容至50只

受惠AI热潮,三星电子Q3营业利润首次突破100万亿韩元,暴增近8倍;销售额为195.00万亿韩元
美联储纪要披露:7月联合干预支撑日元系财政部行动 未动用央行资金
美银Cabana认为美联储面临两难抉择:要么加息 要么美债收益率飙升
SpaceX拟举债400亿美元采购英伟达芯片,其股价应声下跌
美股前瞻 | 美债收益率攀升压制期指!市场静候联储局会议纪要;SpaceX将融400亿美元买英伟达芯片;英特尔将继续参与Terafab项目
10月7日外盘头条:Anthropic扩大先进AI模型访问权限 Meta和沃尔玛制定个人代理协议 法国25万人参加抗议活动
Meta推出Muse利好AMD,AI浪潮重心转向个人智能代理
风险及免责提示:以上内容仅代表作者的个人立场和观点,不代表华盛的任何立场,华盛亦无法证实上述内容的真实性、准确性和原创性。投资者在做出任何投资决定前,应结合自身情况,考虑投资产品的风险。必要时,请咨询专业投资顾问的意见。华盛不提供任何投资建议,对此亦不做任何承诺和保证。


