原创精选> 正文
美股盘前 | 三大股指期货齐升;业绩股走势分化,甲骨文劲升逾5%,Adobe跌逾2%;3倍做多韩国ETF升逾7%
2026-09-11 16:09
- 甲骨文(ORCL) 0
- Adobe(ADBE) 0
- SK海力士(SKHY) 0
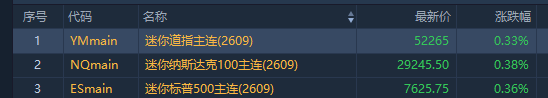
华盛资讯9月11日讯,周五美股盘前,美股三大期指普升,道指期货 $YMmain 升0.33%,纳指期货 $NQmain 升0.38%,标普500指数期货 $ESmain 升0.36%。
业绩股走势分化,甲骨文劲升逾5%,AI豪赌迎来回报;Adobe跌逾2%,Q4指引不够“惊喜”。
3倍做多韩国ETF升逾7%, $EWY升逾2%,SK海力士升逾1%。
部分中概股走高,蔚来、小鹏集团升约2%,贝壳升逾1.7%,金山云、理想汽车升逾1%。
相关资讯
- 甲骨文AI豪赌迎来回报!Q1业绩超预期、云基础设施业务营收猛增121% RPO冲上6640亿美元
消息面上,甲骨文盘后发布2027财年第一财季报告(2026年6月1日至8月31日),实现营业总收入达193.45亿美元,同比增长30%,净利润46.79亿美元,同比增长60%。营收与净利润增长均超市场预期。云业务依然是增长主力,第一财季总云营收116.07亿美元,同比增长62%,其中云基础设施营收同比增长121%,达到73.88亿美元,实现三位数增长。经营现金流净额为231.03亿美元,同比增长184%。订单储备也在快速累积,甲骨文剩余履约义务较此前增加2090亿美元,总规模达到6640亿美元,显示出客户需求的强劲。甲骨文给出业绩指引显示,第二财季总营收预计同比增长30%到34%,全年总营收至少达到900亿美元。
- Adobe三季度营收、利润双双超预期,AI驱动月活用户突破10亿,Q4指引不够“惊喜”
Adobe第三财季营收达67.6亿美元,同比增长13%,高于分析师平均预期的67亿美元;非GAAP调整后每股收益为6.13美元,超出市场预期的6.08美元。公司将全年调整后EPS指引区间上调至24.45至24.50美元,并小幅提高全年营收目标上限。但第四财季营收指引略低于分析师预期,盘后股价下跌约2%。
- 摩根大通首次覆盖SK海力士ADR:较美国同行折价20%,当前估值非常便宜
摩根大通首次覆盖SK海力士美国存托凭证(ADR),给予超配评级,目标价245美元,较当前股价185.55美元隐含约32%的上行空间。摩根大通认为,AI驱动的存储器上行周期将持续5年以上,SK海力士凭借HBM技术领导地位与长期供应协议(LTA)锁定的盈利能见度,具备显著的估值重估潜力。摩根大通分析师Jay Kwon在报告中指出,SK海力士 ADR目前较美国同行美光折价约20%,这一差距难以从基本面角度得到合理解释——SK海力士在DRAM利润率、绝对规模及HBM执行力上均与美光相当甚至更优。摩根大通预计,随着ADR上市带来的全球投资者准入改善、流动性提升及信息披露频率提高,这一估值折价将逐步收窄。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
一图看懂 | 华夏富时港股高息ETF开启申购!入场门槛为1000港元

美股前瞻 | 联储局再传“鹰声”!美债收益率应声走高,纳指期货跌近1%;中美第八轮经贸磋商达成多项共识;Meta全面押注个人Agent
一周财经日历 | 影响加息大事!9月大小非农数据重磅登场;美光、希音齐放榜!景旺电子、欢创科技等5只新股下周上市
Q4净利或狂飙逾1000%!美光能否交出”炸裂“财报?三大焦点将影响股价走向
休市提醒:中秋假期来临,港股9月25日(周五)正常开市
华盛早报 | 强劲PMI催高加息预期!纳指回调1%;美财政部拟再回购60亿美元长债;SpaceX总裁套现逾5200万美元
美股前瞻 | 特朗普最新调仓曝光!抛售微软,买入英伟达;Meta科技盛会重磅来袭;高盛、德银齐看多:标普500将冲刺8000点
特朗普将亮相联大:聚焦伊朗 密集会见多国领导人 计划与丹麦签署协议


