原創精選> 正文
港股周報 | 科網股周內重挫!科指一度跌破3500點,網易暴跌19%,騰訊控股跌超11%;AI硬件股遭遇拋售潮!天數智芯跌逾32%
2026-11-21 16:05
- 恆生指數系列季度檢討出爐,寧德時代、中際旭創、長飛光纖光纜、建滔積層板等獲納入
- Anthropic上市未能緩解AI相關憂慮,天數智芯跌逾32%,瀾起科技跌逾23%,南方兩倍做多三星跌逾22%
- 中概股績后周內集體重挫!網易暴跌19%,騰訊控股大跌超11%,阿里巴巴跌近8%
- 創近半年新低!聯想集團績后周內累跌7%,AI服務器訂單儲備超5000億
- 康方生物周內暴跌近31%,依沃西單抗美國上市遭拒
一、一周大盤迴顧(11.16-11.20)
投資者對AI浪潮的擔憂在本周最終演變成一場全面的拋售,周線上看:
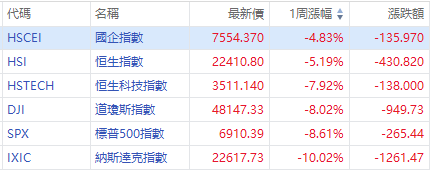
- 港股方面,恆生指數全周累計下跌5.19%,報收22410.80點;恆生科技指數累計下跌7.92%,報收3511.14點;國企指數累計下跌4.83%,報收7554.37點。
- 美股方面,道指本周累跌8.02%,標普累跌8.61%,納斯達克綜合指數累跌10.02%。
- A股方面,本周上證指數跌2.77%,報3533.79點;深證成指跌6.49%,報10256.39點;創業板指跌8.82%,報2212.13點。
- 其他市場,以科技股為主的臺股遭遇新一輪拋售,臺灣加權指數本周累計跌約17%;KOSPI下跌7.9%,日經225指數跌逾7%。
- 「恐慌指數」標普500波動率指數( $VIX )周內暴漲85%報35.89點,一度觸及40.03點,上一次達到這一水平還是在去年4月份。
南向資金本周累計淨買入164.99億港元,相較上周流入的118.68億港元,資金面進一步回暖。盤面上,本周港股跌勢加重,恆指累跌5.19%。近4個交易日,伴隨大市走弱,南向資金流入勢頭反而強化。
個股方面,近7天南向資金:
大幅淨買入:騰訊控股77.46億港元;中芯國際24.89億港元;華虹宏力11.56億港元。
大幅淨流出:阿里巴巴-W16.97億港元;中國海洋石油7.01億港元。
二、市場熱點回顧
- 恆生指數系列季度檢討出爐,恆生科技指數新增20只成份股
恆生指數公司公佈截至2026年9月30日的恆生指數系列季度檢討結果。恆生指數成份股沒有變動,成份股數目維持95只。此次指數調整將於12月7日及12月14日起分批生效。
- 恆生中國企業指數納入MiniMax、智譜,剔除中國郵政儲蓄銀行、申洲國際集團。
- 恆生綜合指數新增5只成份股,分別為立訊精密、中際旭創、歡創科技、MOMENTA-W及納真科技。
- 恆生科技指數新增20只成份股,包括ASMPT、匯聚科技、建滔積層板、瑞聲科技、立訊精密、勝宏科技、禾賽科技、英諾賽科、海致科技集團、中際旭創、迅策、寧德時代、金山雲、壁仞科技、瀾起科技、長飛光纖光纜、雲知聲、萬國數據及優必選。從調整后的權重來看,新增20只成份股的合計權重約為10.4%。其中,寧德時代權重超過2%,為最大單一新增個股。
- Anthropic上市未能緩解AI相關憂慮,亞洲芯片股遭遇拋售
儘管Anthropic成功上市,但芯片相關股票仍跌勢不知。AI行業近期頻頻出現令其長期前景蒙上陰影的動態。美國中期選舉后的監管風險,以及英偉達首席執行官黃仁勛突然離職的消息,加劇了市場對於企業鉅額支出及其變現前景的擔憂。港股AI硬件板塊周內集體重挫:
- 存儲板塊,瀾起科技跌逾23%,南方兩倍做多三星跌逾22%,南方兩倍做多海力士跌逾19%,兆易創新跌逾18%;
- 光通訊概念,匯聚科技跌逾22%,海光芯正、長飛光纖光纜跌逾18%,中際旭創跌逾16%;
- PCB概念,鼎泰高科跌逾34%,廣合科技跌逾23%,大族數控、勝宏科技、建滔積層板跌逾13%;
- GPU概念,天數智芯跌逾32%,壁仞科技跌逾7%。
- 美國行業協會拉響警報:全球電路板短缺危機正在蔓延
全球電子產業正面臨印刷電路板(PCB)的嚴重短缺。總部位於美國的全球電子協會(Global Electronics Association)在預警報告中指出,這種零部件幾乎存在於所有含有電子元件的消費產品中,其供應缺口可能對全球經濟造成廣泛影響。
- 外交部:中俄美三國元首將就事關全球和平的重要問題深入交換意見
外交部發言人郭嘉昆主持例行記者會。有記者就中俄美元首會晤提問。郭嘉昆表示,中方此前已經介紹了中俄美元首深圳會晤的有關安排,三國元首將就事關全球和平的重要問題深入交換意見,我們會及時發佈會晤的相關消息,請大家保持關注。此前,外交部宣佈,11月19日,中國國家主席將同俄羅斯總統普京、美國總統特朗普在深圳舉行中俄美元首會晤。
三、公司熱點回顧
- 阿里周跌近8%,季度業績全面超預期,淨利同比大增213%
阿里巴巴財報顯示,截至2026年9月30日的季度核心業績全面超預期:收入2715.19億元,同比增長10%;調整后EBITA達326.36億元,同比增長260%;淨利潤同比增長213%至644.20億元,主要受投資淨收益增加及經營利潤改善推動;非公認會計准則淨利潤同比增長92%至199.09億元。
在強勁的AI需求驅動下,阿里雲外部商業化收入同比增長64%,經調整EBITA同比增長121%,EBITA利潤率同比增長14.5%,超出市場預期。
- 業績不及預期!騰訊控股周內放量大跌超11%,跌破350港元,創2024年8月以來新低
騰訊控股2026年第三季度營收2073.4億元,同比增長8%,低於市場預期;經營利潤591.5億元,同比下降7%,大幅低於市場預期;調整后淨利潤665.2億元,同比下降6%。騰訊AI投入持續加大,三季度資本開支達814.3億元,遠高於預期,受算力採購預付款影響自由現金流為-691億元。
業績公佈后,摩根士丹利稱,更高的人工智能投資將對騰訊的短期盈利施加壓力,將公司目標價下調近13%至480港元。
- 網易周跌逾19%,Q3業績低於預期
網易周內跌逾19%報154.00港元,股價創2025年4月以來新低。網易業績顯示,第三季度實現淨收入278.5億元,同比下降1.8%,且低於預期的303.8億元;毛利潤190.5億元,同比增長4.8%,但低於預期的210.2億元;經調整每股ADS持續經營淨收益14.21元,低於預期的16.36元。
- 百度周內跌近14%,Q3總營收308億元,AI雲基礎設施收入同比增長94%
百度2026年第三季度財報顯示,總營收308億元,百度一般性業務收入250億元,同比增長1%,超出市場預期;AI業務收入132億元,佔百度一般性業務收入53%,已連續三季佔比過半。本季度,AI雲基礎設施收入同比增長94%,較上一季度50%的同比增速顯著加快。
- 快手-W周內跌逾21%!野村指疲弱廣告業務及沉重AI投資或繼續拖累利潤
快手-W第三季度業績顯示,2026年第三季度,快手總收入達到316億元,經調整淨利潤為7.9億元,經調整EBITDA達39億元。用户方面,快手應用平均日活躍用户達到4.17億,平均月活躍用户達到8.19億,創歷史新高。野村指疲弱廣告業務及沉重AI投資或繼續拖累利潤。
- 京東集團-SW:第三季度歸母淨利潤為65.03億元 同比增長23.26%
京東集團-SW公佈2026年第三季度業績,收入為人民幣3,096億元,同比增加3.5%。歸屬於公司普通股股東的淨利潤為人民幣65.03億元,同比增長23.26%;每股基本收益2.42元。
- 創近半年新低!聯想集團績后周內累跌7%,AI服務器訂單儲備超5000億
聯想集團上半財年收入同比增長46%至572億美元,淨虧損12.48億美元。經調整后,上半年公司調整后淨利潤同比增長170%至24.36億美元。二季度AI服務器營收同比增長超過300%,儲備訂單進一步擴大至800億美元,環比增長48%,AI服務營收也實現三位數同比增長。
- 小鵬汽車:Q3營收超預期、Q4指引遠超預期;CEO稱明年Q1首批量產機器人開啟商用
小鵬集團:第三季度營收242.8億元,預估227.3億元;淨利潤-8.7億元,市場預期-10.17億元;毛利率18.9%,預估18.6%。預計2026年第四季度汽車交付量為16.9萬至17.4萬輛,同比增長約45.38%至49.68%;預計總收入為304億元至318億元,同比增長約36.61%至42.90%。
- 康方生物周內暴跌近31%,依沃西單抗美國上市遭拒
康方海外合作伙伴Summit公告稱,收到美國FDA針對依沃西單抗(AK112,PD-1/VEGF雙抗)聯合含鉑化療上市申請的完整回覆函(CRL),該申請未獲批,目標適應證為EGFR-TKI治療后進展的非鱗狀非小細胞肺癌。
- 騰訊音樂-SW:Q3總收入89.4億元,同比增長5.6%,略遜預期但盈利端超預期
- 名創優品:三季度營收66.25億元,國內增29.6%、海外僅增1.7%
- 小馬智行-W:三季度收入同比增加75.2%至4460萬美元,自動駕駛出行服務收入飆升165%
- 贛鋒鋰業:擬以2億元—4億元回購公司股份
- 勝宏科技:擬1.5億元至3億元回購公司股份
四、下周新股、財報預告及重要經濟數據
港股新股消息:本周「核藥第一股」先通醫藥-B已結束招股,華盛數據統計,截至發稿錄得逾3800倍認購。預計將於23日(下周一)暗盤交易,24日正式上市;以及中旅港澳將以介紹形式上市;此外,「餃子第一股」袁記食品集團通過聆訊。
財報方面,港股下周可以關注重磅登場的小米集團-W、美團-W,還可關注中國旺旺、嗶哩嗶哩-W、阿里健康、希音-W、金山軟件、理想汽車-W等;
下周重要經濟時間及數據:
| 日期 | 重點經濟數據 | 重點經濟事件 |
| 11月23日(周一) |
|
|
| 11月24日(周二) |
|
|
| 11月25日(周三) |
|
|
| 11月26日(周四) |
|
|
| 11月27日(周五) |
|
|
港股財報 |
|
| 日期 | 當日 |
| 11月23日(周一) | 中國旺旺、塗鴉智能-W |
| 11月24日(周二) | 小米集團-W、嗶哩嗶哩-W、周大福、阿里健康、同程旅行、知乎-W、金山雲 |
| 11月25日(周三) | 希音-W、理想汽車-W、波司登、金山軟件 |
| 11月26日(周四) | 六福集團 |
| 11月27日(周五) | 美團-W、中國燃氣 |
以上就是本周港股覆盤,祝您周末愉快!
下周大事件詳情請看:一周財經日曆 | 影響加息大事!美國10月核心PCE下周公佈;小米、美團業績壓軸登場;美股因感恩節休市1.5日
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
一周財經日曆 | 影響加息大事!美國10月核心PCE下周公佈;小米、美團業績壓軸登場;美股因感恩節休市1.5日

財報前瞻 | 小米Q3利潤恐腰斬!高盛、大摩、巴克萊齊看盈利修復,「最難季度」即將過去?
Anthropic首日上演過山車行情!10只槓桿ETF、股票期權下周一同步登場,能否再掀一輪行情?
丘盛一籌 | 業績爆喜難掩內憂!英偉達5180億美元豪賭供應鏈,鉅額算力擔保埋雷
華盛早報 | Anthropic首秀飆升17%!市值居美股第十一;美股衝高回落,三大指數跌超2%;恆科、科指季檢結果今日揭曉
新股首日 | Anthropic飆漲26%!晉級史上規模最大IPO,市值超1.37萬億美元
一圖看懂 | 拼多多Q3淨利295億元超預期!投資收益下降逾三成,現金及等價物超4550億元


