熱門資訊> 正文
暴跌20%!AMD突然被做空,果然還是輪到蘇姿豐了
2026-11-21 10:13
AI芯片圈的風暴,從英偉達一路蔓延到了AMD。黃仁勛剛剛倉促離場,英特爾的陳立武身陷股東集體訴訟,市場還沒消化完這一連串衝擊,做空機構Hunterbrook Capital一紙報告,直接把AMD推上風口浪尖,蘇姿豐站到了聚光燈下。
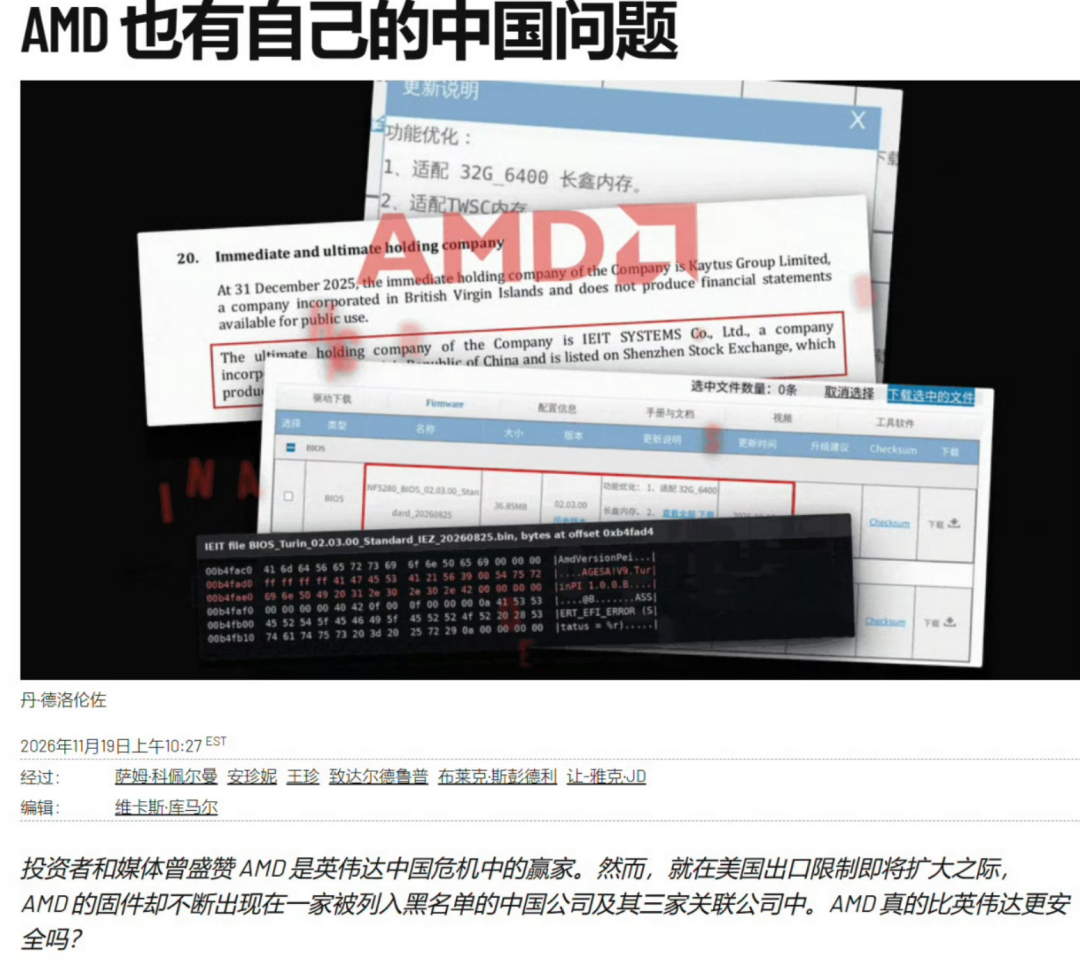
當地時間11月19日,Hunterbrook高調發布做空報告,並同步披露已建立AMD空頭頭寸。
當天AMD盤中最大跌幅超過11%,最低觸及470.56美元,收盤大跌7.72%,報489.19美元。
這還只是開始。11月20日,AMD繼續跳水,收盤暴跌13.25%,報424.39美元,兩個交易日累計跌去近20%。
11月20日的美股,是一場全面的潰退。
納斯達克綜合指數暴跌5.28%,報22617.73點,抹去年內全部漲幅,全周累跌10.02%;科技股純度更高的納斯達克100指數單日大跌5.61%,較10月紀錄高點回落約20%,步入技術性熊市。恐慌指數VIX收漲26.2%,報35.89,盤中一度衝上40.03,為今年4月以來首次。
芯片與AI板塊是重災區。
費城半導體指數單日重挫10.73%,全周累跌17.13%,30只成分股全軍覆沒:英偉達暴跌14.01%,連續第七個交易日下跌,全周累跌近23%,創2008年10月以來最大單周跌幅,市值回落至3.03萬億美元,被谷歌反超,與AMD領銜跌幅榜第一、第二。
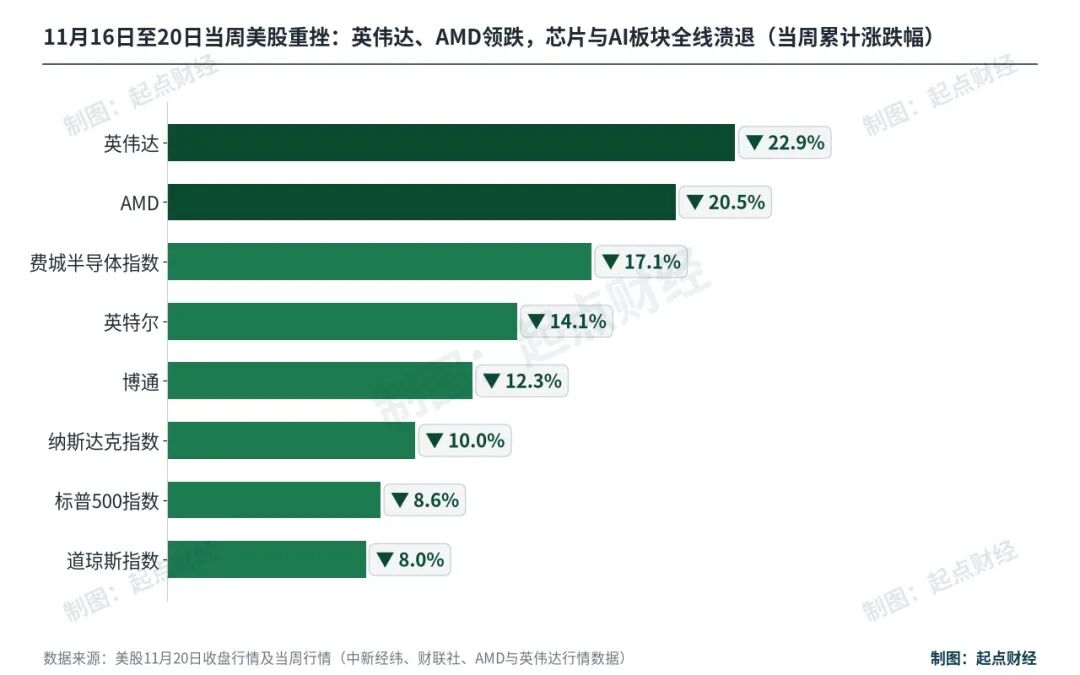
11月16日至20日當周美股重挫
兩條指控:一條戳財務模式,一條戳出口合規
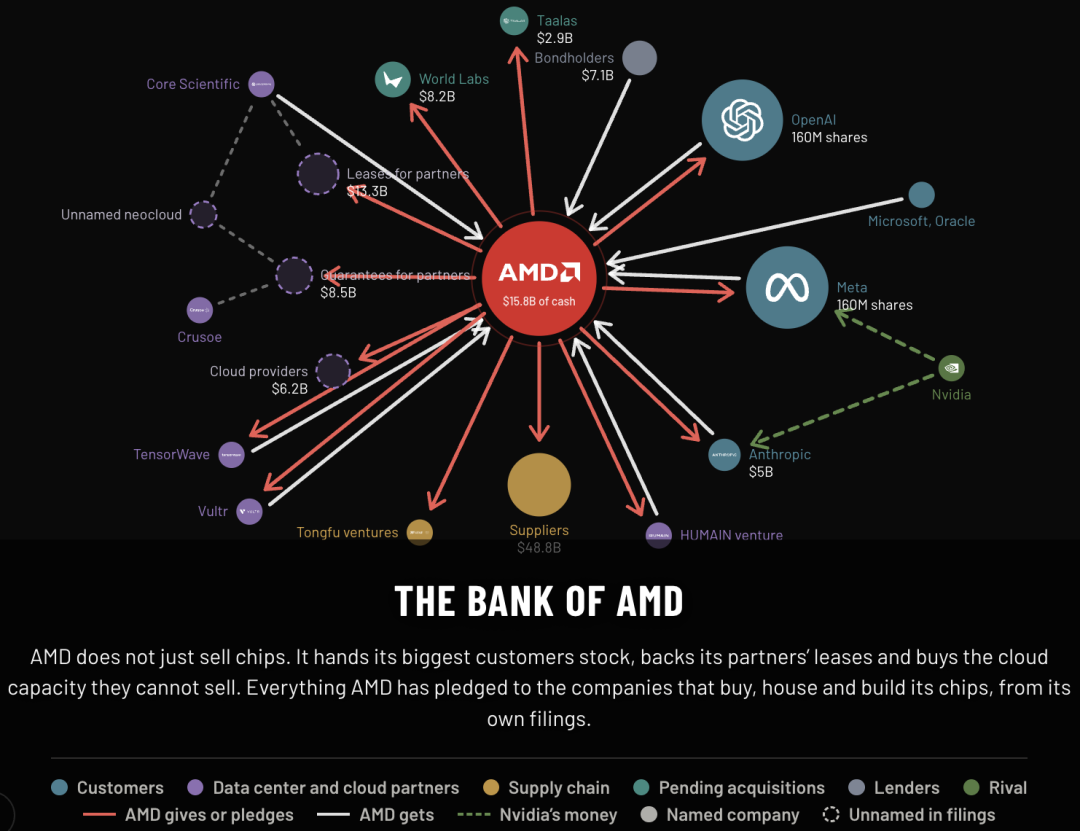
Hunterbrook將AMD比作「銀行」 圖片來源:Hunterbrook
Hunterbrook這次出手,實際上是兩份報告配合。
旗下調查媒體Hunterbrook Media主攻中國業務合規,同屬一個體系的刊物The Bear Cave主攻客户融資結構,兩條指控精準踩在市場當下最敏感的兩根神經上。
第一條是備受爭議的循環交易與客户融資兜底。
報告測算,AMD正在通過股權承諾、租賃擔保、雲容量兜底、股權投資等方式,為採購自家AI芯片的下游客户提供資金支持,相當於借錢給客户買芯片,短期推高賬面訂單。
報告亮出的數據極具衝擊力:
AMD向OpenAI和Meta合計授予最多3.2億股認股權證,行權價僅0.01美元,按11月17日收盤價測算參考市值約1611億美元;
為客户和合作夥伴提供的信用支持約280億美元,包括133億美元數據中心租賃義務、85億美元擔保和62億美元雲算力承諾,其中擔保金額三個月內翻倍;
與經營相關的無條件承諾從2025年底的122億美元,九個月內飆升至488億美元;
另有51億美元股權投資承諾和111億美元以股票支付的待收購款。
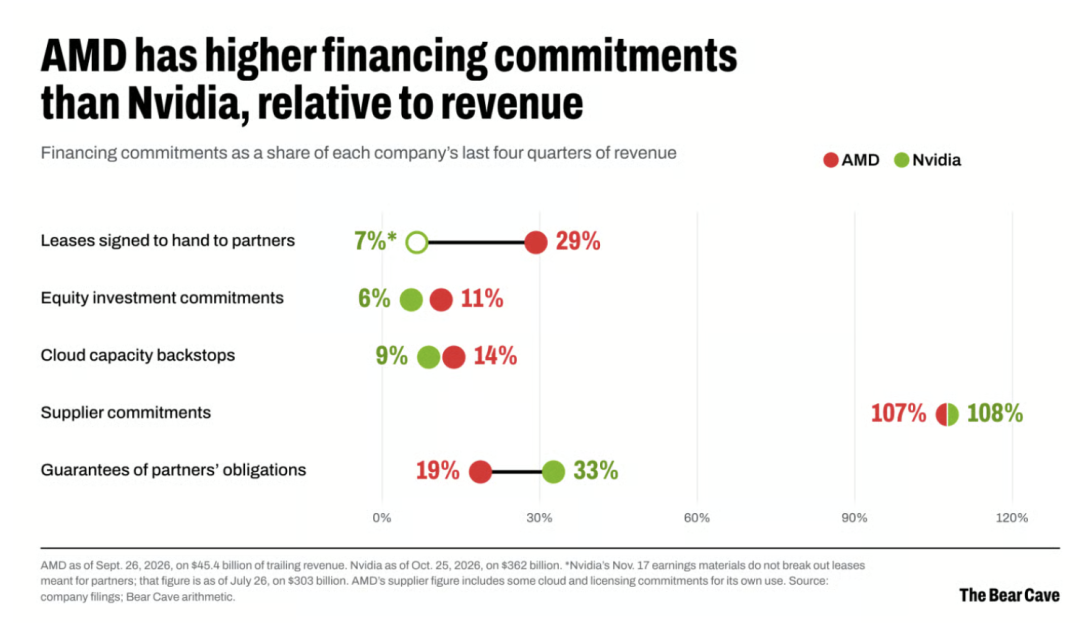
AMD與英偉達融資承諾對比圖 圖片來源:Hunterbrook
而AMD賬面現金及短期投資只有158億美元,總債務則從年初的33億美元升至71億美元。
報告直言,如果説英偉達是AI行業的中央銀行,AMD更像AI界的硅谷銀行,承擔了類似的客户融資風險,卻沒有英偉達的利潤率和定價權。
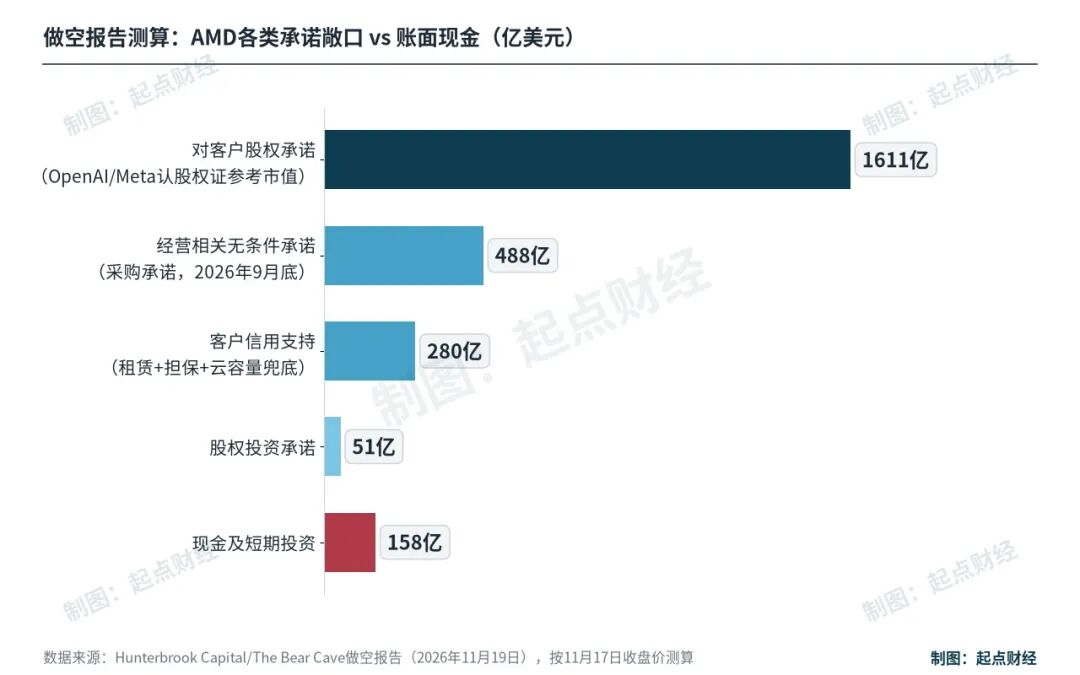
AMD承諾敞口與現金對比
第二條是和中國業務綁定的出口合規風險,也是最具殺傷力的敍事。
報告將矛頭對準浪潮信息旗下IEIT Systems,這家企業2025年3月被美國商務部列入實體清單。
Hunterbrook稱,IEIT在被列清單之后仍集成至少六個新版AMD固件,最近一次更新在2026年10月。
順着這條線索,機構扒出三家關聯主體:
國內的Maginfra、新加坡的Kaytus、美國加州的Aivres,這些平臺使用的AMD固件與IEIT版本相似度高達99.94%。
其中Kaytus審計文件顯示其最終控股方就是浪潮信息,而Aivres至今仍在AMD官網的Instinct AI加速器合作伙伴名單里。
報告同時點明AMD的中國敞口:
2025財年,AMD來自中國大陸及香港客户的收入77.5億美元,佔總營收22.4%,顯著高於英偉達同期9.1%的佔比;
AMD大部分芯片封裝測試依賴通富微電控股的合資工廠,2025年採購服務金額約20億美元;
此外還有來自早年海光合資項目的授權收入。
時機上也充滿巧合:
報告發布當天,美國商務部針對新加坡、馬來西亞、印尼、泰國和巴西的先進芯片及服務器出口許可新規正式生效;同日,美國眾議院外交事務委員會公佈數據,英偉達和AMD相關企業累計申請對華出口約340萬顆AI芯片,其中超過87.9萬顆獲批。
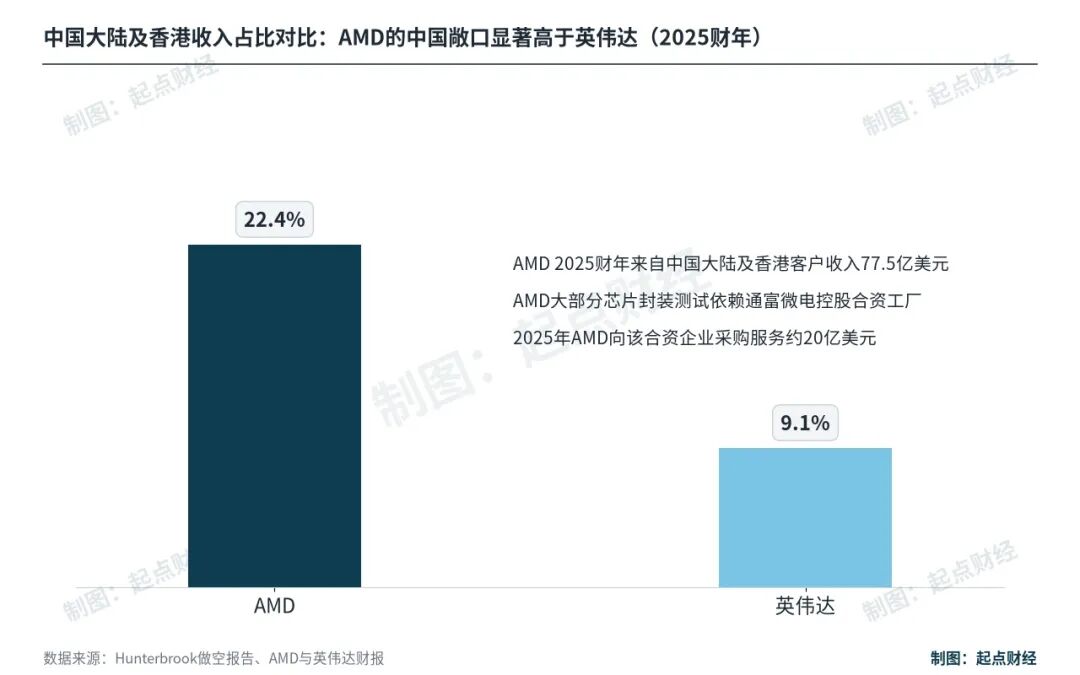
AMD與英偉達中國收入佔比對比
蘇姿豐的基本面,與這份報告的軟肋
蘇姿豐(Lisa Su)|AMD官方資料圖
做空報告的殺傷力再大,也要放到AMD的基本面里衡量。
蘇姿豐的故事本身就是硅谷傳奇。
她1969年出生於臺南,3歲隨家人赴美,25歲拿到麻省理工學院電機工程博士學位。2014年接手AMD時,公司中央處理器業務被英特爾壓制,負債累累,瀕臨絕境。
她力排眾議押注Zen架構,把代工交給臺積電,后來又以近500億美元收購賽靈思,一步步把AMD從死亡線上拉回來。
十年間,AMD股價從不足3美元一路衝高,今年9月市值首次突破萬億美元,成長為英偉達在AI芯片賽道最強勁的對手。
11月4日,AMD剛剛交出創紀錄的第三季度財報:總營收134億美元,同比增長45%,GAAP淨利潤24億美元,毛利率54%;數據中心業務營收85億美元,同比暴漲97%,增長主力來自霄龍服務器處理器和Instinct系列加速器。
公司給出的第四季度營收指引中點高達170億美元,超出市場預期。
蘇姿豐在財報電話會上表示,Helios系統已從9月開始批量交付,首批部署到OpenAI、Meta、微軟、甲骨文和Anthropic等核心客户,並預計2027年數據中心業務將佔公司總營收80%以上,未來三到五年數據中心AI業務收入年均增長超過80%。
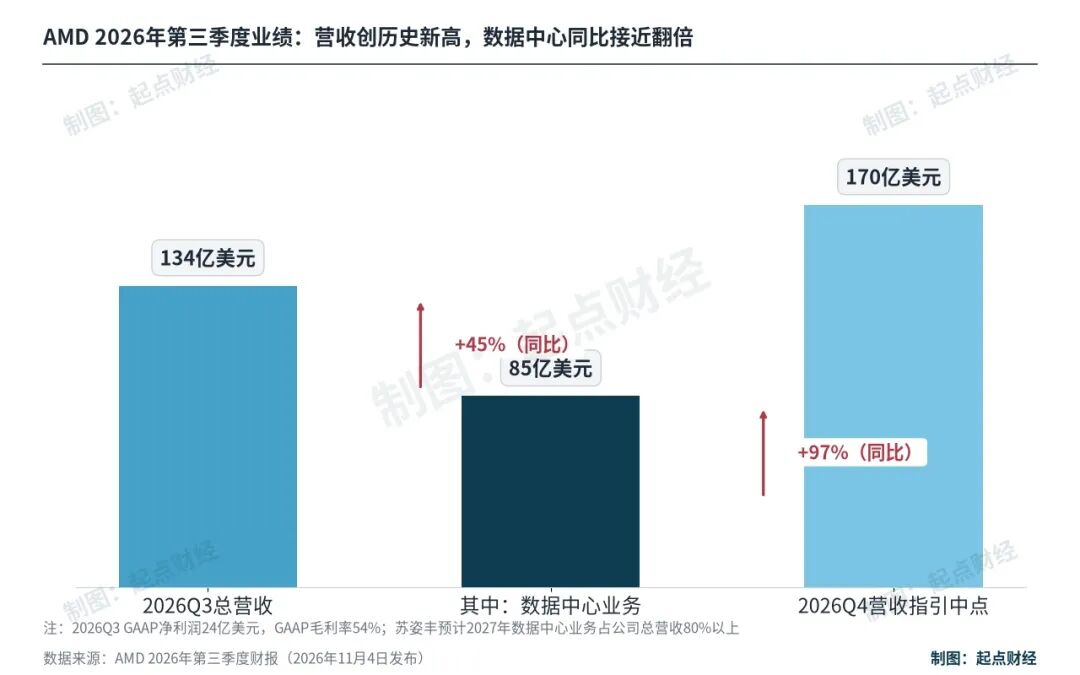
AMD 2026年第三季度業績
也正因如此,黃仁勛下臺之后,大量資金把AMD當成英偉達風波里的安全替代選項,溢價慢慢抬升。
Hunterbrook這份報告的核心目的,就是戳破這個AMD更乾淨的敍事。
但這份報告的軟肋同樣明顯。
第一,Hunterbrook自己承認,固件出現在受限企業的服務器更新包,不等於AMD直接違規供貨,無法確認固件流轉渠道,也不能排除相關分發已拿到美國政府許可。
第二,認股權證和各類承諾屬於條件性義務,須滿足採購里程碑、股價表現等條件纔會兑現,並非當期負債。
第三,做空機構本身持有空頭頭寸,立場天然偏向看空。這家機構此前做空網絡設備廠商Ubiquiti一戰就遭遇軋空,以失敗收場。
面對指控,AMD當天迴應,報告歪曲了公司的業務模式與合作關係,公司嚴格遵守美國出口管制法律法規,並維持嚴格的合規流程。
目前沒有任何證據表明美國監管機構已依據這份報告認定AMD違規。
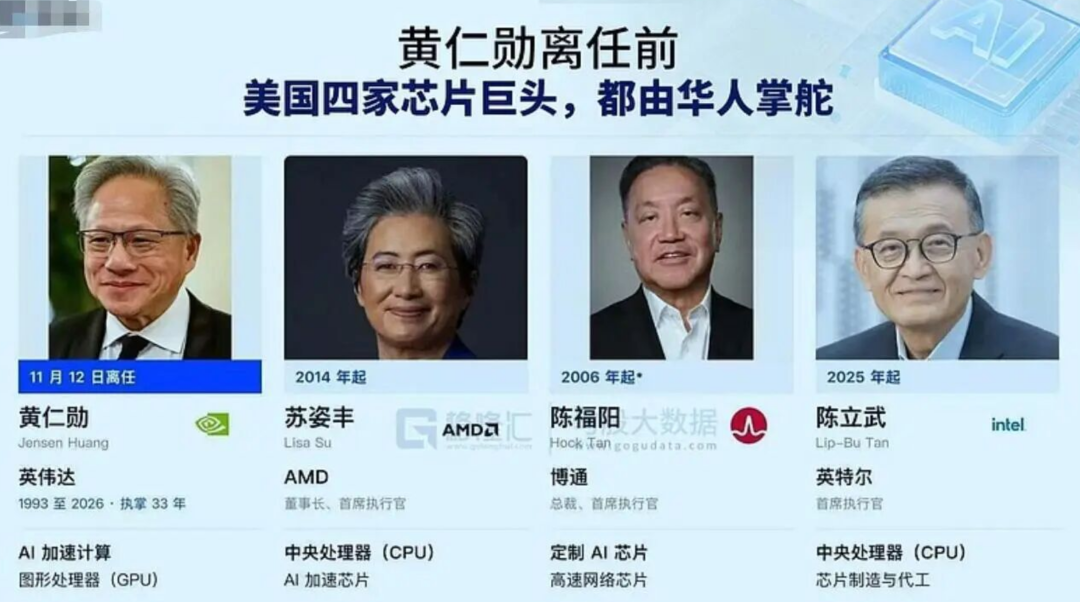
一周之內,三家芯片巨頭的華人掌舵者接連中招
這輪風暴的起點是英偉達。
11月12日,英偉達董事會宣佈黃仁勛辭去總裁、首席執行官及董事職務,即刻生效,33年的英偉達生涯倉促落幕,首席財務官克雷斯出任臨時首席執行官。
資本市場用腳投票,英偉達已連續七周下跌,其間累計跌幅約46%,市值縮水約2.6萬億美元,11月20日收盤市值被谷歌超越。
太痛了,馬斯克聊到黃仁勛差點哭了,只有英雄才會惜英雄(視頻)
11月18日,馬斯克在《紐約時報》DealBook峰會上談及黃仁勛時情緒近乎哽咽。他把黃仁勛比作巔峰時期被公牛隊踢走的喬丹,感慨他身上那些供應鏈人脈、技術理解與團隊人心的無形資產,很難被制度替代,並直言願意僱用他。
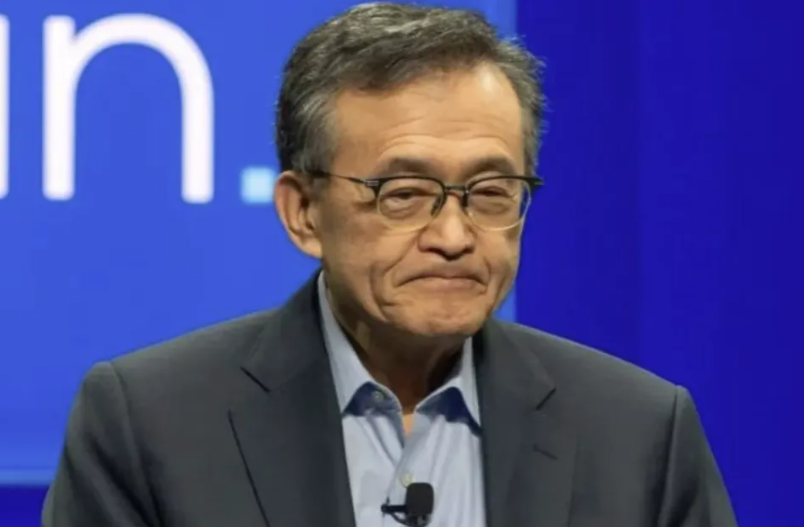
黃仁勛辭職次日,11月13日,密歇根州一家消防與警察退休基金牽頭,向美國加州北區聯邦地區法院遞交證券欺詐集體訴訟,英特爾首席執行官陳立武與首席財務官津斯納被列為個人被告。
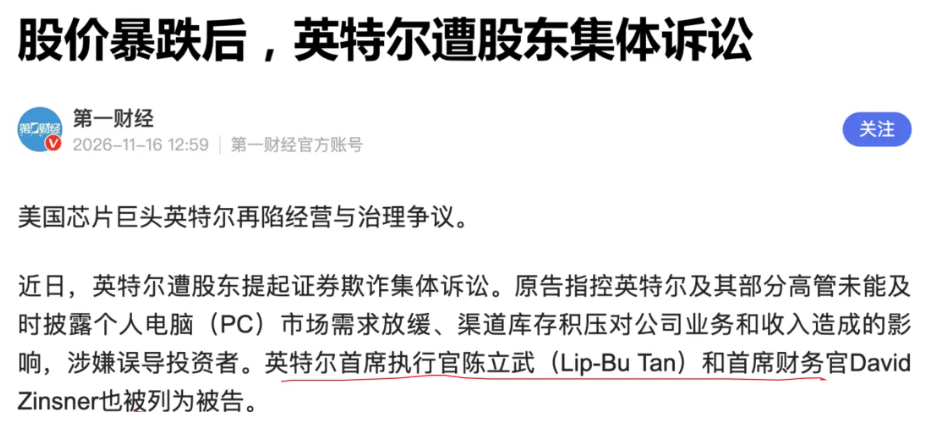
原告指控英特爾在7月下旬至10月下旬期間刻意隱瞞個人電腦業務疲軟與渠道庫存積壓的風險,並在8月以每股95美元完成約230億美元股票增發,向投資者傳遞樂觀假象。
10月30日,英特爾股價單日暴跌28.6%,市值蒸發約1400億美元。更早之前,陳立武還因過往在華投資佈局遭到美國參議員公開質疑,最終英特爾以出讓股權、引入政府資金的方式才暫時平息風波。
短短一周多,英偉達、英特爾、AMD,美國AI算力賽道最重要的三家公司,掌舵者都是華人,接連站上風口浪尖。
從橋樑到標籤:華人CEO的時代困境
更值得深思的是這一輪風波背后的底層變化。
過去,黃仁勛、陳立武、蘇姿豐這些華人CEO最大的價值,就是搭建起連接中美供應鏈、客户與產業資源的橋樑,依靠個人人脈和產業理解打通兩邊市場,這是他們獨有的競爭力。
而現在,這套全球連接的能力正在被貼上國家安全風險的標籤。同樣的商業行為,放在別的企業家身上是優秀的供應鏈管理,放在華人芯片CEO身上就要反覆自證清白。
當然,也不必過度放大做空報告的權重。
《大空頭》原型Michael Burry早就警示過,當下不少AI芯片廠商靠融資託舉的需求,很像2000年互聯網泡沫時期思科的供應商融資,並非真實終端需求。
這場圍繞AMD的博弈,本質是市場在重新定價AI算力的增長質量。
過去資金習慣把芯片廠商的營收增速直接等同於真實算力需求,現在,AI算力牛市的底層邏輯正在迎來一輪更嚴苛的審視。
技術再強,也躲不開時代的風浪。
英偉達的余震未消,AMD又被推上審判台,一邊是資本用放大鏡審視每一筆訂單、每一段供應鏈關係,另一邊,國產算力替代的窗口正在持續的外部管制下悄然打開。
黃仁勛、陳立武、蘇姿豐接連遭遇衝擊,與其説是偶然,不如説是當下半導體行業博弈的縮影。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
一周財經日曆 | 影響加息大事!美國10月核心PCE下周公佈;小米、美團業績壓軸登場;美股因感恩節休市1.5日

財報前瞻 | 小米Q3利潤恐腰斬!高盛、大摩、巴克萊齊看盈利修復,「最難季度」即將過去?
港股周報 | 科網股周內重挫!科指一度跌破3500點,網易暴跌19%,騰訊控股跌超11%;AI硬件股遭遇拋售潮!天數智芯跌逾32%
Anthropic首日上演過山車行情!10只槓桿ETF、股票期權下周一同步登場,能否再掀一輪行情?
丘盛一籌 | 業績爆喜難掩內憂!英偉達5180億美元豪賭供應鏈,鉅額算力擔保埋雷
華盛早報 | Anthropic首秀飆升17%!市值居美股第十一;美股衝高回落,三大指數跌超2%;恆科、科指季檢結果今日揭曉
新股首日 | Anthropic飆漲26%!晉級史上規模最大IPO,市值超1.37萬億美元
一圖看懂 | 拼多多Q3淨利295億元超預期!投資收益下降逾三成,現金及等價物超4550億元


