熱門資訊> 正文
拋售潮溢出科技圈,標普500或創一年半來最差單周表現!AI行情正在重演2000互聯網泡沫的危險劇本
2026-11-20 20:54
智通財經APP獲悉,本輪由人工智能(AI)行情驅動的股市拋售潮正從科技板塊向外擴散,其演繹路徑甚至暴露出一些令人不安的共性,和互聯網泡沫破裂前夕的市場走勢高度相似。
倫敦經濟研究機構 TS Lombard 的分析顯示:2000 年,科技股雲集的納斯達克綜合指數在 3 月 10 日見頂。到 4 月中旬,該指數跌幅超三分之一;隨后抄底資金入場、資金轉向盈利穩定的大型科技股,指數在 6 月中旬前反彈 35%。
在這一科技基準指數進入調整的半年里,標普 500 指數尚且維持在歷史高位。
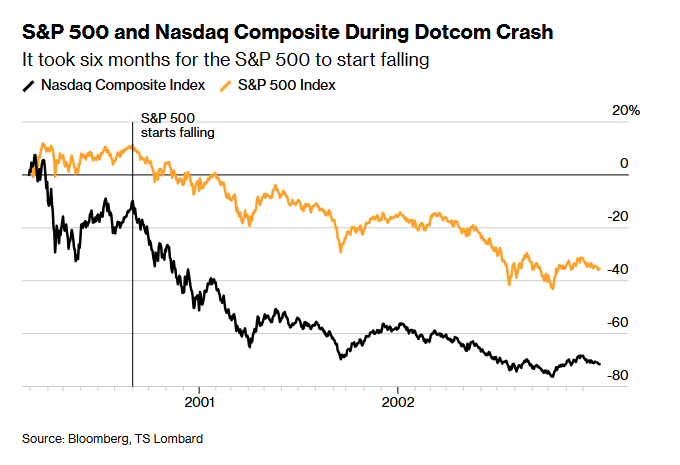
但隨后,風險開始加速發酵。資質偏弱的科技企業融資環境收緊、信用利差走闊、盈利預期下調,就連那些以這類科技公司為客户的盈利龍頭,也開始承受壓力。
當年納斯達克指數在三個月內暴跌超 40%。看似飽滿的訂單,掩蓋了行情即將反轉的信號。
TS Lombard 宏觀策略師達里奧・珀金斯(Dario Perkins)表示:「供給瓶頸並非看多理由,瓶頸之后,往往會迎來大規模供給過剩。」
當下市場,相似的劇情似乎正在重演。
此前數周,拋售壓力集中在科技板塊。受 AI 領域資本開支過高的擔憂、民主黨掌控國會等因素影響,納斯達克自 10 月初的歷史高點回落,進入調整行情。標普 500 起初表現相對抗跌、跑贏納指,但如今陣痛已經擴散至大盤。標普 500 本周有望錄得 2025 年 4 月以來最差單周表現。
珀金斯稱:「當下的市場走勢,和 2000 年夏天泡沫崩盤前的景象,有着令人不安的相似之處。」
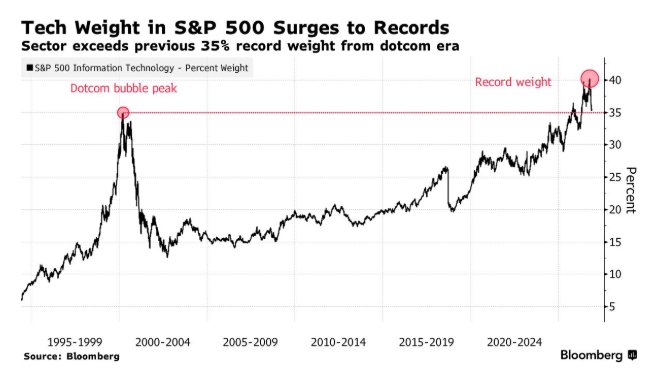
放到 2026 年,科技板塊對大盤的風險傳導效應被進一步放大 —— 科技股權重在主流指數里佔比已經遠高於當年。上個月,信息技術板塊在標普 500 中的權重突破 40%,而 2000 年泡沫頂峰時這一權重僅為 35%。
這還沒有算上 Meta(META.US)、Alphabet(GOOGL.US) 這類被劃入通信服務板塊的超大盤科技龍頭。如果把廣義科技陣營全部納入統計,上月該群體在標普 500 的總權重已經超過 46%。
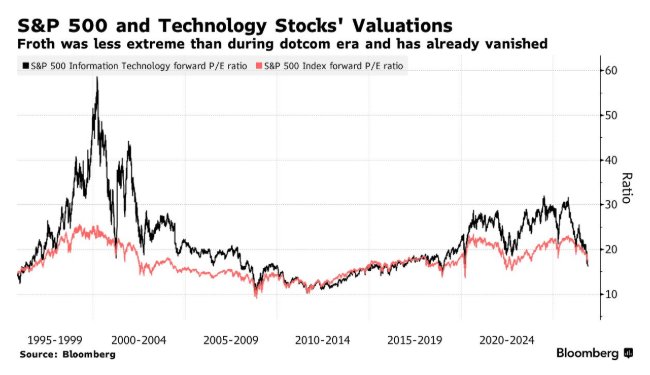
和 26 年前一大不同在於估值水平。2000 年大量互聯網公司根本沒有盈利,少數盈利企業也被資金給到極高估值;泡沫頂峰附近,信息技術板塊的動態遠期市盈率一度達到約 60 倍。
而如今,頭部科技企業大多盈利亮眼,股價溢價相對剋制。互聯網泡沫時期積攢的估值泡沫,花了數年纔出清;這一輪 AI 行情里的虛高估值,似乎已經快速消化。
本周投資者直面劇烈波動與大幅回撤,但仍有充分理由相信 AI 產業紅利尚未走完。各大雲廠商尚未下調高額資本開支計劃,算力需求依舊旺盛;企業盈利增速強勁,宏觀經濟基本面也保持穩健。
不過珀金斯和 TS Lombard 團隊提醒一個值得警惕的歷史規律:市場常會先走出一輪調整、快速反彈,之后才迎來最終的大跌。
此外,這家機構本身看多 AI 產業長期擴張的邏輯,和 2000 年互聯網泡沫破裂時市場流傳的看多説辭 「出奇相像」。珀金斯對此指出:「至少,這提醒我們要保持敬畏。」
推薦文章
一周財經日曆 | 影響加息大事!美國10月核心PCE下周公佈;小米、美團業績壓軸登場;美股因感恩節休市1.5日

財報前瞻 | 小米Q3利潤恐腰斬!高盛、大摩、巴克萊齊看盈利修復,「最難季度」即將過去?
港股周報 | 科網股周內重挫!科指一度跌破3500點,網易暴跌19%,騰訊控股跌超11%;AI硬件股遭遇拋售潮!天數智芯跌逾32%
Anthropic首日上演過山車行情!10只槓桿ETF、股票期權下周一同步登場,能否再掀一輪行情?
丘盛一籌 | 業績爆喜難掩內憂!英偉達5180億美元豪賭供應鏈,鉅額算力擔保埋雷
華盛早報 | Anthropic首秀飆升17%!市值居美股第十一;美股衝高回落,三大指數跌超2%;恆科、科指季檢結果今日揭曉
新股首日 | Anthropic飆漲26%!晉級史上規模最大IPO,市值超1.37萬億美元
一圖看懂 | 拼多多Q3淨利295億元超預期!投資收益下降逾三成,現金及等價物超4550億元


