熱門資訊> 正文
標普距風控減倉僅差一個收盤! 全球科技股暴跌之際,花旗高喊「還沒到抄底時刻」
2026-11-20 20:53
智通財經APP獲悉,華爾街金融巨頭花旗集團最新發布的全球宏觀策略展望顯示,Dirk Willer領導的該機構頂級策略團隊維持審慎投資立場,強調AI交易的關鍵風險已從英偉達當季能賣出多少芯片,延伸到算力運營商能否持續融資,把下一批GPU訂單轉化為投運機房和租金收入。花旗策略團隊此前在10月初已調低美股風險,11月20日展望則披露平掉歐洲股指多頭、增加澳元利率下行敞口,並買入布倫特原油。 這組最新的三向交易表達了一個判斷:AI融資收緊可能拖累全球投資前景,而油價反彈又可能推迟央行寬松,兩種風險可以同時存在。
花旗策略師們表示,AI算力相關的至關重要運營商們能否持續融資關係到下一輪擴建與科技股反彈趨勢,而標普500指數的那些超大型權重股的表現又逼近其減倉門檻。截至美東時間11月19日收盤,Anthropic上市首日較發行價上漲17.07%,標普500卻連續第六個交易日收低,費城半導體指數較6月收盤高點回撤35.63%。
因此在全球科技股,尤其是AI算力主題與半導體板塊遭遇劇烈拋售之際,花旗策略師團隊首先降低股票投資組合對全球股市MSCI大盤指數下跌的敏感度,在澳大利亞、加拿大和歐洲佈局利率下行,再用布倫特原油多頭對衝能源通脹反彈。這套組合針對的是兩種可能同時發生的風險:AI融資收緊拖累投資和增長,中東供應擾動卻推高油價、限制央行寬松空間。
股票端,花旗已在10月初降低美股風險敞口,隨后在11月20日的這份展望中平掉歐洲斯托克50指數期貨多頭。花旗策略團隊表示,原先買歐股,是希望減少對美國AI龍頭的依賴,同時受益於油價下跌;實際行情中,歐股跟隨美股回落,低油價未能提供足夠支撐。
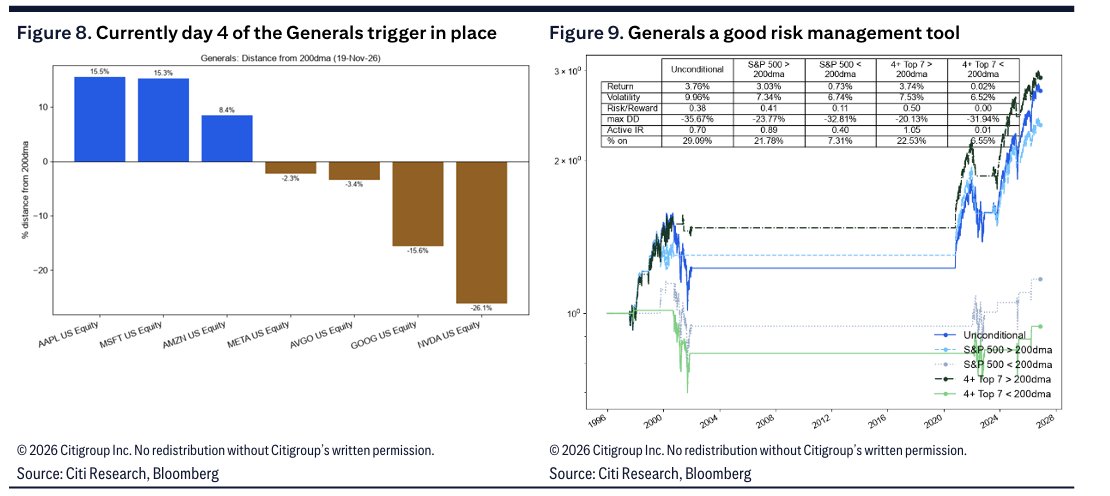
對於美股是否需要進一步減倉,花旗看的是領漲股能否守住長期趨勢。截至11月19日,標普市值前七大成份股中,英偉達、Alphabet、博通和Meta已連續第四天收在各自200日均線下方。若周五收盤仍滿足條件,連續五天的風控門檻才告滿足。組合仍保留納斯達克100指數看漲期權,以參與可能出現的反彈。
利率端,花旗優先在美國以外做多久期。 銅價十個交易日跌逾10%的歷史樣本,對后續收益率下行的指示比對股市繼續下跌更一致;但美聯儲仍偏鷹,過早買入美債可能先承受最后一輪加息重定價。因此,花旗以4.813%收取半年后起息的五年期澳元互換固定利率,維持加拿大兩年期收固定頭寸,並保留歐元利率期貨多頭。與此同時,團隊以每桶87.92美元買入2027年3月布倫特原油期貨:若增長放緩主導市場,利率下行倉位有望獲益;若伊朗局勢升級推高油價和利率,原油多頭則可抵消部分損失。
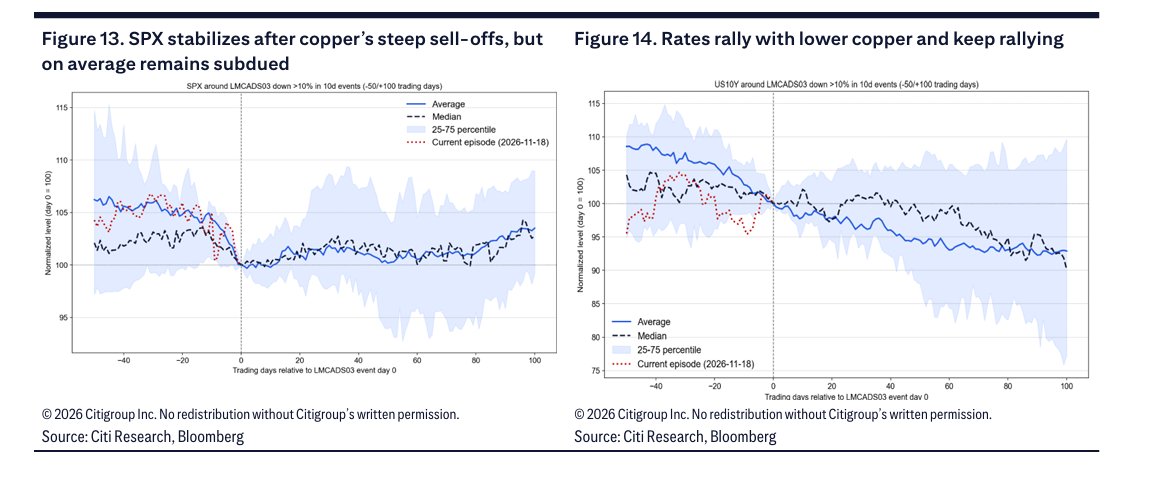
在花旗看來,銅價十個交易日跌逾10%,則給出了比股指方向更清晰的利率信號:歷史上,此后標普往往橫盤,國債收益率下行卻更為一致。若數據中心投資減速再疊加股市下跌對消費的負面財富效應,增長壓力將進一步顯現。考慮到美聯儲仍偏鷹,花旗優先通過收取澳元、加元互換固定利率和保留歐元利率期貨多頭佈局收益率下行,同時平掉未能受益於低油價的歐洲股指多頭。
油價已較美國中期選舉前的局部高點回落約17%,而伊朗供應風險仍在,因此花旗以每桶87.92美元買入2027年3月布倫特期貨,用來對衝油價反彈、通脹預期升溫時上述利率頭寸可能遭受的損失。
Anthropic首日漲17%,芯片股繼續下挫!花旗盯上了AI訂單背后的融資困局
截至美東時間11月19日收盤,Anthropic以83美元發行、111.50美元開盤,最終收於97.17美元。獲配投資者首日浮盈17.07%,開盤買入並持有至收盤的投資者卻浮虧12.85%。同日,道指跌2.19%,標普500跌2.02%、連續六日收低,納指跌2.25%,費城半導體指數較6月曆史收盤高點回撤35.63%。次日亞洲收盤,近年來可謂吃滿AI算力基建紅利的亞洲核心股指繼續大跌,其中日經225跌5.1%,韓國KOSPI指數跌5.2%,中國臺灣加權指數跌6.23%、全周跌17.5%。
花旗在10月初已調低美股風險敞口,11月20日又披露平掉歐洲股指多頭、增加澳元利率下行敞口,並買入布倫特原油。 這組三向交易表達了一個判斷:AI融資收緊可能拖累全球增長,而油價反彈又可能推迟央行寬松,兩種風險可以同時存在。
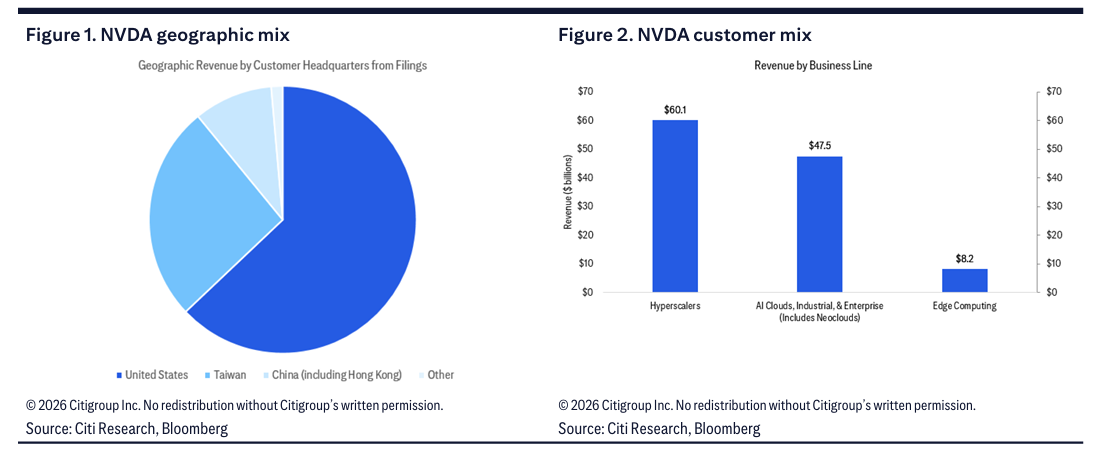
英偉達營收翻倍,市場更關心下一批客户能否籌到錢。 英偉達最新一季營收同比增長103%至1,158億美元,但花旗指出,其最高或有擔保敞口已由上季1,080億美元增至1,180億美元,其中1,050億美元涉及俄亥俄州約4.25吉瓦項目。
與此同時,對新雲廠商的算力採購承諾由360億降至320億美元,另有200億美元未來股權投資承諾和740億美元尚未起租的數據中心租約。真正影響芯片訂單的是合同的生效順序:新雲廠商須先取得融資、完成部署並通過驗收,英偉達的算力採購承諾才生效。 CoreWeave一檔6月發行時收益率為9.625%的債券,11月中旬二級市場收益率已逼近15%。若新項目也須承擔更高融資成本,即使終端推理需求仍在增長,部分機房的融資、通電和GPU採購也可能推迟。
亞洲最頂級AI算力基礎設施供應鏈還有一層遭遇美國更加嚴苛的面向中國雲端AI算力租賃限制政策的估值壓力。英偉達按客户總部歸屬統計,中國大陸及香港約佔收入10%;過去按賬單地址計入新加坡的收入,如今很大一部分歸入美國。總部、機房所在地和最終算力用户可以分屬三地,因此亞洲收入佔比很難直接衡量遠程訪問限制帶來的需求風險。
花旗策略師團隊警告,融資端的集中度同樣值得留意:據PitchBook,2026年迄今英偉達參與的整輪融資佔全球風投交易額27.2%,上年僅7.1%。若新管理層收緊增量支持,影響可能同時傳向模型公司、新雲廠商和亞洲硬件供應商。
權重股走勢決定何時進一步降低美股敞口,銅價十日跌逾10%指向美債收益率下行
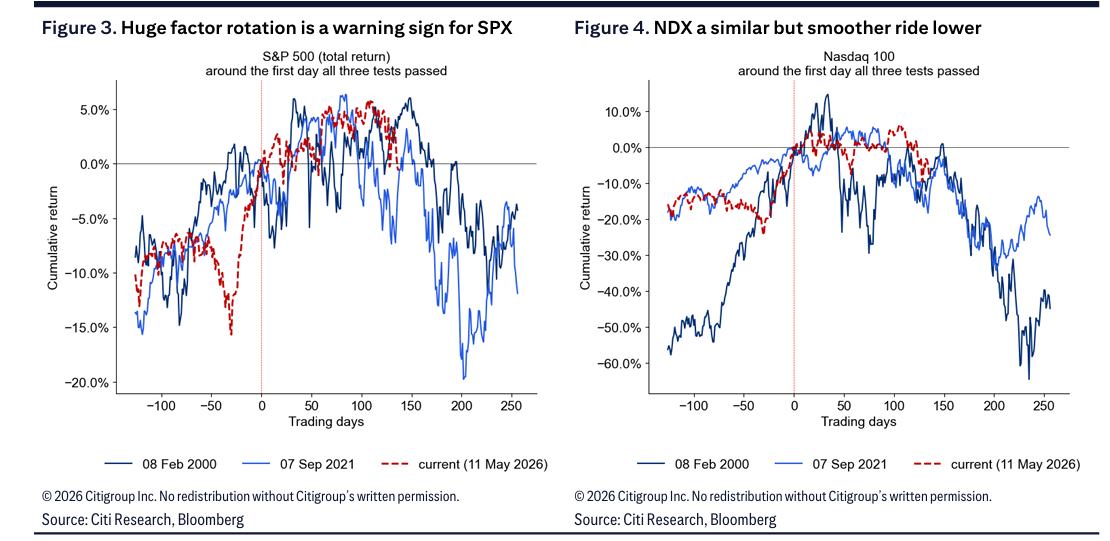
股市內部,最接近2000年和2021年的變化是領漲風格逆轉。 花旗比較過去六個月的因子收益及相關性:質量、價值相對成長、價格動量和盈利動量走強,同時質量股與成長股走勢分化、與價值股趨同。按其設定的強度篩選,僅2000年2月、2021年9月和2026年5月符合條件。
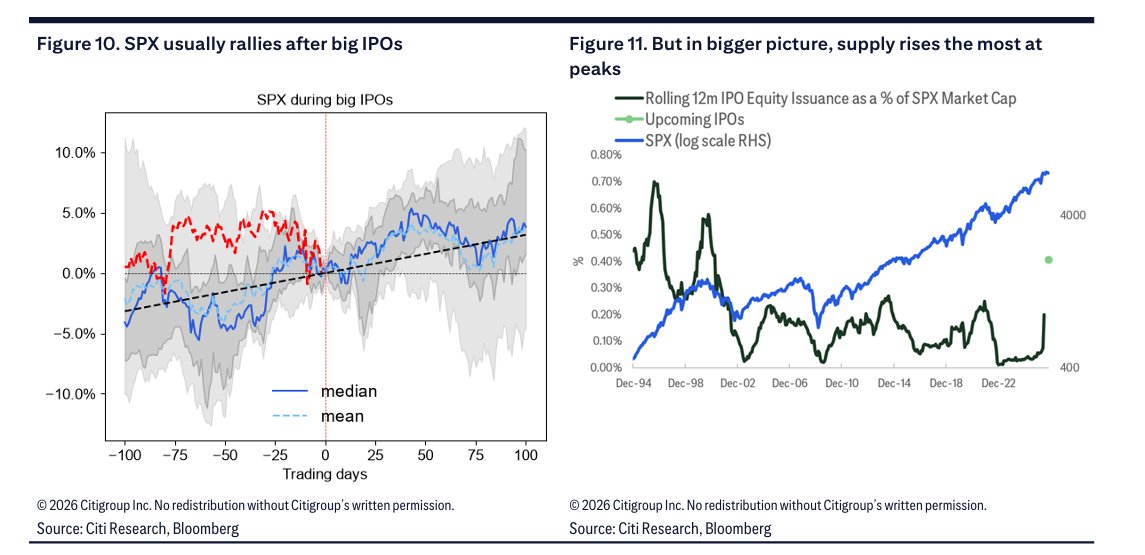
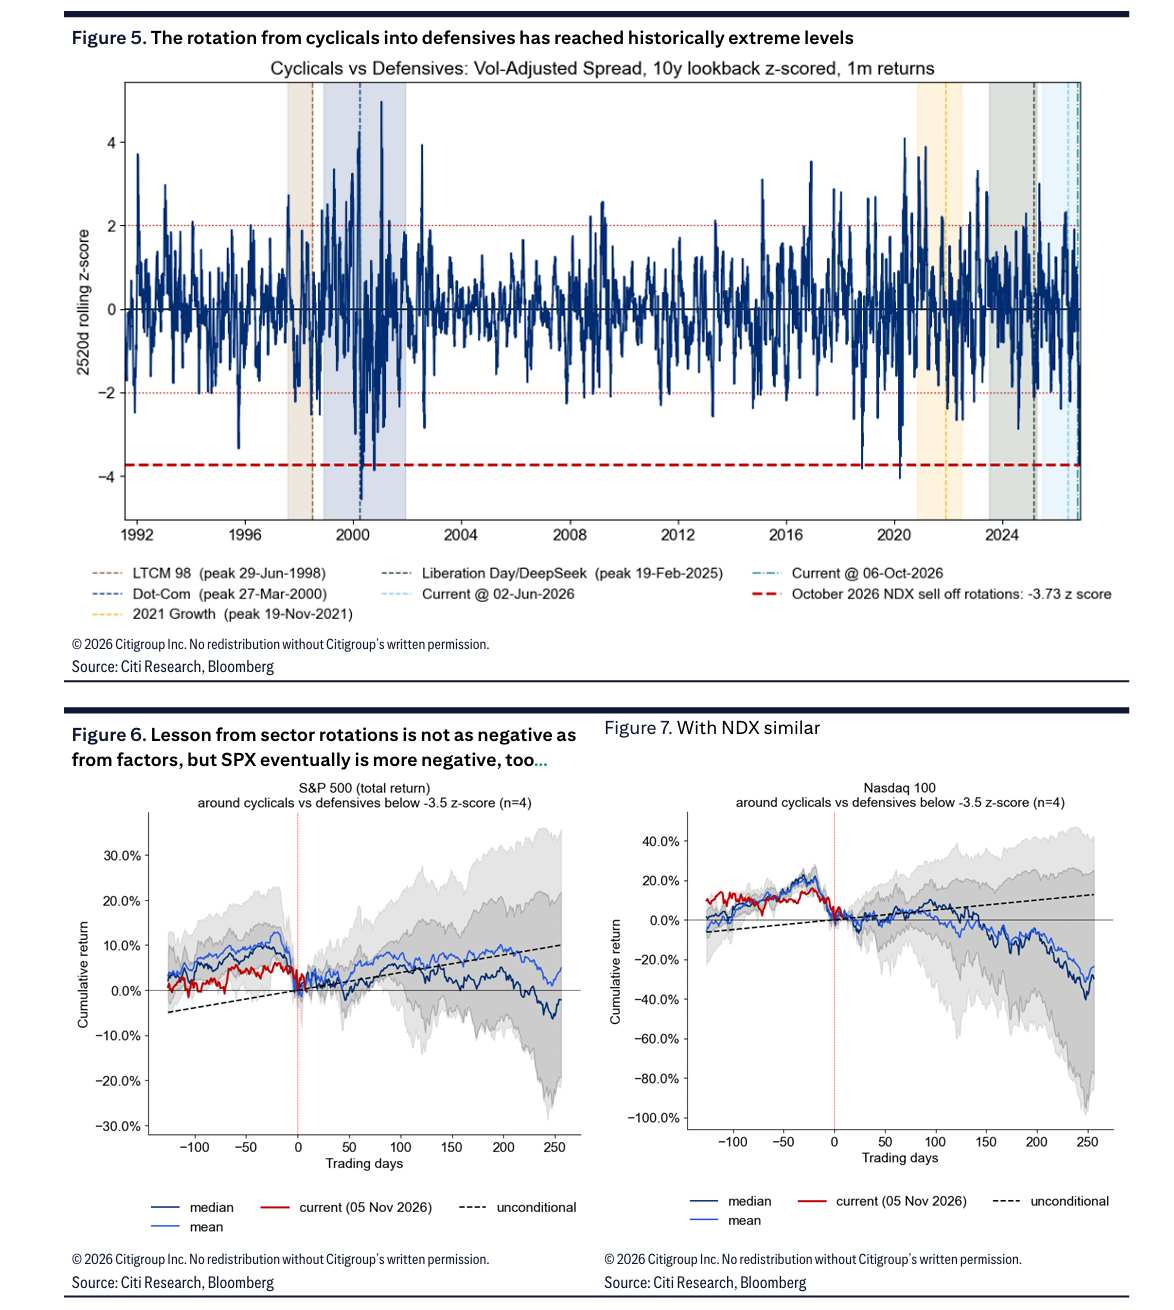
花旗這份策略展望報告顯示,11月5日,周期股轉向防禦股的輪動也達到歷史極端水平,但這一信號對股指方向的指示較弱。大型IPO同樣要分時間尺度:2026年前,募資超過美股總市值0.1%的案例僅七宗,標普往往在上市后反彈;放到整個周期,IPO融資額佔市值比重快速攀升,又曾出現在2000年前后的市場頂部。
花旗據此設置了可執行的減倉條件。10月9日,其短線指標POLLS已發出降低美股風險的信號;截至11月19日,Meta、博通、Alphabet和英偉達分別低於各自200日均線約2.3%、3.4%、15.6%和26.1%。當時是連續第四天。
若11月20日收盤仍有標普市值前七大成份股中的至少四隻低於200日線,便滿足連續五天的條件,按規則在11月23日採取行動。在花旗界定的泡沫階段,至少四隻權重股站在均線上方時,歷史回測的信息比率約為1.05;至少四隻跌至線下時,降至約零。該規則的價值在於減少組合遭遇深跌的敞口,單憑它很難精確定位指數頂部。
「五日確認門檻」是花旗為美股組合設定的減倉規則。 在花旗自己的模型已提示市場存在泡沫風險時,策略團隊會觀察標普500市值最大的七隻成份股。如果連續五個交易日,每天收盤時都有至少四隻股票低於各自的200日均線,花旗就確認多數龍頭股的弱勢已持續到足以觸發風控的程度。
截至11月19日,這一狀態已持續四個交易日。如果11月20日周五收盤時仍有至少四隻處於均線下方,第五天收盤即完成確認,花旗的模型將從11月23日周一起給出降低美股風險敞口的信號。 如果周五收盤時只剩三隻低於均線,連續計數就會中斷。對投資者而言,觸發信號意味着應降低組合對美股繼續下跌的敏感度。花旗採用它的目的,是在領漲股集體轉弱時控制潛在的大幅回撤;至於標普500是否已經見頂,這條規則本身無法判定。
持續大跌的LME銅價給債市的信號,比給股市的信號更清晰。 花旗10月29日將基本金屬倉位由超配降至中性。當時全球部分經濟指標仍偏強,但九個主要經濟體的經濟意外指標已轉負,美元走強,盈利預測修正指標也跌破四周均線。自上世紀90年代以來的十個製造業周期顯示,銅價峰值通常滯后於美國ISM製造業指數峰值約50個交易日,近期跌勢與ISM可能已於7月見頂相符。
花旗對10次歷史事件的覆盤顯示,銅價見頂通常晚於美國ISM製造業指數,滯后時間的中位數約為50個交易日。近期銅價轉弱,為美國製造業景氣可能已於7月見頂提供了旁證,這一判斷仍需后續ISM數據確認。
此外,花旗研究報告顯示,另有32次銅價十個交易日內跌逾10%的歷史樣本:銅價隨后往往企穩,標普500的中位表現偏向橫盤箱體震盪,國債收益率下行卻更為一致。在花旗策略團隊凱利,其背后的具體經濟含義在於,一旦數據中心投資放慢,受影響的既有GPU訂單,也有供配電和機房建設需求;若股市下跌再削弱居民消費,產業鏈調整纔可能演變為全球宏觀增長衝擊,進而導致全球金融市場恐慌式暴跌。
為何花旗策略團隊先收澳加利率、平歐洲股票,還要以87.92美元買油?
花旗估算,美國股市市值已相當於GDP的約240%,深度調整可能同時削弱AI投資和家庭財富效應。其「沃什影子利率」模型仍偏鷹,但信用分項已低於歷史均值,金融條件分項通常領先綜合指標約一個月。
從歷史數據來看,在通脹沒有異常高企時,標普500總回報指數較一年高點回撤約20%,才較容易伴隨降息;市場可以更早撤回加息押注。
11月20日盤中,10年期美債收益率已跌破5%,但任期內擁有美聯儲FOMC貨幣政策永久投票權的沃勒此前仍提出12月加息50個基點這一選項。花旗尤其在意2000年的教訓:納指見頂后,美聯儲仍加過一次息,連10年和30年期美債收益率也曾明顯上行。由此,花旗優先在緊縮周期更接近尾聲的市場佈局。
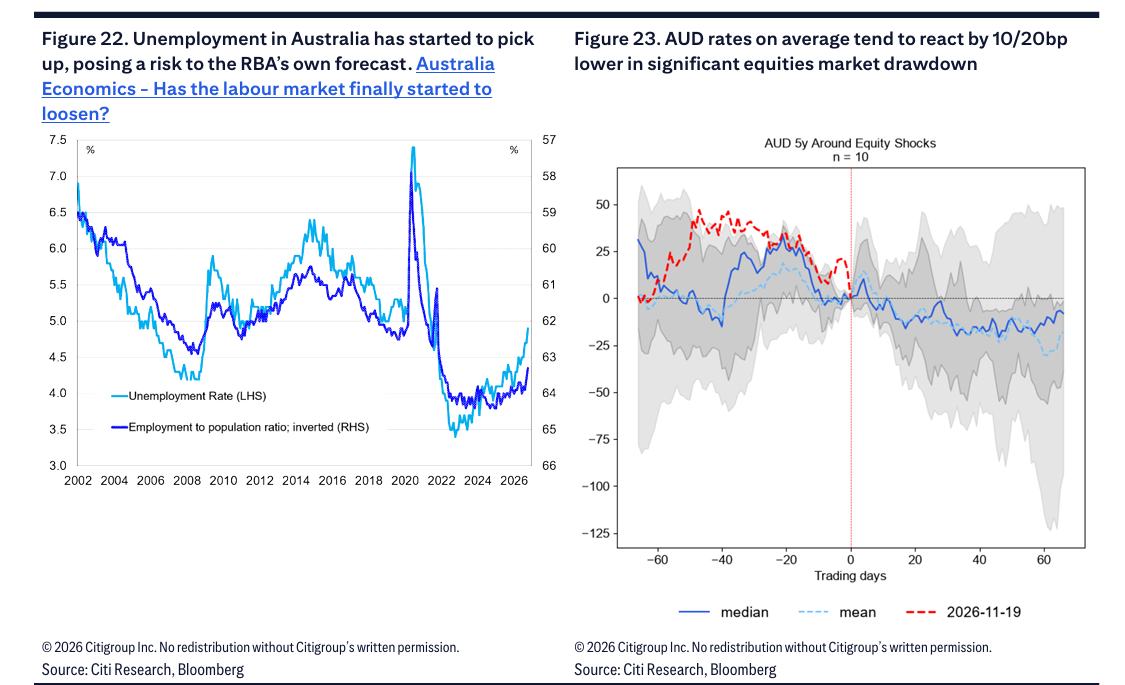
花旗強調,2000年的教訓在於,即使科技股已經見頂,只要美聯儲繼續加息,美債收益率仍可能上升。相比之下,花旗認為澳大利亞就業市場轉弱、加拿大核心通脹接近央行目標,兩國繼續加息的空間更有限,因此選擇在澳元和加元利率互換中收取固定利率、支付浮動利率。只要市場下調對未來加息幅度的預期,相關期限的互換利率就可能先行回落,使已鎖定的固定利率更有價值。
鑑於科技股下跌后美聯儲仍可能繼續加息,科技股以及股票市場層面的逢低買入時間段還未到來,花旗優先在加息空間更有限的澳大利亞和加拿大,通過利率互換佈局市場利率回落。
澳大利亞:用中期利率表達增長放緩。 10月失業率由4.7%升至4.9%,勞動參與率降至66.6%。花旗以4.813%收取六個月后起息的五年期澳元互換固定利率,目標約4.35%,觀察位約5.06%。歷史上,標普回撤達20%時,澳元中段利率中位數下行約10至20個基點。這筆交易只需市場下調未來利率路徑便有望獲益,無須澳洲央行立即降息。
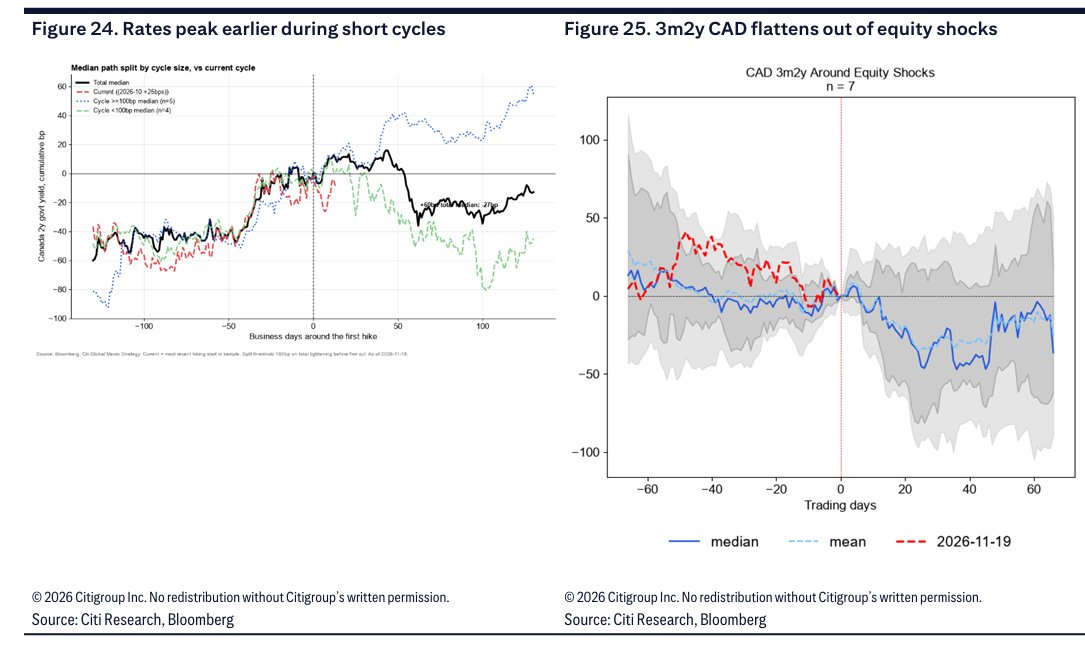
加拿大與歐洲:保留利率下行敞口,調整對衝。 加拿大連續兩份通脹數據偏弱、產出缺口仍為負,市場卻一度計入約100個基點的進一步緊縮。花旗以3.20%收取加拿大兩年期固定利率,同時以2.78%支付次年1月會議對應的固定利率,后者利率敏感度約為前者一半,以防央行連續加息。歐洲則保留2027年12月歐元銀行間同業拆借利率期貨多頭,並在95.37部分平掉配對的美元SOFR期貨空頭。
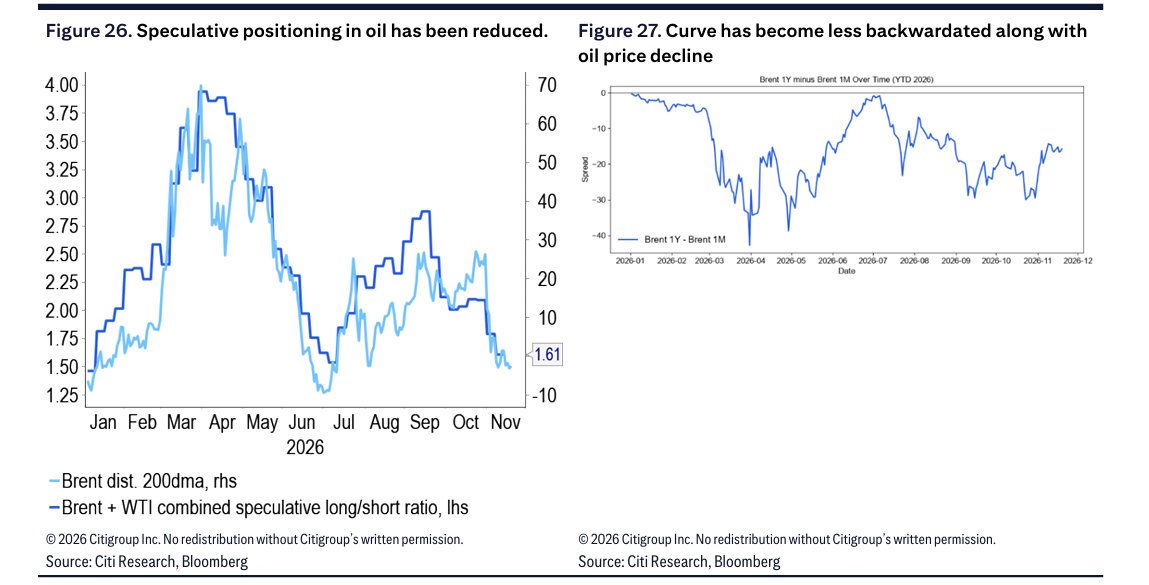
歐洲股票與原油:撤掉未奏效的多頭,保留對能源衝擊的保護。 花旗原想借歐洲股票參與年末反彈,同時降低AI集中度、受益於油價回落。但歐股跟隨美股下跌,低油價提供的支撐有限,最終將歐洲斯托克50期貨多頭從6,286點建倉、6,063點平倉,虧損39萬美元。同期油價已較美國中期選舉前的局部高點下跌約17%,投機倉位減少,近月相對遠月的溢價收窄,而伊朗局勢仍有升級風險。花旗遂以每桶87.92美元買入2027年3月布倫特期貨,目標115美元,觀察位70美元。如果供應衝擊推高油價、通脹預期和利率,原油多頭可抵消部分利率倉位損失;若增長走弱主導行情,則由澳、加、歐的利率倉位獲益。
花旗策略團隊附表中的存量交易也與這一判斷一致。組合仍持有納指100數字看漲期權,保留市場科技股大舉反彈收益機會,同時持有「歐股跌、油價漲」的雙條件期權、日元波動率及外匯相對價值交易,並在對衝匯率后做多英國和西班牙十年期國債、做空同期限法國國債。
推薦文章
一周財經日曆 | 影響加息大事!美國10月核心PCE下周公佈;小米、美團業績壓軸登場;美股因感恩節休市1.5日

財報前瞻 | 小米Q3利潤恐腰斬!高盛、大摩、巴克萊齊看盈利修復,「最難季度」即將過去?
港股周報 | 科網股周內重挫!科指一度跌破3500點,網易暴跌19%,騰訊控股跌超11%;AI硬件股遭遇拋售潮!天數智芯跌逾32%
Anthropic首日上演過山車行情!10只槓桿ETF、股票期權下周一同步登場,能否再掀一輪行情?
丘盛一籌 | 業績爆喜難掩內憂!英偉達5180億美元豪賭供應鏈,鉅額算力擔保埋雷
華盛早報 | Anthropic首秀飆升17%!市值居美股第十一;美股衝高回落,三大指數跌超2%;恆科、科指季檢結果今日揭曉
新股首日 | Anthropic飆漲26%!晉級史上規模最大IPO,市值超1.37萬億美元
一圖看懂 | 拼多多Q3淨利295億元超預期!投資收益下降逾三成,現金及等價物超4550億元


