熱門資訊> 正文
港股壓力何時緩解?
2026-11-13 19:30
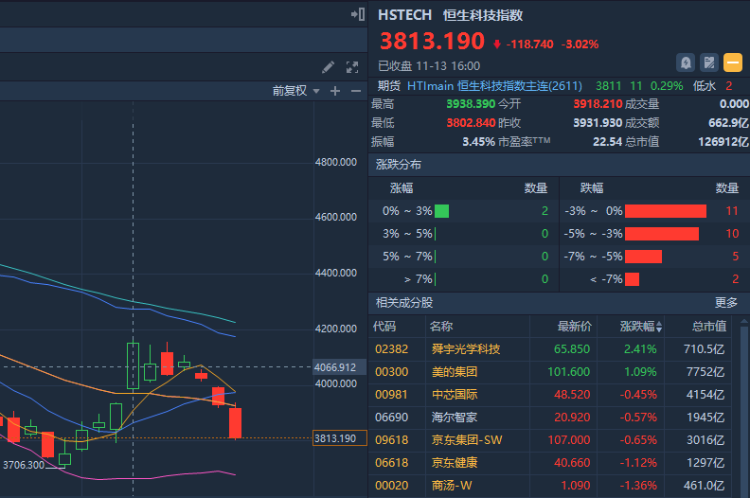
周五收盤,恆生指數跌1.67%,恆生科技跌3.16%,國企指數跌1.57%。大市成交約1750億港元,恆指收在23608點,恆生科技貼着日內低位收盤。11月5日以來,恆指回撤4.8%,恆生科技回撤8.3%,這輪下跌速度是有點快的。
為啥港股的壓力看着有點大?
我們先講個一個沒人關注的細節。野村11月10日發了篇報告,叫《亞洲洞察:銘記1997——亞洲政策制定者必須尊重不可能三角》,突然開始提1997年的教訓,當然他講的是東南亞。
原因是印度、印尼和菲律賓近期都在花外匯儲備守貨幣,野村擔心持續干預會壓緊本地流動性,並把利率抬到經濟不需要的高度。
其實今年東南亞市場也是持續承壓的狀態。
對港股也類似,美國通脹偏高時,港元利率本身和美元利率很難脱鈎,這種錯位長期存在,外部利率一抬頭,港股通常先跌了估值再説。
我們看數據,截至11月12日,美國10年期國債收益率已到5%左右,周五亞洲時段一度靠近5.1%。利率每往上抬一點,互聯網、軟件、生物科技這些遠期現金流佔比高的資產,都要重新算一遍現值。
大量小票缺少承接,指數權重中的油氣和銀行只能托住指數的一角,體感自然比1.67%的恆指跌幅更冷。
眼下市場更接近利率預期衝擊,海外投資者要求更高的回報率,港股成交又承接着新股和再融資供給,有限的增量資金只能集中在少數有現金流的公司。
當然,這個東西的起因,還是在懂王那里——挑起中東戰爭導致了油價上行。
油價高,通脹預期就難降,美聯儲可以繼續加息,美元和美債收益率同步走強,港股科技的估值再被壓一遍,油氣公司卻拿到更好的利潤和分紅預期,所以周五油氣生產商逆勢上漲,某種程度上油氣和其他方向是相互對衝的關係。
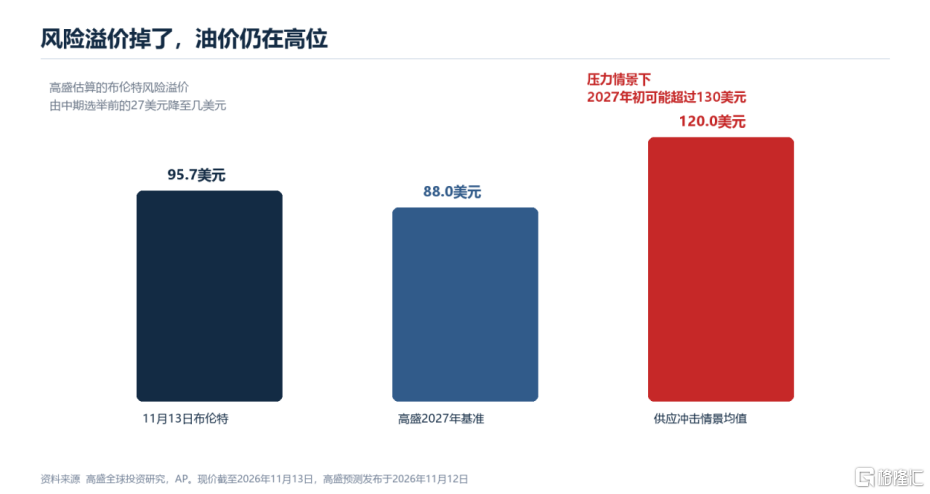
高盛的基準情景給出2027年布倫特均價88美元。若波斯灣產量比2025年低250萬桶一天,2027年初油價可能超過130美元,全年均值約120美元。港股現在交易的是這條尾部風險,不願把低油價當成理所當然。
煉化環節還在放大這種壓力,高盛統計顯示,美國汽油收率降至41.9%,同比少4.8個百分點;柴油與航煤收率升到56.2%,同比增加1.9個百分點。煉廠追逐更高的柴油利潤,汽油供應反而偏緊,原油回落對終端通脹的幫助就沒那麼干脆。
另外一條線就是黃仁勛離開英偉達帶來的AI情緒衝擊,又把這筆折現壓力放大了。海外資金先處理最擁擠的倉位,亞洲AI硬件、港股應用軟件和互聯網平臺一起受壓。中芯國際盤中一度逆勢上行,收盤也只剩下0.8%的跌幅,説明資金還在區分有訂單的製造環節與靠遠期敍事支撐的公司。
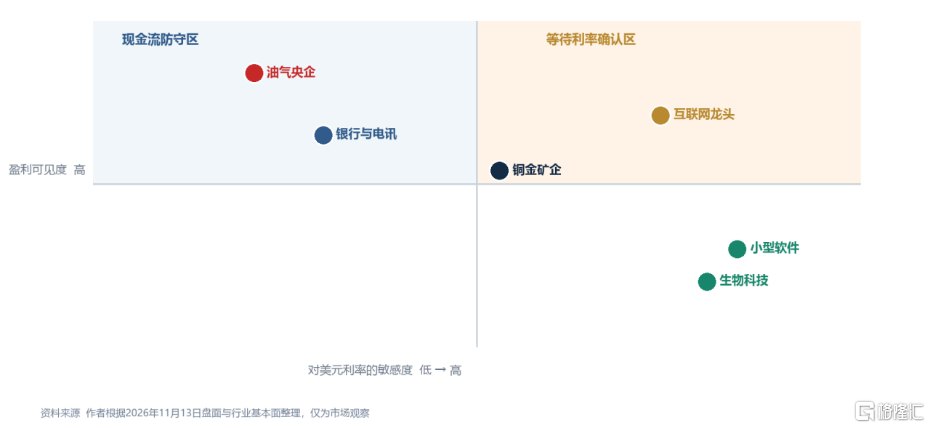
港股現在等兩件事,美元利率松一口氣,油價別再把通脹頂回去,二是AI這邊事件早點定下來,兩條同時出現,估值修復纔有機會從反抽走成一段持續反轉行情。
注:文中所涉行業僅為案例分析,不構成任何投資建議。市場有風險,投資需謹慎。
股市有風險,入市需謹慎。本文中的任何投資建議均不作為您投資買賣的依據,您須獨立作出投資決策,風險自擔。任何單位或個人未經本公司許可,擅自發布、複製、傳播或網絡發表、轉載等均視為侵權,本公司將依法追究侵權責任。
推薦文章
一周財經日曆 | 影響加息大事!美國10月核心PCE下周公佈;小米、美團業績壓軸登場;美股因感恩節休市1.5日

財報前瞻 | 小米Q3利潤恐腰斬!高盛、大摩、巴克萊齊看盈利修復,「最難季度」即將過去?
港股周報 | 科網股周內重挫!科指一度跌破3500點,網易暴跌19%,騰訊控股跌超11%;AI硬件股遭遇拋售潮!天數智芯跌逾32%
Anthropic首日上演過山車行情!10只槓桿ETF、股票期權下周一同步登場,能否再掀一輪行情?
丘盛一籌 | 業績爆喜難掩內憂!英偉達5180億美元豪賭供應鏈,鉅額算力擔保埋雷
華盛早報 | Anthropic首秀飆升17%!市值居美股第十一;美股衝高回落,三大指數跌超2%;恆科、科指季檢結果今日揭曉
新股首日 | Anthropic飆漲26%!晉級史上規模最大IPO,市值超1.37萬億美元
一圖看懂 | 拼多多Q3淨利295億元超預期!投資收益下降逾三成,現金及等價物超4550億元


