熱門資訊> 正文
黃金反彈屢屢受阻,4000關口能守住嗎?策略師警告劇烈波動可能將至
2026-11-11 13:05
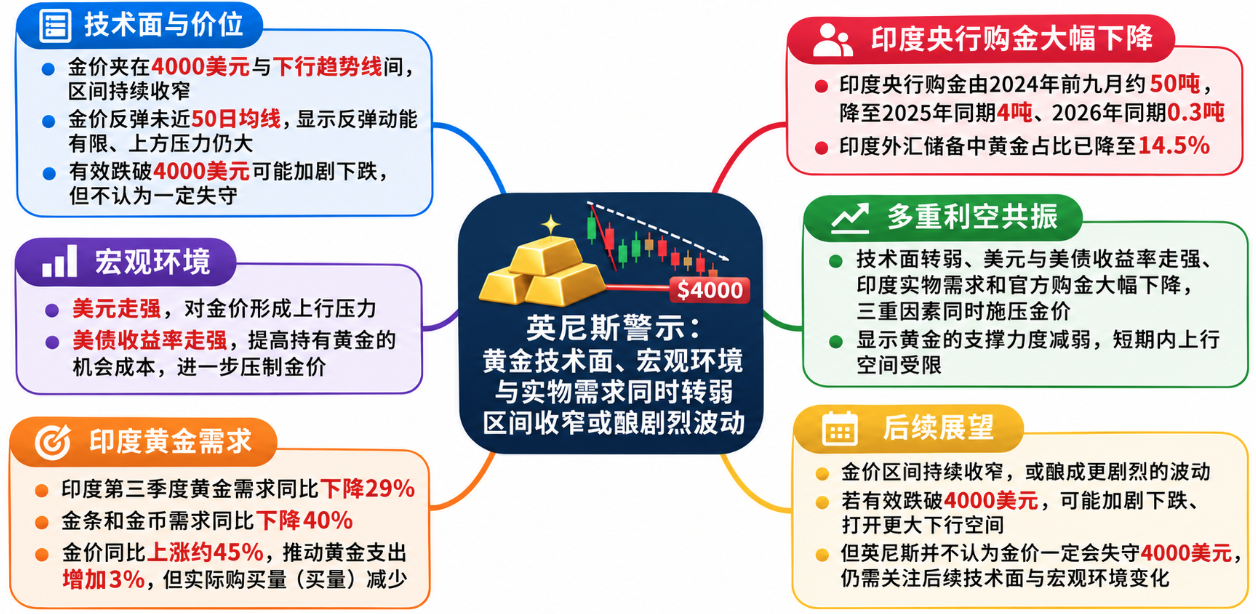
國際金融界宏觀市場策略師、外匯與大宗商品專家斯蒂芬·英尼斯(Stephen Innes)指出,黃金市場正在出現一個值得警惕的變化:技術走勢、宏觀經濟環境和實物需求開始同時對多頭不利。
美元重新走強,美國國債收益率再次拉昇,而黃金每次反彈都未能有效接近50日移動均線。此前推動金價上漲的部分實物買家也開始顯露疲態,4000美元整數關口因此承受越來越大的支撐壓力。
英尼斯認為,黃金近期的交易區間正在收窄,市場可能醖釀一輪劇烈波動。他在上周末與一家大型差價合約(CFD)經紀商高管交流時也提到,憑藉多年交易和投資黃金的經驗,他已經開始考慮在年底前放棄看漲立場。
4000美元支撐承壓,美元和美債收益率形成雙重打擊
黃金當前的技術形態越來越不利於多頭。
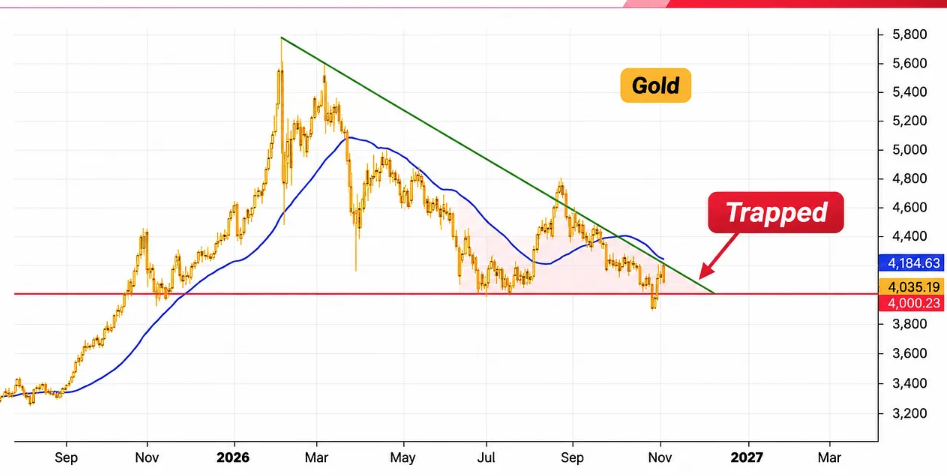
金價被夾在兩個關鍵位置之間:下方是具有重要心理和技術意義的4000美元關口,上方則是一條持續向下傾斜的趨勢線,不斷壓縮反彈空間。
近期這輪下跌可能成為此前快速上漲行情以來最大的一次回調。更令英尼斯擔憂的是,金價反彈始終未能挑戰50日移動均線,顯示買方重建上漲動能的能力有限。
每次反彈失敗,都可能進一步削弱4000美元附近的支撐。一旦價格在持續下行的阻力線與重要支撐位之間反覆受壓,最終突破時,持有錯誤方向頭寸的投資者可能面臨集中平倉壓力。
宏觀環境同樣沒有給黃金提供支持。
美國國債收益率再次大幅上升,提高了持有無收益資產黃金的機會成本。與此同時,美元重新走強,美元與黃金之間的負相關關係再次變得明顯。
英尼斯認為,在美元和美債收益率同時走高的情況下,黃金吸引新買家的難度正在增加。如果匯率和利率市場沒有出現緩和,金價實現新一輪持續上漲將更加困難。
目前,多頭面臨的核心問題是:在宏觀環境改善之前,4000美元能否持續承受賣盤壓力?
印度黃金需求降温,消費者花更多錢卻買得更少
實物黃金市場也開始釋放不利信號,其中印度市場的變化尤其值得關注。
數據顯示,第三季度印度黃金需求同比下降29%,但消費者在黃金上的支出反而增加了3%。原因在於,印度國內金價上漲約45%,消費者不得不支付更多資金,卻只能購買更少的黃金。
這表明,支出金額增加並不意味着實物需求依然強勁。隨着價格上漲,消費者對黃金的購買能力和意願都受到影響。
印度仍是全球最重要的實物黃金市場之一,尤其是在黃金首飾、金條和金幣領域。但即使黃金在印度家庭儲蓄和文化傳統中佔據重要地位,價格上漲也會逐漸削弱實際購買量。
第三季度,印度金條和金幣需求同比下降40%,説明需求疲軟並不只是消費者推迟購買首飾所致。
消費者對金價的預期也出現變化。預計未來三個月金價將繼續上漲的印度消費者比例,從69%降至61%;以投資為主要目的購買黃金首飾的消費者比例,則從19%降至15%。
英尼斯指出,這些數據並不意味着印度消費者已經集體轉為看跌,但黃金上漲行情正在失去部分原有的需求支撐。
期貨、匯率和利率市場短期內仍可能主導金價走勢,但實物黃金成交量下降,意味着市場少了一層潛在的需求緩衝。當投機資金本身也開始撤退時,這一變化尤其值得警惕。
印度央行購金幾近停滯,官方需求也出現變化
相比消費者需求降温,印度央行的購金變化可能更加值得關注。
印度央行此前一直是黃金市場的重要官方買家,但其購金規模在過去兩年明顯下降。
2024年前九個月,印度央行購買了約50噸黃金;2025年同期,購金量已經降至僅4噸;到了2026年同期,進一步減少至0.3噸。
這意味着,印度央行的購金活動已經接近停滯,而不只是出現小幅放緩。
與此同時,黃金在印度外匯儲備中的佔比也有所下降,從1月份的約19%降至第三季度末的14.5%。
英尼斯認為,印度央行的變化具有重要意義。過去幾年,各國央行持續增持黃金,一直是支撐金價的重要結構性力量之一。
當一個此前持續購買黃金的官方機構,從累計購入數十噸轉向幾乎停止增持,市場就失去了一項重要的增量需求來源。
當然,印度央行購金減少,並不能直接證明全球官方部門的黃金需求正在崩塌。央行儲備管理還涉及投資組合配置、流動性需求和長期資產多元化等因素,也不能簡單假設金價回落后印度央行就會恢復大量購金。
多頭需要的不只是一輪反彈
將技術面、宏觀環境和實物需求結合起來,黃金面臨的壓力已經相當集中。
技術面上,金價反彈未能突破50日移動均線;宏觀環境方面,美元和美國國債收益率同時走強;實物市場方面,印度黃金需求下降,印度央行購金也幾乎停滯。
不過,英尼斯並不認為4000美元一定會失守。這一整數關口本身具有重要的市場關注度,可能吸引防禦性買盤和空頭回補,尤其是在美元上漲動能減弱或美債收益率回落的情況下。
但對於期待金價立即反彈的投資者而言,目前的風險已經不再對稱。
真正需要觀察的,不只是黃金能否在4000美元附近企穩,而是買方能否積聚足夠的上漲動能,推動金價突破持續下行的趨勢線,並重新收復此前多次阻礙反彈的移動均線。
在此之前,只要美元和美國國債收益率繼續走高,黃金就仍然容易受到新一輪拋售衝擊。
英尼斯認為,4000美元關口面臨的最大風險,在於它已經成為市場廣泛關注和集中防守的位置。當實物買家的熱情減退、主要央行增持放緩,而宏觀環境又持續不利時,這一支撐位可能承受超出預期的壓力。
如果金價最終有效跌破4000美元,目前不斷收窄的交易區間可能轉化為更劇烈的下跌行情。英尼斯因此傾向於在金價重新收復部分技術面失地之前,對黃金多頭保持謹慎。
推薦文章
Anthropic投資者提前兜售IPO配售股份 額外收取最高5%費用

華盛早報 | 美聯儲預警美股或回調!高盛稱潛在賣盤達450億美元;英偉達近兩日市值蒸發4300億;智譜豪擲40億港元回購
Anthropic擬通過IPO和私募配售籌至多904億美元,有望超SpaceX紀錄!
美聯儲官員釋放加快升息信號 理事沃勒稱12月或需加息50基點
「民主黨最愛」ETF出現了!太陽能TAN觸底反彈逾10%,新能源板塊未來兩月或將爆發?
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市
騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%


