熱門資訊> 正文
中金:卡位交互入口,Agent時代硬件迎創新機遇
2026-11-10 15:09
摘要
隨着個人Agent與世界模型發佈,及蘋果、Meta和OpenAI等全球科技龍頭硬件產品陸續落地,我們看好AI端側硬件作為交互入口或迎價值重估,2H26-2027有望開啟新一輪硬件創新浪潮。
個人Agent及世界模型密集發佈,交互入口迎來價值重估。近期 OpenAI、Meta、Anthropic 相繼推出個人Agent,具備長期記憶、跨App調用等特點。谷歌發佈世界模型Genie 4可根據自然語言生成3D內容,我們認為有望降低3D內容製作成本。我們看好蘋果、三星憑藉終端存量設備、系統權限與自研芯片,在入口卡位上具備先發優勢,Meta、OpenAI、谷歌等大模型廠商則以眼鏡、便攜設備等新硬件切入,硬件形態創新或成為競爭方向。
蘋果開啟2H26-2027新一輪創新浪潮,摺疊屏與3D打印/3D玻璃值得關注。蘋果近期新品發佈節奏明顯加速,覆蓋iPhone、iPad及Macbook等硬件產品,其中iPhone Duo為蘋果手機重要形態創新,我們認為在鉸鏈、UTG等環節ASP迎明顯提升。我們預計蘋果2027年有望發佈iPhone 18普通款、iPhone 20周年P系列及首款AI眼鏡等新品,其中20周年新機前后蓋板或採用3D玻璃,中框或為鈦合金材料搭配3D打印+CNC複合工藝。我們看好3D打印工藝與3D玻璃外觀有望成為蘋果硬件創新趨勢。
新終端百花齊放,核心零部件升級需求具有共性。1)ARVR:Meta與Pico新品均採用硅基OLED,優化顯示效果,我們看好國產供應鏈有望推動降本及滲透率提升。AI眼鏡,Rokid Color全綵光波導眼鏡售價下探至4,999 元,我們看好顯示方案有望成為下一代AI眼鏡升級方向。2)新終端:展望未來,我們認為隨着大模型廠商推出個人Agent全新硬件,未來兩年終端形態百花齊放,聲學、光學、微顯示、SoC、電池、結構件與組裝等核心環節具有升級共性,供應鏈有望持續受益ASP提升與出貨量增長。
風險
個人Agent及世界模型落地不及預期;新終端出貨量不及預期;新品發佈或產品創新延期;存儲等上游環節價格繼續大幅上升。
Text、正文
個人Agent及世界模型發佈,交互入口或迎價值重估
多款個人Agent及世界模型密集發佈
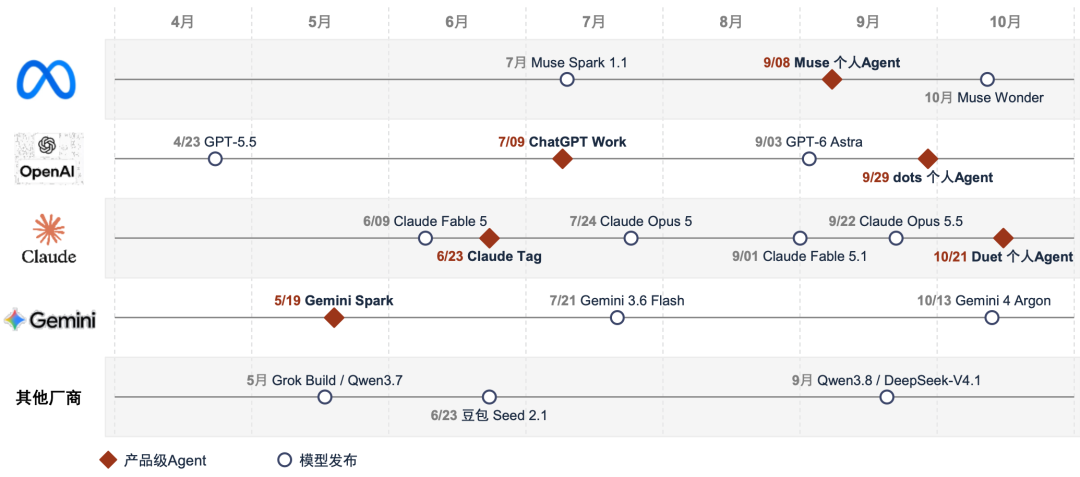
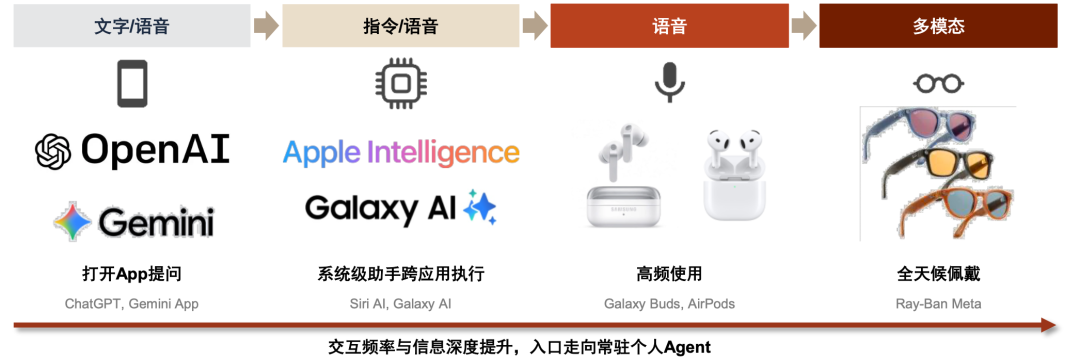
個人Agent發佈推動終端交互入口價值提升。近兩個月,Meta、OpenAI及Anthropic陸續發佈個人Agent,我們認為本次個人Agent亮點主要在:1)具有長期記憶,可以長時間幫助用户執行任務;2)從通用模型向垂類模型演進,針對端側特定場景及客户需求設計,並具有較好隱私保護;3)用户交互頻率大幅提升,可以跨App調研並獲得用户授權。我們認為個人Agent有望降低AI大模型使用門檻,並通過日常使用及任務執行提高使用頻率及用户粘性。目前個人Agent主要依靠手機等傳統終端為主要交互入口,考慮交互頻率提升、授權等模式引入及用户粘性提升,交互入口重要性進一步凸顯。
世界模型發佈有望降低3D內容製作成本,ARVR終端有望受益。近期,谷歌正式發佈世界模型Genie 4,支持使用自然語音實時調整鏡頭與天氣等環境,並在運行同步生成環境音、背景音樂與對話。我們預計字節跳動亦有望在近期發佈新一代世界模型。我們認為世界模型有望將3D沉浸式內容從複雜且高成本的人工製作,推動至大模型根據用户指令生成,有望推動3D內容製作成本下降以及定製化內容豐富。展望未來,我們認為隨着世界模型成熟度提升,高效低成本的3D 沉浸式內容有望快速豐富,推動ARVR等硬件出貨量增長。
圖表1:2026年4月至10月頭部廠商AI Agent及模型發佈時間
資料來源:OpenAI、Google、Anthropic、Meta官網,中金公司研究部
圖表2:AI交互入口形態變化趨勢
資料來源:OpenAI、Google、蘋果、三星、Meta等公司官網,中金公司研究部
傳統終端存量用户規模較大,軟硬協同先發優勢明顯
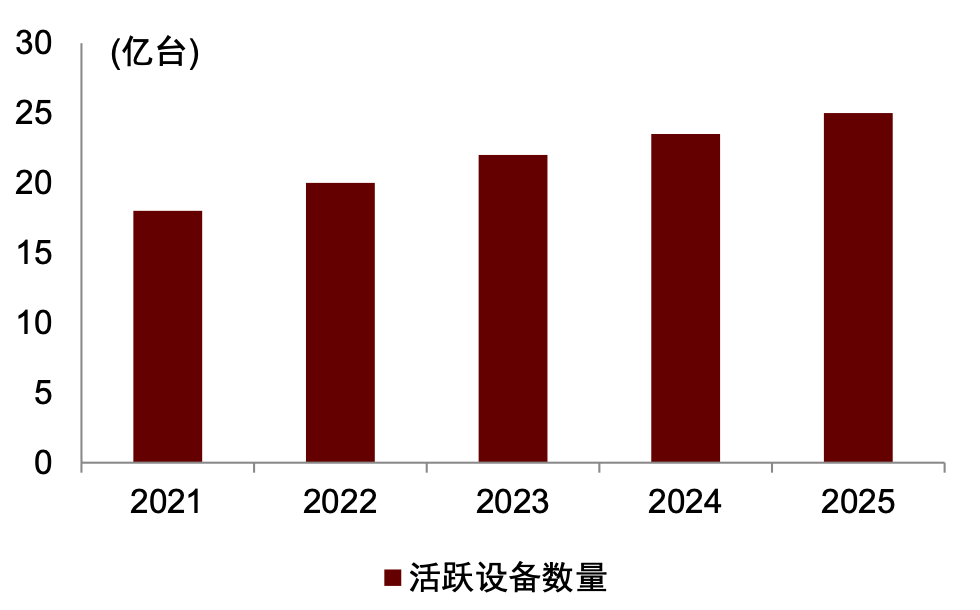
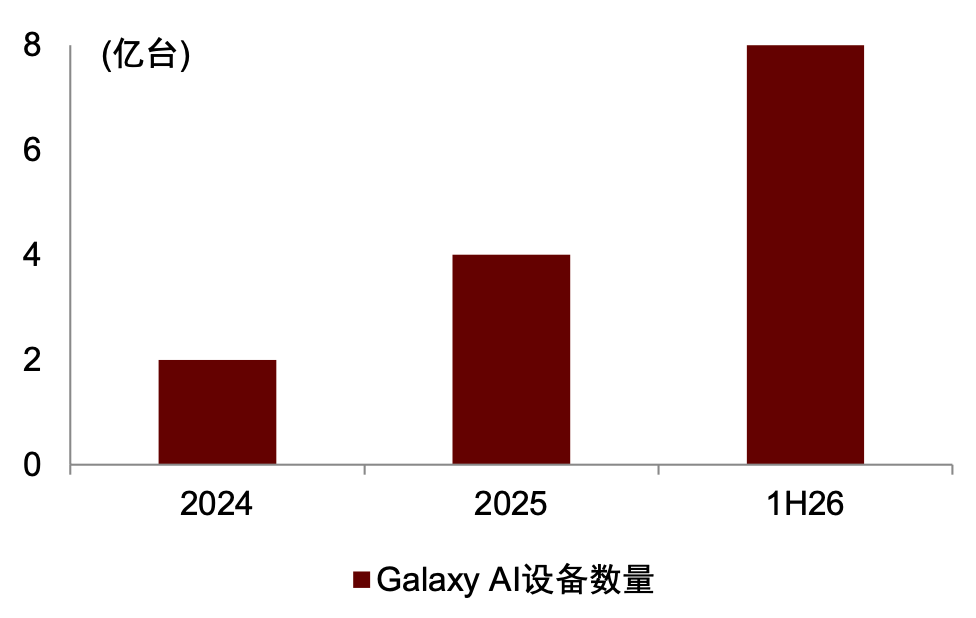
傳統終端憑藉存量用户規模,先發優勢較為明顯。根據Apple官方披露,截至1Q26蘋果全球活躍設備已超過25億台。三星公司預計Galaxy AI設備覆蓋用户數量有望在2026年達到8億台。我們認為蘋果與三星在手機等高端產品線市場份額優勢明顯。我們認為傳統終端的存量設備可以通過系統升級即可獲得AI能力,如Apple Intelligence及Galaxy AI,目前的個人Agent用户主要通過手機等終端完成交互,蘋果、三星等傳統品牌入口卡位先發優勢明顯。
系統權限與軟硬一體能力構築護城河。我們認為蘋果、三星等終端品牌掌握相機、通訊、輸入法及語音助手等系統接口權限,並在硬件層面,蘋果、三星均有自研SoC、NPU優化端側算力支持。考慮個人Agent需要跨應用調取數據,我們認為終端品牌在系統級權限、芯片與模型協同等方面有較為明顯的護城河,有望在個人Agent成熟后持續保持領先優勢。
圖表3:2021-25年蘋果活躍設備數量
資料來源:蘋果公司業績電話會,中金公司研究部
圖表4:2024-1H26三星AI設備數量
資料來源:三星公司官網,中金公司研究部
全球頭部大模型公司下場參與硬件開發
硬件新參與者缺少存量用户,硬件形態創新或為未來核心競爭方向。目前Meta在ARVR領域佈局較為領先,OpenAI自研多款硬件產品,谷歌聯合品牌方推出Android XR眼鏡,字節則以大模型接入第三方終端為主。我們認為硬件新參與者路徑雖不同,但都具有便攜、外觀創新、多模態數據處理等特點。
► Meta領跑ARVR市場,構建「模型+Agent+ARVR」垂直生態。根據IDC數據,2Q26 Meta佔全球XR市場份額68.7%。在Connect 2026上,Meta發佈第三代Ray-Ban Meta、獨立品牌音頻眼鏡及分體式VR眼鏡,並推出可與Muse對話的口袋設備Muse Charm。我們認為Meta已在ARVR形態建立先發優勢,自研模型與個人Agent的結合有望進一步提升用户黏性。
► OpenAI從大模型走向硬件,首款設備有望於2027年亮相。根據供應鏈及Bloomberg報道,OpenAI目前已有多款硬件產品同步研發,其中甜甜圈外觀的便攜錄音設備或成為首款正式發佈的硬件產品。我們認為,OpenAI擁有十億級用户基礎,自研硬件落地后有望成為新形態終端的重要參與者。
► 谷歌兼具Android系統與大模型研發實力,XR眼鏡及相關硬件蓄勢待發。谷歌在I/O 2026上預告與三星聯合開發Android XR眼鏡,由Gentle Monster及Warby Parker設計,或將於2026年秋季上市。此外,谷歌與Xreal聯合推出的Aura目前已面向市場銷售。我們認為,谷歌可藉助Android生態與品牌方渠道,在眼鏡形態上與Meta形成正面競爭。
► 字節以模型先行,試水配件與手機等終端AI智能助手。相比海外大廠入局參與硬件設計及開發,字節目前仍以大模型為主要抓手,通過收購Pico佈局VR硬件,以及試水Olay Friend AI耳機等配件產品,並與中興努比亞手機合作,基於安卓操作系統配合豆包智能助手,推出豆包AI手機。
圖表5:大模型廠商硬件佈局矩陣
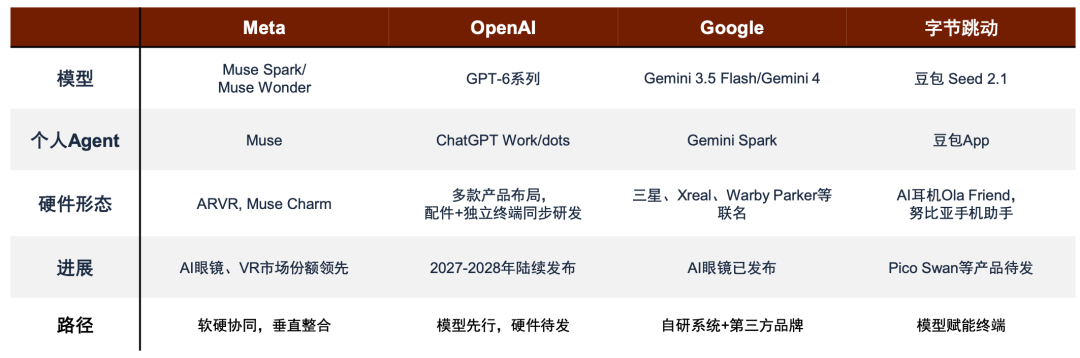
資料來源:Meta、Google官網,中金公司研究部
蘋果或迎創新浪潮,新終端形態百花齊放
蘋果硬件創新啟動,摺疊屏及3D打印/3D玻璃值得關注
新品密集發佈,蘋果有望開啟2H26-2027新一輪創新浪潮。蘋果近期通過線上發佈會或官網直接上新等方式,發佈iPhone、iPad、Macbook、可穿戴及Apple Home等多款產品。我們認為蘋果相比此前新品發佈節奏明顯加速,且基本所有產品線均有新品發佈。展望未來,我們看好2027年蘋果有望發佈更多硬件新品,拉開全新一輪產品創新浪潮。考慮蘋果將iPhone 18普通款及18e延期至1H27發佈,意在平滑iPhone上下半年出貨波動,我們看好供應鏈相關公司業績有望於1H27出現明顯拐點。此外,我們預計2H27蘋果有望發佈iPhone 20周年新機,併發布首款AI眼鏡,相關供應鏈有望持續受益。
圖表6:2H26-2027蘋果硬件新品發佈匯總及預測
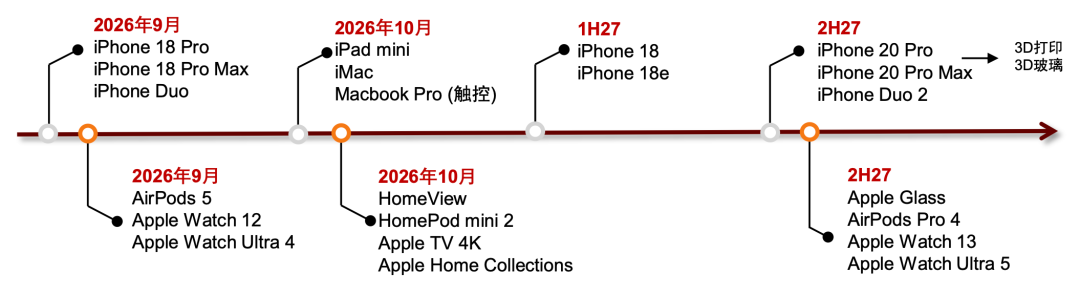
資料來源:蘋果公司官網,中金公司研究部
我們看好未來1-2年蘋果摺疊屏及3D打印/3D玻璃投資機會:
蘋果入局摺疊屏市場,用户購買熱情較高。根據蘋果官網,iPhone Duo內屏7.6英寸、外屏5.4英寸,美國起售價1,999美元,定價基本符合我們預期。我們認為蘋果入局有望提升消費者對摺疊屏認知與接受度,推動品類從小眾走向主流。
鉸鏈、UTG與結構件或為摺疊屏增量環節。根據蘋果官網,iPhone Duo的鉸鏈由100多個零部件組成,鉸鏈蓋採用3D打印;內折面板上下覆蓋UTG及屏幕支撐件,並以定製粘合劑緩解彎折應力,頂層通過納米紋理聚合物蓋層改善摺痕,機身採用鈦合金中框提高產品硬度。我們認為摺疊屏對鉸鏈、UTG及鈦合金結構件提出更高要求,相關環節的工藝門檻與單機價值有望提升。
iPhone 20周年新品有望在3D打印及3D玻璃等外觀及結構件創新。參考iPhone 10周年產品升級,我們預計iPhone 20周年紀念款新機或有較為明顯的外觀變化,通過3D玻璃包裹實現弧面側邊設計,但該方案需要減少金屬中框厚度以達到包裹效果,考慮中框硬度及受力要求,我們預計蘋果有望迴歸鈦合金中框方案,並引入3D打印+CNC複合加工工藝。具體來看:
► 3D打印:3D打印通過激光燒結鈦粉完成中框毛坯件生產,相比傳統CNC切削,能夠明顯提高原材料利用率,並減少污水排放,符合降本及ESG等趨勢。蘋果率先於Watch Ultra引入3D打印工藝生產手錶中框,並逐步用於iPhone Type-C接口以及Duo鉸鏈蓋等環節。我們認為鈦合金材料硬度遠高於鎂、鋁等合金材料,傳統CNC加工難度較大,未來有望逐步導入3D打印完成前段毛坯件生產,再由CNC完成后段精加工等工序。
► 3D玻璃:iPhone前后玻璃蓋板以2.5D玻璃為主,側面弧度較小,主要優化用户側邊觸感,並未在外觀形態發生明顯變化。我們預計明年iPhone 20周年Pro系列新機有望導入3D玻璃,實現前蓋板四曲面弧形邊緣外觀,通過前后3D蓋板實現中框包裹。我們認為3D玻璃加工難度相比傳統2D/2.5D玻璃明顯提升,並需要額外採購研磨拋光、掃光、熱彎等工藝所需設備。
圖表7:iPhone Duo摺疊內屏結構
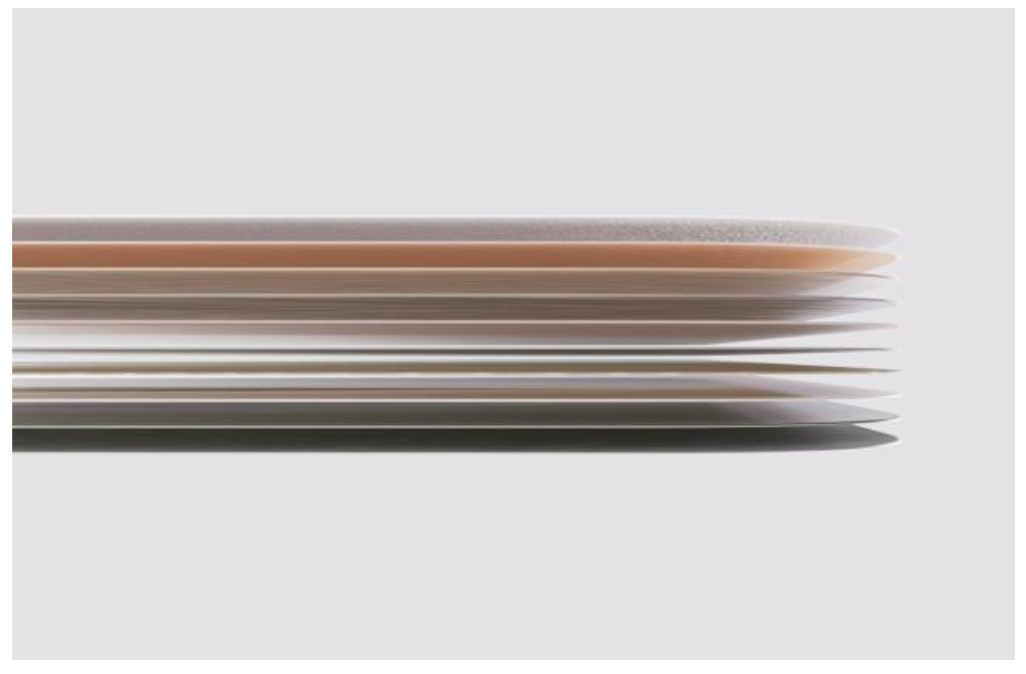
資料來源:蘋果公司官網,中金公司研究部
圖表8:iPhone Duo鉸鏈及VC均熱板
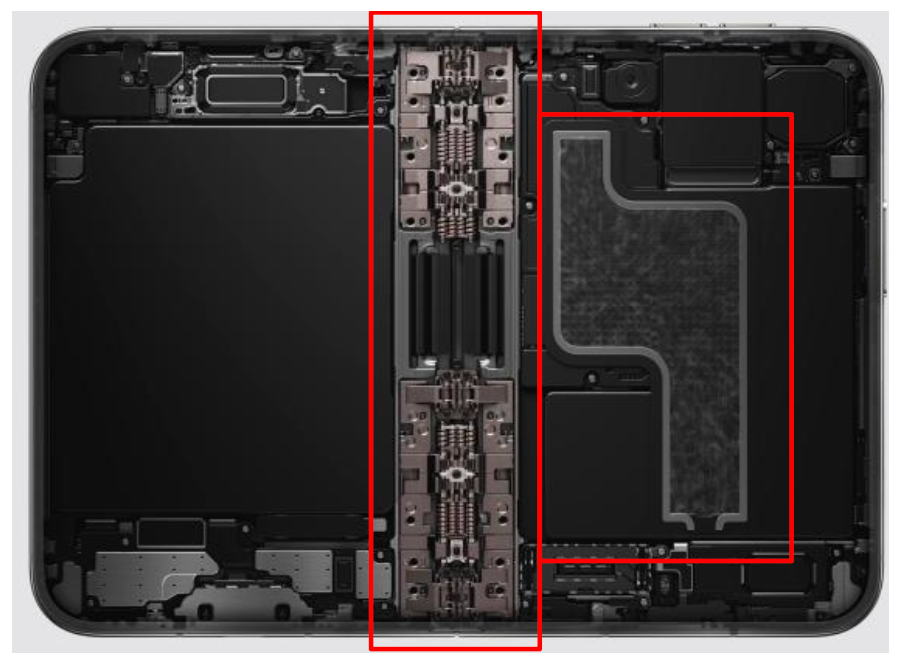
資料來源:蘋果公司官網,中金公司研究部
圖表9:2/2.5/3D玻璃示意圖
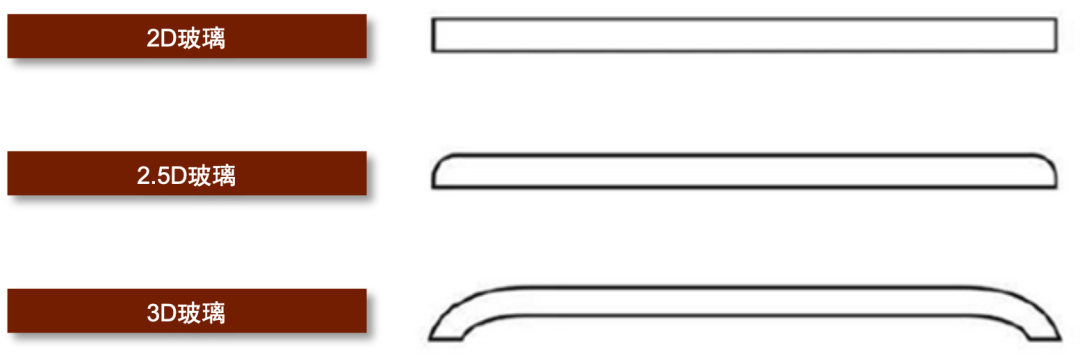
資料來源:智研諮詢,中金公司研究部
ARVR升級趨勢明確,新硬件終端迎百花齊放
硬件形態或迎百花齊放,出貨量仍以ARVR為主。自2020年以來,新硬件形態層出不窮,Meta Quest 2在2020年發佈,並實現12個月累計銷量破千萬台,成為ARVR首個銷量破千萬的單品。隨后,Meta又與眼鏡品牌陸遜題卡聯名,發佈Ray-ban Meta AI眼鏡,並在攝像頭、SoC等硬件升級推動下,累計銷量突破千萬台。蘋果在2024年2月正式發售Vision Pro,我們認為該產品硬件功能全面,基本滿足用户日常交互需求,奠定VR硬件形態升級趨勢。我們認為ARVR產品依託傳統手機供應鏈疊加SoC、光學及屏幕升級等硬件創新,產品成熟度快速提升,成為新終端出貨量較大的硬件產品。
隨着近幾年大模型技術加速成熟,硬件形態也有較大變化。2023年Humane AI首次發佈AI Pin硬件新品,通過攝像頭、投影+手勢、語音等方式完成交互,打破傳統手機和PC的硬件形態,並跳出ARVR的頭戴式產品新品框架,以胸針、掛墜為主要佩戴方式並搭載大模型實現用户交互。近期,Meta發佈個人Agent Muse后,陸續發佈Muse Charm並開源Muse Gadgets硬件設計平臺。我們認為隨着更多廠商發佈個人Agent,以OpenAI、Meta及字節等大模型廠商為代表,端側AI硬件形態有望現百花齊放,打造專屬AI Agent產品。
圖表10:硬件新品形態變化趨勢
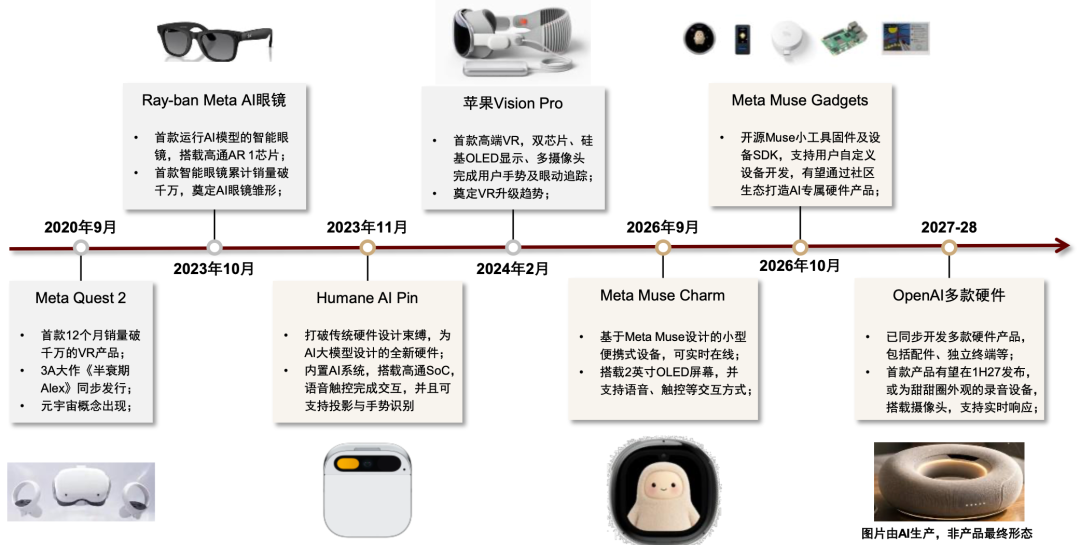
資料來源:Meta、Human AI、蘋果公司官網,中金公司研究部
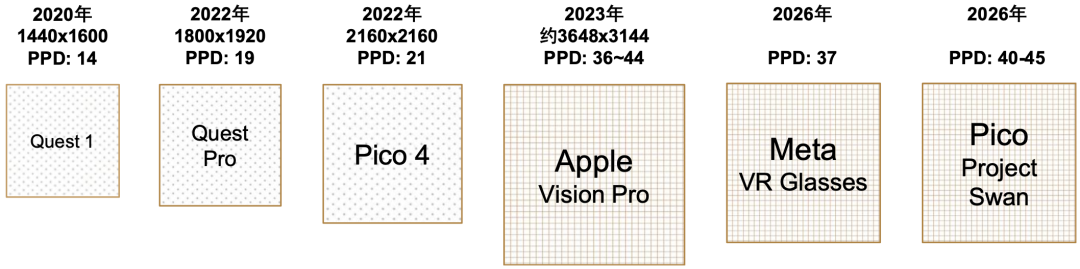
VR大廠迭代新款硬件產品,硅基OLED或為主要創新方向。近期,Meta召開新品發佈會,正式發佈Meta VR Glasses新品,採用分體式設計,VR本體重量僅為100克左右,主要支持顯示及傳感等功能,外掛部分負責算力、電源及存儲。Meta VR Glasses搭載硅基OLED顯示屏,PPD可達到37,相比此前Fast-LCD屏幕升級明顯。此外,Pico亦宣佈將在2026年發佈新款VR Project Swan,搭載硅基OLED顯示屏並提到PPD至40-45。我們認為隨着蘋果Vision Pro發佈,市場已將硅基OLED顯示定位為中高端VR顯示方案升級趨勢,考慮用户對近眼顯示分辨率較為敏感,硅基OLED大幅提升PPD有望提升用户使用體驗,減少「紗窗效應」等傳統痛點。此外,隨着國產硅基OLED供應鏈成熟,我們看好硅基OLED產品價格及成本亦有望持續下降,推動滲透率提升。
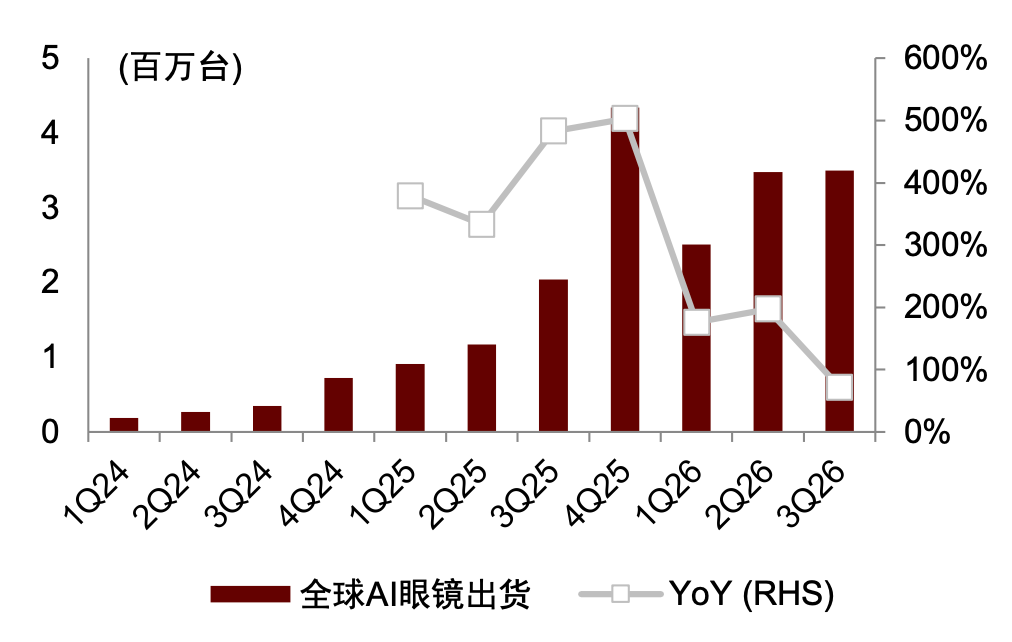
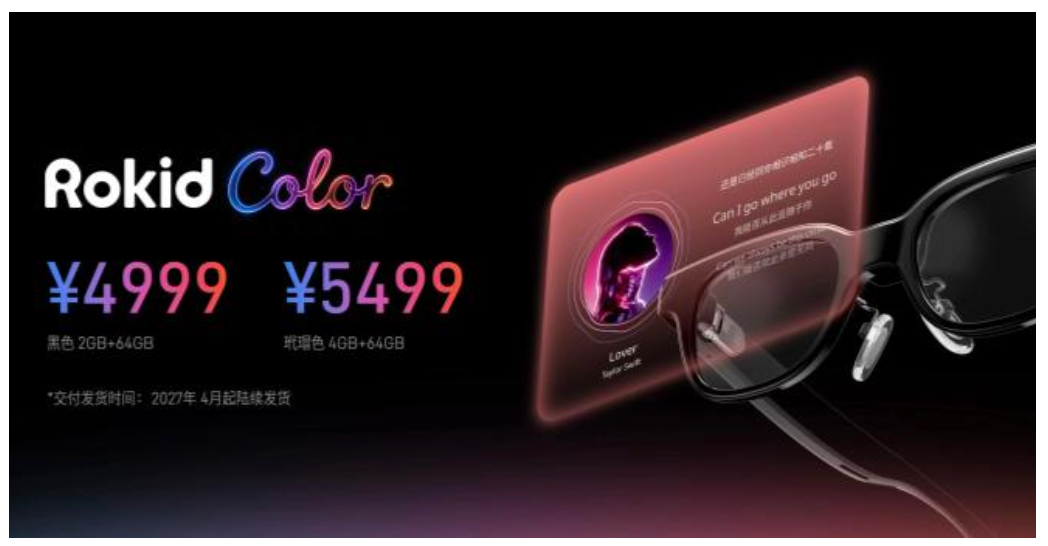
AI眼鏡出貨持續高增,顯示方案或為下一代升級趨勢。根據Wellsenn數據,3Q26全球AI眼鏡出貨350萬部,同比增長72%,1-3Q26累計出貨949萬部,同比增長130%,AI眼鏡保持高速增長趨勢。同時,Meta發佈新款Ray-Ban Meta 3代,並支持個人Agent Muse,我們看好個人Agent搭配AI眼鏡有望提升用户使用效率,提升用户粘性,推動AI眼鏡出貨持續增長。此外,Rokid近期發佈新款彩色顯示眼鏡Rokid Color,搭載納米壓印的光柵波導+Micro LED全綵顯示方案,並將售價下探至4,999元起。我們認為顯示方案的交互效率明顯高於語音等方案,隨着陣列/SGR/VHG等光波導方案技術成熟,疊加Micro LED/OLED技術成熟,有望推動整體方案成本下降及效果及提升,我們看好未來顯示方案在AI/AR眼鏡滲透率提升,推動用户粘性及出貨量持續增長。
圖表11:Meta VR Glasses
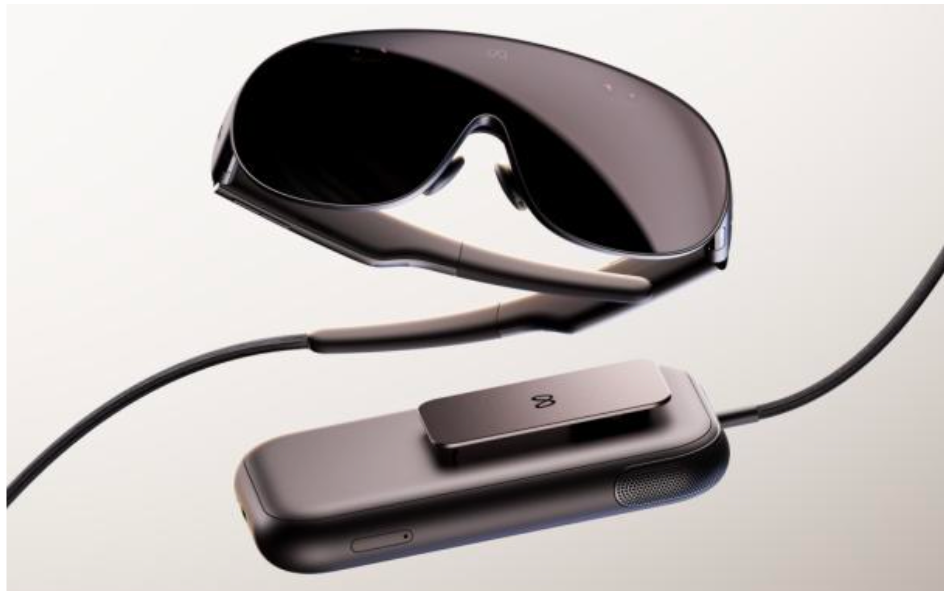
資料來源:Meta官網,中金公司研究部
圖表12:Pico Project Swan
資料來源:Pico官網,中金公司研究部
圖表13:硅基OLED推動VR設備PPD提升,優化顯示效果
資料來源:Meta、蘋果、Pico官網,中金公司研究部
圖表14:1Q24-3Q26全球AI眼鏡出貨
資料來源:Wellsenn,中金公司研究部
圖表15:Rokid Color定價下探至5,000元內
資料來源:Rokid新品發佈會,中金公司研究部
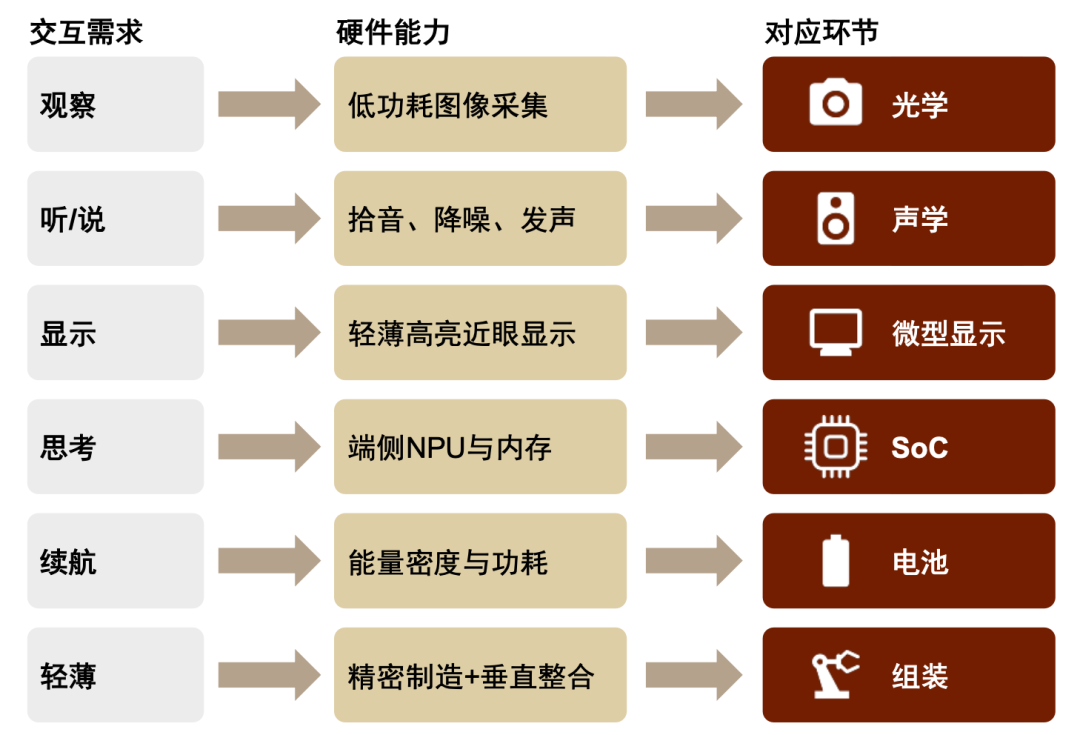
新終端形態百花齊放,核心零部件仍有共性需求。隨着Meta、OpenAI及字節等大模型及軟件公司參與硬件產品開發,我們認為硬件產品形態或將更加分散,並推出針對大模型及個人Agent專屬的AI硬件,但用户交互需求仍存在共性,並在多個環節有共性升級趨勢,我們認為主要集中在光學、聲學、SoC、電池及整機組裝等環節。展望未來,我們認為AI硬件的核心供應鏈環節有望持續受益硬件產品創新提高ASP,及個人Agent優化用户體驗,推動出貨量持續增長。
► 光學:隨着多模態大模型持續發展,我們認為語音交互難以滿足需求,攝像頭等光學傳感器滲透率有望提升,推動攝像頭出貨量增長,並在CIS及模塊設計上有所提升。
► 微顯示:我們認為顯示方案有望提升用户交互效率,並在ARVR等新終端持續升級,光波導及Micro LED/OLED有望成為未來新產品創新方向。
► SoC:我們認為未來處理數據量及模型參數提升,端側硬件對SoC需求亦有望持續增長,推動ASP提升。隨着更多廠商入局,硬件出貨量有望持續增長。
► 電池:續航方面,我們認為端側硬件以配件形式為主,同時又須滿足用户長時間、全天候使用需求,我們認為疊片電池等技術升級亦有望持續滲透。
► 結構件:考慮新終端形態多樣,外觀件或採用金屬、玻璃等不同材料,並有望搭配3D打印等新工藝。結構件方面,端側新品對內部結構設計與傳統手機有較大差異,頭部供應商有望憑藉豐富的產品品類供應,保持領先優勢。
► 組裝:考慮大模型及軟件公司在硬件領域佈局時間較短,硬件方案設計及開發能力較弱,以及新產品輕薄便攜等特點,我們認為對組裝加工的精密度及供應鏈垂直整合能力有較高要求。
圖表16:硬件創新核心環節
資料來源:中金公司研究部
風險提示
個人Agent及世界模型落地不及預期。個人Agent依賴用户授權讀取日曆、通訊錄與支付等個人數據,如果隱私保護、使用體驗及監管要求趨嚴等原因,用户使用頻率和付費意願下降,或導致硬件產品出貨量或升級趨勢低於預期。
新終端出貨量不及預期。摺疊屏、ARVR及端側硬件新品仍處於放量早期,如果應用場景未能持續開拓,佩戴舒適度、續航及售價等因素擾動,產品出貨量可能會低於預期。
新品發佈或產品創新延期。OpenAI硬件、Apple Glasses及iPhone 20周年新機等產品發佈時間及產品形態均來自供應鏈驗證及部分媒體報道,尚未獲得官方確認。如果產品發佈延期或硬件創新調整,可能會影響產業鏈相關公司業績。
存儲等上游環節價格繼續大幅上升。根據IDC數據,全球智能手機2026年或同比下降16.7%,主因存儲價格上漲導致終端產品漲價,抑制需求。如果未來存儲等消費電子上游環節持續漲價,或導致硬件出貨量不及預期。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
Anthropic投資者提前兜售IPO配售股份 額外收取最高5%費用

華盛早報 | 美聯儲預警美股或回調!高盛稱潛在賣盤達450億美元;英偉達近兩日市值蒸發4300億;智譜豪擲40億港元回購
Anthropic擬通過IPO和私募配售籌至多904億美元,有望超SpaceX紀錄!
美聯儲官員釋放加快升息信號 理事沃勒稱12月或需加息50基點
「民主黨最愛」ETF出現了!太陽能TAN觸底反彈逾10%,新能源板塊未來兩月或將爆發?
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市
騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%


