熱門資訊> 正文
高盛深圳調研之后,勾勒出中國AI基建投資主線:高功率電源、ASIC液冷以及800V直流供電
2026-11-10 12:00
智通財經APP獲悉,就在美國AI算力主題與半導體板塊從上周暴跌轉向周一交易時段的大舉反彈之際,高盛最新發布的數據中心研究報告顯示,這家華爾街金融巨頭在中國AI數據中心產業鏈看到一系列重磅AI基建投資機遇。
高盛強調,美國數據中心電氣相關設備的龐大在手訂單和項目儲備仍強勁支撐2027—2028年AI算力資源需求,並且AI基建相關設備訂單與項目也延伸至2027—2028年,與此同時中國雲廠商們AI數據中心建設進程不斷提速,加之東南亞數據中心園區擴張則共同為中國AI數據中心建設相關的核心AI基建參與者以及廣泛硬件設備供應商大舉拓寬了客户來源。
高盛研究報告顯示,該機構在中國AI數據中心產業鏈看到的重大機會,來自兩筆不同時間兑現的增量:現有架構下的高功率電源與AI ASIC算力集群液冷訂單,以及800V直流供電逐步普及后新增的數據中心相關設備與元器件需求。
美東時間11月5日,納斯達克100重挫6.36%,費城半導體指數暴跌12.25%,均創2020年3月以來最大單日跌幅。納斯達克100成分股合計蒸發約2.3萬億美元,創該指數單日市值損失紀錄。兩大指數上周分別下跌4.91%和12.15%,周五初步企穩,11月9日再分別反彈3.40%和6.85%,仍低於11月4日收盤水平。周一科技股是普遍反彈,AMD、邁威爾和博通這些AI算力產業鏈領軍者們股價分別大幅上漲約13.3%、10.4%和8.9%,英偉達則受公司特定消息影響下跌約4.2%。
民主黨贏得參衆兩院控制權后,投資者重新評估AI安全監管、數據中心用電成本分擔及項目審批的變化。對高估值的AI算力主題以及聚焦AI基建相關的半導體類股票而言,建設和交付一旦推迟,萬億美元級別AI芯片與廣泛的AI基建訂單甚至數據中心實際投資回報的兑現時間也會后移,擁擠交易減倉放大了這一預期變化。周一的反彈反映市場開始某種程度上區分部分AI數據中心項目延后和資本開支周期逆轉。摩根士丹利認為,部分項目可能從2028年推迟至2029年,延期未必意味着AI資本開支周期終結;瑞銀也認為市場對政治、信用利差和支出回報風險的定價過於悲觀。
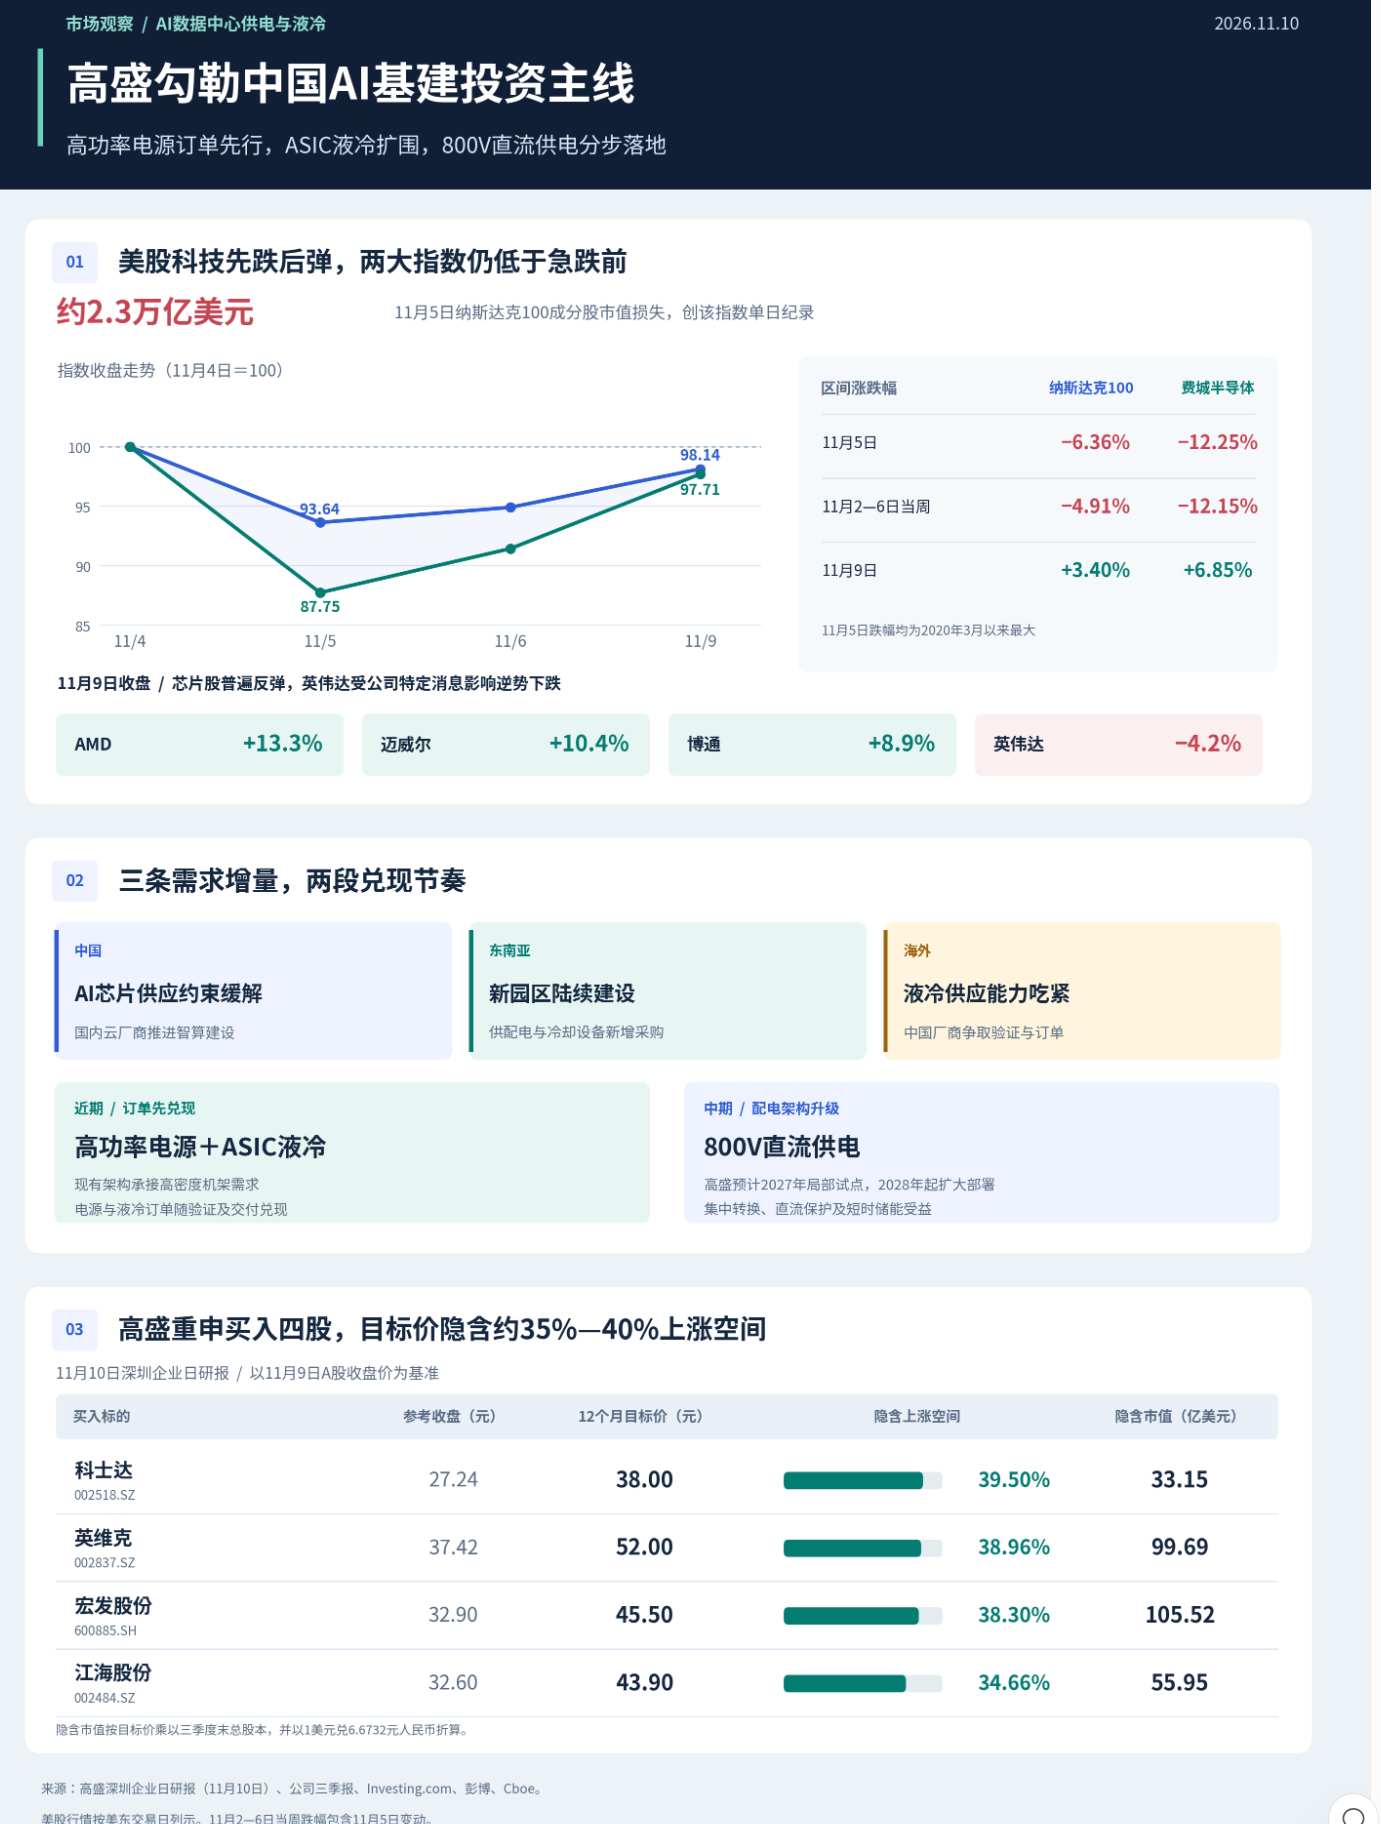
對於中國國內聚焦於AI數據中心建設進程的核心AI基建類參與者們而言,高盛分析師們強調,最值得關注的是全球定製化AI ASIC芯片供應鏈大舉擴容、中國大型雲計算雲廠商們建設進程提速,以及東南亞項目帶來的新增採購。能否把海外算力與電力鏈需求驗證轉成批量供貨、把在手訂單轉成收入和毛利,決定了股價調整是否提供了有吸引力的買點。
高功率電源、ASIC液冷以及800V直流供電
高盛11月10日的研究報告基於11月早些時候深圳企業日與科士達、麥格米特、歐陸通、盛弘股份及一位液冷行業專家的內部詳細交流。訪談時美國以及北美市場在手訂單與項目儲備仍強,部分訂單可見至2027—2028年,與此同時,國內AI芯片供應約束緩解,東南亞新園區建設,以及海外液冷產能吃緊,為中國供應商打開了三條增量路徑。
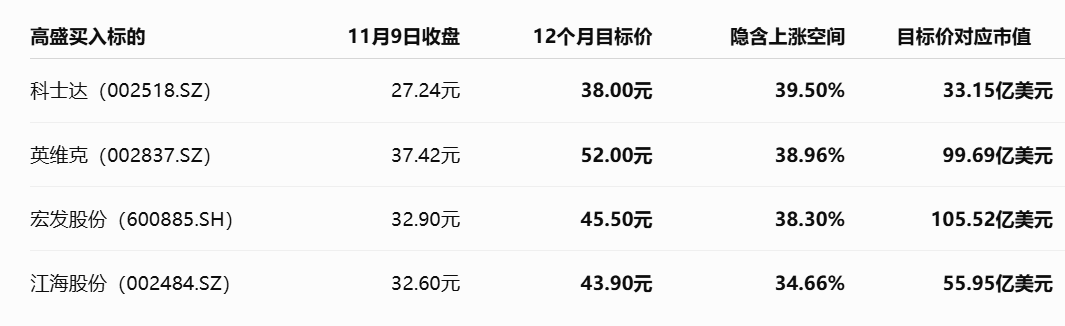
高盛因此重申「買入」科士達(002518.SZ)、英維克(002837.SZ)、宏發股份(600885.SH)、江海股份(002484.SZ),分別看好成熟供電業務的訂單與利潤率、ASIC液冷放量、繼電器與集成模塊份額提升,以及AI電容產品佔比上升。對麥格米特(002851.SZ)和科華數據(002335.SZ) 則維持「中性」投資評級,12個月目標價則分別為102.90元和28.00元。
高盛表示,近期中國AI數據中心鏈條重要看高功率電源與ASIC液冷的訂單兑現,中期看800V直流供電改變設備價值分佈。現有供電架構已能承接更高功率的機架,歐陸通為谷歌定製芯片項目開發的5千瓦電源模塊已進入早期生產階段,2026年第四季度目標交付約1萬隻模塊供谷歌測試,預計2027年上半年進入量產。與此同時,海外液冷產能吃緊,為中國廠商切入冷卻液分配單元(CDU)和冷板供應鏈創造了機會。
高盛在研究報告中表示,受訪專家估計,2027年ASIC平臺液冷需求約109億美元,已接近英偉達平臺的116億美元。更長期看,800V直流供電可降低同功率下的輸電電流,並將部分設備價值從櫃內整流轉向集中轉換、直流保護和短時儲能。高盛預計2027年以局部試點為主,2028年及以后擴大部署。
高盛強調,隨着單櫃功率繼續攀升,800V直流供電可降低同功率下的輸電電流,並將部分設備價值從櫃內整流轉向集中轉換、直流保護與短時儲能。高盛預計2027年以局部試點為主,2028年及以后擴大部署。這也解釋了四隻買入股各自的盈利觀察點:科士達看供電訂單與海外毛利,英維克看ASIC液冷從驗證走向批量交付,宏發股份和江海股份分別看繼電器及集成模塊、電容及短時儲能的單櫃用量。
高盛在11月10日發佈的深圳企業日研報中,重申對科士達、英維克、宏發股份和江海股份的「買入」這一樂觀看漲評級,12個月目標價分別為38.00元、52.00元、45.50元和43.90元。以11月9日收盤價為基準,四股目標價分別隱含39.50%、38.96%、38.30%和34.66%的潛在上漲空間。按三季度末總股本及11月9日人民幣兑美元匯率靜態測算,對應市值分別約為33.15億、99.69億、105.52億和55.95億美元。
訂單先於換代兑現,ASIC打開供電與液冷的新市場
高盛研究報告顯示,現有架構仍支撐未來兩年的出貨。高盛援引的市場報道指向字節跳動2027—2028年約5—6GW的AI數據中心建設規劃。谷歌則已宣佈同期在馬來西亞投資150億美元,覆蓋數據中心園區、清潔電力、水務和人才項目。設備端,麥格米特預計Grace Blackwell電源架需求延續,Vera Rubin電源架逐步貢獻收入,並爭取在2027年從至少三家全球客户獲得交流側負載波動補償器(AC EDPP)批量訂單。
歐陸通面向谷歌的電源架採用六個5kW模塊,兼容交流與±400V直流輸入,四季度計劃交付約1萬隻電源模塊供測試,目標在2027年上半年進入量產。盛弘的中壓不間斷電源(MV UPS)也在推進試點,預計四季度爭取簽下合計不足100MW的項目,約2GW則是其2027年項目儲備。
數據中心高端液冷設備的增量同時來自機架數量和單櫃價值。行業專家估算,GB300到Vera Rubin NVL72,單櫃二次側液冷價值從7.3萬美元升至9.5萬美元,增約30%。更高的功率密度需要更強的換熱與流量控制,冷卻也可能進一步覆蓋電源架和網絡設備。
這位專家測算數據顯示,2027年Google TPU、AWS Trainium、華為昇騰、阿里PPU等ASIC平臺的液冷市場合計約109億美元,接近英偉達平臺的116億美元。據其調研,谷歌已於2026年下半年向英維克採購冷卻液分配單元(CDU),亞馬遜也在接觸中國供應商。海外供應緊張為中國廠商們帶來驗證機會,后續份額取決於控制軟件、客户准入、自動化製造及工程交付能力。
800V從局部上架走向整站配電,海外製造先改變盈利結構
800V直流供電的價值,在於以更低電流把更高功率送到機架附近。同等直流功率下,提升電壓可降低電流,減輕導體與散熱負擔。存量機房可以保留上游交流供電,在列間通過側置電源櫃轉換為800V直流。新建園區則可以採用中壓交流集中整流或固態變壓器(SST),直接建立800V直流母線,再在機架內通過直流變換(DC/DC)降至板級和芯片所需電壓。架構改變會把部分價值從櫃內交流電源移向集中轉換、直流保護和短時儲能。
由於直流分斷、安全認證、系統可靠性與部件供給均需驗證,高盛預計2027年以局部試點為主,2028年及以后擴大部署,交直流架構長期並存。科士達計劃在歐洲和東南亞開展現場測試,麥格米特已進入客户測試,並計劃於2027年一季度推出35kV固態變壓器原型。
在800V大規模部署之前,海外出貨結構已經有機會改善毛利。科士達管理層稱,數據中心訂單同比增速從一季度的約20%加快到6—7月的40%—50%,9—10月進一步走強。公司預計2027年數據中心銷售增長逾30%,高於高盛的26%預測。其越南工廠設計年產值約20億元,計劃2027年一季度擴大北美直供,並在當地完成軟件燒錄。海外代工UPS報價約0.5—0.6元/瓦,國內約0.3—0.4元/瓦,公司稱單位成本接近。這個價差解釋了高盛為何重視海外收入佔比。實際毛利還要經過產線爬坡、客户認證和供應鏈成本檢驗,碳化硅(SiC)及高功率絕緣柵雙極型晶體管(IGBT)的供應也影響交付節奏。
供電、排熱、通斷、穩壓與電源升級
科士達和英維克的收入可以先於800V換代兑現。科士達以UPS、電力模塊及儲能系統提供電能轉換和備電,管理層稱數據中心業務截至三季度約佔整體收入六成。三季度營收15.78億元、歸母淨利潤2.11億元,同比增長9.12%和10.97%。
英維克以精密温控、冷板和CDU服務數據中心及儲能,CDU負責控制冷卻迴路的温度、流量和壓力。公司三季度營收19.33億元、歸母淨利潤1.84億元,同比增長33.04%和0.25%。季末合同負債6.65億元、存貨25.07億元,較年初分別增長188.42%和154.95%。高盛看好未來一至兩個季度的交付兑現,公司電話會指出,定製產品導入、客户發貨指令及安裝驗收仍決定收入確認的節奏。這也是英維克的營收增速能否進一步轉化為利潤增速的觀察點。
宏發和江海賺的是設備內部元器件的增量。宏發是全球繼電器龍頭,高盛估計其2025年全球份額為27%。其高壓直流繼電器和接觸器可用於受控通斷、隔離與備電切換,集成模塊擴大了單套設備的供貨價值。公司三季度營收及歸母淨利潤分別增長38.33%和29.36%,數據中心需求疊加汽車、工業等既有業務增長。
江海的鋁電解電容服務電源母線濾波與穩壓,雙電層電容(EDLC)和鋰離子電容(LIC)可緩衝短時負載波動,多層聚合物電容(MLPC)則面向板級低壓供電。高盛將鋁電解電容視為近期主要貢獻,超級電容視為第二增長來源,並看重約75%的化成箔自給率。江海三季度營收及歸母淨利潤分別增長24.31%和36.60%,后續彈性取決於AI產品佔比、客户驗證和單櫃用量。
麥格米特則主要受益於AI機架的電源升級。公司以電力電子和自動控制為核心,業務涵蓋電源、工業自動化、家電電控和新能源交通等。AI相關產品包括服務器電源模塊(PSU)和機架電源架(Power Shelf)。GPU或定製AI芯片(ASIC)集群的單櫃功率越高,電源架越需要在有限空間內集成高功率模塊,並通過並聯均流和冗余設計穩定供電。
就高盛研報而言,麥格米特已獲得面向英偉達GB200/GB300平臺的5.5千瓦電源模塊批量訂單。隨着高密度機架出貨增加,公司既有機會擴大電源出貨,也有望提高單櫃供貨價值。下一階段看Vera Rubin電源架的交付,以及ASIC項目的交流側負載波動補償器能否獲得批量訂單。
科華數據主要受益於數據中心的供配電擴容與託管需求。公司經營數據中心、高端電源和清潔能源三大業務,提供不間斷電源(UPS)、供配電模塊、儲能變流器(PCS),也參與機房建設、運營和託管。AI集群擴大后,園區需要為更多兆瓦的關鍵負載配置供配電和備電系統。UPS在電網電壓跌落或短時中斷時維持供電,儲能變流器則負責電池與交流系統之間的雙向能量轉換。
推薦文章
Anthropic投資者提前兜售IPO配售股份 額外收取最高5%費用

華盛早報 | 美聯儲預警美股或回調!高盛稱潛在賣盤達450億美元;英偉達近兩日市值蒸發4300億;智譜豪擲40億港元回購
Anthropic擬通過IPO和私募配售籌至多904億美元,有望超SpaceX紀錄!
美聯儲官員釋放加快升息信號 理事沃勒稱12月或需加息50基點
「民主黨最愛」ETF出現了!太陽能TAN觸底反彈逾10%,新能源板塊未來兩月或將爆發?
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市
騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%


