熱門資訊> 正文
華爾街減持銅多頭,中國買家搶購現貨!關税套利空間收窄,全球銅流向或迎逆轉
2026-11-10 15:05
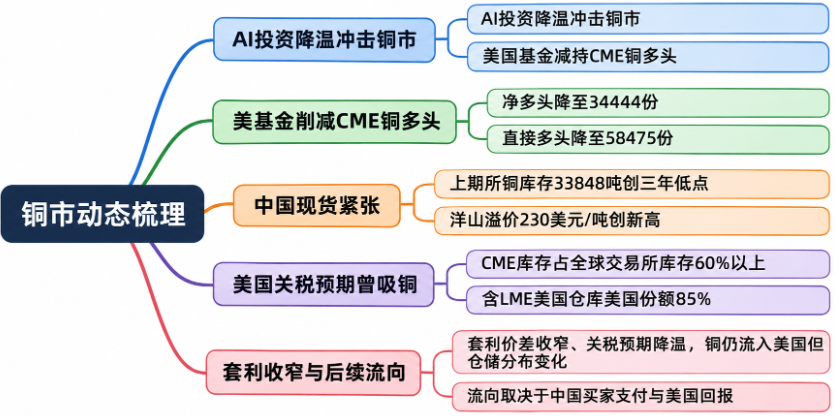
路透社高級金屬專欄作家安迪·霍姆(Andy Home)撰文稱,全球銅市場正在出現明顯分化:美國基金忙着減持銅期貨多頭,中國工業用户卻因現貨供應緊張而加大采購。此前,美國可能對進口銅加徵關税的預期吸引大量貨源流入美國,如今隨着套利空間收窄,全球銅庫存高度集中在美國的格局開始面臨變化。
人工智能(AI)投資熱潮降温,是這輪市場調整的導火索之一。隨着投資者下調數據中心建設對銅需求的預期,銅和錫均受到科技股拋售衝擊。
上周四,納斯達克100指數市值蒸發2.5萬億美元,拋售潮隨后蔓延至廣泛應用於AI基礎設施建設的銅和錫市場。
但中國市場呈現出不同景象。上海期貨交易所(ShFE)註冊銅庫存已降至三年來低點,只有33848噸。與此同時,衡量中國進口銅需求的重要指標——洋山銅溢價,周一升至每噸230美元,創下歷史新高。
美國基金撤退,銅多頭頭寸大幅縮水
過去數月,銅一直是AI投資熱潮的重要受益金屬。上個月「倫敦金屬交易所周」(LME Week)期間,數據中心建設帶來的銅需求也是行業討論的焦點。
但隨着AI板塊遭遇劇烈震盪,基金經理開始削減芝加哥商品交易所(CME)銅期貨多頭頭寸。
截至9月中旬,投資者群體持有的淨多頭頭寸達到82649份合約,為2021年以來最大規模的累計看漲押注。根據最新一期交易者持倉報告(COT),這一數字已經降至34444份合約。而且,該報告尚未涵蓋上周末最嚴重的市場拋售。
基金投資者直接持有的多頭頭寸也明顯減少,從9月中旬的96824份合約降至58475份合約,顯示資金正在加速撤離銅市場。
與美國金融投資者減持形成對比的是,中國工業買家正在積極尋找現貨銅。
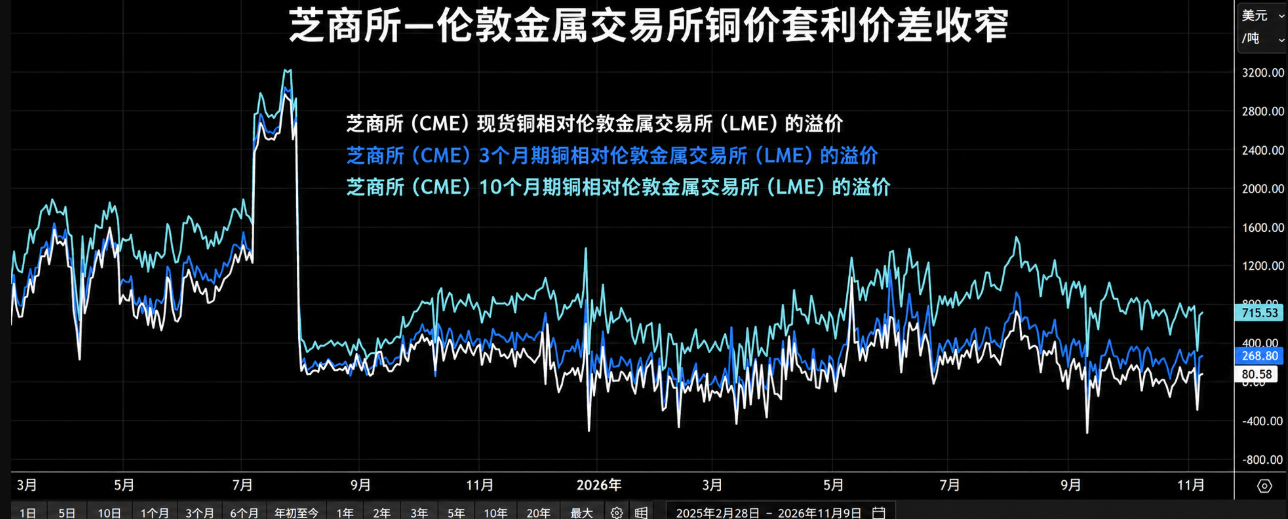
此前,美國關税預期改變了全球銅貿易流向。市場認為,美國可能對進口銅加徵關税,因此CME銅價長期高於LME價格,形成明顯的跨市場套利空間。這種價格差異吸引貿易商將全球銅資源運往美國,導致原本可能流向中國等主要消費市場的貨源被大量分流。
全球銅庫存高度集中美國
美國關税交易持續吸引銅流入,已經改變全球主要交易所的庫存分佈。
目前,CME倉庫庫存佔全球交易所銅庫存的60%以上。如果將美國境內由LME運營的倉庫庫存也計算在內,美國所佔份額達到85%。
大量銅集中在美國,使其他市場可供交易的庫存明顯減少。倫敦市場面臨紙面倉位擠壓,中國內地則承受實物供應緊張的壓力。中國進口銅溢價飆升,正是這一變化的直接體現。
目前,LME市場自身也處於供應緊張狀態。LME現貨銅價格較三個月期銅合約高出每噸195美元,現貨相對期貨的升水進一步凸顯近期可交割銅資源的緊張程度。
與此同時,全球銅貿易的套利價差正在快速收窄。
上周,CME現貨銅相對於倫敦市場的溢價一度轉為折價。此后雖然重新恢復溢價,目前已回升至每噸80美元,但與8月超過每噸700美元的水平相比,已經大幅收窄。
這意味着,過去推動銅持續流入美國的價格優勢正在減弱。
關税預期降温,銅的全球流向可能改變
美國可能加徵進口銅關税的預期,在中期選舉之前就已經開始減弱。民主黨此次壓倒性勝利后,市場對美國進一步提高進口關税的預期再次降温。
生活成本問題在民主黨此次選舉獲勝過程中發揮了重要作用。市場因此進一步下調美國加徵關税的可能性判斷,原本圍繞關税預期建立的銅貿易套利交易也受到影響。
不過,套利窗口收窄並不意味着銅已經停止流入美國。
根據匯總各國官方海關數據的世界金屬統計局(World Bureau of Metal Statistics),美國8月又進口了20萬噸銅,今年以來累計進口量達到130萬噸。
霍姆在文章中提醒,真正發生變化的是,這些進口銅進入美國后,在CME倉庫與由LME在保税區運營的倉庫之間的分配情況。
自10月初以來,CME倉庫銅庫存增加了2.7萬噸。同期,LME註冊倉庫的銅交割量達到10.7萬噸。此外,美國境內的LME非倉單庫存中,還有6.2萬噸銅。
這些數據表明,大量銅仍然停留在美國境內,但不同倉儲體系之間的庫存分佈正在發生變化。
目前,LME現貨銅溢價已經超過進口銅完成美國海關清關所能獲得的經濟收益。換言之,將銅正式清關並進入美國市場,未必還能帶來此前那麼豐厚的回報。
霍姆總結稱,堆積在美國LME倉庫中的銅接下來將流向何處,仍取決於中國買家的採購意願和實際支付能力。
如果中國工業買家願意為現貨銅支付更高溢價,部分庫存可能重新流向中國市場;如果美國市場仍能提供更高回報,銅則可能繼續留在美國。
AI投資預期降温、美國基金減持多頭、中國實物買家爭搶庫存,以及關税政策預期變化,正在共同重塑全球銅市場的供需與貿易流向。過去由美國關税預期驅動的套利交易,正在失去部分吸引力。
推薦文章
Anthropic投資者提前兜售IPO配售股份 額外收取最高5%費用

華盛早報 | 美聯儲預警美股或回調!高盛稱潛在賣盤達450億美元;英偉達近兩日市值蒸發4300億;智譜豪擲40億港元回購
Anthropic擬通過IPO和私募配售籌至多904億美元,有望超SpaceX紀錄!
美聯儲官員釋放加快升息信號 理事沃勒稱12月或需加息50基點
「民主黨最愛」ETF出現了!太陽能TAN觸底反彈逾10%,新能源板塊未來兩月或將爆發?
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市
騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%


