熱門資訊> 正文
美股盈利預測被高估!Yardeni警告:「錢、選票與電」三重約束壓頂,市場漏算了AI「減速帶」
2026-11-09 23:56
智通財經APP獲悉,Yardeni Research 在 11 月 9 日的報告中指出,標普 500 的盈利預測存在過度樂觀:市場共識尚未反映該機構預期的三類約束——財務、政治與物理層面——對人工智能投資熱潮的拖累。
缺口集中在 2028 年:市場對當年經營性每股盈利(EPS)的共識為 495 美元,Yardeni 自己的預測是 450 美元,相差 45 美元;2027 年雙方几乎無分歧,共識 426 美元、該機構 425 美元。換句話説,華爾街與 Yardeni 對眼前兩年的盈利判斷基本一致,分歧全部壓在 2028 年——分歧點不是「AI 現在好不好」,而是「AI 資本開支減速會落在哪一年」。
「我們懷疑盈利預測里存在一些非理性繁榮,因為它們連減速帶都沒有反映。」報告寫道。該機構同時表示,分析師並未預期 AI 基礎設施建設會完全停擺——共識盈利預測仍在持續上修,恰恰説明市場假設的是「一路順暢」。
另有兩個數字值得留意:半導體約佔標普 500 前瞻盈利的 20%;Yardeni 認為 EPS 要到 2030 年纔可能觸及 500 美元,比共識晚了兩年。
三重約束:錢、選票與電,AI投資或放緩
報告把 AI 投資熱潮面臨的約束拆成三類,每一類都在收緊。
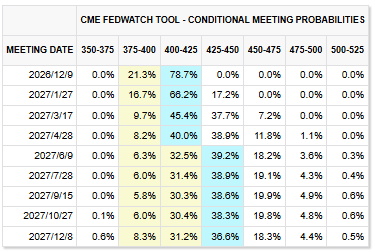
財務約束——隨着投資者要求超大規模雲廠商的投入給出更清晰的回報,融資會變得更貴。這一點在當下的利率環境里尤其刺眼:11 月 6 日公佈的 10 月非農就業增加 16.5 萬人,是市場預期 6.2 萬人的兩倍多,失業率降至 4.1%,交易員對美聯儲 12 月加息的押注升至約 79%,十年期美債收益率升至 4.86%。融資成本上行,正是壓在數據中心回報測算上最直接的一塊石頭。
政治約束——數據中心開發商可能被要求出資升級電網、保護當地水資源、提供更多社區補償。這不是抽象風險:得克薩斯州當選州長吉娜·希諾霍薩(Gina Hinojosa)在選舉周接受 採訪時明確表示,在拿出保護得州居民的措施之前,該州需要「停止現在正在做的事情」——指的就是數據中心。得州是這一輪 AI 基建最集中的落腳點之一,而審批權在州與電網運營商手上。
物理約束——電力短缺、電網接入排隊、設備供應瓶頸,都可能推迟項目、拉長自由現金流轉正的等待時間。這類約束最難用政策對衝:併網排隊動輒數年,變壓器、燃氣輪機與儲能設備的交期同樣以年計。
市場已經定價,但只定價了一半
值得注意的是,股票投資者似乎已經在為這些約束定價。標普 500 的前瞻市盈率已降至 17.6 倍,低於「解放日」(2025 年 4 月關税衝擊)時的 18.1 倍——Yardeni 用這個參照系説明,估值端的修正幅度已經不小。
上周的行情給了這條判斷一個註腳:截至 11 月 6 日的一周,標普 500 下跌 2.7%,信息技術板塊跌 6.9%,費城半導體指數周四單日重挫 12%,納斯達克綜指一周跌 3.4%、收在 10 月紀錄高點之下近 12%,正式進入技術性回調;標普 500 上周還錄得 2025 年 4 月以來最大單日跌幅。Yardeni 把周四的暴跌直接歸因於中期選舉后市場對數據中心政治阻力的擔憂——這正是它列出的「政治約束」在盤面上的第一次定價。
上周五則出現反彈:標普 500 收 7,376.86 點、漲 0.32%,納斯達克漲 1.1%,費城半導體指數反彈 4.2%,英偉達漲 2.8%、AMD 漲 11%。但一周下來,主要指數仍全線收跌。
於是本周市場要回答的問題被擺到了桌面上:這是「修正」,還是「崩盤」的開始?三個變量決定答案——數據中心建設的政治前景、投資者焦慮是否開始退潮、以及通脹數據是否給美聯儲留出不加息的空間。
為什麼仍然看多:需求端沒有減速的證據
與三類約束並列,報告的結論並非看空,而是「放緩而非終止」。支撐來自需求側最硬的一組數據:Anthropic 在招股書中披露,截至 2026 年 9 月 30 日,年支出 10 萬美元以上的客户超過 11,900 家,一年前約為 950 家;其中年支出 100 萬美元以上的超過 1,900 家、1,000 萬美元以上的約 250 家,淨收入留存率約 900%。一年十二倍的付費客户擴張,是「算力需求仍在加速」最直白的證據。
報告還預期,自主性越來越強的 AI 智能體將承接複雜任務,釋放下一波算力需求,同時帶來生產率提升。這一點與算力供給側的約束形成對照:需求曲線在陡峭上行,供給曲線被電網和審批拖住——結果不是需求消失,而是價格、選址與建設節奏被重新定價。
真正的不對稱:估值先跌,盈利還沒跌
在同一日的 QuickTakes 筆記里,Ed Yardeni 補充了另一組對照:半導體設備股一周下跌 14.5%,而分析師對 2026 年、2027 年該板塊的盈利增速預測分別是 35.4% 和 51.5%。
這組數字把問題説得很清楚——投資者已經下調了 AI 基礎設施供應商的估值,但盈利預測還沒有下調。「盈利預測的小幅下調大概已經計入價格,大幅下調則沒有。」Yardeni 寫道。
這也解釋了 45 美元缺口的性質:它不是對 2027 年的警告,而是對 2028 年的一個「條件判斷」。如果三類約束只是讓項目延后兩個季度,450 與 495 之間的差距無關緊要;如果它們讓 2028 年的資本開支出現一次真正的臺階式下降,那麼現在這份共識就站在了錯誤的一側。
另一側的賣方:分歧不在「要不要AI」,在「哪一年算賬」
Yardeni 不是唯一在調整姿勢的機構,但方向並不一致。花旗 11 月 9 日把美股與全球科技股從超配下調至中性,同時把除英國外的歐洲股市上調至超配,理由是后者對 AI 動盪的敞口更低、還能更多受益於油價下跌;其策略主管貝婭塔·曼泰(Beata Manthey)警告,納斯達克等關鍵指數上的持倉「可能進一步重置、進入淨空頭區域」。高盛同日補充了一組對照:AI 基礎設施約佔斯托克 600 指數的 15%、卻貢獻了標普 500 明年盈利增長的三分之二以上——集中度本身就是風險來源。
看多的一側同樣有聲音。Truist Advisory Services 首席投資官 Keith Lerner 在標普上周五反彈后表示,「我們仍認為 AI 是本輪牛市的主導主題」;LPL Financial 首席跨資產策略師 Adam Turnquist 的説法更形象:「AI 在這個周期里已經受審多次,每次都無罪釋放」,他把上周的拋售稱為「一點膝跳反應」。
把這些放在一起,45 美元缺口的性質就更清楚了:它不是一個「看空/看多」的站隊題,而是一個「哪一年算賬」的時間題——共識認為 2028 年就能摸到 495 美元,Yardeni 説到 2030 年才見 500 美元,而花旗的做法是乾脆先換到一個不用算這筆賬的市場去。
三張圖:政治、波動率、收益率,三條線索各盯一頭
刻畫VIX、美債收益率與數據中心股的三張圖可以給出上周拋售是否正在失去動能的線索。
第一張圖是「政治正在 AI 交易內部挑選贏家」。 該圖跟蹤半導體(SMH)、Vertiv(VRT)、Constellation Energy(CEG)、清潔能源(TAN)與標普 500 的月初至今漲跌(截至上周五)。結論是:民主黨拿下國會后,建設與供電相關的公司承壓,清潔能源反而獲得資金——因為投資者預期民主黨主導的國會會支持更多可再生能源開發。一個容易被忽略的邏輯是:AI 的擴張不只依賴芯片與算力,還需要電力、土地與審批,因此拋售會否惡化,很大程度上取決於地方與政治阻力是否讓項目更難落地。
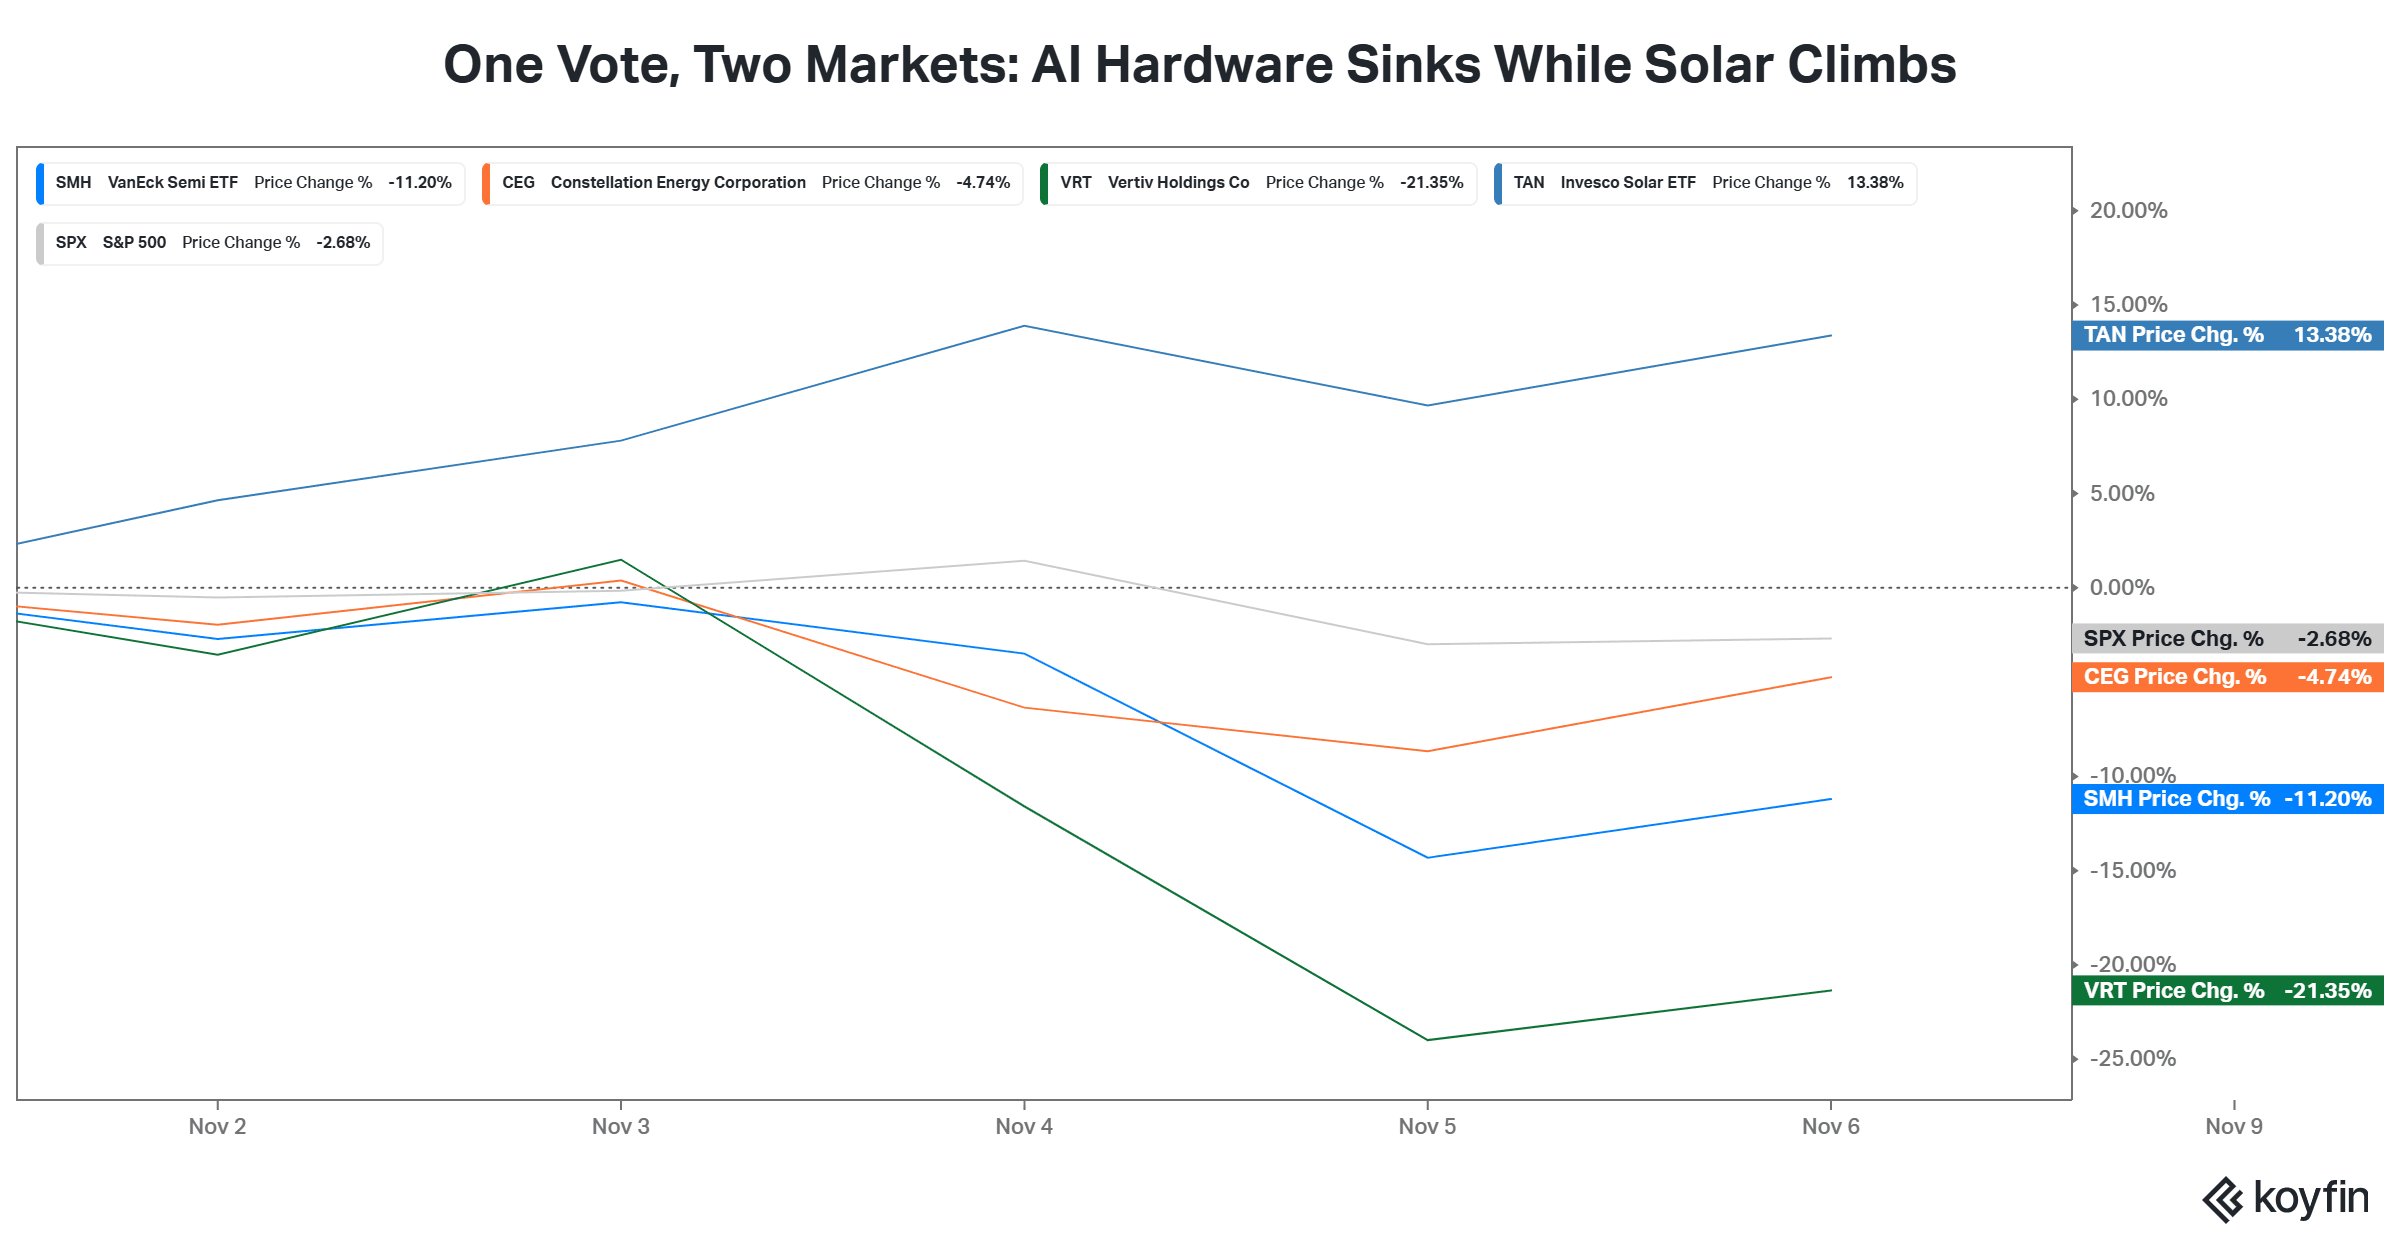
Vertiv(VRT.US)是這輪拋售的試紙。 這家數據中心設備商上個月剛交出強勁業績並上調指引,上周卻在沒有任何公司層面消息的情況下下跌,同行伊頓(ETN.US)、nVent(NVT.US)同步走低。這正是區分「業務擔憂」與「情緒轉向」的關鍵樣本——如果基本面沒有變化而股價照跌,那跌的是估值,不是生意。
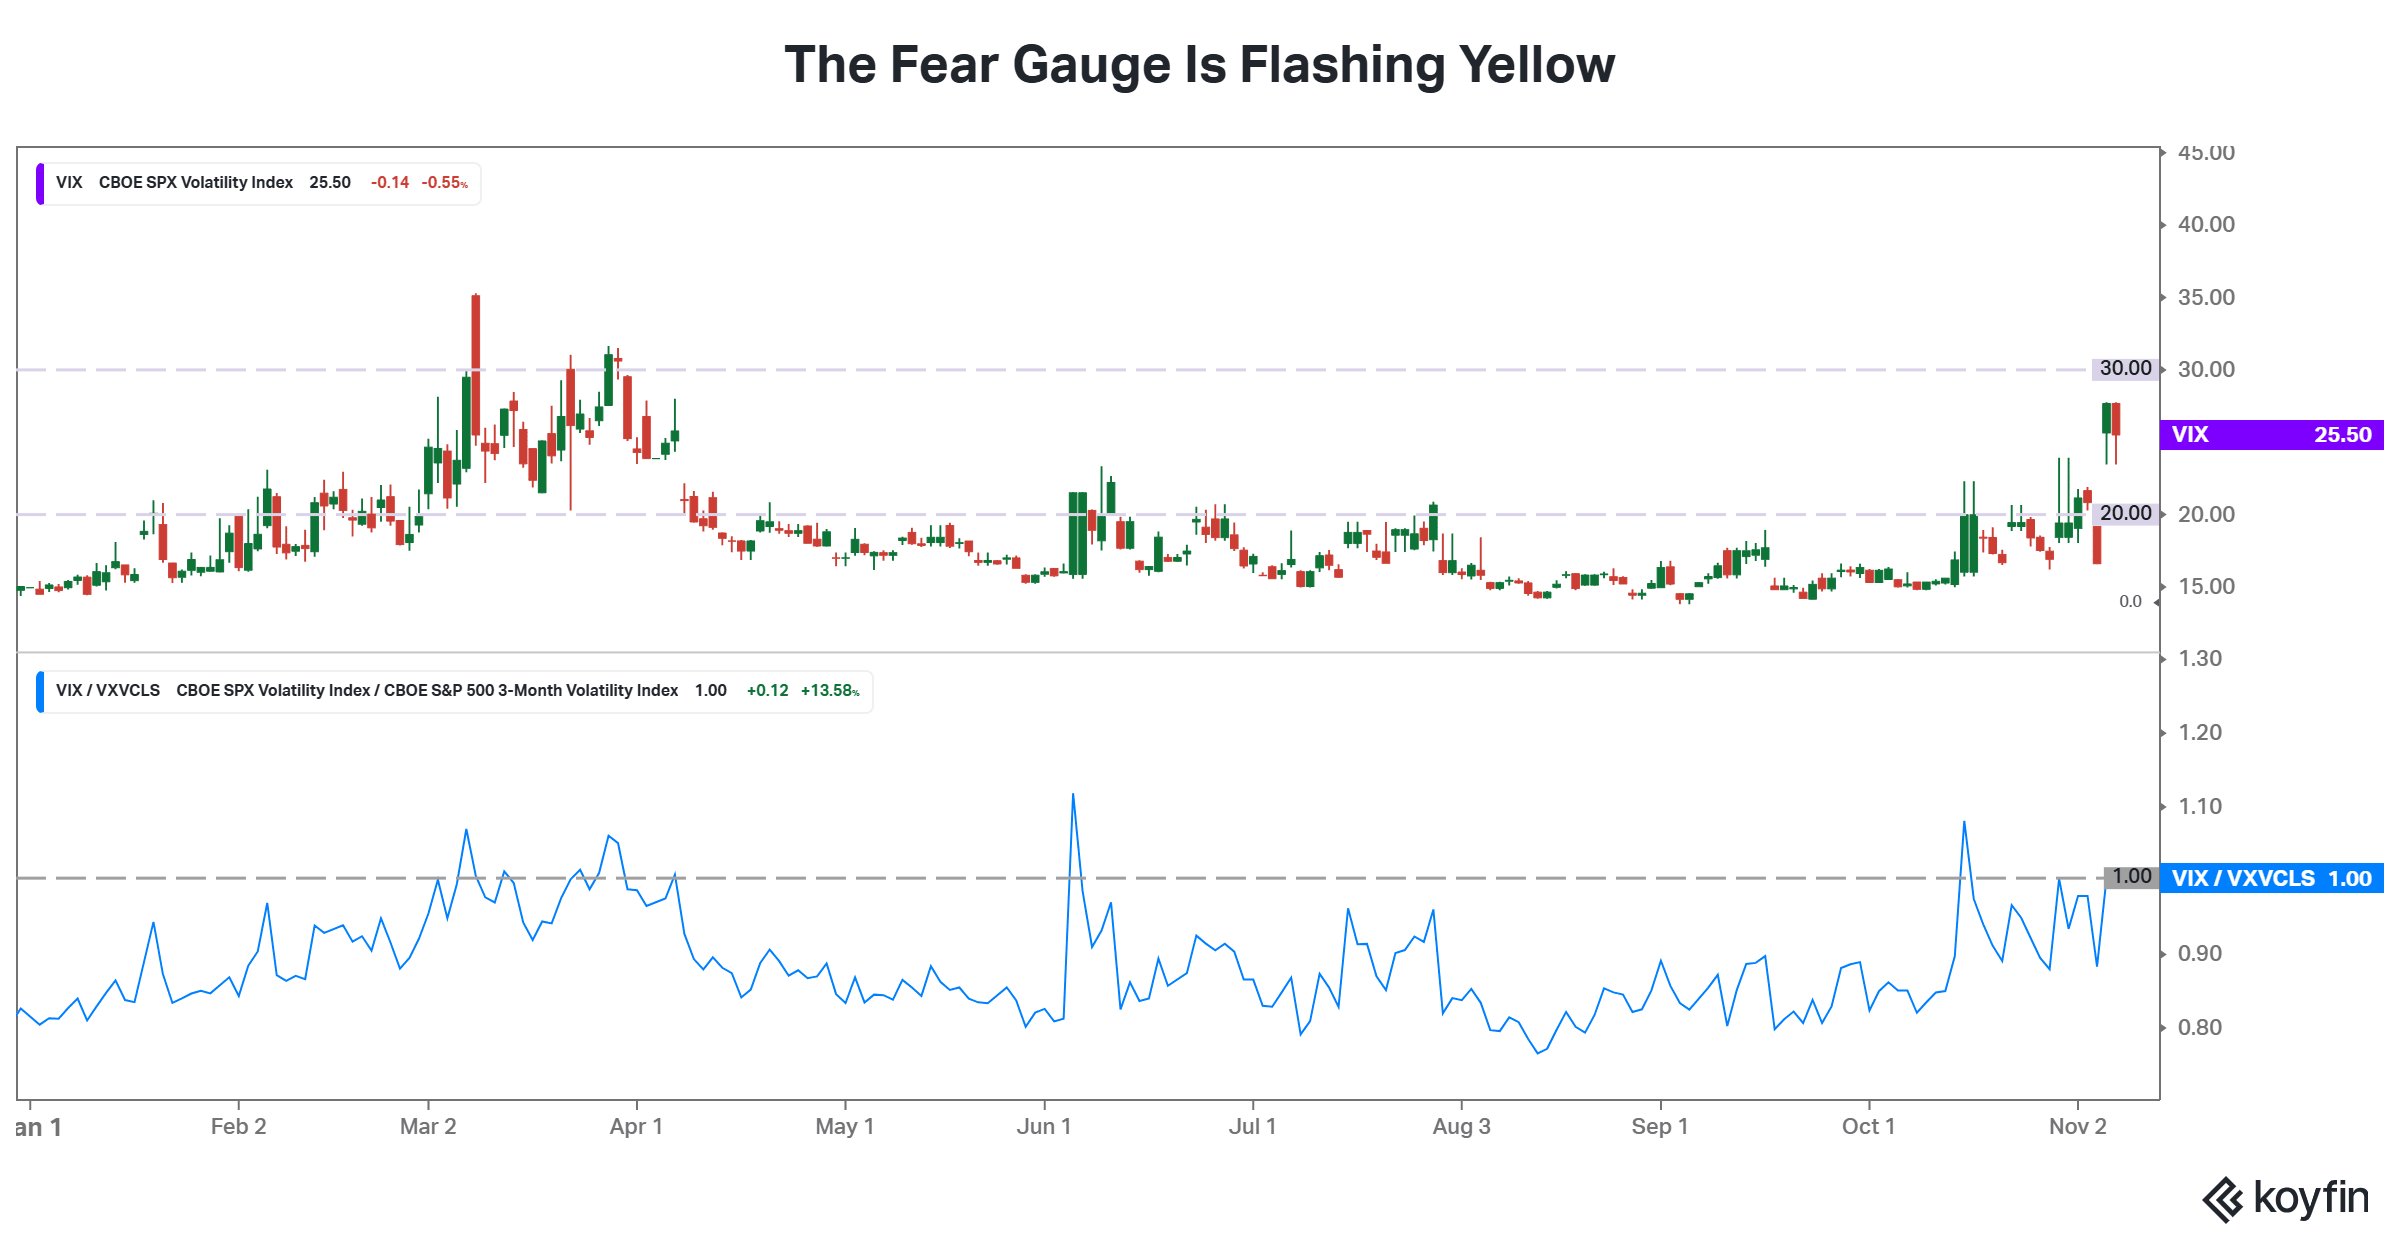
另外兩張圖盯的是波動率與利率。按該媒體副題給出的框架,VIX 決定恐慌是否見頂、美債收益率決定融資成本與估值分母。上周五 VIX 回落 9% 至 25.63,但全周仍上漲 32%,為 10 月中旬以來最大周漲幅;十年期美債收益率升至 4.86%。這兩個數字恰好與 Yardeni 的「財務約束」咬合:收益率不下來,數據中心的融資成本就下不來;VIX 不下來,擁擠持倉就還得繼續出清。
本周等待CPI與AI財報的驗證
周一美股期貨走高,投資者正在評估科技股能否從上周的急跌中恢復,同時等待關鍵的 CPI 通脹數據與 AI 相關公司的財報。道指期貨漲約 400 點、0.76%,標普 500 期貨漲 0.36%,納斯達克 100 期貨漲約 0.5%。盤前 ETF 的表現更能看出結構:SPY 漲 0.31%、QQQ 漲 1.4%,而 DIA 反而下跌約 0.40%——科技領漲、藍籌走弱,與上周「AI 被拋、防守股抗跌」的格局正好對調。
在 Stocktwits 社區,散户對 SPY 的情緒已從「看空」改善至「中性」,對 QQQ 為「看空」,對 DIA 為「看多」——一個「大盤防守、科技謹慎」的組合,説明抄底意願在回來,但還沒有形成共識。
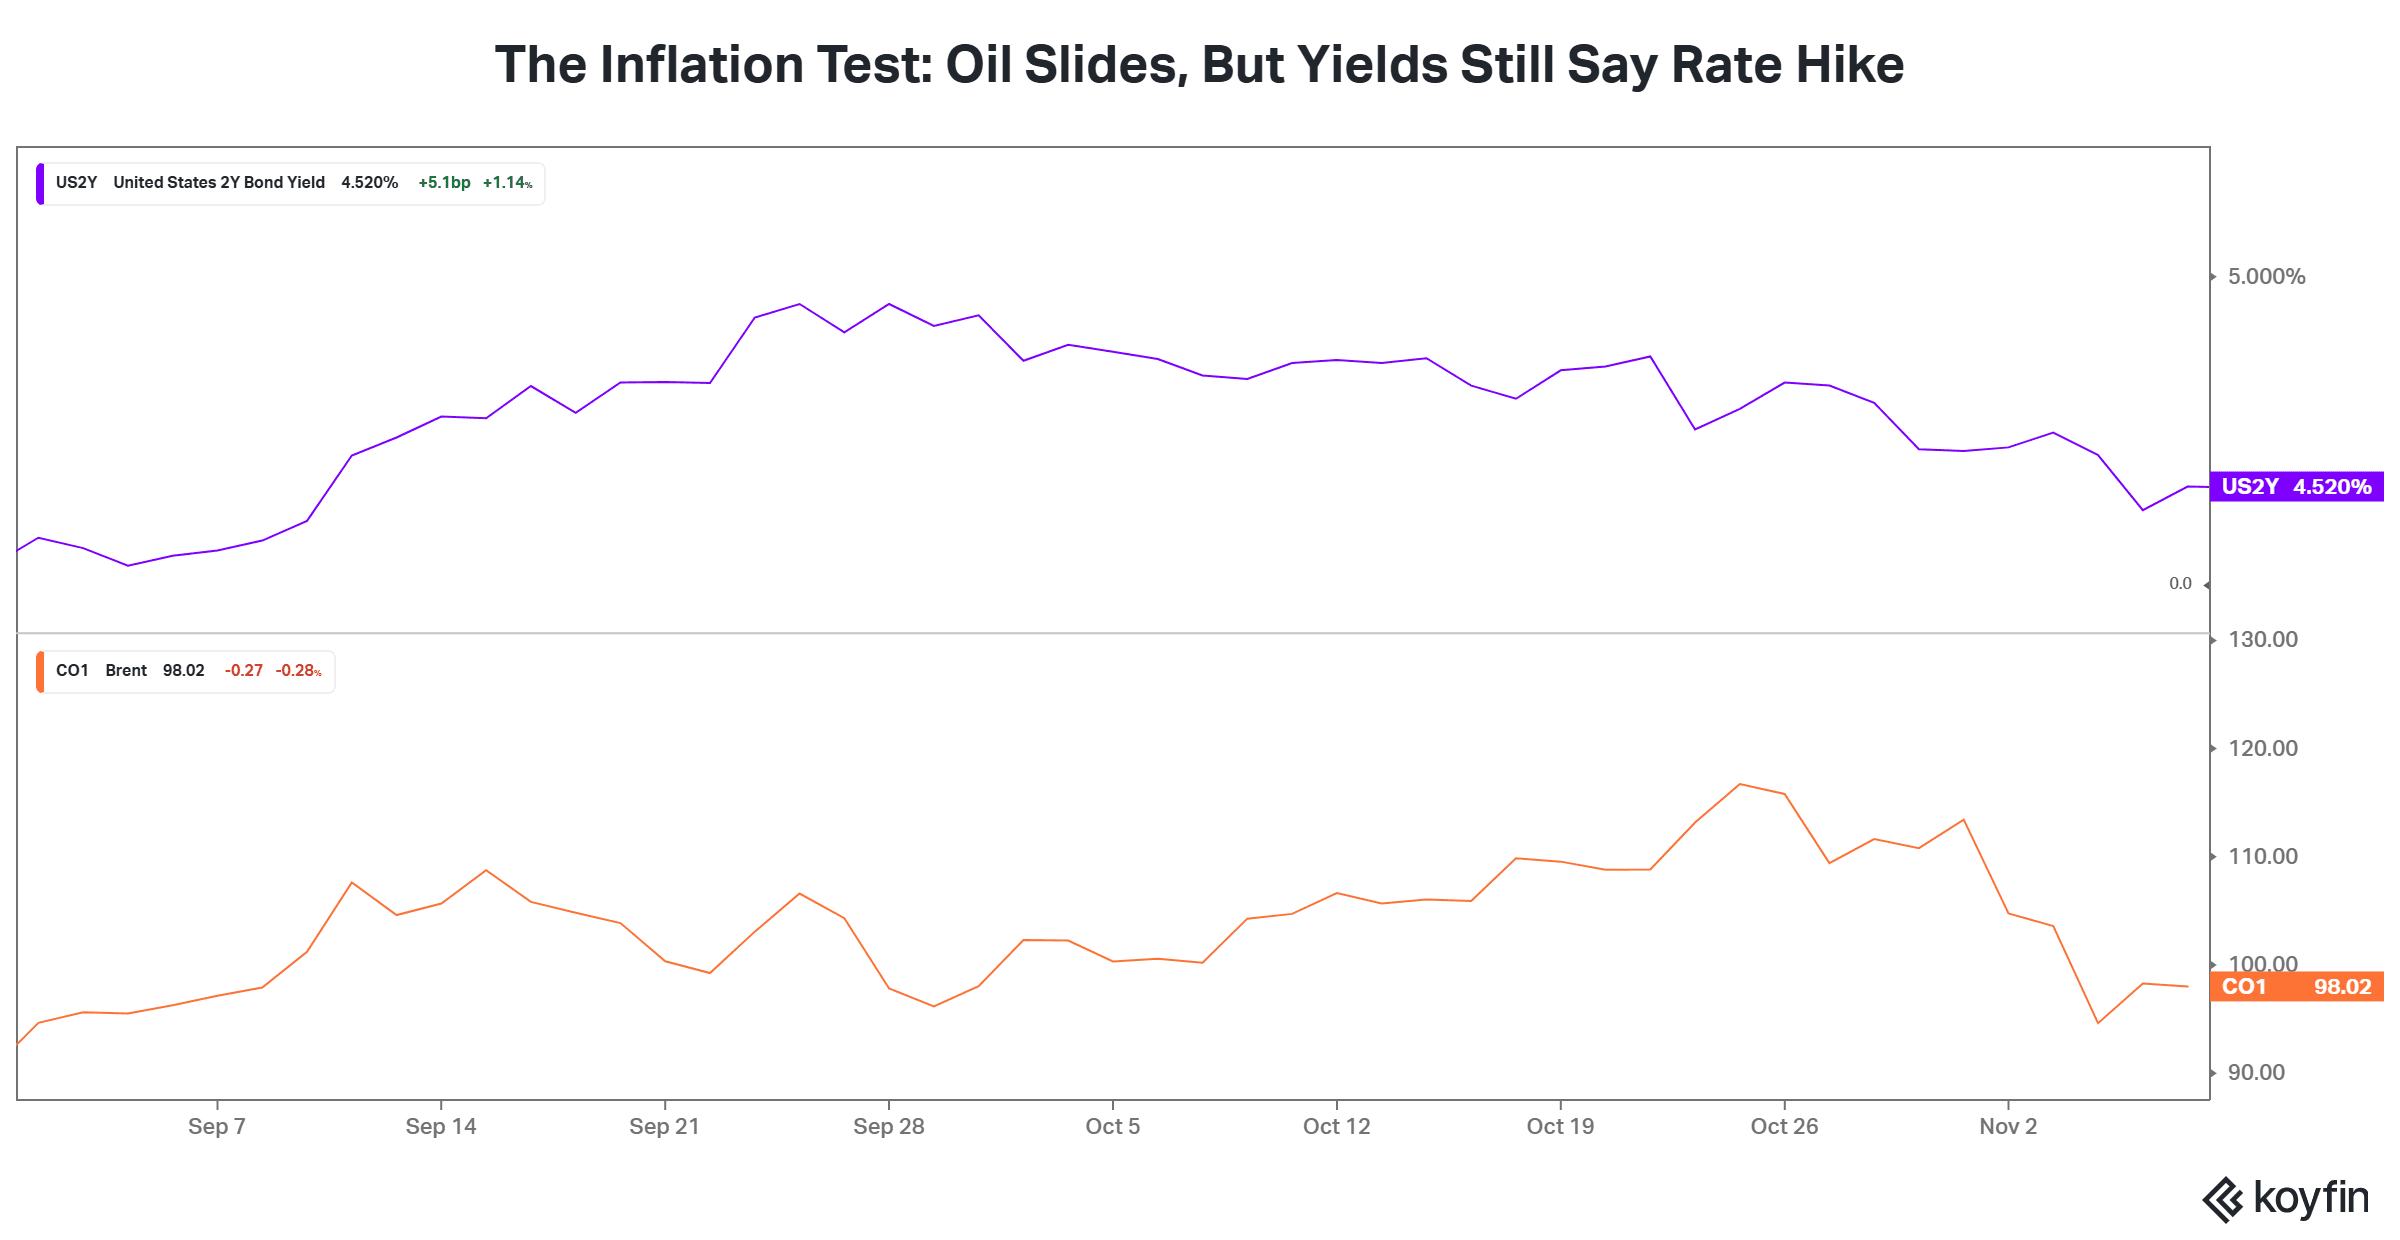
對這份報告而言,真正的檢驗點很近:CPI 決定融資成本那一端的假設是否成立,AI 相關公司的財報與指引決定 2028 年的盈利曲線是否還撐得住。更冷的通脹讀數能給科技股喘息,但數據中心的建設與政治阻力不會因為一個 CPI 數字而消失。Yardeni 的判斷是「減速帶」而非「牆」,市場要回答的是——這條減速帶,究竟有多長。
推薦文章
Anthropic投資者提前兜售IPO配售股份 額外收取最高5%費用

華盛早報 | 美聯儲預警美股或回調!高盛稱潛在賣盤達450億美元;英偉達近兩日市值蒸發4300億;智譜豪擲40億港元回購
Anthropic擬通過IPO和私募配售籌至多904億美元,有望超SpaceX紀錄!
美聯儲官員釋放加快升息信號 理事沃勒稱12月或需加息50基點
「民主黨最愛」ETF出現了!太陽能TAN觸底反彈逾10%,新能源板塊未來兩月或將爆發?
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市
騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%


