熱門資訊> 正文
港股收盤 | 三大指數集體下挫 煤炭和黃金股逆勢走強
2026-11-09 16:38
財聯社11月9日訊(編輯 胡家榮)今日港股三大指數集體走弱。截至收盤,恆生指數跌0.13%,報24448.95點;科技指數跌0.92%,報4040.73點;國企指數跌0.17%,報8260.15點。
從盤面來看,鋰電池、航空股持續走弱,而物理AI、黃金、煤炭及醫藥股逆勢走強。
碳酸鋰周期下行 鋰電股出現走弱
截至收盤,贛鋒鋰業(01772.HK)跌4.07%,比亞迪電子(00285.HK)跌3.18%,寧德時代(03750.HK)跌2.68%。
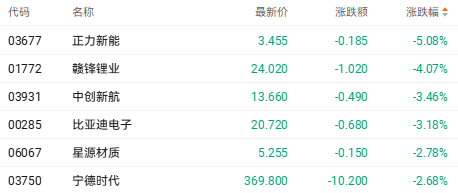
消息方面,碳酸鋰期貨結束前兩日反彈,主力合約2701午后跌幅擴大超4%,重新跌破90,000元/噸關口,最低下探至87,740元/噸。光大期貨研報指出,產業鏈雖然處於周度去庫通道,但邊際去化速度已顯著放緩;結合海外礦山后續復產節奏與下游逐步步入傳統淡季,供需博弈下去庫承壓預期升溫,導致權益端短期估值中樞受限。
航油成本急增或影響旺季盈利 中國南方航空跌近3%
截至收盤,中國南方航空股份(01055.HK)跌2.68%,中國東方航空(00670.HK)跌1.75%,中國國航(00753.HK)跌1.30%。
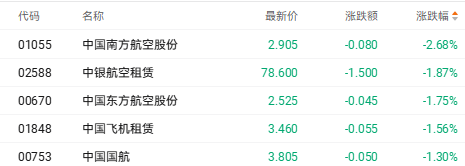
消息方面,有分析指出,今年第三季度傳統旅遊旺季呈現「旺量不旺利」特徵。儘管客運載客率展現韌性、三大航單季營收同比增長2%至8%,但國內航空煤油出廠價同比大幅上漲42%,導致營運開支整體抬升14%至18%,疊加客票定價權偏弱,三季度旺季利潤幾乎被油價上漲全額侵蝕,三大航單季均出現經營虧損。
蘋果HALO系統提振預期 物理AI概念股走強
截至收盤,凱樂士科技(02729.HK)漲15.05%,優必選(09880.HK)漲8.99%,來福諧波(03952.HK)漲6.51%。
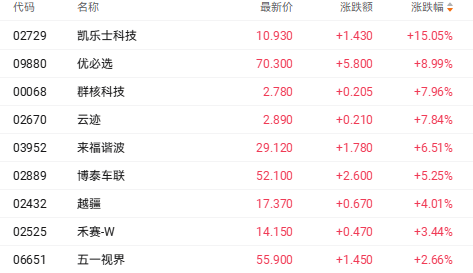
消息面上,蘋果研究團隊公開人形機器人自主控制系統HALO,搭載宇樹G1機器人,通過視覺語言模型與動作生成技術,讓機器人在陌生環境中自主完成推箱、坐椅、穿越障礙等任務,360次實測成功率91%。研究團隊指出,目前機器人主要依賴視覺感知,加入觸覺感知是后續改進方向之一。
作為日內領漲標的,凱樂士科技在今日盤中漲幅一度超60%,該公司在11月3日至6日舉行的上海CeMAT展會上,正式發佈了其自主研發的GALAXIS具身智能產品矩陣。該矩陣深度綁定場內物流與工業搬運場景。
中國央行連續24個月增持儲備 珠峰黃金漲超3%
截至收盤,珠峰黃金(01815.HK)漲3.17%,靈寶黃金(03330.HK)漲2.45%,紫金黃金國際(02259.HK)漲2.34%。
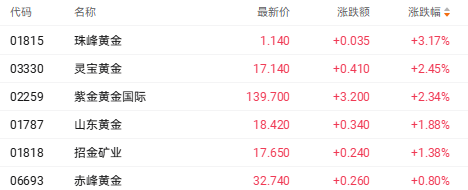
消息方面,中國人民銀行11月7日發佈的官方儲備資產數據顯示,中國10月末黃金儲備報7,830萬盎司,較9月末的7,747萬盎司環比增加83萬盎司,已實現連續24個月擴大黃金儲備。
港口動力煤止跌回升 金馬能源漲9%
截至收盤,金馬能源(06885.HK)漲9%,兗礦能源(01171.HK)漲6.34%,中煤能源(01898.HK)漲4.84%。
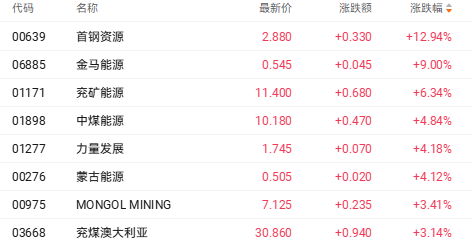
消息方面,煤炭價格打破持續調整態勢迎來階段性反彈。截至11月6日,秦皇島港5500大卡動力煤價格企穩回升至1,013元/噸,終結多日連跌;伴隨季節性氣温下降,下游電廠日耗數據環比逐步走高,疊加板塊長期具備的高股息與穩定現金流屬性,吸引資金迴流配置。
創新葯企進入業績兑現期 再鼎醫藥漲超14%
截至收盤,再鼎醫藥(09688.HK)漲14.16%,康諾亞-B(02162.HK)漲5.12%,金斯瑞生物科技(01548.HK)漲3.09%。
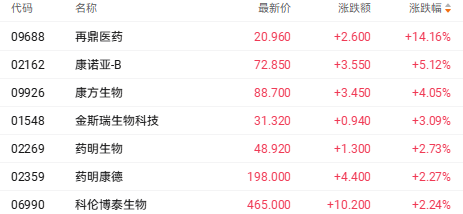
消息方面,再鼎醫藥漲幅居前,該公司近日披露2026年第三季度業績,總收入為1.082億美元,其中產品收入淨額為1.076億美元,環比增長2%,主要得益於紐再樂的市場覆蓋率和滲透率提升,以及呫諾美林曲司氯銨的上市。
個股異動
非凡領越漲近8% 李寧特別息遠超預期
非凡領越(00933.HK)漲7.69%,報收0.49港元。瑞銀發布研報稱,李寧近日宣佈派發每股2.71港元(2.32元人民幣)特別股息,總額約70億港元,相當於約18%股息率,高於該行預期的20億港元。連同已公佈的中期股息及預期末期股息每股0.1元人民幣,估計2026年總派息達每股3.19港元(2.77元人民幣),相當於2026年預期股息率約22%,總派息比率超過305%。瑞銀預期股價將對消息作出正面反應。
值得注意的是,李寧執行主席李寧控制的非凡領越持有李寧19.3%股權。按特別股息計算,非凡領越將獲得約11.6億元人民幣(約13.5億港元)現金。
鴻騰精密跌超12% 大摩指公司第三季經營溢利再次遜預期
鴻騰精密(06088.HK)跌12.54%,報收2.54港元。大摩發佈研報稱,鴻騰精密第三季經營溢利再次低於預期,自去年11月開始覆蓋以來,該公司盈利持續低於預期。大摩將其評級由「增持」下調至「與大市同步」,因結構性利潤率逆風及AI項目變現延迟,並指AI需求動能尚未轉化為可持續盈利增長以抵銷其他分部弱勢,原材料價格上升及新廠效率緩慢也嚴重拖累盈利能力。
推薦文章
Anthropic投資者提前兜售IPO配售股份 額外收取最高5%費用

華盛早報 | 美聯儲預警美股或回調!高盛稱潛在賣盤達450億美元;英偉達近兩日市值蒸發4300億;智譜豪擲40億港元回購
Anthropic擬通過IPO和私募配售籌至多904億美元,有望超SpaceX紀錄!
美聯儲官員釋放加快升息信號 理事沃勒稱12月或需加息50基點
「民主黨最愛」ETF出現了!太陽能TAN觸底反彈逾10%,新能源板塊未來兩月或將爆發?
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市
騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%


