熱門資訊> 正文
乘聯分會:10月國內車市「旺季不旺」 乘用車市場零售同比下降27.1%
2026-11-09 13:48
智通財經APP獲悉,11月9日,乘聯分會發布2026年10月份全國乘用車市場分析。2026年10月全國乘用車市場零售164.3萬輛,同比下降27.1%,環比增長1.5%;1-10月乘用車累計零售1,497.8萬輛,同比下降22.3%。10月國內車市最突出的特徵是「旺季不旺」,傳統「銀十」成色嚴重不足。由於中秋落在9月,10月的銷售時間長,環比9月表現較好。今年支撐秋冬季車市增長的首購群體的購買表現較差,A00級和A級市場的低迷説明車市的政策近期主要是在支持消費升級,補貼指標門檻提升對沒車群體的購車需求有一定的抑制。
1.2026年10月全國乘用車市場回顧
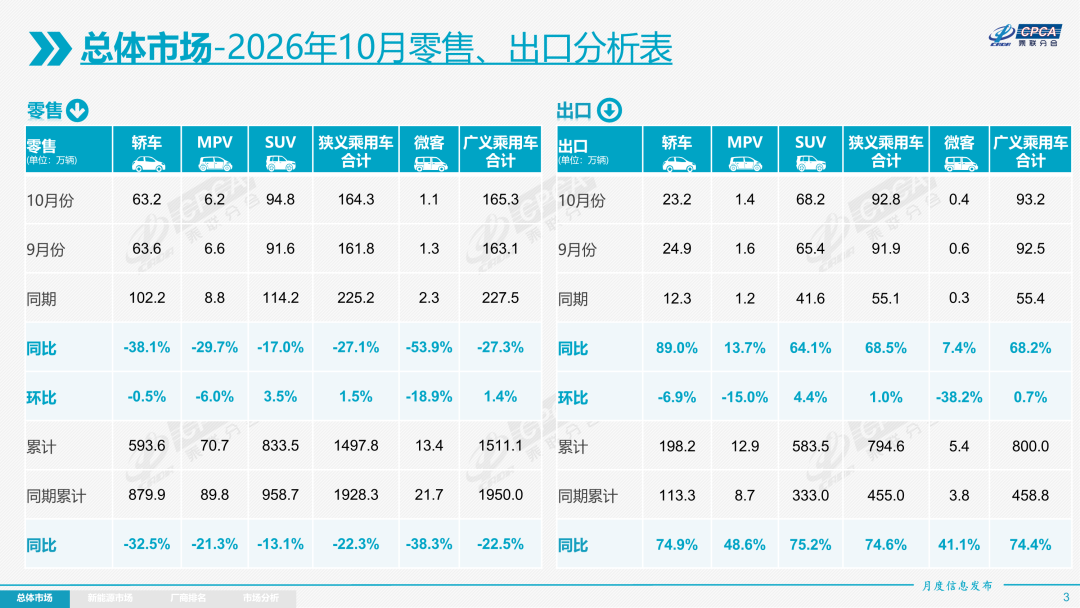
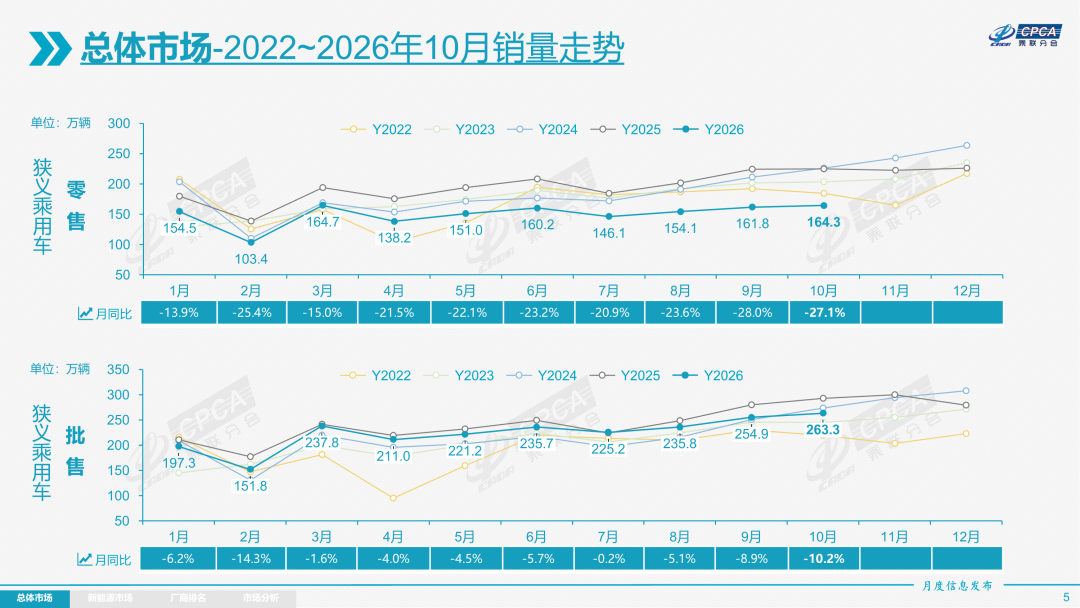
零售:2026年10月全國乘用車市場零售164.3萬輛,同比下降27.1%,環比增長1.5%;1-10月乘用車累計零售1,497.8萬輛,同比下降22.3%。
在2026年10月車市大盤承壓、零售同比下滑的背景下,出口的強勁表現成為支撐車企銷量的關鍵變量,且出口結構呈現出明顯的「中低價主流車型」特徵,這直接促進了主流自主品牌在業績分化中表現更為突出。具體來看,10月乘用車出口(含整車與CKD)達92.8萬輛,同比增長68.5%,出口佔廠商銷量的比例高達35%(去年為19%)。其中,新能源乘用車出口58.2萬輛,同比大增144.7%,A00+A0級純電動車佔純電出口的56%。由於出口車型以中低價主流車型為主,主打性價比和規模化優勢的自主品牌(如比亞迪、奇瑞、吉利)在出口拉動下銷量韌性更強,而依賴高端或純燃油車型的車企則承受更大壓力。這印證了當前車市的核心邏輯:在「國內存量博弈、海外增量突圍」的格局下,出口的結構性紅利正在重塑自主品牌的競爭位次。
10月國內車市最突出的特徵是「旺季不旺」,傳統「銀十」成色嚴重不足。由於中秋落在9月,10月的銷售時間長,環比9月表現較好。秋收后收入落袋和天氣轉冷,用車需求應該凸顯,但今年支撐秋冬季車市增長的首購群體的購買表現較差,A00級和A級市場的低迷説明車市的政策近期主要是在支持消費升級,補貼指標門檻提升對沒車群體的購車需求有一定的抑制。燃油車市場長期缺乏新品投放,且使用成本在上升,不利於首購群體的購買力全面釋放。
近期油價處於高位,有色與礦端漲價,消費者購買力和購買意願均偏低。
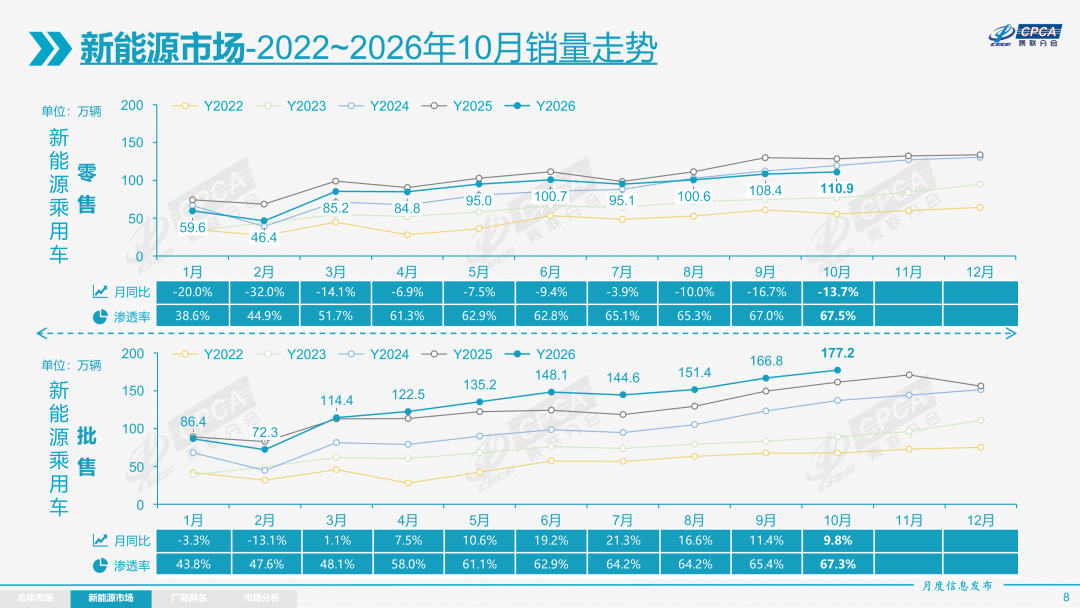
綜合來看,10月乘用車市場呈現五大鮮明特徵:一、總量同比持續深度承壓,環比在修復但力度有限,結構性分化極致放大,「燃油加速萎縮、新能源韌性領跑」成為市場主線,高油價持續加速「油電替代」節奏;二、秋季新能源滲透率本應季節性走平,但今年持續突破新高,10月新能源零售滲透率攀升至67.5%,批發滲透率達67.3%,均創歷史新高;三、增程市場格局鉅變,小米與領跑的強勢增長推動10月增程環比走強;四、10月燃油車出口佔廠家燃油車批發銷量40%(25年10月24%)、新能源車出口佔廠家新能源批發33%(25年10月15%),「出口超越內需」穩住車企批發與利潤,本月豪華新能源車的出口佔廠家銷量78%,出口銷量成為拉動車企增長的核心動力;五、合資車企積極破局,上汽大眾、一汽大眾純電動新品強勢暴增,上汽通用插混成為銷量主力,日系混動表現較強。但當前車市下行屬於短期政策擾動與高基數疊加的階段性現象,並非汽車普及的基本面見頂,「大城市普及高、縣鄉普及弱」的頭重腳輕特徵尤為明顯,下沉縣域首購需求藍海依然廣闊。
10月燃油車零售同比下降45%,其中純燃油車同比下降51%,普通混合動力車同比增長28%。燃油車中自主同比下降46%,主流合資同比下降46%,豪華同比下降37%,均無差別地受到高油價劇烈衝擊。
10月新能源車零售同比下降13.7%,其中自主下降15%,主流合資增長69%,豪華下降45%,自主A00級電動車國內零售受到補貼不利的政策影響跌幅較大。
10月自主品牌零售121萬輛,同比下降22%,環比增長7%。當月自主品牌國內零售份額為73.8%,同比增長4.8個百分點。總體上自主品牌在新能源市場和出口市場表現較平穩。
10月主流合資品牌零售32萬輛,同比下降38%,環比增長2%。
10月德系品牌零售份額12.6%,同比下降1.1個百分點,日系品牌零售份額10.2%,同比下降2.1個百分點。美系品牌市場零售份額2.7%,同比下降1.1個百分點。
10月豪華車零售11萬輛,同比下降39%,環比下降34%。10月豪華品牌零售份額7%,同比下降1.4個百分點。
出口:根據乘聯數據,10月乘用車出口(含整車與CKD)92.8萬輛,同比增長68.5%,環比增長1.0%,佔乘用車廠商銷量35%(上月36%,2025年同期19%)。10月新能源車佔出口總量的62.8%,較同期大增20個百分點。10月自主品牌出口達到81.0萬輛,同比增長77%;合資與豪華品牌出口11.8萬輛,同比增長28%。
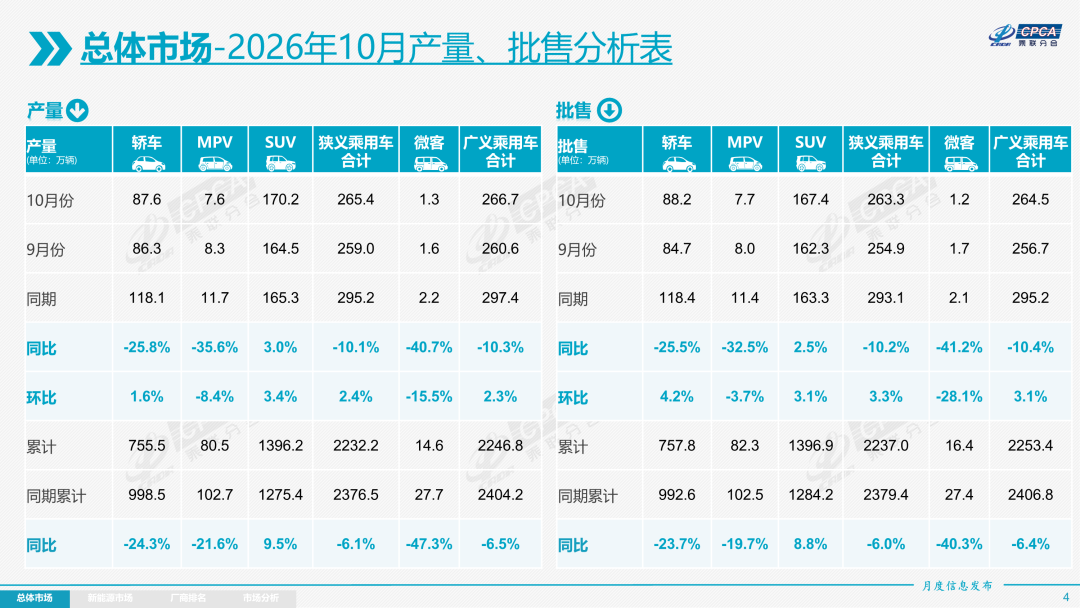
生產:10月乘用車生產265.4萬輛,同比下降10.1%,環比增長2.4%。10月豪華品牌生產同比下降26%,環比下降12%;合資品牌生產同比下降37%,環比下降15%;自主品牌生產同比下降2%,環比增長7%。
批發:10月全國乘用車廠商批發263.3萬輛,同比下降10.2%,環比增長3.3%;受出口暴增的促進激勵,10月乘用車批發同比增速較零售增速高出16.9個百分點。10月自主車企批發209.0萬輛,同比下降2%,環比增長6%。主流合資車企批發36.8萬輛,同比下降36%,環比增長2%。豪華車批發17.4萬輛,同比下降25%,環比下降22%。
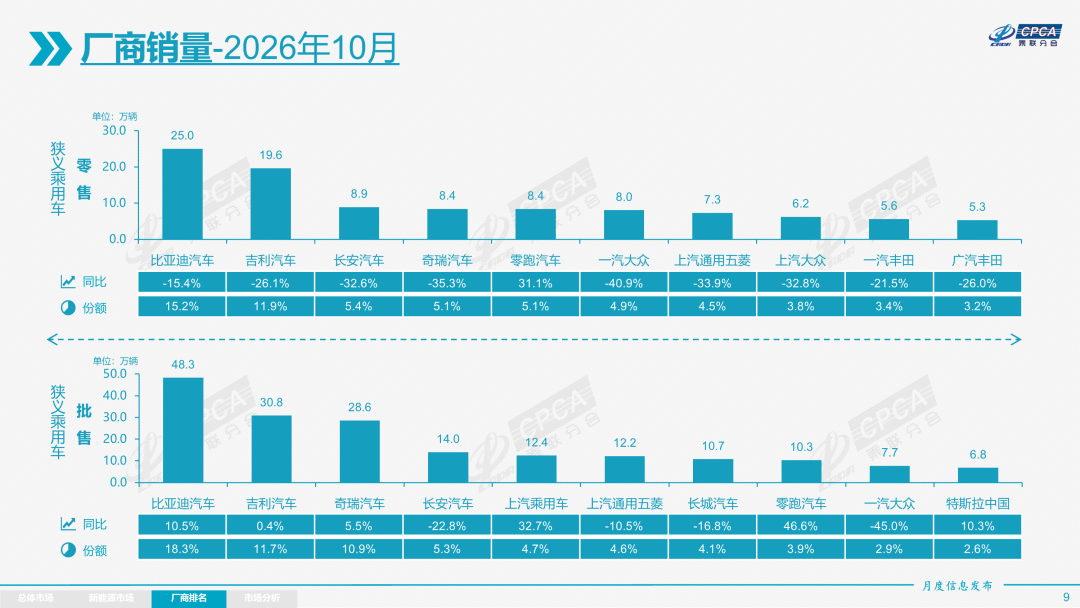
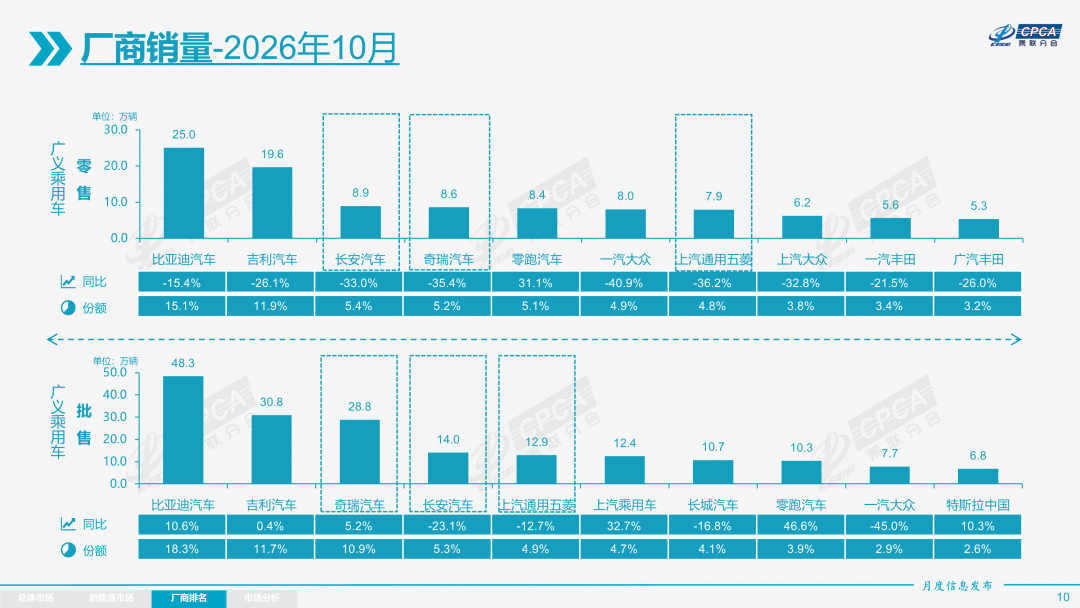
10月乘用車主力廠商總體批發格局持續變化,零跑汽車、廣汽埃安、北京汽車、上汽乘用車等車企實現同比20%以上高增長。10月車市集中度相對平穩,10萬輛以上批發銷量的乘用車廠商8家(上月6家,去年同期7家),佔整體市場份額63.5%(上月54%,同期55%)。5-10萬輛批發量的乘用車廠商份額佔比16.1%(上月21%,同期22%),1-5萬輛批發量的乘用車廠商份額佔比16.8%(上月22%,同期22%)。
庫存:由於10月市場運行壓力較大,10月廠商批發低於生產2.1萬輛,而廠商月度國內批發高於國內零售6.3萬輛。今年去庫存特徵突出,1-10月總體乘用車行業庫存下降60萬輛(2025年同期下降10萬輛、2024年同期下降94萬輛、2023年同期下降9萬輛)。
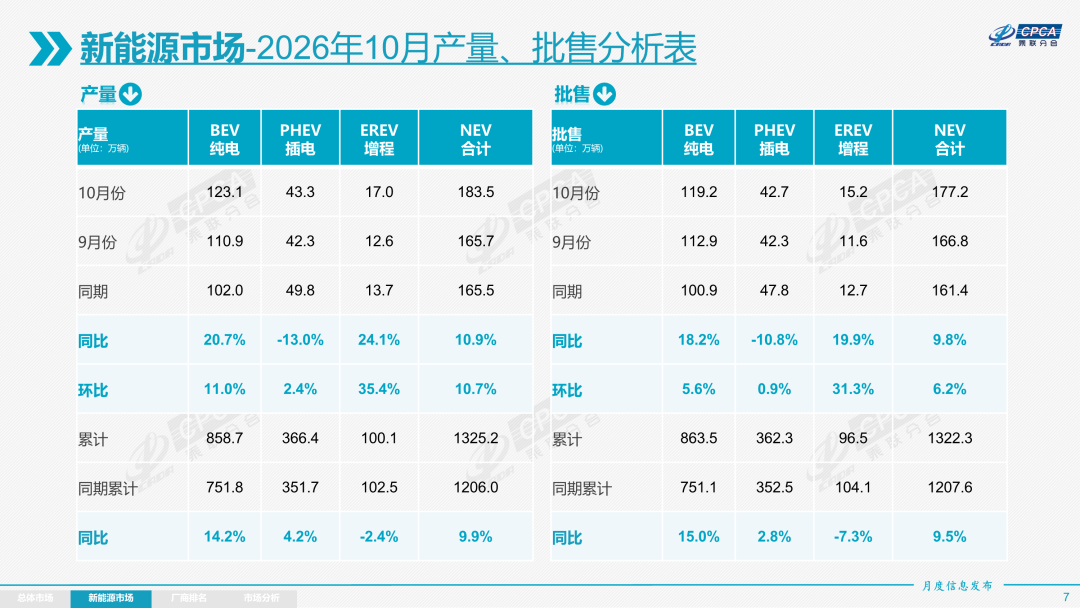
新能源:10月新能源乘用車生產達到183.5萬輛,同比增長10.9%,環比增長10.7%。1-10月新能源乘用車累計生產達到1,325.2萬輛,同比增長9.9%。
10月新能源乘用車批發銷量達到177.2萬輛,同比增長9.8%,環比增長6.2%;1-10月新能源乘用車累計批發銷量達到1,322.3萬輛,同比增長9.5%。10月常規燃油乘用車批發銷量達到86萬輛,同比下降35%,環比下降2%。
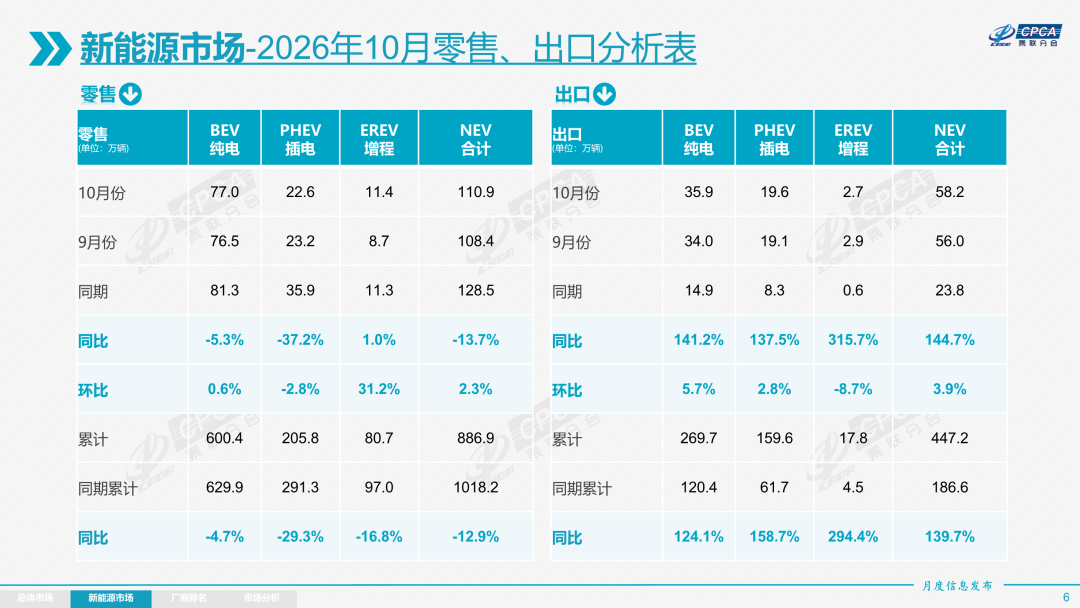
10月新能源乘用車市場零售110.9萬輛,同比下降13.7%,環比增長2.3%;1-10月新能源乘用車市場零售886.9萬輛,同比下降12.9%。10月常規燃油乘用車零售53萬輛,同比下降45%,環比下降0.1%;其中普通混合動力車同比增長28%,環比增長1.3%。
10月新能源乘用車廠商出口58.2萬輛,同比增長144.7%,環比增長3.9%;1-10月新能源乘用車廠商出口447.2萬輛,同比增長139.7%。10月常規燃油乘用車出口34.6萬輛,同比增長11%,環比下降4%。
1)批發:10月新能源車廠商批發滲透率67.3%,較2025年10月提升12個百分點。10月自主品牌新能源車滲透率77.1%;豪華車中的新能源車滲透率48.4%;主流合資品牌新能源車滲透率上升到20.7%。
10月純電動批發銷量119.2萬輛,同比增長18.2%,環比增長5.6%;10月狹義插混銷量42.7萬輛,同比下降10.8%,環比增長0.9%;10月增程式批發15.2萬輛,同比增長19.9%,環比增長31.3%。10月新能源批發結構中:純電動佔67.3%(同比+4.8%,環比-0.4%)、狹義插混佔24.1%(同比-5.5%,環比-1.3%)、增程式佔8.6%(同比+0.7%,環比+1.6%)。
10月B級電動車批發30.7萬輛,同比增長12%,環比下降7%,佔純電動份額26%,較去年同期下降1.4個百分點。純電動市場的A00級經濟型電動車市場壓力較大,10月A00級批發銷量10.1萬輛,同比下降41%,環比增長29%,佔純電動的8%份額,較去年同期大幅下降8.6個百分點;A0級批發銷量45.6萬輛,佔純電動的38%份額,同比增長13.6%;A級電動車26.9萬,佔純電動份額23%,同比下降3.6個百分點;從長期普及趨勢看,經濟型電動車增長是最有潛力的,只有入門級電動車普及才能真正拉動車市有可持續的增量。
10月乘用車批發銷量超兩萬輛的車型有25個(上月23個),比亞迪宋(74,365輛)、吉利星願(71,337輛)、比亞迪元UP(69,216輛)、比亞迪海豚(39,096輛)、Model Y(38,567輛)、MG4 EV(35,876輛)、啟源Q05(35,023輛)、比亞迪海鷗(32,287輛)、宏光MINI(31,402輛)、五菱繽果(30,954輛)、零跑A10(30,687輛)、方程豹鈦7(30,274輛)、比亞迪元PLUS(30,240輛)、瑞虎7(30,239輛)、星艦7(29,501輛)、Model 3(29,262輛)、奇瑞JAECOO J5(26,689輛)、星越L(26,433輛)、博越(25,075輛)、MG ZS(23,574輛)、捷途旅行者(23,306輛)、比亞迪海豹06(22,467輛)、比亞迪海獅06(21,957輛)、比亞迪海獅05(21,106輛)、小鵬L03(20,637輛)。其中新能源車型佔絕對主力地位。
2)零售:10月新能源車在國內總體乘用車的零售滲透率67.5%,較去年同期增長10.5個百分點,環比增長0.5個百分點。10月國內零售,自主品牌中的新能源車滲透率84.8%;豪華車中的新能源車滲透率19.4%;而主流合資品牌中的新能源車滲透率僅上升到19.7%。從月度新能源車國內零售份額看,10月自主品牌新能源車零售份額68.2%,同比下降2.6個百分點;主流合資品牌新能源車份額5.9%,同比增長2.6個百分點;新勢力份額23.9%,零跑汽車等品牌拉動新勢力份額同比增長1.2個百分點。
3)出口:10月新能源乘用車出口58.2萬輛,同比增長144.7%,環比增長3.9%。佔乘用車出口62.8%,較去年同期增長20個百分點;其中純電動佔新能源出口的61.7%(去年同期62.6%),作為核心焦點的A00+A0級純電動車佔純電動出口的56.4%(去年同期42.1%)。伴隨着中國新能源車的規模優勢顯現和市場需求的擴張,中國製造的新能源品牌產品越來越多地走出國門,在海外的認可度持續提升。其中狹義插混佔新能源出口的33.7%(去年同期34.7%),增程佔新能源出口的4.6%(去年同期2.7%)。雖然近期受到外部國家的一些干擾,但自主狹義插混出口發展中國家的數量在迅猛增長,優勢明顯。10月新能源出口方面優秀的企業是:比亞迪汽車(165,194輛)、奇瑞汽車(83,843輛)、吉利汽車(80,119輛)、特斯拉中國(59,012輛)、上汽乘用車(42,030輛)、長安汽車(30,343輛)、零跑汽車(21,132輛)、上汽通用五菱(16,866輛)、小鵬汽車(13,326輛)、廣汽埃安(12,150輛)、長城汽車(12,029輛)。
從海外體系建設上看,部分自主品牌的CKD出口佔比較高,國際化表現優秀。其中長城汽車CKD出口佔比31.1%,上汽通用五菱CKD出口佔比41.9%,零跑汽車CKD出口佔比8.0%,上汽乘用車CKD出口佔比27.6%。
4)車企:10月新能源乘用車企業總體走勢較強,比亞迪汽車純電動與插混雙驅動夯實自主品牌新能源領先地位;以比亞迪汽車、吉利汽車、奇瑞汽車等為代表的狹義插混表現持續較強,上汽乘用車、上汽大眾、上汽通用等新能源增長較強。在產品投放方面,隨着自主車企在新能源路線上「多線並舉」策略的實施,市場基盤持續擴大,新能源月度批發銷量突破萬輛的廠商達到23家(同比少1家,環比少1家),佔新能源乘用車總量95.5%(上月94.3%,去年同期94.5%)。其中,比亞迪汽車(482,610輛)、吉利汽車(211,240輛)、奇瑞汽車(133,890輛)、零跑汽車(103,025輛)、長安汽車(99,494輛)、上汽通用五菱(97,241輛)、上汽乘用車(76,479輛)、特斯拉中國(67,829輛)、小鵬汽車(50,237輛)、小米汽車(50,168輛)、長城汽車(49,498輛)、廣汽埃安(43,160輛)、蔚來汽車(34,246輛)、理想汽車(29,025輛)、東風汽車(28,141輛)、極狐汽車(24,857輛)、賽力斯汽車(22,136輛)、一汽奔騰(19,643輛)、上汽大眾(17,975輛)、一汽大眾(14,933輛)、上汽通用(12,344輛)、一汽紅旗(11,629輛)、廣汽豐田(11,058輛)。
國內新能源乘用車零售突破2萬輛的企業品牌是:比亞迪汽車(250,301輛)、吉利汽車(131,708輛)、零跑汽車(83,573輛)、長安汽車(68,925輛)、上汽通用五菱(67,696輛)、小米汽車(50,123輛)、奇瑞汽車(44,747輛)、上汽乘用車(38,881)、長城汽車(37,469輛)、小鵬汽車(36,911輛)、蔚來汽車(34,030輛)、鴻蒙智行(33,538輛)、廣汽埃安(30,011輛)、理想汽車(27,018輛)、極狐汽車(24,857輛)、東風汽車(21,262輛)、一汽奔騰(20,793輛)。
5)新勢力:10月新勢力零售份額23.9%,同比增長1.2個百分點。新勢力車型中的純電動銷量佔比66.9%,較同期的74.3%佔比大幅下降;新勢力純電動車中的10-15萬級別銷量佔比大幅增長。自主傳統車企的獨立新能源品牌作為創二代的表現較強,份額達15.3%,同比增長0.8個百分點。極氪、奕派科技、埃安、極狐、嵐圖等自主大集團的自創新能源品牌表現優秀。
6)普混:10月普通混合動力乘用車批發12.3萬輛,同比增長38%,環比下降2%。其中一汽豐田(34,794輛)、廣汽豐田(30,540輛)、吉利汽車(19,915輛)、上汽乘用車(13,160輛)、長城汽車(10,749輛)、長安福特(3,893輛)、東風本田(3,329輛)、廣汽傳祺(2,096輛)、廣汽本田(1,752輛)、長安汽車(1,525輛)。吉利汽車、上汽乘用車、長安汽車等自主普混車型在海外市場異軍突起。
2.2026年11月份全國乘用車市場展望
11月共有21個工作日,與去年持平,但較10月多2天,因此11月的有效生產時間和銷售時間較長。11月是車市波動較大的時點,外部經濟環境和季節性需求將綜合影響車市,歷史上的車市偏弱常出現在11月。
11月有效產銷時間較10月充裕,天氣轉冷與農民工返鄉帶動縣鄉市場購車釋放,新能源和中低端燃油車存在結構性機會。11月是主動加庫存的合理時機:年末需求相對火爆,消費者對庫存現車需求較高,需要提早做好庫存儲備。目前的制約在於經銷商信心不足,部分經銷商伺機退出,渠道蓄水池功能弱化,年末市場去庫存壓力仍大。
出口端呈現「節奏前移、總量透支」的特徵。11月出口逐步轉淡,國外聖誕節前的購車需求需要提早運輸,出貨窗口集中在11月中旬前。今年的搶出口力度將明顯較大:出口退税税率下調預期與海外關税窗口收緊形成疊加激勵,部分訂單提前交付,推高短期出口數據的同時,也在透支明年一季度的出口動能。這意味着11月出口對批發端的支撐具有階段性促進作用,不宜將其線性外推為趨勢性走強。
根據乘聯分會整理中國統計年鑑數據:汽車保有量激增但事故率斷崖式下降,技術安全紅利充分釋放。八年間,汽車保有量從2.32億輛增至3.59億輛,增長約54.7%;而每萬輛汽車事故率從7.2起大幅降至3.9起,降幅達45.8%。在汽車總量大幅擴張的背景下,事故起數反而下降15.8%,受傷人數下降29.4%,這充分説明在強力監管下,車輛被動安全(車身結構、氣囊)與主動安全(AEB、輔助駕駛)技術的普及,使單車風險顯著降低,安全信心增強有利於私車普及。
「首購萎縮、換購主導」,使年末翹尾因素削弱。置換鏈條兩端同時受限:二手車處置不暢抑制換購轉化效率;首購群體收入預期偏弱,拉長購車決策周期。以舊換新補貼尚有余額,但邊際效力遞減,更多的是託底而非拉動增量。碳酸鋰價格下行利好電池成本,但傳導有時滯、受益群體集中於頭部自研電池車企。綜合看,11月車市環比温和回暖、同比降幅收窄,出口搶運提供短期支撐但持續性存疑。車市真正回暖取決於置換鏈條能否打通、消費信心能否止跌。
3.2026年1-9月汽車行業利潤率3.3%,9月銷售利潤率1.4%
1-9月份,規模以上工業企業實現營業收入106.21萬億元,同比增長6.6%;發生營業成本90.30萬億元,增長6.1%;營業收入利潤率為5.68%,同比提高0.44個百分點。2026年1-9月,以人工智能為推動的電子行業利潤增長1倍,上游原材料行業利潤高增長,對行業總體利潤改善促進巨大,但汽車行業卻面臨着成本上漲和需求不強的雙重壓力,盈利表現較差。2026年1-9月汽車生產2,337萬輛,同比下降4%,收入80,435億元增長2.6%,成本71,627億元增長3.8%,利潤2,675億元下降23%,銷售利潤率3.3%;其中9月汽車生產306萬輛,銷售收入10,374億元增長0.6%,成本9,257億元增長2.5%,利潤142億元下降68%,銷售利潤率1.4%,處於近4年的低位。
2026年各地大力度推動「兩新」政策落地實施,逐步有效釋放內需活力,但汽車行業效益改善明顯落后於其它消費品。隨着國家反內卷工作持續推進,汽車行業受上游擠壓,成本上升較明顯,油價暴漲,有色金屬、半導體利潤暴增,終端用户購車觀望心態嚴重,導致車企運營壓力持續偏大。
4.2026年1-9月中國汽車出口863萬輛
2026年1-9月中國汽車實現出口863萬輛,同比增速52%,9月中國汽車實現出口118萬輛,同比增長55%,環比增長13%,車市整體走勢較強。今年的主要增長動力仍歸因於高油價、中國產品競爭力提升和全球南方國家市場的持續增長。9月的墨西哥、菲律賓出口環比回落較大。2026年1-9月安徽汽車出口增速115%,浙江排名第二。上海企業出口均價較高。
2026年9月中國汽車出口總量的前10國家:俄羅斯112,962輛、英國58,740輛、巴西58,725輛、澳大利亞46,559輛、比利時45,369輛、泰國39,323輛、阿聯酋39,120輛、墨西哥38,962輛、意大利37,731輛和西班牙34,051輛,其中本期較同期增量增長的前五是:俄羅斯43,836輛、巴西34,423輛、英國31,173輛、泰國25,615輛和意大利25,024輛。2026年1-9月我們對俄羅斯的出口恢復較大。2026年1-9月累計整車出口總量的前10國家:俄羅斯752,602輛、巴西539,675輛、英國424,173輛、澳大利亞373,674輛、比利時367,879輛、墨西哥361,518輛、意大利245,836輛、阿聯酋237,970輛、菲律賓235,933輛和泰國224,121輛,其中本期較同期增量增長的前五是:俄羅斯394,809輛、巴西321,527輛、英國199,582輛、澳大利亞150,298輛和意大利136,011輛。
今年全年海關數據顯示各類車型增速分化的特徵:乘用車總體走勢強,貨車9月份表現較差。皮卡9月增長提升,重卡出口表現高位回落,其它卡車市場走勢較強。客車中的大中型客車表現偏弱,輕型客車出口佔比9月回升到63%。
2026年9月中國新能源汽車出口61.2萬輛,同比增長104%;1-9月中國新能源汽車累計出口407萬輛,同比增長75%,表現很好,9月新能源車出口環比增長23%。
2026年9月中國新能源汽車出口總量的前10國家:比利時43,675輛、英國43,548輛、巴西42,130輛、泰國37,714輛、澳大利亞33,437輛、德國26,465輛、西班牙24,711輛、意大利24,134輛、俄羅斯17,520輛和菲律賓17,027輛,其中本期較同期增量增長的前五是:巴西30,759輛、泰國25,201輛、澳大利亞24,072輛、英國24,027輛和比利時22,806輛。2026年1-9月中國新能源汽車出口總量的前10國家:巴西379,234輛、比利時351,032輛、英國313,638輛、澳大利亞270,577輛、泰國213,455輛、菲律賓205,197輛、德國142,382輛、意大利133,234輛、西班牙131,120輛和韓國125,164輛,其中本期較同期增量增長的前五是:巴西237,917輛、澳大利亞161,462輛、英國160,373輛、比利時127,500輛和泰國116,136輛。
各類新能源車出口差異化明顯:純電動乘用車2026年1-9月出口主要是:比利時245,860輛、泰國198,551輛、巴西196,069輛、澳大利亞192,382輛和英國159,580輛。2026年1-9月出口插混乘用車的主要是:巴西181,165輛、英國151,559輛、比利時101,962輛、意大利84,119輛和阿聯酋76,601輛。插混卡車2026年累計出口的主力是:澳大利亞17,346輛、阿根廷3,849輛、墨西哥2,754輛、巴基斯坦2,500輛、智利2,220輛和新西蘭2,064輛。純電動客車今年全年的出口主力是:尼泊爾2,325輛、埃塞俄比亞1,236輛、巴基斯坦829輛和以色列739輛。
5.2026年1-9月中國汽車進口29萬輛
2026年9月進口車進口2.1萬輛,同比下滑49%,環比下降6%。2026年1-9月進口汽車29萬輛,同比下降20%。今年汽車進口結構中的乘用車佔比超99%,為絕對主力地位,如果包含輕卡中的皮卡,則乘用車數量佔比更高。2026年1-9月進口混動增長15%的表現很好,純電動乘用車下降27%,插混下降54%,進口新能源乘用車表現較弱。乘用車的進口車型排量集中於2升以下汽油車型,去年3-4升抗跌能力較好,今年轉為1.5-2升相對較好。
9月進口車下滑壓力仍較大。2026年9月進口最高的前10國家是:日本7,399輛、德國7,255輛、英國2,488輛、斯洛伐克1,418輛、墨西哥818輛、美國791輛、奧地利355輛、比利時112輛、韓國95輛和意大利90輛。其中本期較同期增量增長的前五是:墨西哥307輛、奧地利107輛、比利時42輛、韓國41輛和法國16輛。2026年1-9月進口最高的前10國家是:日本136,652輛、德國66,438輛、美國28,350輛、斯洛伐克20,422輛、英國18,803輛、墨西哥4,974輛、奧地利4,193輛、泰國2,270輛、意大利786輛和韓國760輛。其中本期較同期增量增長的前五是:泰國2,027輛、奧地利1,948輛、墨西哥1,576輛、中國540輛和南非373輛。
今年1-9月進口車零售25萬輛,下滑32%,表現較差,9月下降到2.7萬輛,同比下降38%,表現很差,未來壓力仍大。國內市場國產與進口豪華車的需求總體偏弱,其中北京、上海、杭州、成都、深圳等地區的豪華車市場壓力較大。今年新疆、山東等北方和中西部產油地區的需求較強。
6.2026年1-9月中國銷量佔世界汽車份額32%
根據世界汽車組織統計數據,全球汽車生產不斷增長,2025年達到9,638萬輛,較2024年的9,177萬輛,增長了5%,中國佔世界生產份額35.4%。全球汽車銷量不斷增長,2025年銷量達到9,689萬輛,增長6%,中國佔世界銷量份額35.4%。2026年1-9月,世界汽車累計銷量7,252萬輛,同比增長3%;其中9月單月銷量874萬輛,同比僅增長2%,環比增長12.4%,全球車市增長動力偏弱。
2026年1-9月全球汽車累計銷量7,252萬輛。分國家來看,中國銷量2,327萬輛,份額32.1%,較2025年35.4%明顯回落;美國銷量1,230萬輛,份額17.0%,小幅下滑;印度表現亮眼,份額提升至6.7%,成為增長亮點。從歷年份額變化看,2022-2025年中國在全球佔比持續走高,2025年達到階段性高點。歐洲主要國家份額整體穩中有降,巴西、俄羅斯等新興市場份額保持穩定。2026年前9月中國市場銷量下滑,是全球份額變動的核心原因,印度等新興市場的快速增長,一定程度上對衝了中、美市場的增長壓力,支撐全球車市維持小幅正增長。
東昇西降,除了豐田、現代起亞、鈴木和塔塔等,其它國際品牌份額2026年出現較大幅下滑。相較於2019年,今年中國自主品牌已全面提升世界份額。吉利、比亞迪、奇瑞、上汽、長安等自主表現較強。世界電動化發展的趨勢也導致部分國際老牌車企逐步走弱。除了鈴木等印度市場較好的因素促進,其它國際品牌份額出現全面較大的下滑。
7.2026年1-9月中國新能源乘用車佔世界新能源車63%
2026年1-9月世界新能源乘用車達到1,838萬輛,同比增長15%,其中9月新能源車銷量265萬輛,同比增長16%,環比增長18%,增速回到歷史正常水平。2026年1-9月的新能源車份額達到25.3%,其中純電動車的佔比達到17.8%,插電混動佔比達到7.6%。混合動力佔比達到8%的表現優秀。
歐洲新能源乘用車2025年銷量386萬輛,較去年同期增量96萬輛,增長33%。初步統計歐洲新能源乘用車9月54.4萬輛,同比增長38%,2026年1-9月368萬輛,同比增長35%。由於高關税和新能源補貼取消的漲價因素,美國新能源車2026年9月銷量12萬輛,同比下降44%,1-9月美國新能源車銷量95萬,下降32%。
世界新能源車滲透率總體呈現快速提升趨勢,2022年已經達到13.1%水平,2023年達到15.9%,2024年達到19.5%,2025年滲透率達到23.6%。2026年世界新能源車滲透率25.3%,其中,德國達到34.2%,挪威達到83%,英國36.7%,而美國僅有7%,日本僅有4%,因此世界新能源發展的不均衡性極為明顯。
2026年1-9月中國新能源乘用車佔世界份額達到63%,第三季度達到65.5%的較好水平。其中純電:20261-9月年中國在世界純電動車市場份額59%,年初中國純電動車表現因春節因素暫短較差,三季度達到62%;其中插電:2026年1-9月中國在世界插電混動份額達到71%的高水平,三季度達到74%,中國在世界插電混動市場呈現超強的表現。
2025年自主新能源乘用車海外市場銷量份額達到15.8%,提升6.2個百分點。2026年自主新能源乘用車海外市場銷量份額大幅提升,9月達到27.8%,進一步大幅躍升12個百分點。
推薦文章
Anthropic投資者提前兜售IPO配售股份 額外收取最高5%費用

華盛早報 | 美聯儲預警美股或回調!高盛稱潛在賣盤達450億美元;英偉達近兩日市值蒸發4300億;智譜豪擲40億港元回購
Anthropic擬通過IPO和私募配售籌至多904億美元,有望超SpaceX紀錄!
美聯儲官員釋放加快升息信號 理事沃勒稱12月或需加息50基點
「民主黨最愛」ETF出現了!太陽能TAN觸底反彈逾10%,新能源板塊未來兩月或將爆發?
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市
騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%


