熱門資訊> 正文
科技暴跌之際,「老登代表」伯克希爾股價創新高! 重返日元債掀起「加倉日本」熱議
2026-11-09 11:28
智通財經APP獲悉,有着「股神」稱號的巴菲特長期掌舵的美國保險與投資巨頭伯克希爾·哈撒韋公司(BRK.A.US,BRK.B.US)已委任瑞穗證券和美銀證券,籌備今年4月以來首次日元計價債券發行規劃,延續其在日本市場的融資佈局。而就在本周一伯克希爾宣佈再度發行日元債券前幾天,當市場重新審視AI資本開支、融資需求與回報兑現之間的關係,伯克希爾憑藉多元經營業務與充裕流動性,於上周在全球科技股暴跌之際刷新股價歷史紀錄一舉創新高並顯著跑贏包括納斯達克100指數在內的全球科技股基準。
在今年1月正式接替伯克希爾元老沃倫·巴菲特出任首席執行官的阿貝爾9月初接受採訪時曾表示,該集團計劃將所持日本五大商社股份保留數十年甚至有可能增加股份持有規模。因此在伯克希爾計劃進行今年4月以來首次日本債券發行的消息傳出之后,市場猜測伯克希爾可能繼續佈局日本股市或者增持日本五大商社,因此日本股市基準——日經225指數以及五大商社都邁向更加強勁日內上漲步伐。
有媒體援引知情人士透露的消息報道稱,伯克希爾哈撒韋公司已聘請銀行,籌備今年4月以來首次日元債券發行,準備在日本籌集更多資金。
知情人士透露,伯克希爾已委任瑞穗證券和美銀證券,安排一筆潛在的基準規模日元債券發行。預計交易將在近期進行,具體取決於市場狀況。
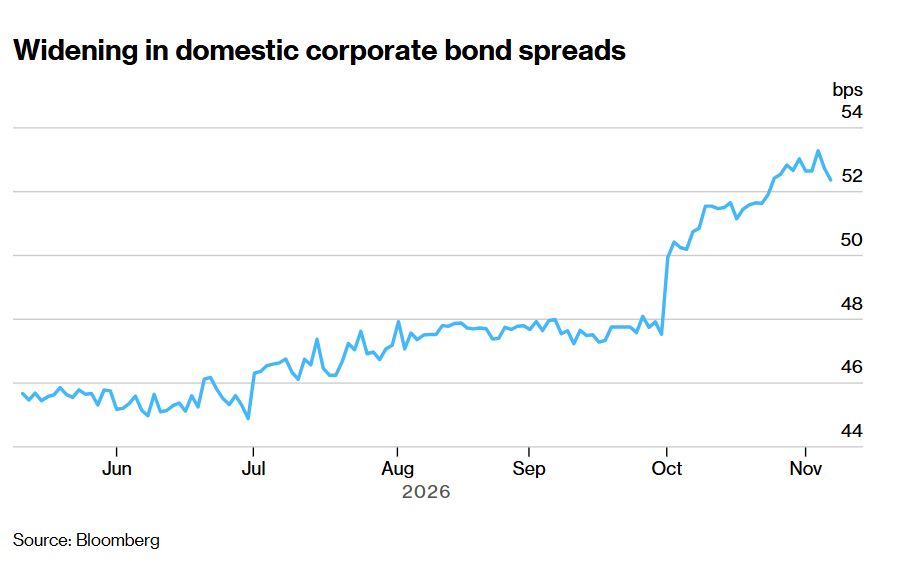
該公司一直保持每年約兩次發行日元債券的節奏。此次最新發行計劃提出之際,日本企業已經放緩本土債券發行。10月債券供應激增,推高了日本本土企業債相對於政府債券的額外收益率,即信用利差;此后,新債發行近期有所減少。如上圖所示的那樣,日本本土企業債信用利差擴大。
這將是沃倫·巴菲特卸任首席執行官后,伯克希爾第二次發行日元債券。投資者將關注公司提供多高的利差溢價,以及能夠吸引多大規模的需求。今年4月,該公司發行了六個期限檔次的債券,期限從3年至30年不等,總額為2723億日元,約合17億美元。這是伯克希爾規模最大的幾次日元債券發行之一,規模低於2019年的首次發行和2024年10月的發行。
理索納資產管理公司固定收益投資部門首席基金經理Takashi Fujiwara表示:「伯克希爾因為投資日本股票,在日本擁有較高知名度。只要利差合適,這些債券應該會有強勁需求。」
AI交易承壓,「老登股」大幅走強的背后:伯克希爾的強勁現金實力重新獲得溢價
堪稱「老登股」代表股票標的的伯克希爾上周刷新股價紀錄並顯著跑贏科技股。與此同時,公司已委任瑞穗證券和美銀證券,籌備今年4月以來首次日元債券發行,延續其在日本的融資佈局。兩條線索共同指向的是——全球資金正在提高對現實盈利、資產負債表實力和資本配置能力的重視程度。
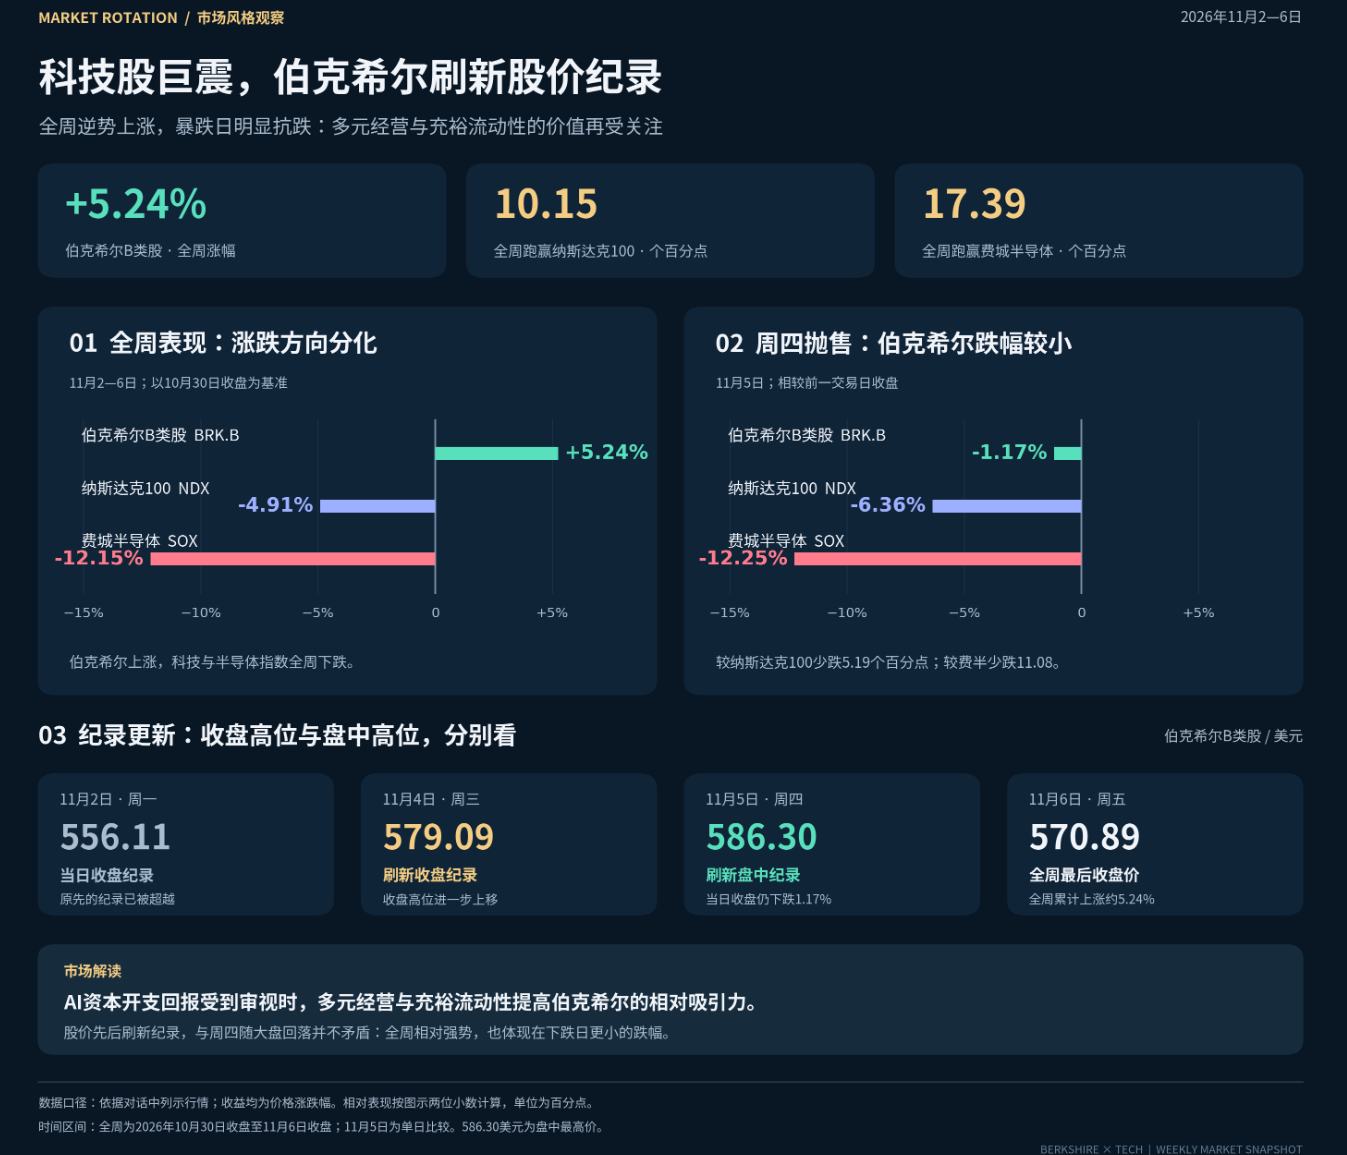
伯克希爾股價表現已經超越11月2日曾經一舉創下的歷史紀錄:伯克希爾B類股於11月4日收報579.09美元,刷新收盤高位;11月5日盤中進一步觸及586.30美元的歷史最高點位。不過,周四隨后隨美股大盤有所回落,收跌1.17%,然而顯著小於納斯達克100的6.36%和費城半導體指數的12.25%跌幅。截至11月6日收盤,伯克希爾B類股報570.89美元,全周上漲約5.24%,距離歷史最高點非常接近,相比之下,同期納斯達克100和費半分別顯著下跌約4.91%、12.15%。
股票市場所謂「老登股」,是市場對傳統行業、成熟商業模式和價值投資標的的戲稱,通常強調現實利潤、現金創造能力與估值約束。伯克希爾成為這一風格的代表,源於保險、鐵路、公用事業、製造與消費業務提供多元利潤來源,保險浮存金和經營現金流支持長期投資,龐大流動性則保留了收購、回購和逆周期配置的空間。
當高增長公司的價值越來越取決於未來大規模投入能否兑現,已經擁有成熟盈利資產的企業,其確定性便更容易獲得市場認可。CFRA的資深分析師Cathy Seifert近日表示,資產負債表實力、多元化經營和回購構成支持,資金可能正在轉向波動較低、質量較高的企業。
11月7日伯克希爾公佈的三季報數據顯示,截至9月末,伯克希爾現金、現金等價物及短期美國國債賬面合計約3774億美元,較二季度末增加約119億美元,繼續處於該公司歷史最高位現金流附近;扣除尚未結算的國債購買款后,相關流動資金約仍然高達驚人的3569億美元。
截至2026年9月末,伯克希爾保險及其他業務持有現金和現金等價物360.34億美元、短期美國國債3367.35億美元,鐵路、公用事業及能源業務另持有現金46.66億美元,合計3774.35億美元。按照相同口徑,二季度末為3655.14億美元,因此環比增加119.21億美元。
經營層面,第三季度經營利潤為127.05億美元,同比下降5.8%,保險承保與投資收益承壓;但BNSF鐵路、伯克希爾能源以及製造、服務和零售業務的利潤分別增長約19.3%、8.3%、11.8%,體現了多元業務的緩衝作用。
不過,三季度末上述資產包含尚未支付購買款的美國國債,對應應付款204.89億美元。這意味着國債已經計入資產,但購債現金尚未劃出,同時賬面確認了一筆應付款。扣除這筆待付款項,調整后的流動資金為3569.46億美元;二季度末扣除同類款項后為3647.43億美元,實際上環比減少約77.97億美元。
坐擁鉅額現金仍借日元進行資產配置:日本佈局的核心是資產與負債匹配
此次潛在發行處於一個值得關注的窗口:日本企業在10月集中發債后,信用利差擴大,近期新債供應趨於減少。伯克希爾能否吸引需求,取決於其信用質量、期限安排和最終發行利差。
對於投資者而言,股價創新高體現股權市場的認可,日元債認購則將檢驗債權人願意以何種價格提供長期資金。目前發行規模、期限、票息與具體用途尚未披露,因此不能提前斷言融資成本下降,或資金已確定用於增持日股。
伯克希爾持續發行日元債,與其長期持有三菱商事、伊藤忠、三井物產、丸紅和住友商事的框架相互配合。2025年末,五家商社持倉合計成本約153.82億美元、市值約353.68億美元,當年貢獻股息8.62億美元;公司明確表示,日元借款規模大體匹配這些投資的日元成本。當時平均融資成本約1.2%,而股息相對於歷史投入成本的收益率約為5.6%。
伯克希爾上述這套安排把成熟企業的分紅與長期增長,同較低成本的同幣種負債結合起來,並降低直接以美元資金購買日元資產所形成的淨匯率敞口。
本次發債可以延續日本投資的資金基礎,但尚不能據此確認新一輪加倉。比如,伯克希爾今年4月的2723億日元發行就包含多種用途:先償還合計1339億日元到期債券,剩余淨募集資金用於部分支持收購東京海上控股的少數股權。融資安排因此既服務於債務接續,也服務於長期資產配置。美元現金承擔集團流動性與投資儲備功能,日元融資則服務於日本資產和當地債務管理,兩者並不衝突。
伯克希爾最新財報還顯示,4月新債加權平均利率約2.4%,高於9月底存量日元債約1.4%的平均利率;因此此次交易的投資積極意義,最終仍在於融資價格與所支持資產回報之間能否形成合理匹配。
巴菲特掌舵時期的伯克希爾青睞五大商社,首先看中的是「全球化經營資產+資本配置能力」,而不僅是貿易業務或大宗商品價格敞口。 巴菲特在2024年度股東信中明確指出,這些企業持有廣泛的業務權益,經營方式與伯克希爾有相似之處;當初吸引他的,是優秀財務記錄與較低股價之間的反差,隨后更加認可其管理層、資金運用方式和對股東的態度,包括適度提高股息、在合理時機回購股份以及較為剋制的高管薪酬。
從阿貝爾此前表態來看,伯克希爾經歷五大商社股價大漲之后仍然願意長期持有,甚至考慮增持,體現出其對五大商社持續創造現金流、有效配置資本並通過分紅與回購回饋股東的能力保持長期信心。
推薦文章
Anthropic投資者提前兜售IPO配售股份 額外收取最高5%費用

華盛早報 | 美聯儲預警美股或回調!高盛稱潛在賣盤達450億美元;英偉達近兩日市值蒸發4300億;智譜豪擲40億港元回購
Anthropic擬通過IPO和私募配售籌至多904億美元,有望超SpaceX紀錄!
美聯儲官員釋放加快升息信號 理事沃勒稱12月或需加息50基點
「民主黨最愛」ETF出現了!太陽能TAN觸底反彈逾10%,新能源板塊未來兩月或將爆發?
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市
騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%


