熱門資訊> 正文
DraftKings(DKNG.US)遭預測市場「掏走」利潤 單季虧損超預期5倍 高盛等華爾街機構齊砍目標價
2026-11-09 08:52
- DraftKings(DKNG) 0
- J.P. MORGAN NASDAQ EQUITY PREMIUM INCOME ETF(JEPQ) 0
- NEOS ETF Trust NEOS Nasdaq 100 High Income ETF(QQQI) 0
智通財經APP獲悉,美國本土體育博彩運營商DraftKings(DKNG.US)上周五股價暴跌的核心,可謂是預測市場擴張帶來的客户價值尚待兑現,利潤壓力卻已提前進入該公司財報。該公司10月股價上漲約10.1%,11月5日在科技股重挫之際仍上漲1.77%;但財報及電話會后,截至11月6日美股收盤股價下跌21.3%至18.51美元,同日納斯達克100和費城半導體指數分別反彈1.35%、4.21%,顯示賣壓主要來自公司自身盈利預期重置。
財報數據顯示,DraftKings第三季度收入增長16%,但Polymarket這類預測市場規模擴張與線上賭場業務加大促銷投入,導致收入、利潤及后續指引遜於預期。高盛11月8日研報仍看好核心業務的經營效率及預測市場的長期擴張空間,維持「買入」評級,卻將12個月目標價由34美元下調至26美元,降幅23.5%;相較18.51美元收盤價,潛在上漲空間約40.5%,按現有股本靜態測算,對應市值約129.6億美元。這一最新的目標價下調也在體現出高盛的取捨——認可DraftKings長期增長機會,同時降低為盈利兑現不確定性支付的估值。
客户仍在增長,利潤卻被提前消耗:預測市場改寫盈利釋放節奏
高盛關注的第一個矛盾,是用户增長與當期利潤明顯脱節。第三季度收入13.29億美元,低於研報列示的市場預期13.87億美元;調整后息税折舊攤銷前利潤(Adjusted EBITDA)虧損約3.17億美元,市場原本預計虧損約6000萬美元。
不過,核心體育博彩業務淨收入增長36%、投注額增長12%,並不支持「傳統業務已被Polymarket這類預測市場全面侵蝕」的判斷。線上賭場業務(iGaming)新增客户增長76%,淨收入卻僅增長約2%,説明獲客促銷正在壓低當期收入轉化。
業績電話會上,管理層進一步解釋,核心業務全年利潤預期下調的缺口約六成來自有利於客户的體育賽果,其余主要來自iGaming獲客投入。
第二個矛盾,是核心業務創造的利潤,正在為新業務擴張提供資金。公司將2026年收入指引降至63.5億—65.5億美元,調整后EBITDA降至盈利1.75億—2.75億美元。按中值拆解,核心業務約9億美元利潤,扣除預測市場約6.75億美元的EBITDA淨拖累,剩下約2.25億美元;這里的「投入」是盈利口徑的淨拖累,並非數據中心式資本開支。
2027年公司預計收入73.5億—77.5億美元、調整后EBITDA為8億—10億美元:中值相當於核心業務12億美元,扣除預測市場3億美元虧損。由此看,2027年利潤恢復既依賴核心業務增利,也依賴預測市場業務虧損收窄,后者尚未進入全面盈利階段。
高盛保留「買入」,卻同時下修盈利與倍數:重估要靠客户回本兑現
高盛維持正面判斷的關鍵,是預測市場已經出現值得跟蹤的客户經濟效益:年內參與客户超過160萬,留存表現接近體育博彩,2026年獲取的客户預計約20個月收回獲客成本,優於兩年目標。
不過,回收周期屬於管理層測算,收入確認與利潤兑現仍需要時間。電話會透露,2027年預測市場營銷支出仍可能略增,虧損收窄主要依靠已有客户產生更多毛利,而非簡單削減推廣預算。
高盛據此保留長期增長判斷,同時將第四季度調整后EBITDA預測下調60%至2.26億美元,將2027、2028年預測分別下調21%、18%至9.06億、13.06億美元;其中2027年收入預測僅下調約1%,表明此次重估主要發生在增長需要付出多少成本、多久能夠轉化為利潤這一層面。其自由現金流預測也體現同樣節奏:2026年流出約1.81億美元,2027、2028年分別轉為流入約5.34億、9.02億美元。
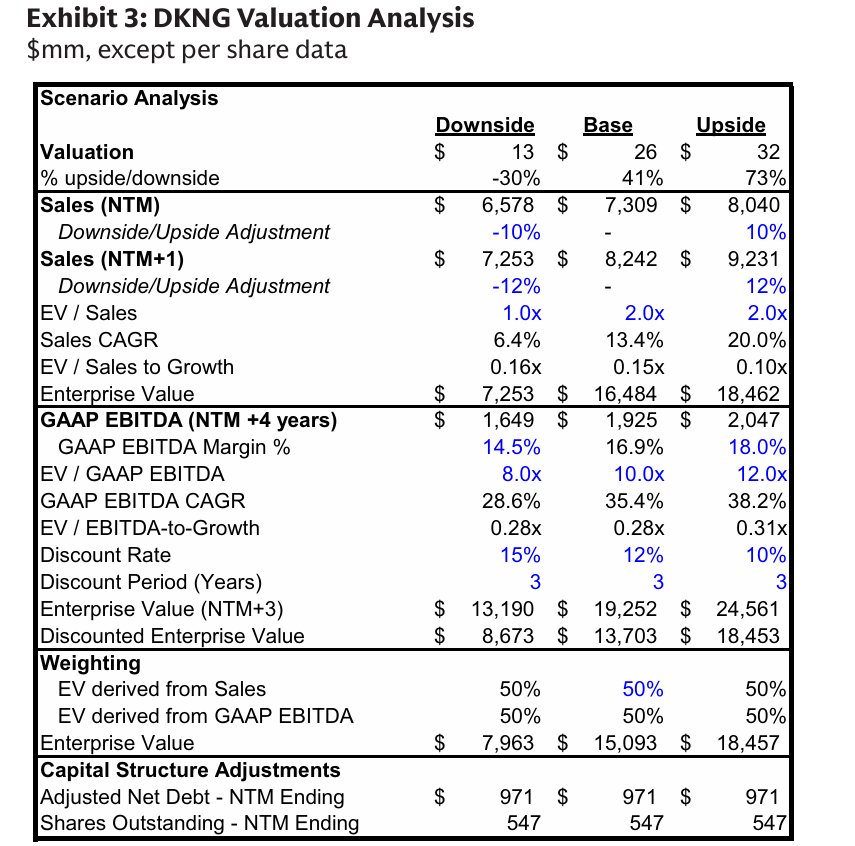
目標價調整進一步體現了這種謹慎。高盛採用收入估值與遠期盈利折現各佔50%的方法:收入端維持2倍企業價值/收入,盈利端則將遠期企業價值/GAAP EBITDA倍數由13倍降至10倍,以12%的折現率折回三年。也就是説,26美元目標價同時包含盈利預測下調和估值倍數壓縮;12%的折現率並未上調。
此外,高盛研報給出的下行、基準、上行情景分別為13、26、32美元,較18.51美元對應約−29.8%、+40.5%、+72.9%。決定估值向哪一端靠攏的,是促銷退坡后的客户留存、核心業務成本效率,以及體育事件合約監管、新州合法化、博彩税和營銷限制對獲客回報的影響。
預測市場衝擊有多大?爭奪客户入口,先衝擊利潤釋放
DraftKings的主營業務包括線上體育博彩(Online Sports Betting)、線上賭場、每日夢幻體育(Daily Fantasy Sports),以及彩票相關服務和加碼佈局正在擴張的預測市場。
體育博彩的經濟模型由投注規模、賠率、賽果和產品組合共同決定:投注額扣除派彩形成博彩毛收入,再扣除客户促銷形成淨收入,之后還需承擔博彩税、支付、數據和運營成本。因此,投注額增長並不自動等於利潤同步增長;串關等產品組合、定價能力及促銷強度,都會改變每一美元投注最終留下多少收益。公司披露的「體育消費者交易額」還包含預測市場交易,不能與傳統Sportsbook投注額完全等同。
Polymarket這類預測市場通過可交易的事件合約組織需求,平臺從經紀、交易所及相關做市業務獲取收入,其競爭力取決於用户規模、合約豐富度、交易流動性和獲客效率。對DraftKings的衝擊,既包括潛在客户持續分流,也包括為保住客户入口而重新增加投入。
公司可以利用品牌、客户基礎和跨產品銷售擴大新業務,但這些優勢需要通過客户留存與回本證明。現階段,核心體育博彩仍保持增長,尚不能斷言預測市場已嚴重破壞其主營業務;已經明確發生的是,公司原本逐步釋放的利潤,被重新投入新一輪客户爭奪。高盛所押注的,是這批客户未來能持續貢獻收入,使當前獲客成本逐漸被攤薄,而非交易量越大就必然越盈利。
Kalshi與Polymarket這類預測市場(Prediction Markets),自2024年年末美國總統大選以來可謂火遍全球,當時幾乎人人都熱衷於在付費型預測市場平臺Polymarket上用真金白銀押注特朗普與哈里斯究竟誰能贏得美國總統大選,這也意味着「萬物皆可賭」的大趨勢開始席捲金融市場。伊朗戰爭相關押注更是把Polymarket地緣政治合約推上創紀錄高位,凸顯出預測市場呈現「萬物皆可賭」趨勢,但同時迅速觸碰監管與倫理紅線。
華爾街仍願意看多,但願意支付的交易價格明顯下降
財報公佈后,華爾街機構普遍保留對DraftKings的正面評級,但紛紛下調目標價,反映出長期增長機會仍獲認可,近期利潤兑現的不確定性卻正在壓低估值。以下潛在漲幅均以11月6日收盤價18.51美元為基準,目標價對應市值則按約4.983億股現有A類普通股保持不變估算。
美國銀行維持「買入」評級,將目標價從27美元下調至23美元,對應約24.3%的潛在上漲空間及約114.6億美元市值。該行認為,公司2027年盈利預期的重置幅度超過預想,體育事件合約仍面臨監管風險,而大規模促銷投入加重了投資者對盈利能力的擔憂,因此需要更嚴格的支出控制。BMO Capital則維持「跑贏大盤」評級,將目標價從50美元大幅下調至26美元,重點關注各業務收入不及預期,以及擴張投入對盈利的侵蝕;Truist同樣聚焦季度虧損擴大與全年指引下修,但維持「買入」評級及26美元目標價。后兩家機構的目標價均對應約40.5%的潛在漲幅及約129.6億美元市值。
Jefferies與麥格理同樣選擇保留正面評級、降低目標價。Jefferies維持「買入」,將目標價從44美元下調至28美元;麥格理維持「跑贏大盤」,將目標價從34美元下調至28美元,均對應約51.3%的潛在漲幅及約139.5億美元市值。Jefferies認為,指引調整幅度超出預期是股價承壓的重要原因,預測市場的經濟模式未來兩年仍可能變化;但美國數字博彩需求尚未充分開發,DraftKings通過產品創新吸引客户、並實現盈利獲客的能力,仍為長期增長提供支撐。
其他機構的調整也體現出類似取捨。Canaccord Genuity維持「買入」,將目標價從40美元降至30美元,對應約62.1%的潛在漲幅及約149.5億美元市值;巴克萊維持「增持」,將目標價從34美元降至27美元,對應約45.9%的潛在漲幅及約134.5億美元市值;Freedom Capital維持「買入」,將目標價從28.50美元降至25美元,對應約35.1%的潛在漲幅及約124.6億美元市值。這些調整説明,機構仍認為股價存在修復空間,但對預測市場擴張能夠貢獻多少利潤、何時兑現,已經採用更審慎的定價。
推薦文章
Anthropic投資者提前兜售IPO配售股份 額外收取最高5%費用

華盛早報 | 美聯儲預警美股或回調!高盛稱潛在賣盤達450億美元;英偉達近兩日市值蒸發4300億;智譜豪擲40億港元回購
Anthropic擬通過IPO和私募配售籌至多904億美元,有望超SpaceX紀錄!
美聯儲官員釋放加快升息信號 理事沃勒稱12月或需加息50基點
「民主黨最愛」ETF出現了!太陽能TAN觸底反彈逾10%,新能源板塊未來兩月或將爆發?
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市
騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%


