熱門資訊> 正文
港股AI產業鏈新股密集「破發」 中際旭創基石投資者浮虧百億
2026-11-08 18:27
全球AI行情持續降温之際,港股的科技新股上周集體刷新上市以來新低,大比例破發使得高瓴、淡馬錫等基石投資人的賬面浮虧規模水漲船高。
據第一財經記者統計,2026年以來完成H股發行的40家A+H公司中,截至11月6日收盤已有34家港股跌破發行價,佔比約85%。「破發」重災區集中在AI硬件鏈條,覆蓋光模塊、PCB、存儲芯片、MLCC等細分領域。
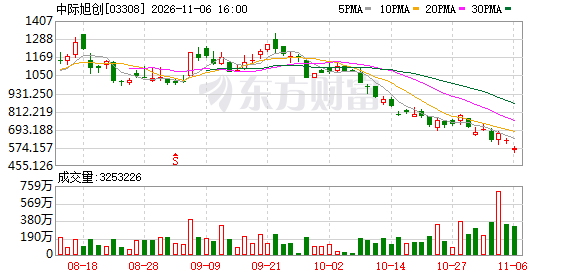
按六個月禁售期測算,6月5日以來上市、基石股份尚未解禁的21家公司中19家港股已經破發,賬面合計浮虧約251.6億港元。其中投入規模最大的中際旭創(3308.HK)較發行價下跌41.81%,35家基石投資者賬面浮虧約111.86億港元,單家佔未解禁公司浮虧總額的44.5%,相關股份明年1月底才解禁。
高瓴、淡馬錫等知名機構認購的中際旭創、羅博特科(03757.HK)、立訊精密(02475.HK)均大比例浮虧。除了機構資金外,認購港股新股的產業鏈上市公司同樣未能倖免,勝宏科技(02476.HK)、藍思科技(06613.HK)、君正股份(03223.HK)、劍橋科技(06166.HK)等上市公司都出現在基石投資人名單中,部分公司同時承受自身破發與認購浮虧的雙重壓力。
34家「A+H」破發,港股打新何以變成長期站崗?
2026年的港股IPO市場,A股公司是絕對主角。從1月12日的豪威集團到10月28日的東山精密,共有40家A股公司完成H股發行,覆蓋電子、機械設備、電力設備、基礎化工、醫藥生物、食品飲料等行業。其中電子19家,接近半數。
發行很熱但交易很冷,這是港股「A+H」次新股的現狀。截至11月6日收盤,40家中34家跌破發行價,佔比約八成五,未破發的僅瀾起科技(06809.HK)、兆易創新(03986.HK)、國恩科技(02768.HK)、傳音控股(02636.HK)、牧原股份(02714.HK)、安克創新(00668.HK)6家。
較發行價跌幅超過45%的有12家,其中8家超過50%:大金重工-67.48%、普源精電-64.96%、鼎泰高科-63.41%、沃爾核材-60.41%、兆威機電-52.79%、先導智能-51.40%、羅博特科-51.38%、星環科技-50.65%。
按行業看,機械設備7家、電力設備4家、通信2家,全部破發,破發率100%,而這些港股破發的次新股幾乎全部集中在AI硬件產業鏈。PCB領域涉及東山精密、景旺電子、勝宏科技、廣合科技;光模塊領域的中際旭創、羅博特科;存儲芯片的江波龍;晶圓代工的晶合集成;MLCC領域的三環集團;精密製造領域的立訊精密、領益智造、龍旗科技。
新股批量破發的背后,是2026年作為港股新股發行大年,新股數量與新股募資金額雙雙創下數年新高。並且,新股發行窗口集中在6月至7月的景氣高點。僅7月9日一天,鼎泰高科、三環集團、立訊精密、普源精電四家同日掛牌;7月30日,中際旭創以980港元的發行價完成H股發行,是今年港股最貴的一單。
進入7月以后,二級市場出現資金「抱團」科技的負反饋。A股科創板、創業板持續調整,熱門科技股普遍較年內高點回撤超過60%,中際旭創A股從1416.88元跌至11月6日的448.00元,回撤68.4%。上周,全球AI硬件又經歷一輪集中拋售:美股科技股出現年內最大單日跌幅,費城半導體指數單日重挫,港股、A股的AI硬件板塊同步創出新低,中際旭創、立訊精密、勝宏科技、江波龍的H股均於11月6日盤中均創上市以來最低。
即便跌了41.8%,中際旭創H股569.50港元的價格折算人民幣約518元,仍高於A股的448.00元,H股相對A股溢價約15.7%。這意味着980港元的發行定價不只是「貴在當時」,而是直到今天仍比A股貴。反過來看,大金重工A股33.40元,較其H股貴七成。
基石投資者參與比例高,也是港股這輪新股發行的另一個特徵。中際旭創港股35家基石投資者認購了全球發售的50%,東山精密的20家基石同樣佔了一半,江波龍的14家基石佔18.89%。基石鎖定的股份越多,上市初期可流通的籌碼越少,價格越容易被少數成交推高。
新股批量破發已經對港股打新市場帶來影響。東山精密10月28日上市,香港公開發售僅獲0.52倍認購,國際發售3.17倍。最終20家基石投資人出資49.4億港元、認購5689.11萬股,佔全球發售的一半,才讓這單近99億港元的發行順利實施。
21家未解禁「A+H」股:基石投資者賬面浮虧約251.6億港元
按照港交所規則,H股基石投資者認購的股份設有六個月禁售期。以6月5日上市的大金重工(01081.HK)為界,此前掛牌的公司基石股份已陸續解禁;此后上市的21家公司,基石股份目前仍處於鎖定期。
這21家之中,僅安克創新(00668.HK)較發行價高1.44%、傳音控股(02636.HK)高4.82%,其余19家港股全部破發。第一財經記者按「(11月6日收盤價-發行價)×基石持股數量合計」的靜態口徑測算,21家基石股份賬面合計浮虧約251.6億港元。
最先迎來解禁的是大金重工。該股6月5日上市,禁售期至12月4日,也是年內破發幅度最大的新股,該股發行價66.40港元,11月6日收21.52港元,下跌67.48%。大金重工作為風電塔筒企業,大金重工破發與AI硬件鏈條並無直接關聯,反映本輪調整已超出單一板塊。
大金重工的12家基石投資人合計持股4221.74萬股,賬面浮虧約18.85億港元。名單包括新加坡GIC、高瓴旗下HHLRA與HIM、CPE Juniper、瑞銀資管新加坡、泰康人壽、工銀理財、中郵理財及富國系機構,其中新加坡GIC認購943.44萬股,單家浮虧約4.23億港元。
中際旭創是今年港股市場的明星項目,基石投資人投入規模最大,卻也是浮虧最高的案例,35家基石合計認購2724.94萬股,賬面浮虧約111.86億港元,一家浮虧金額佔比21只股浮虧總額的44.5%。
中際旭創港股發行的基石投資人眾星雲集,覆蓋淡馬錫、高瓴、貝萊德、J.P.MORGAN等知名機構,以及阿里巴巴、騰訊、周大福企業等。其中高瓴旗下HHLRA認購236.96萬股,浮虧約9.73億港元;貝萊德認購197.46萬股,浮虧約8.11億港元;阿里巴巴、騰訊各浮虧約1.62億港元,相關股份鎖定期至明年1月底。
基石投資人賬面浮虧第二高的是立訊精密(02475.HK),其22.3%的破發幅度,導致33家基石投資人浮虧26.45億港元。高瓴旗下的HHLR認購2662.24萬股,浮虧3.78億港元,淡馬錫浮虧3.52億港元。
9月以后上市的幾隻AI硬件新股,跌幅同樣驚人。9月29日上市的羅博特科破發51.38%,該股發行價436港元,最新價收212港元,17家基石合計認購417.995萬股,賬面浮虧約8.96億港元。其中,淡馬錫認購80.935萬股,浮虧約1.81億港元;IvyRock(常春藤)認購53.955萬股,浮虧約1.21億港元。
9月8日上市的存儲模組廠商江波龍(09976.HK)發行價236港元,收135.80港元,下跌42.46%;傳音國際認購83.08萬股,浮虧約0.83億港元,聯想集團、藍思科技(香港)、北京君正旗下香港主體各認購33.23萬股,各浮虧約0.33億港元。
高瓴系在今年港股新股中呈現批量參與、批量浮虧的特徵。除中際旭創外,HHLR參與鼎泰高科認購61.86萬股,浮虧約1.49億港元;在大金重工,HHLRA與HIM各認購294.82萬股,合計浮虧約2.64億港元;在晶合集成(02249.HK)認購363.94萬股,浮虧約0.27億港元。算上,中際旭創和立訊精密的認購浮虧,高瓴認購這5只新股的賬面浮虧達17.9億港元。
從解禁節奏看,12月4日大金重工率先到期,12月內星源材質(06067.HK)、聖邦股份等陸續解禁;明年1月上旬普源精電、晶合集成、三環集團、鼎泰高科等到期,1月底中際旭創解禁,明年3月江波龍、羅博特科到期。鎖定期內浮虧停留在賬面,解禁后的減持壓力與估值修復仍是觀察重點。
產業鏈上市公司組團打新,自身與投資頭寸雙雙浮虧
除專業機構外,一批產業鏈上市公司也以基石身份參與本輪H股IPO,形成上下游互持安排。而在科技板塊泡沫消化階段,這類產業資本的認購頭寸同樣處於浮虧狀態。
勝宏科技(02476.HK)是典型案例。公司H股4月21日上市,發行價209.88港元,11月6日收報108.40港元,破發幅度48.35%,基石股份已於10月21日解禁。
勝宏科技的香港主體認購了PCB鑽針廠商鼎泰高科61.86萬股,按最新收盤價,這筆投資賬面浮虧約1.49億港元。勝宏科技是鼎泰高科的客户,在PCB板塊大幅回調階段,產業鏈上下游環節都難逃大跌,勝宏科技的投資頭寸與自身股價同步回撤。
江波龍基石名單中出現兩家A股上市公司。藍思科技(06613.HK)認購33.23萬股,浮虧約0.33億港元;君正股份(3223.HK,即北京君正)旗下香港主體認購33.23萬股,浮虧約0.33億港元。
羅博特科基石名單中,光模塊廠商劍橋科技(06166.HK)認購17.985萬股,浮虧約0.40億港元。劍橋科技H股於2025年10月28日掛牌,目前股價破發24.2%。普源精電(00537.HK)基石名單中,陽光電源(300274.SZ)旗下香港主體認購68.18萬股,浮虧約0.20億港元,目前普源精電H股大幅破發64.96%。
整體看,參與打新的上市公司中,部分自身H股也處於破發狀態,投資頭寸與自身股價形成疊加壓力。雖然二者之間沒有必然因果,但共同反映出產業鏈資本在行情高點同步參與定價、又同步承受回撤的共性處境。本輪港股科技股集中破發,既有港股自身IPO供給擴大、全球AI估值回調的影響,也與部分標的在行業景氣高位定價偏高有關。
(文章來源:第一財經)
推薦文章
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%

華盛早報 | 特朗普釋放對伊和平信號!油價重挫6%,費半指數漲近7%;韓股大漲5%觸發「熔斷」;創新葯迎利好,藥明康德"軍工"標籤摘除
美股前瞻 | 特朗普同意停戰建議,伊朗據傳大讓步,布油跌超4%,三大期指齊漲;谷歌推出兩款AI芯片挑戰英偉達,黃仁勛深陷緋聞調查
華盛早報 | 黃仁勛陷「婚外情」風波!英偉達董事會、美政府已展開調查!歐洲多國抗議數據中心建設;Anthropic估值遭下調至約1.2萬億美元
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市
美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波


