熱門資訊> 正文
運動市場,打到骨折
2026-11-08 11:05
文|賀哲馨
編輯|喬芊
調整
2026年下半年,你很難找到一份好看的運動品牌財報。
國內頭部品牌在同一季度首次集體出現零售流水負增長。安踏和FILA季度流水同比下跌,是2022年后的首次。李寧流水低單位數下降,電商是唯一的增長。特步主品牌同樣中單位數下跌。361度是四家頭部中唯一全線增長的一家,上半年營收增速也已放緩至8%。
耐克仍在下行通道,最新季度營收112億美元,下降5%,管理層預計2027年全年營收下降個位數。彪馬的降幅收窄至6.3%,但仍在下滑。
還在增長的國際品牌中,阿迪達斯三季度營收增長7%,但主要靠服裝,鞋類與去年持平。昂跑二季度按固定匯率增長21.6%,最大的美洲市場只增長13%,不及預期;HOKA增速繼續放緩至6.8%,母公司下調其全年增長預期至個位數。
但流水數字本身不是重點,重點是它背后的信號:運動市場似乎正在經歷一輪全球範圍內的促銷周期。
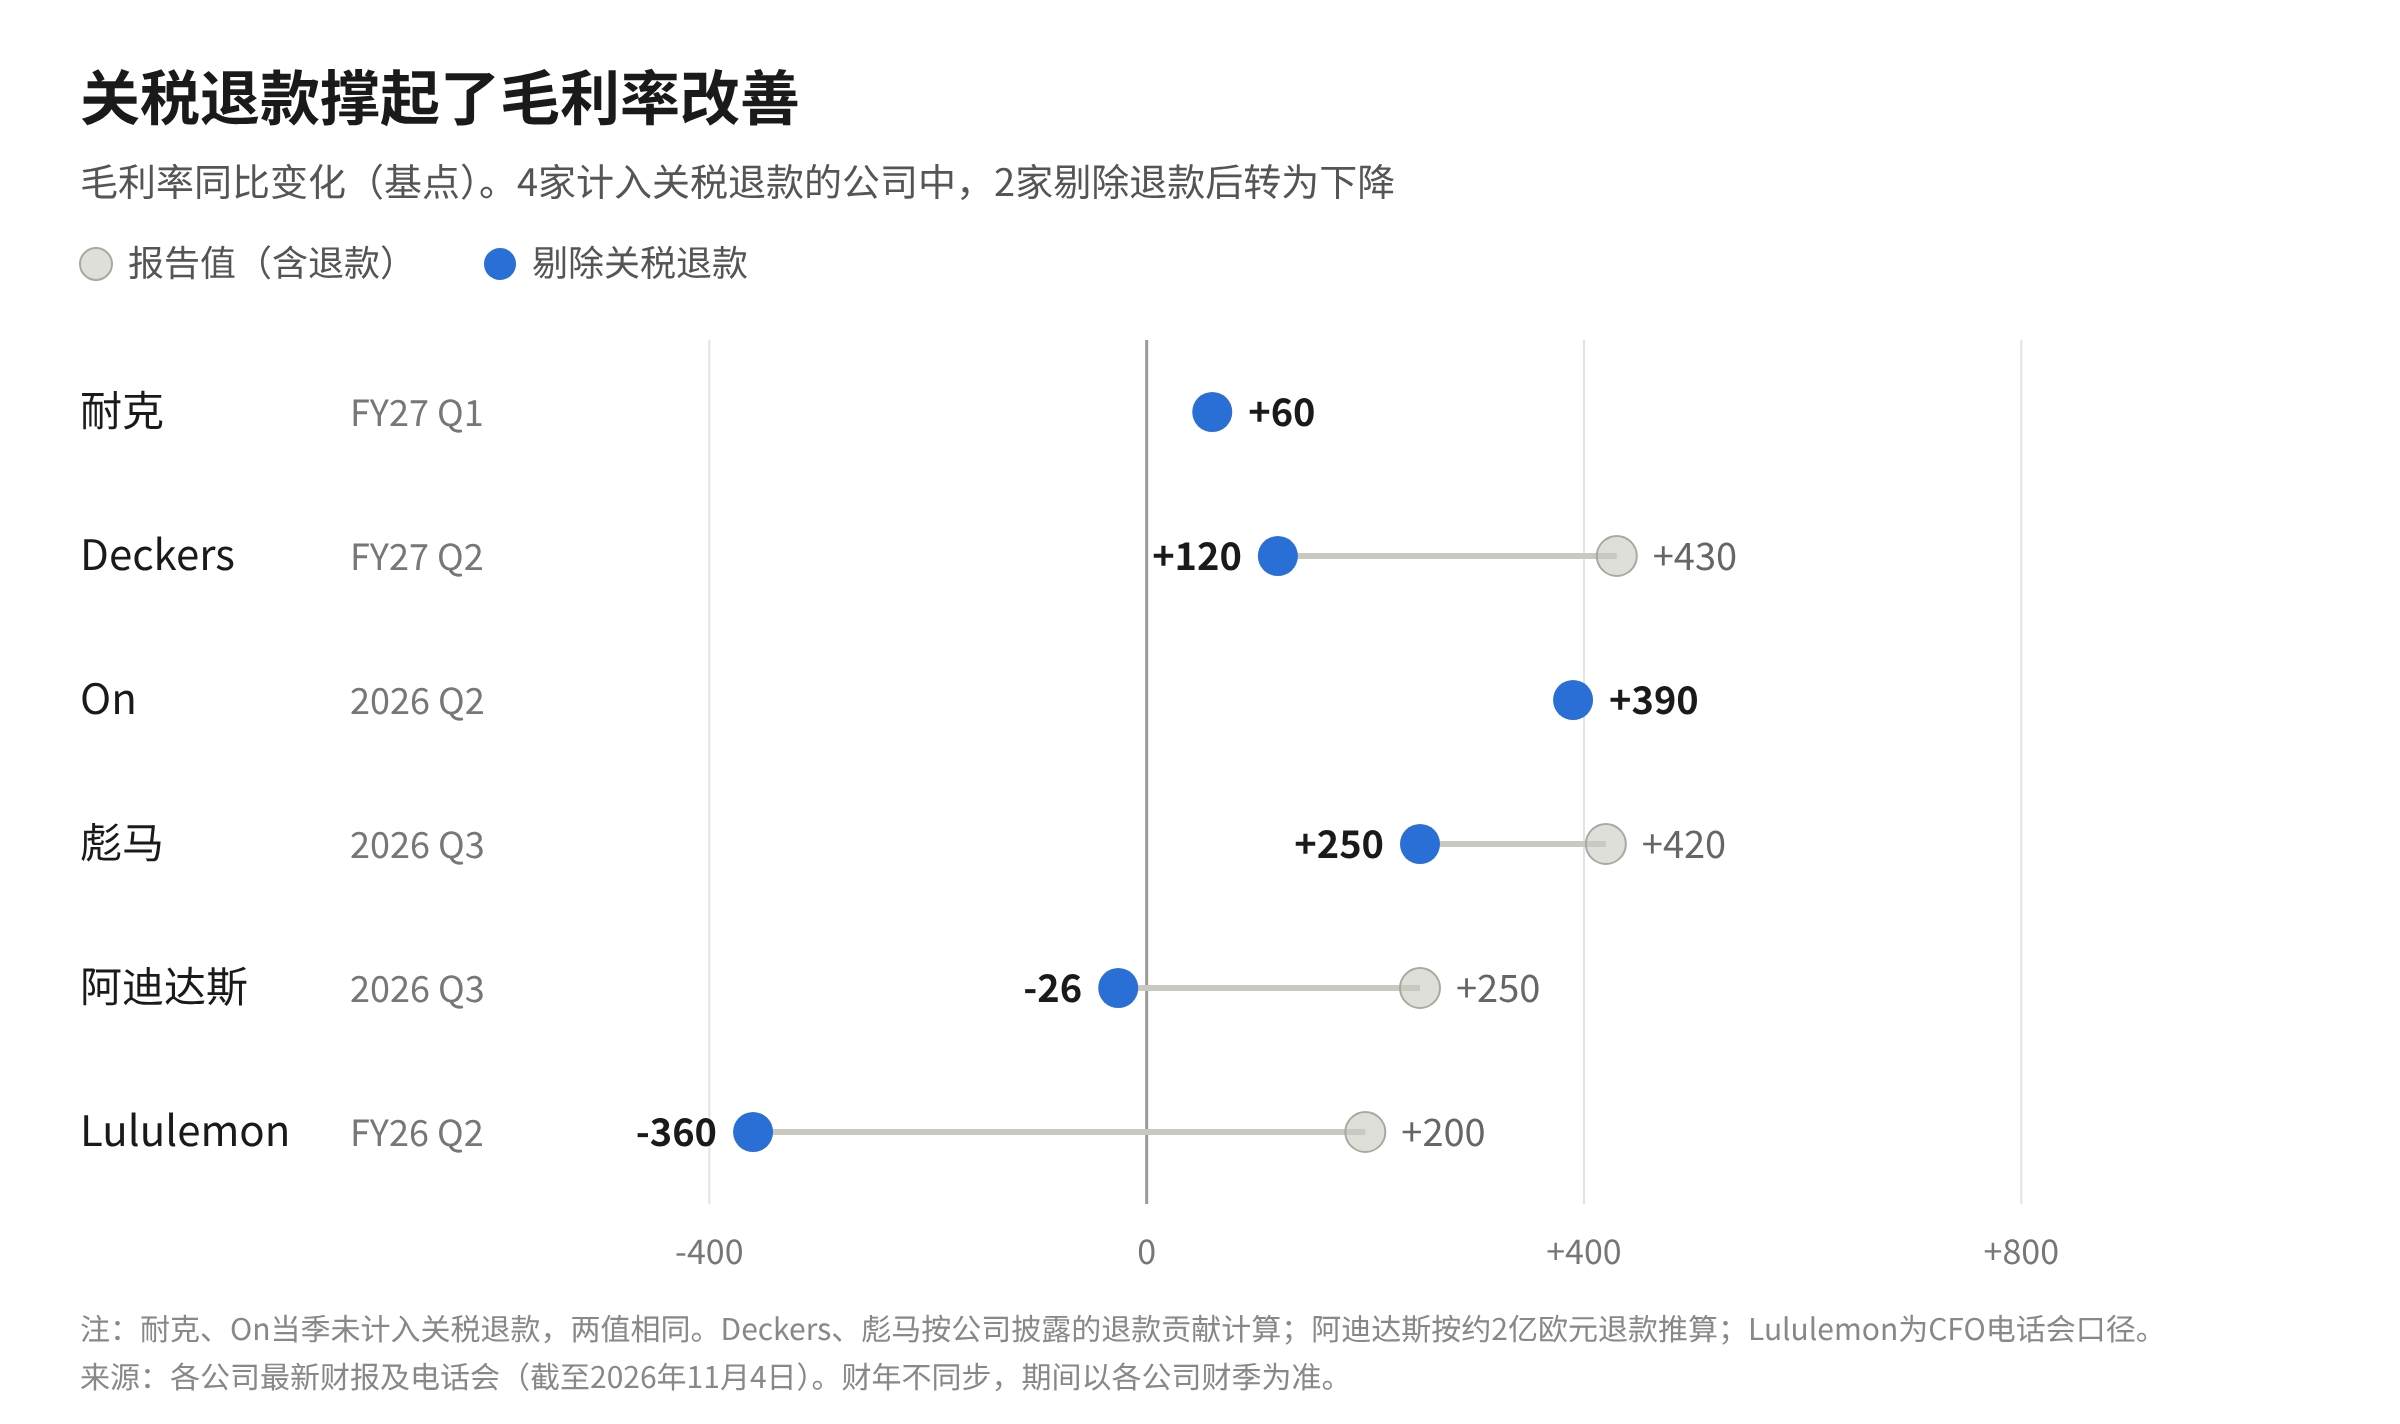
製圖:36氪
北美和歐洲市場的促銷和折扣集中在經典款和生活方式鞋類。在最新一季的財報電話會上,阿迪達斯CEO比約恩·古爾登認為「歐洲和北美市場已經飽和」,對生活方式鞋類的銷售產生影響。他提到,「行業的一些主要產品線正在大幅打折」。
Dick's Sports將促銷的源頭歸結到品牌本身。「一些品牌在自己網站上大幅促銷,外溢到整個市場」,首席執行官Ed Stack説。言下之意是,頭部品牌牽頭打折,讓經銷商不得不跟進。
Dick's Sports在全美擁有超過850家門店,是最大的運動全品類連鎖經銷商,主力售賣經典和生活方式鞋款,因此受到折扣衝擊較大。通常來講,生活方式鞋類定價更低,折扣頻率和幅度大,更容易受到整體市場環境的波動。
除了休閒品類之外,專業產品也並未能倖免於此次風暴,但這似乎是國內市場特有的處境。
過去兩年,國產品牌大量生產碳板專業跑鞋,導致產能過剩,市場陷入價格戰。電商平臺讓比價更直接透明,專業跑鞋的價格水位被大幅度拉低。下半年,耐克自有渠道和第三方經銷商開始大幅打折。專業跑鞋的價格水位繼續下沉,國產品牌的生存空間被兩頭擠壓,折扣幅度和庫存指標隨之加深。
國信證券數據顯示,三季度末安踏主品牌全渠道庫銷比(即期末庫存金額與當期銷售金額的比例)約5個月,同比持平;大貨線下折扣約71折,同比持平;線上折扣48折,同比加深2個百分點。FILA大貨全渠道庫銷比維持在6個月以下,同比改善0.3個月;線下折扣72折,同比加深2個百分點,線上折扣接近6折,同比持平。
據中金數據,2024年三季度,特步主品牌零售折扣約七五折,庫銷比約4個月;特步公告顯示,2026年三季度零售折扣為七至七五折,庫銷比升至4.5至5個月。兩年間,折扣小幅加深,庫存壓力增加。
各家反應
按照行業慣例,運動品牌新品上市3個月內通常維持原價,3個月后才逐步進入八折區間。但在眼下的折扣環境里,各品牌新品的打折節點都不同程度地提前,折扣幅度也更深。
據媒體報道,7月,一款定價649元的耐克新品發售十余天后,價格就跌到五折左右;一款4月上市、定價999元的耐克跑鞋,7月在滔搏線上店以六折出售。后一件事的背景是:耐克宣佈收回線上經銷權,經銷商要趕在年底前清倉。
國產品牌的折扣幅度與此相當。不同的是,在國際品牌渠道清倉式打折的衝擊下,國產品牌連專業旗艦也難守價格:特步8月發佈的160X 8.0 PRO,如今在旗艦店約六折即可入手;安踏最新的頂級碳板競速鞋C10 PRO 2,線上已出現五七折的優惠。
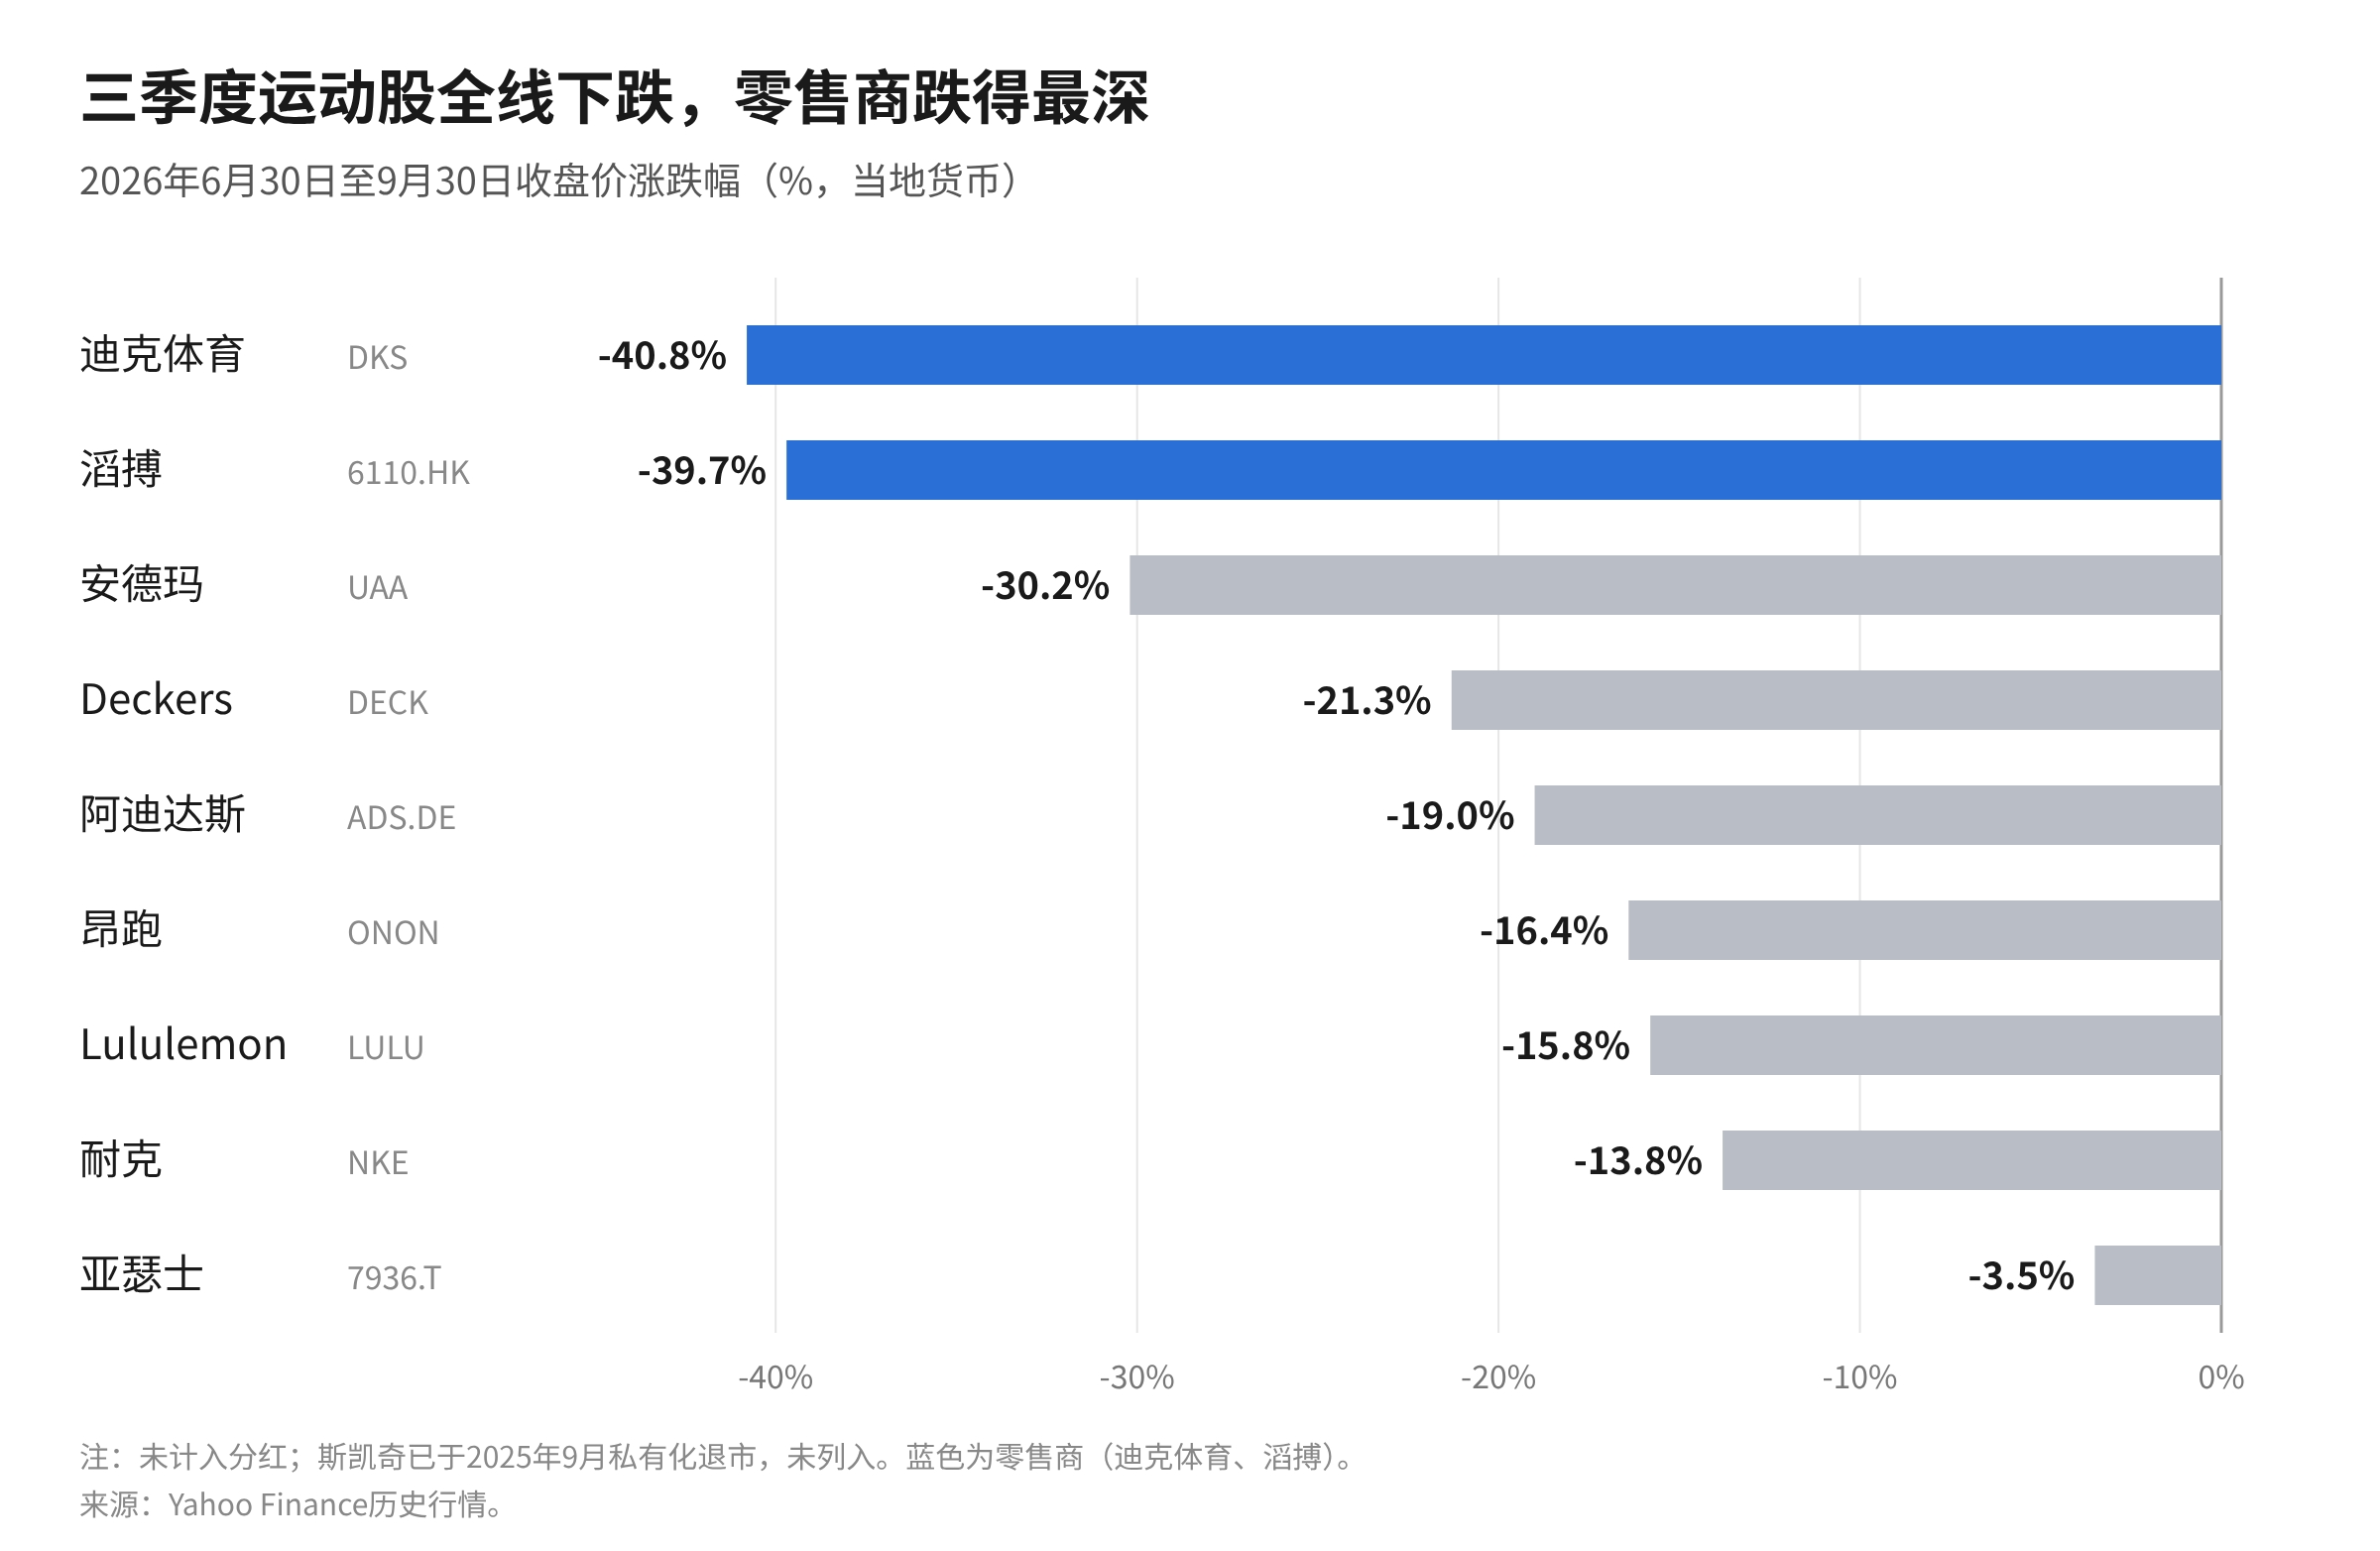
製圖:36氪
對佔據大部分貨架的國際品牌來説,減少出貨是清理市場最快的辦法,能縮短陣痛期。
耐克從2023年前后開始逐步削減Dunk、AJ1和Air Force 1等經典鞋款的供應。Dunk新配色從2023年的150多款,減到2025年的幾十款;最新一季,Dunk的收入又被主動砍掉近一半。即便如此,市面上仍能見到多年前推出的Dunk在售。耐克時任CFO在6月稱,售罄(sell-through)"依然困難"。
過去一年,阿迪達斯將重心放在服裝上。古爾登提到,Originals鞋類目前負增長,但庫存「低得多」,新品也在控制節奏,因為「把新品推進打折環境沒什麼意義」。
Samba之后,阿迪達斯並沒有貿然推出下一款生活方式鞋,從去年的Superstar到今年的Stan Smith,阿迪達斯始終在謹慎試水休閒時尚品類的市場反應。此外,它還需要承受彪馬「不計代價」的庫存處理,這讓古爾登對歐洲市場第四季度改善沒有抱太高的預期。
採取減少出貨的還有昂跑。這家公司在第二季度就已經主動縮減了面向北美批發商的供貨量,導致當季北美批發渠道僅增長12.7%,不足去年同期增速的一半。管理層無法就市場何時恢復正常給出答案,但表示第三季度北美批發終端動銷較第二季度明顯回升。
增速持續放緩的HOKA,一邊強調高端定位和全價銷售,一邊已經開始下探價格帶。明年1月,定價115美元的Fly Pace將上市,用來吸引新消費者;HOKA還將推出受1970年代跑鞋啓發的低幫鞋款Cielo 70,加碼生活方式品類。CEO Stefano Caroti承認,HOKA可能在「120美元以下更緊湊的價格帶」丟掉份額。
何時迴歸
針對這輪促銷的起因,一種主流觀點認為這是供給問題,而非需求問題。
Glossy今年7月的一篇報道援引行業人士稱,如今北美促銷環境很大部分是因為大型品牌在過去三年推出了過多的鞋款,客觀上造成了市場供應大於需求。古爾登和耐克CEO賀雁峰(Elliott Hill)也在不同場合承認了供給過剩:古爾登説,一旦供應減少,「你們就會再次看到好的數字」;賀雁峰則承認,耐克在Jordan上「一直在過度供應經典復刻款」。
至於這部分鞋款何時清完,一心清庫存的彪馬CEO Arthur Hoeld表示,公司庫存將在年底前恢復正常;古爾登則推測,到2027年下半年,「我們會處在不同的局面」,但他也説「可能只是希望和推測」。
但也有分析師認為,促銷環境的本質是整個運動市場創新乏力,新品沒有對上消費者的需求。Stifel分析師Peter McGoldrick在今年的返校季運動鞋調查中,把總主題概括為「缺乏新意」,稱調查結果顯示「靈感匱乏」。在此之上又疊加了通脹等外部因素,市場整體不景氣。
市場調研公司Circana的數據顯示,今年三季度,美國鞋類銷售額與去年同期持平,銷量則下降中個位數。Circana鞋類與配飾行業顧問貝絲·戈德斯坦(Beth Goldstein)説,消費者仍會為「能表達身份認同」的鞋買單,前提是品牌拿出「讓人覺得相關」的產品。
再看國內。7月、8月全國服裝鞋帽零售額分別同比下降1.0%和0.5%,9月才轉正,靠的是電商交易增長,線下渠道仍然疲軟。
在世界盃帶來的服裝熱度退去之后,阿迪達斯選擇再次在專業領域發力。明年,阿迪達斯將跑鞋品類延展出Hyperboost和Supernova,分別對應舒適和日常。古爾登對36氪表示,阿迪達斯已經擁有了「市面上最好的專業競速跑鞋」,接下來的任務就是將產品優勢擴展到更廣泛的大眾跑者群體。
耐克的動作同樣密集。10月13日,它在中國推出首批「本土源創系列」,包括NIKE Sportswear流形系列和JORDAN Streetwear立勢系列,主打一件多穿、適應不同天氣。賀雁峰稱這是首個「出自中國、為中國打造」的系列,並且刻意只在線下門店首發。耐克中國團隊正嘗試把產品從概念到消費者的周期壓縮到120天。
專業線上,耐克兩個月內推出了4款跑鞋創新,從面向4小時以上跑者的入門競速鞋Swooshfly,到採用雙層Air Zoom的超級跑鞋。11月1日的紐約馬拉松上,瑞典選手Andreas Almgren穿着尚未發售的Apex奪得男子冠軍。
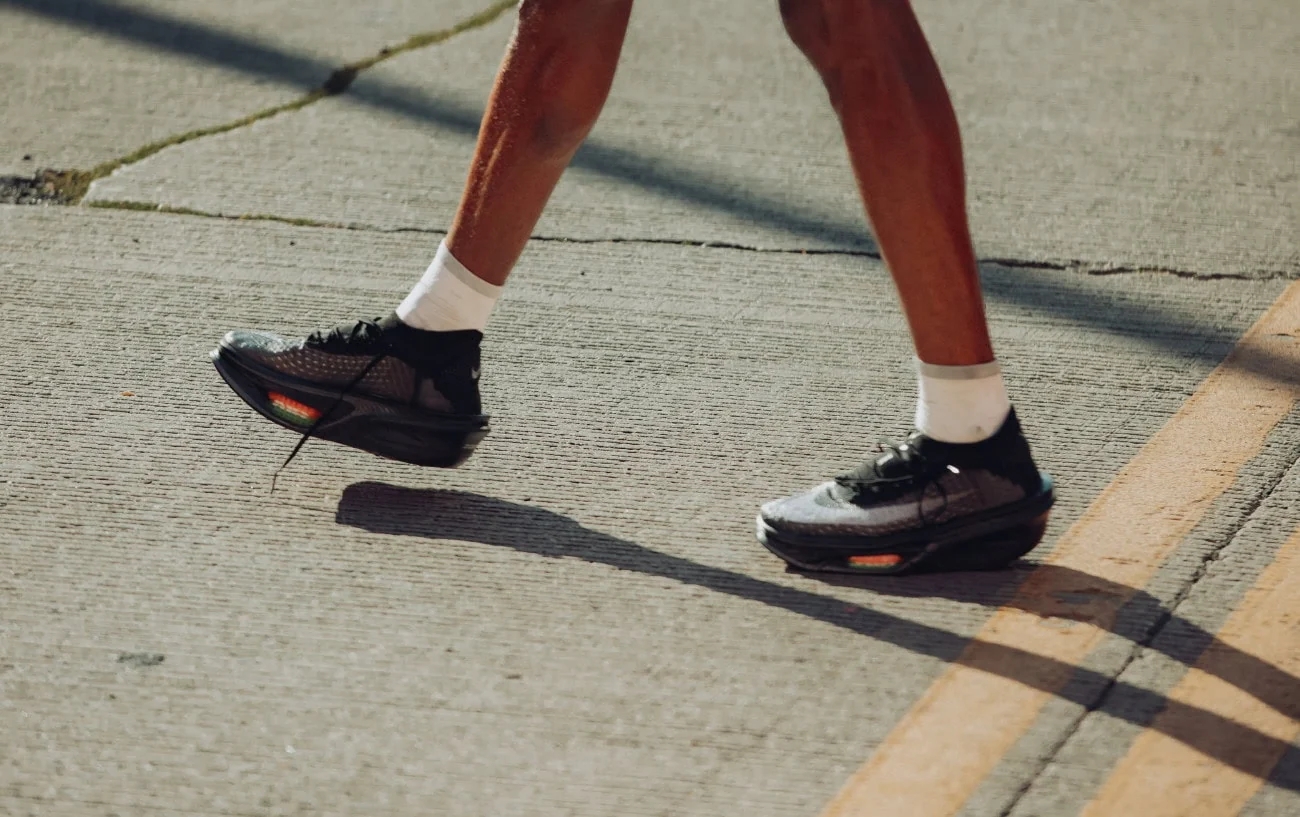
腳踩NIKE Apex的紐約馬拉松跑者
國產運動品牌則繼續把掘金方向放在户外,這里有始祖鳥口碑受挫后讓出的新空間。安踏集團旗下的迪桑特和可隆,三季度零售額增長25%至30%。
安踏也在用自己的子品牌接住這部分需求。脱胎於北京冬奧會旗艦店的「安踏冠軍」,定價比安踏主品牌高三到五成,主打越野跑、徒步和滑雪,已經開進始祖鳥、迪桑特所在的高端商場。
據報道,截至2025年年中,安踏冠軍的門店規模擴大了7倍,單店年銷售額破千萬的門店超過13家。凱樂石則把越野跑鞋線FUGA做成了獨立品牌:今年3月開進北京大興機場,8月在法國霞慕尼開出歐洲首店。據悦跑數據研究院統計,FUGA在國內越野跑賽事中的穿着佔有率為34.8%,排名第一。
當折扣周期來臨,有的公司在止損,有的在等待時機。我們無法預測市場走向,正如一位消費投資行業人士所説:「因為我們本來就是歷史的一部分。」
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


