熱門資訊> 正文
環球下周看點: 美國CPI與地緣風險接踵而至 AI交易能否走出拋售陰霾?
2026-11-08 01:20
財聯社11月8日訊(編輯 牛佔林)美國科技股本周遭遇猛烈拋售,AI投資熱潮同時面臨政策環境變化與資本市場信心動搖的雙重考驗。儘管芯片股周五出現反彈,但納指仍處於技術性回調區間,市場對AI基礎設施投資回報、融資能力和未來增長前景的疑慮尚未消散。
展望下周,美國10月消費者價格指數(CPI)、生產者價格指數(PPI)以及CoreWeave、應用材料和思科等企業財報,將成為影響市場走勢的重要因素。與此同時,美伊衝突能否避免進一步升級、霍爾木茲海峽航運能否恢復,也將影響國際油價和全球通脹預期。
CPI測試12月加息押注
下周二,美國將公佈10月CPI,周五還將公佈10月PPI數據。在美聯儲貨幣政策預期明顯轉向之際,兩項通脹數據將成為判斷未來利率走勢的重要依據。
美國通脹壓力仍受到能源價格、關税成本等因素影響。與此同時,最新非農就業數據表現強勁,進一步削弱了市場對美聯儲短期內轉向寬松的期待。
就業報告公佈后,利率期貨市場對美聯儲12月加息25個基點的押注明顯升溫。根據CME FedWatch工具,市場對12月加息的預期已接近八成。
經濟學家普遍預計,美國10月整體CPI和核心CPI環比均將上漲0.3%。荷蘭國際集團(ING)認為,這樣的漲幅足以使12月加息成為較大概率事件。
Monex宏觀研究主管Nick Rees表示,除非下周二的CPI明顯低於預期,或者11月非農就業數據出現重大下行意外,否則美聯儲12月加息25個基點的預期可能在議息會議前基本得到市場定價。
對於投資者而言,如果通脹重新加速,市場可能進一步上調加息預期。在科技股估值承壓、融資成本敏感度上升的背景下,這將給成長股帶來額外壓力。
AI投資邏輯遭遇重新定價
中期選舉后的政治格局變化,正在給AI產業鏈帶來新的不確定性。數據中心建設引發的能源消耗、環保和社區影響已成為重要選舉議題,投資者開始擔心,相關項目未來可能面臨更嚴格的監管和地方審批限制。
這一擔憂在周四集中爆發,標普500信息技術板塊單日下跌7.3%,費城半導體指數暴跌12.2%,均創六年多來最大單日跌幅。納指當天重挫5.5%,較10月創下的歷史高點回落近12%,進入技術性回調區間。
科技股面臨的壓力並不只是監管風險,此前持續擴張的AI投資規模,已經引發市場對資本回報率、融資能力和現金流的擔憂。隨着數據中心建設成本不斷上升,投資者開始更加關注鉅額資本開支究竟能否轉化為實際收入和利潤。
Truist Advisory Services首席投資官Keith Lerner指出,科技股過去一個月相對於標普500指數的表現差距,已經達到2002年5月以來最大水平,投資者似乎正在集體迴避科技股,市場買盤明顯不足。
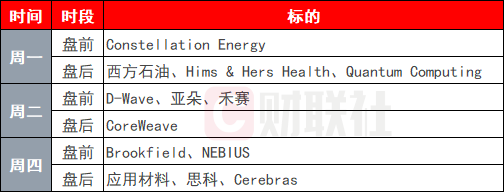
下周,AI雲計算服務商CoreWeave、半導體設備商應用材料和網絡設備巨頭思科將陸續公佈業績。
其中,CoreWeave尤其受到關注,該公司處於AI數據中心建設融資鏈條的核心位置,近期股價遭遇重挫。投資者將重點關注其融資成本、項目交付進度和客户需求,以判斷AI基礎設施投資熱潮是否出現實質性降温。如果融資環境惡化或項目回報不及預期,AI產業鏈估值可能進一步承壓。
中東、俄烏局勢牽動人心
中東局勢仍是下周全球市場面臨的主要地緣政治風險之一。美國與伊朗雖然通過卡塔爾等國保持接觸,嘗試尋找結束衝突的路徑,但外交斡旋尚未消除軍事升級風險。
美國總統特朗普周五證實,美軍當天對伊朗發動了新一輪有限打擊,目標是靠近霍爾木茲海峽的格什姆島防空設施。與此同時,美國中央司令部宣佈成立新的特別工作組,試圖將對伊朗的海上封鎖擴大至陸路貿易通道,進一步限制伊朗獲取軍事技術和出口收入。
海上運輸安全也再次亮起警報。伊朗方面周六稱,一艘油輪在霍爾木茲海峽東部觸雷起火。伊拉克外長則警告,中東地區存在衝突重新擴大的風險。
不過,外交談判仍在推進。卡塔爾正試圖推動美國與伊朗達成臨時安排,包括美國解除對伊朗港口的封鎖、釋放部分被凍結資產,以及伊朗允許國際覈查人員進入遭轟炸的核設施,並逐步恢復霍爾木茲海峽航運。
雙方后續仍需就伊朗高濃縮鈾庫存、核計劃以及制裁安排等關鍵問題展開談判,能否達成協議仍存在較大不確定性。
能源市場已經對局勢變化作出反應。受美伊談判取得進展、市場對供應恢復的預期影響,國際油價本周大幅下跌,布倫特原油期貨周五收於每桶98.32美元,全周跌幅一度達到約17%。但美國恢復軍事打擊、油輪遇襲等消息又令油價出現反彈。
下周,市場將重點觀察美伊談判能否取得實質性突破,以及霍爾木茲海峽航運能否恢復正常。該海峽承擔全球約五分之一的石油和液化天然氣運輸,一旦衝突重新升級,能源供應和運輸成本可能再度受到衝擊,進而推高全球通脹壓力,也會使美聯儲的政策選擇更加複雜。
此外,俄羅斯總統普京確認,俄美烏三方將於11月10日至11日在阿聯酋阿布扎比舉行談判,議題涉及安全保障、局勢降級及和平解決衝突。美國總統特朗普此前還提出,相關協議可能延伸至歐洲整體安全安排。不過,目前各方分歧仍然明顯,談判能否取得突破尚待觀察。
下周重要事件概覽:
周一(11月9日): 中國10月CPI年率、歐元區11月Sentix投資者信心指數、美國9月批發銷售月率、芝加哥聯儲主席古爾斯比發表講話
周二(11月10日): 美國10月紐約聯儲1年通脹預期、日本9月貿易帳、美國10月NFIB小型企業信心指數、美國至10月24日當周ADP就業人數、美國10月未季調CPI年率、美國10月季調后CPI月率、美國10月季調后核心CPI月率、里奇蒙聯儲主席巴爾金發表講話、英國央行行長貝利就央行獨立性發表講話、美聯儲理事沃勒發表講話、達拉斯聯儲主席洛根發表講話
周三(11月11日): 美國至11月10日10年期國債競拍-得標利率、美國至11月6日當周API原油庫存、德國10月CPI月率終值、EIA公佈月度短期能源展望報告、堪薩斯聯儲主席施密德發表講話、費城聯儲主席保爾森發表講話
周四(11月12日): 英國第三季度GDP年率初值、美國至11月7日當周初請失業金人數、美國10月成屋銷售總數年化、克利夫蘭聯儲主席哈瑪克發表講話
周五(11月13日): 美國至11月6日當周EIA原油庫存、歐元區第三季度GDP年率修正值、歐元區9月季調后貿易帳、美國10月PPI年率、美國10月PPI月率、美國至11月6日當周EIA天然氣庫存、芝加哥聯儲主席古爾斯比發表講話、紐約聯儲主席威廉姆斯發表講話、IEA公佈月度原油市場報告
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


