熱門資訊> 正文
AI拋售撞上非農大考,避險資金蜂擁至債市!就業意外走強會否打亂美債多頭佈局?
2026-11-06 19:20
智通財經APP獲悉,全球科技股急跌之際,美國國債市場交易員們正在提前押注——非農持續疲軟、AI投資預期降温、油價回落與避險資金流入,將共同壓縮美聯儲未來進一步加息的空間。
從美債市場最新走勢來看,美債正在定價「進一步加息空間收窄」,這些固定收益資深交易員們押注非農就業數據可能偏弱、油價回落帶來的通脹壓力緩解,以及股市暴跌引發的避險需求,共同推動債券價格上漲、各期限美債收益率曲線下降。
將於北京時間11月6日21:30公佈的10月美國非農就業報告,因此成為檢驗這輪股債重新定價的重要關口。彭博調查中值顯示,經濟學家們預計新增就業6.5萬人,失業率維持4.2%;截至發稿,10年期美債收益率已降至約4.82%,利率互換市場對12月加息的定價約為68%。市場正在削減后續緊縮幅度,但加息仍是12月美聯儲FOMC會議的較大概率情景。債券投資者們更值得關注的變化,是部分機構準備利用強勁就業數據引發的價格回調繼續在市場避險情緒升溫以及收益率高企之際加倉美債資產。
AI拋售撞上非農,美債提前交易加息空間收窄
這份美國非農就業報告面對的市場環境,已經從選舉后的行業分化演變為廣泛的風險收縮。截至周四美股收盤,有着「全球科技股風向標」稱號的納斯達克100指數下跌6.36%,創2020年3月以來最大單日跌幅,標普500指數下跌4.36%,費城半導體指數重挫12.25%。
周五拋售繼續向亞洲傳導:韓國綜合指數盤中跌破5000點並觸發熔斷,最終下跌6.02%、收於5059.69點;日經225指數收跌5.96%。美國數據中心建設可能放緩的擔憂,正在通過芯片訂單、設備採購和資本開支預期向亞洲出口鏈傳導。在這一背景下,科技股既面臨盈利預期調整,也面臨投資者提高風險補償要求帶來的估值壓力。
華爾街對美國企業招聘反彈的方向較為一致,對非農就業增長力度則存在明顯分歧。高盛、美國銀行和摩根大通均預計新增7.5萬人;花旗、瑞銀和富國銀行預計6.5萬人;摩根士丹利預計6萬人,德意志銀行預計5.5萬人,巴克萊預計5萬人,道明證券預計4萬人。三菱日聯金融集團的預測更高,為9萬人,主要依據是部分行業職位空缺增加及有利的季節因素。這些大行預測數據也意味着,略高於6.5萬人的結果已經處於多家大行的預期範圍內。
真正決定利率衝擊強弱的,是新增就業、失業率、工資和前月修訂能否共同指向需求再加速。市場預計平均時薪環比增長0.3%、同比增速降至2.9%;如果招聘恢復而工資壓力繼續緩和,企業收入與利潤仍可能得到支持,同時減少追加緊縮的必要性。
最新生產率數據也提供了這一可能性:第三季度非農商業部門勞動生產率按季調環比年率增長3.6%,單位勞動成本按同一口徑下降0.7%,説明產出擴張未必同步推高單位用工成本。修訂數據同樣重要:8月新增就業已由16.2萬人下修至13.3萬人,2.9萬人非農就業則是9月初值,可能在周五面臨進一步調整。
美國國債交易員在就業報告公佈前建立看漲頭寸
隨着市場對美聯儲進一步加息的預期持續減弱,債券交易員正在周五10月就業報告公佈前佈局,押注美國國債市場進一步上漲。
美國中期選舉后全球股市遭遇拋售,促使投資者本周轉向美國國債避險,推動國債收益率於周四降至9月初以來的最低水平。周五,隨着股市跌勢加劇,10年期美債收益率報4.82%。
近期的上漲增強了交易員的信心,他們開始瞄準未來幾天收益率進一步下降的機會。在期權市場,一筆交易押注10年期收益率可能在下周末前降至4.7%,另一筆於11月20日到期的交易則瞄準收益率降至約4.35%的情景。
儘管預計10月就業數據將較9月改善,但即使數據強於預期,只要投資者準備在拋售中買入,美國國債的漲勢仍可能延續。
TCW集團全球利率業務聯席主管傑米·帕頓表示,如果數據表現強勁,「相比賣出,我們更有可能增加買入」。
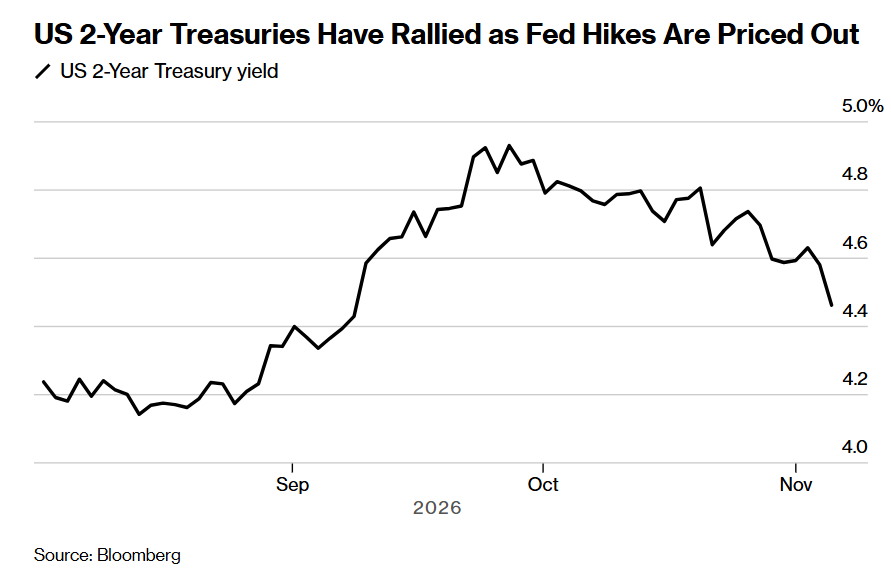
如上述圖表所顯示的那樣,隨着美債市場傾向於削減美聯儲加息預期,美國兩年期國債價格上漲——美債價格上漲意味着收益率下行。
帕頓的觀點與BMO資本市場策略師的一項調查結果相吻合。以韋爾·哈特曼為首的策略師在報告中表示,儘管投資者「謹慎地傾向於認為收益率將走高」,但他們正「準備在非農就業報告公佈后美國國債遭遇拋售時增加久期」。BMO每月調查投資者打算如何應對就業數據引發的美債收益率變化,最新調查發現,48%的受訪者會在價格下跌時買入,高於過去六個月43%的平均水平,也是四個月以來的最高比例。
美國對伊朗的戰爭推動油價飆升,使通脹居高不下,而AI投資熱潮則提振了美國股市。在這一背景下,美聯儲於9月實施了2023年以來的首次加息。不過,此后市場對進一步加息的預期逐漸減弱,尤其是在美聯儲10月維持利率不變之后。美聯儲當時表示,經濟狀況允許其等待更多數據,以指導12月9日的下一次政策決定。
利率互換市場目前反映,12月加息的概率約為68%;對於截至2027年年中的政策路徑,市場尚未完全計入兩次、每次25個基點的加息。而就在上個月,這些合約還完全計入了屆時將加息三次的預期。
道明證券美國利率策略主管根納季·戈德堡表示:「我們預計周五的數據會略顯疲軟,但對市場而言,基本面仍然至關重要。我們看到的經濟依然相當強勁,勞動力市場則處於‘低招聘、低裁員’狀態,因此過去幾周,市場已經削減了相當一部分加息預期。」
等到美聯儲決策者12月開會時,他們還將看到定於12月4日公佈的11月就業數據。他們也將掌握本月稍晚公佈的通脹指標——11月10日公佈的10月消費者價格指數,以及11月25日公佈的10月個人收入與支出數據中的個人消費支出價格指數,即PCE價格指標。
本周原油價格跌至兩個月低點,部分原因是市場預期選舉結果可能促使伊朗戰爭更快結束。這推動市場隱含的通脹預期大幅下降。五年期美國通脹保值國債,即TIPS的盈虧平衡通脹率,本周從上周末的2.5%降至約2.27%。這一指標代表,要使通脹保值國債的回報與收益率更高的普通國債相當,所需要達到的平均消費者價格指數漲幅。
10月就業報告將於華盛頓時間周五上午8:30公佈。彭博調查的預測中值顯示,預計非農就業人數增加6.5萬人。9月新增就業2.9萬人,低於當時調查中的所有預測值,不過這一數字將在10月報告中面臨修訂。
克拉克資本管理公司固定收益獨立管理賬户業務主管奧利弗·錢伯斯表示:「過去兩三個月,似乎每次都會出現一次朝某個方向的大幅修訂,隨后一個月又被修訂回來。這種放緩態勢需要在一定程度上回歸常態。」
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


