熱門資訊> 正文
港股收盤 | 科技指數周內漲超8% AI硬件鏈個股回調
2026-11-06 17:12
財聯社11月6日訊(編輯 胡家榮)港股三大指數本周集體走強。截至周五收盤,恆生指數累計漲5.10%,報24481.86點;科技指數累計漲8.61%,報4078.23點;國企指數累計漲5.24%,報8274.10點。
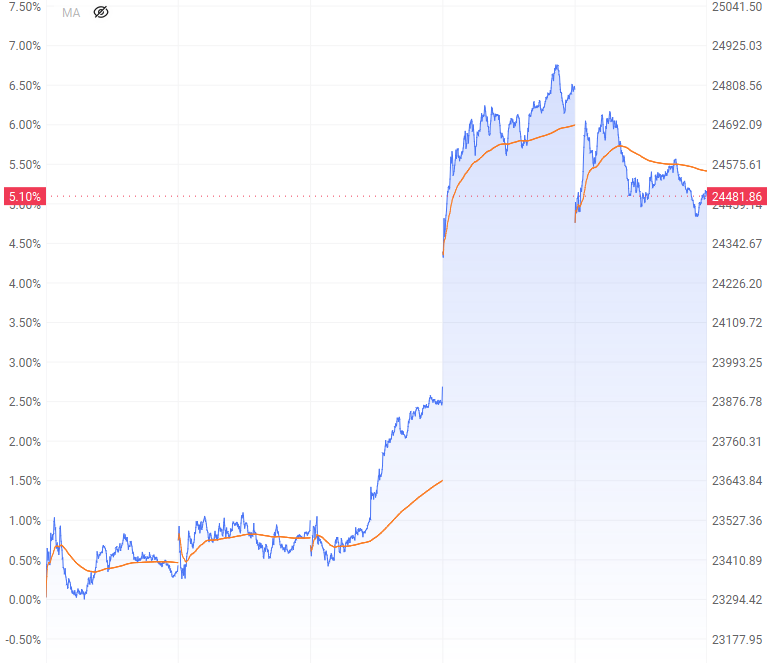
注:恆生指數周內的表現
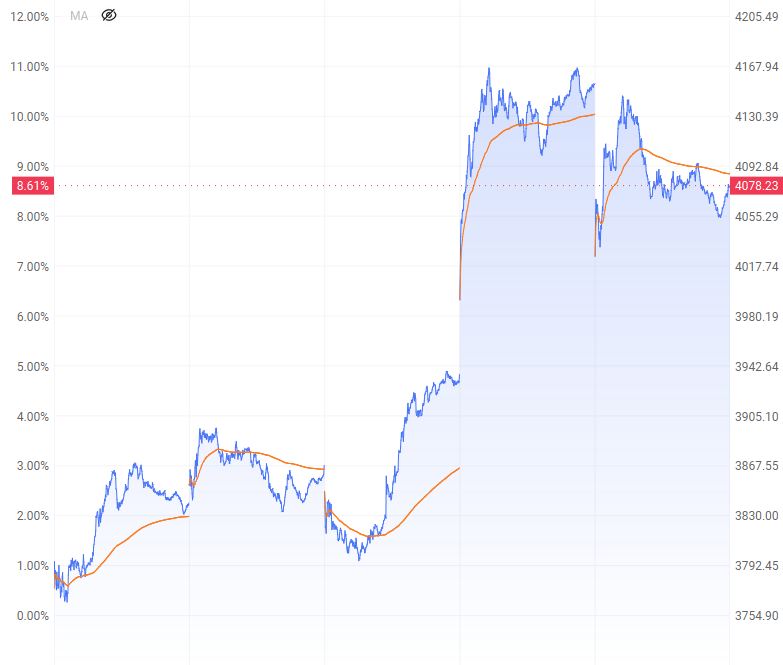
注:恆生科技指數周內的表現
具體來看,恆生科技指數由10月30日低點3706點回升至4078點,其中該指數周四單日漲超5%,成為本周反彈的重要推動節點。同期的恆生指數由10月30日低位升至24500點上方。
與指數表現形成反差的是,權重科技龍頭及相關標的遭遇空頭集中加倉,多隻權重股沽空規模刷新階段性高位。10月29日至11月5日,小米集團、騰訊控股和阿里巴巴的賣空量均呈脈衝式放大。
小米集團的賣空規模增幅最為顯著。其賣空股數由1873.64萬股升至1.02億股,刷新今年7月底以來最高紀錄;賣空金額由4.84億港元增至31.39億港元。
騰訊控股面臨的空頭壓力明顯增強。其賣空股數由205.82萬股增至739.06萬股,創9月22日以來新高;賣空金額由7.90億港元大幅增至31.39億港元。
阿里巴巴同樣面臨較重的賣空壓力。其賣空股數由561.56萬股升至2496.67萬股,創8月25日以來新高;同期賣空金額由5.43億港元增至26.83億港元。
本周AI及硬件鏈個股領跌
從本周個股表現看,劍橋科技(06166.HK)、中際旭創(03308.HK)、智譜(02513.HK)分別下跌17.38%、15.75%、11.87%。
從市場傳導邏輯看,本輪光通信及AI硬件鏈回調主要受三方面因素影響:海外利率環境變化、北美雲廠商現金流約束,以及跨市場風險偏好回落。市場對北美四大雲廠商自由現金流承壓、部分甚至轉負的擔憂升溫,擔心高融資成本可能制約科技巨頭的AI算力資本開支增速。
與此同時,美股存儲與光通信板塊回調,疊加供應鏈變化帶來的不確定性,進一步放大恐慌情緒,並向港股硬件端傳導。
以中際旭創為例,該公司三季報業績保持高增長,但在全球AI硬件風險偏好回落的背景下,股價出現「利好出盡」式獲利了結。其H股自2026年7月上市以來流動性弱於A股,本周盤中一度跌超11%,跌至616港元附近,創H股上市以來新低,較發行價折價近四成。
劍橋科技同樣屬於光通信標的。儘管前三季度淨利潤大增1.9倍並一度推動股價衝高,但公司股價隨后受板塊整體拋壓拖累,本周再度大跌超10%,並下探至50.90港元的歷史新低。
智譜作為國產大模型公司之一。這類個股對海外AI產業風向和跨市場風險偏好變化較為敏感,相關情緒傳導與拋壓因此更容易放大其股價波動。
而騰訊控股(00700.HK)和阿里巴巴-W(09988.HK)周內累計漲幅均8%。大和最新研報指出全球AI Token價格下跌正重塑產業鏈價值,具備IaaS底座與應用分發優勢的雲廠商正成為資金配置的核心方向。
針對港股互聯網雲巨頭,大和重點闡述了差異化的核心邏輯:一方面,看好阿里巴巴「雲端基礎設施+自研芯片+大模型業務」的三位一體協同效應,全棧佈局有助於在行業價格戰中維持成本與技術閉環優勢;另一方面,看好騰訊控股將智能體Agentic AI產品與自身龐大的生態分發渠道及雲業務深度結合,有望在AI應用落地期率先兑現商業價值。
今日市場
受隔夜美股AI相關個股調整,科技指數在今日早盤一度跌近3%。截至收盤,恆生指數跌1.27%;科技指數跌1.83%;國企指數跌1.13%。
海外拋售情緒傳導,瀾起科技跌超9%
截至收盤,瀾起科技(06809.HK)跌9.37%,江波龍(09976.HK)跌8.55%,兆易創新(03986.HK)跌7.74%。
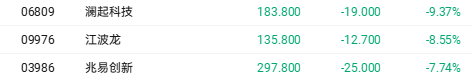
消息方面,隔夜美股人工智能相關板塊遭遇集中拋售,費城半導體指數單日下跌12%,創2020年以來最大跌幅。風險厭惡情緒隨后蔓延至亞太市場,韓國KOSPI指數一度跌超8%。
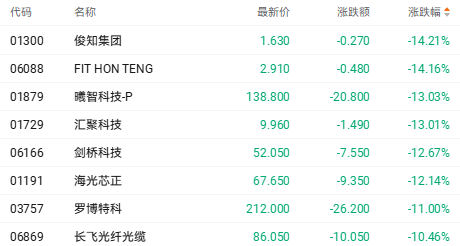
PCB與光通信相關個股同步調整。截至收盤,景旺電子(03228.HK)跌15.92%,鼎泰高科(01377.HK)跌11.10%,勝宏科技(02476.HK)跌8.98%。
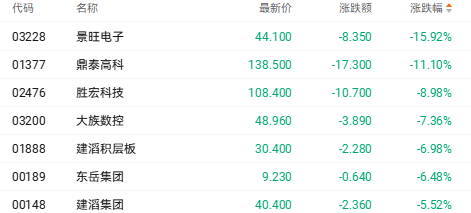
截至收盤,匯聚科技(01729.HK)跌13.01%,劍橋科技(06166.HK)跌12.67%,海光芯正(01191.HK)跌12.14%。
機構下調黃金價格預測 中國黃金國際跌近7%
截至收盤,中國黃金國際(02099.HK)跌6.60%,紫金礦業(02899.HK)下跌4.56%,紫金黃金國際(02259.HK)跌2.57%。
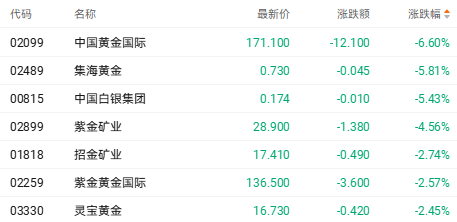
消息方面,高盛大幅下調黃金價格預測,美聯儲鷹派轉向壓制投資者需求,儘管央行購金潮依然強勁,黃金短期上行空間仍受到顯著壓縮。該行指出,2026年底目標價從4650美元/盎司下調至4150美元/盎司,2027年底目標價從5400美元/盎司下調至4800美元/盎司。
電池行業盈利預測承壓 寧德時代跌近4%
截至收盤,天齊鋰業(09696.HK)跌4.21%,寧德時代(03750.HK)跌3.70%,贛鋒鋰業(01772.HK)跌3.99%。
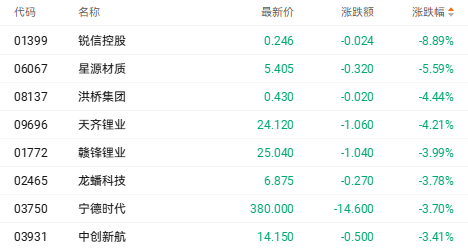
消息方面,摩根大通再度下調其覆蓋的中國電池股盈利預測。此次調整主要源於單位盈利假設下調,而非出貨量預期轉弱。
該行與整車廠及儲能系統集成商的最新溝通顯示,電池相關税費向客户轉嫁的難度高於此前假設。客户不願單純通過提價吸收税負,更傾向於由產業鏈共同分擔,並推動供應商降本及供應鏈優化。截至目前,尚無整車廠表示將為抵消電池消費税影響而提高車價。
個股異動
李寧漲超5% 擬派特別股息60億元
李寧(02331.HK)漲5.16%,報收15.48港元。消息方面,該公司於2026年11月5日宣佈派發特別股息,每股2.32元人民幣,按匯率1人民幣兑1.16821港元計算,相當於每股2.71港元。根據中金公司測算,以公司約25.85億股普通股股本計算,本次60億元人民幣的特別股息,對應李寧當前股價的股息率高達約18.4%。
鴻騰精密跌超14% 三季度持續經營淨利潤同比跌32.7%
鴻騰精密(06088.HK)跌14.16%,報收2.91港元。根據三季度業績,持續經營的淨利潤5006.3萬元美元,同比跌32.7%。歸屬公司擁有人的全面收入總額為7180.6萬美元,同比升53.4%。期內營收及其他經營收入約為13.78億元,同比升4.03%。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


