熱門資訊> 正文
港股收評:三大指數齊跌!半導體、黃金股承壓,電力股逆勢走強
2026-11-06 16:36
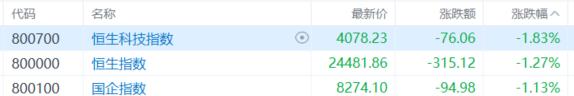
11月6日,港股三大指數集體下跌。恆生指數跌1.27%報24481點,國企指數跌1.13%,恆生科技指數跌1.83%,本周總體呈現大反彈行情,相對外圍市場的大跌而言港股表現具有較強韌性。
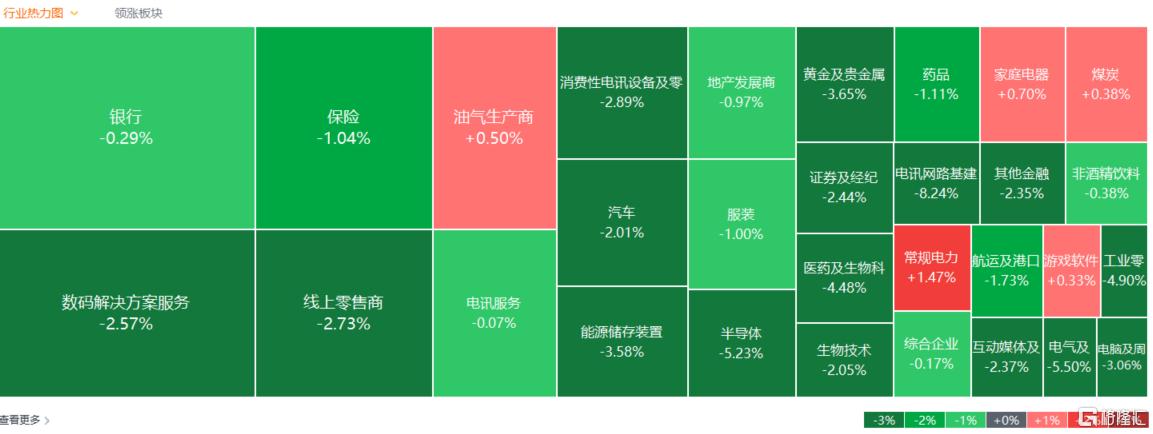
盤面上,權重科技股多數下跌,阿里巴巴、百度集團跌超3%,小米集團、騰訊控股、快手、京東紛紛下跌;受外圍芯片股大跌連鎖反應,半導體、PCB概念、存儲概念等低迷,景旺電子跌近16%,雲英谷科技、長光辰芯、天數智芯跌超11%;黃金股下挫,中國黃金國際跌超6%;銅礦股集體下跌,洛陽鉬業、中國有色礦業跌超5%;光通信、醫藥外包概念、鋰電池、生物醫藥股、濠賭股、汽車股、內房股普跌。
另一方面,電力股走強,華能國際電力股份漲超3%;石油股走高,延長石油國際漲超6%;乳製品股活躍,原生態牧業漲超7%;煤炭股、教育股、啤酒股、家電股、內銀股、體育用品股等逆勢活躍。
具體來看:
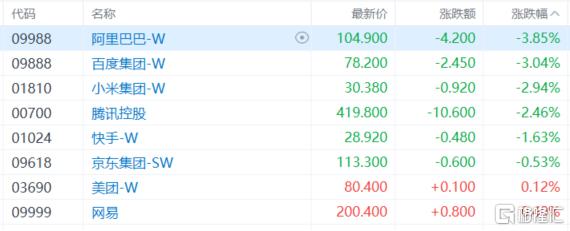
權重科技股多數下跌,阿里巴巴、百度集團跌超3%,小米集團、騰訊控股、快手、京東紛紛下跌;美團、網易小幅上漲。
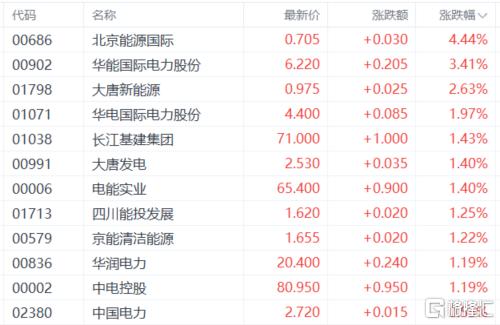
電力股走強,華能國際電力股份漲超3%,大唐新能源、華電國際電力股份、長江基建集團、大唐發電等跟漲。
消息面上,國家能源局電力司副司長譚洪江10月30日在新聞發佈會上表示,總體來看,當前算電協同加力發展,綠電直連快速起步,政策體系不斷健全,各地積極開展實踐探索,推進算電協同項目建設。國家能源局將進一步研究相關政策舉措,引導地方和企業因地制宜做好算力設施綠電直連方案論證和項目落地,遴選典型項目互學互鑑,形成可複製可推廣的經驗,更好促進算電協同高質量發展。
石油股走高,延長石油國際漲超6%,中國海洋石油、中國石油股份跟漲。
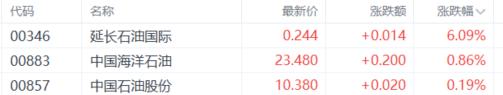
消息面上,11月5日,國際油價明顯上漲。紐約商品交易所12月交貨的輕質原油期貨收於每桶90.52美元,漲幅2.72%;倫敦布倫特原油1月交貨期貨收於每桶98.29美元,漲幅3.88%。伊朗一名高級官員5日稱,伊朗已通過卡塔爾向美國提交了一項涉及核問題的提議,該提議將在美國接受伊朗提出的七項條件后進行討論。美國方面正在研究伊朗的這份提議。據悉,由於擔心美國中期選舉后美伊衝突可能再度升級,目前調解方正加大調解力度。
乳製品股活躍,原生態牧業漲超7%,中國聖牧、H&H國際控股、蒙牛乳業、中國旺旺跟漲。
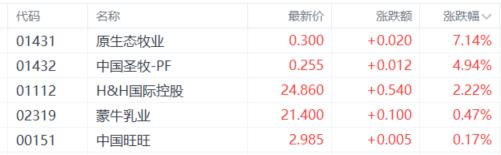
消息面上,消費板塊成為資金避風港。近期AI等科技資產高位回落,消費股因前期調整充分、籌碼出清,成為風格輪動和倉位切換的方向。海通國際數據顯示,截至10月28日近一周,必需性消費及非必需性消費合計獲外資流入約18.44億港元,超越金融股。中信證券也建議短期優先佈局牧業、乳製品等周期反轉方向。
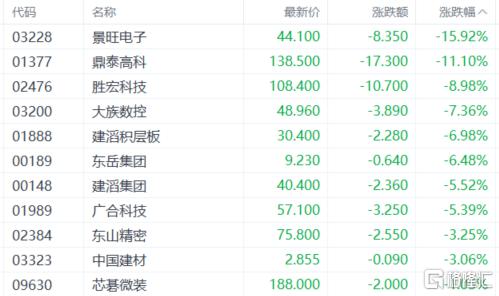
PCB概念低迷,景旺電子跌近16%,鼎泰高科、勝宏科技、大族數控、建滔積層板、東岳集團、建滔集團跟跌。
半導體板塊下跌,康特隆跌超20%,雲英谷科技、長光辰芯、天數智芯跌超11%,瀾起科技、聖邦股份、江波龍、壁仞科技等跟跌。
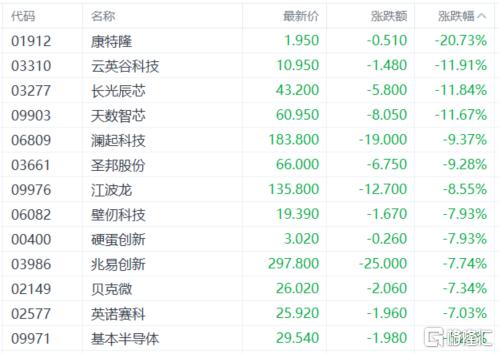
消息面上,美股本周四遭遇劇烈拋售。納斯達克綜指收跌5.52%,標普500跌4.36%,道指跌3.44%,創近19個月最差單日表現,科技與芯片股領跌。周五,亞洲股市大幅下挫,追隨隔夜美股跌勢。市場普遍認為,此次下跌主要受中期選舉后民主黨掌控國會的預期影響,投資者擔憂AI數據中心建設與監管環境可能收緊。
黃金股下挫,中國黃金國際跌超6%,紫金礦業、招金礦業、紫金黃金國際、靈寶黃金等跟跌。
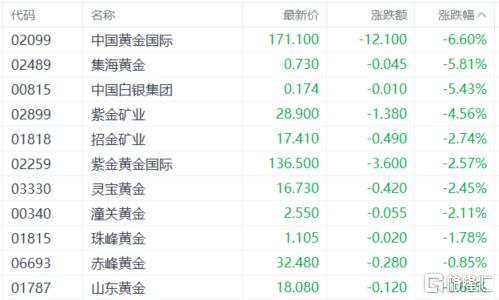
消息面上,高盛將2026年底黃金價格預測下調至每盎司4150美元,並將2027年底預測下調至每盎司4800美元。
銅礦股集體下跌,洛陽鉬業、中國有色礦業跌超5%,江西銅業股份、紫金礦業、五礦資源、萬國黃金集團跟跌。
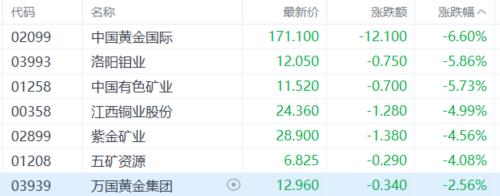
消息面上,銅價隔夜收跌是直接拖累。LME期銅收跌168美元,報13844美元/噸;滬銅主力合約夜盤收於104950元/噸,跌幅1.29%。銅價高位回落,直接壓制了銅業股的盈利預期。華源證券研報指出,高油價抬升了美聯儲加息預期,銅價高位承壓。在通脹黏性反覆的背景下,市場對12月加息的押注仍然較高,美元走強預期對以美元計價的銅形成壓制。
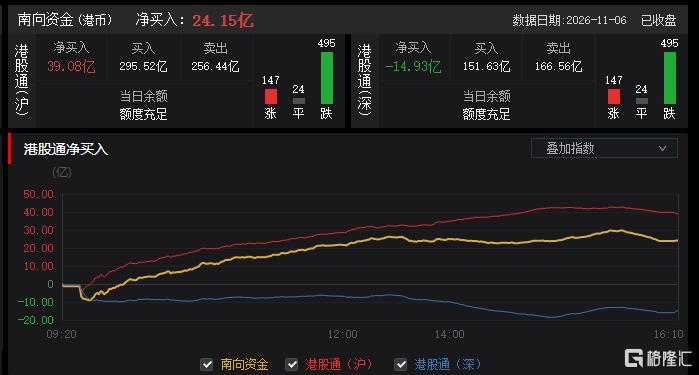
今日,南向資金淨買入24.15億港元,其中港股通(滬)淨買入39.08億港元,港股通(深)淨賣出14.93億港元。
展望后市,興業證券認為,中國內地低利率及資產荒環境繼續,內地財富向優質紅利資產配置趨勢方興未艾。尤其是政策支持下,紅利資產有望獲得以內地保險資金為代表的配置型資金的持續流入,建議關注銀行、保險、能源、公用事業、香港本地股、物管、餐飲酒店等行業龍頭公司機會。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


