熱門資訊> 正文
8000家幸運咖,向蜜雪總部喊話求援|深氪
2026-11-05 16:19
文|鍾藝璇
編輯|喬芊 楊軒
蜜雪集團的創始人張紅超與張紅甫以低調聞名。媒體很少捕捉到他們的畫面或者表達,甚至上市敲鍾,兩位創始人都並未露面,替代的是8個人偶。
但2026年初,幸運咖加盟商卻公開尋找他們。
加盟商寄希望於,蜜雪創始人能出面力挽狂瀾。年初的冬天,是幸運咖「最寒冷的一個春節」,一位幸運咖多店加盟商如此形容。他同時開了十余家蜜雪冰城,也追隨過公司成長。今年2月,這位加盟商在社交平臺上寫了一封長長的信,《致張總:幸運咖加盟商,真的頂不住了!》,言辭激烈。
這封信在加盟商中快速發酵。另一位早期幸運咖加盟商告訴36氪,受多位加盟商所託,幾經輾轉,自己加上了張紅超的微信,將大家的意見轉發給他。張紅超很快回了一個電話,「(幸運咖)一定會做出改變。」
改變的確在發生。
接近他們的人説,年初,兩位創始人組織了全國巡店,召集虧損的幸運咖加盟商,想知道究竟發生了什麼。一位幸運咖加盟商還稱,今年的加盟商年會,張紅甫當場表達了歉疚,「他覺得沒有做好,很愧對大家。」
作為幸運咖早中期的實際管理者,2023年前后,張紅甫還經常邀請幸運咖加盟商來公司提建議,參與產品研發會。2025年,蜜雪集團上市,張紅甫逐漸放權,退出幸運咖一線管理。直到今年,張紅甫再次出面,他親自帶隊去幾個城市調研b³、Ora、肯悦咖啡等競品。
這些意味着,幸運咖真正走到了需要拯救的邊緣。
從外部看,2025年底,幸運咖剛剛宣佈突破了萬店,在規模上超越星巴克,成為中國僅次於瑞幸、庫迪的咖啡品牌。但據36氪瞭解,「加密」帶來了門店業績下滑,尤其在下沉市場。因此幸運咖已在年初停止縣城與鄉鎮的放店,目前門店總數回落到8千左右。
另有知情人士告訴36氪,2026年上半年,幸運咖日店均營業額在2000元左右,折算成杯量不到200杯——考慮單價,這是一個難以「打平」的數字。
加盟商不賺錢,疊加冬天淡季,意味着關店潮可能到來。「加上下半年控制新開門店數量,幸運咖到年底前都可能是淨關店狀態。」有行業人士稱。
更棘手的是,蜜雪的對手們勢頭正勁。
坐擁3萬多家店的瑞幸上半年還淨增了5000多家門店,且在夏天打出「有瑞幸就夠了」的口號,高調宣佈非咖品類(茶飲、果汁、酸奶等)銷售額超200億;茶飲第二名古茗也宣佈咖啡收入佔比超過20%,「如果沒有咖啡,我們很難維持上半年的增長。」
很明顯,茶飲公司與咖啡公司的邊界早已模糊,最好的防守就是進攻。蜜雪冰城早在9年前就孵化幸運咖,它承載了「再造一個蜜雪」的雄心。但一度把全國門店鋪到一萬家的幸運咖,眼下的發展仍不及預期。
蜜雪冰城的檸檬水賣4塊,幸運咖的美式賣5塊。同樣握着「便宜」這個殺手鐗,為什麼蜜雪能賣好茶飲,卻始終賣不好咖啡?
這個殘酷的問題,不止盤桓在蜜雪管理者們的心頭。
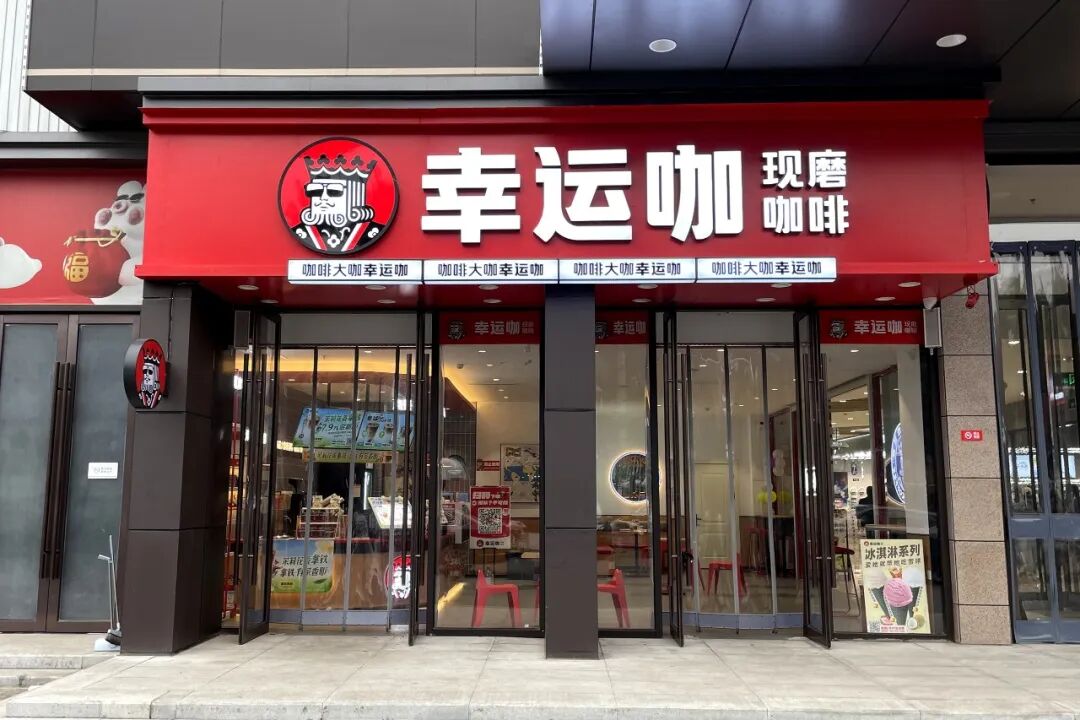
幸運咖門店
最初的「卡布奇諾」
2020年8月,第一次見到張紅甫時,加盟商陳立數了數,加上自己,幸運咖總部一共7個人。説是總部,其實只是一個辦公室,很小,和蜜雪冰城一棟樓。第一任幸運咖總經理邱騰宇也在場,彼時他也負責招商。
那也是幸運咖正式被蜜雪集團全資收購的第一年,此前它還是一個鄭州本地精品咖啡品牌。早期幸運咖核心成員,皆從蜜雪冰城抽調。許多加盟商,包括陳立,都是在蜜雪招商的推薦下,第一次知道幸運咖。
見到這個初創團隊,陳立的第一印象是「有朝氣」。當時內部對幸運咖的定位和判斷,已經十分清楚:幸運咖要做更平價的瑞幸,定位5-8元。至於路線,幸運咖決定先做鄉鎮、再到大學城,直至兩者資源反哺后,最后再進攻省會。
拋開需求是否存在,幸運咖的確抓住了價格帶和點位的空白。
2020年的中國,咖啡連鎖化率只有13%,且高度集中在一線,星巴克和瑞幸是當之無愧的老大,門店都在4千上下,但前者客單價超過30元,后者主力集中在10-15元,且補貼正在退去,漲價成為必然。
更廣袤的三線及以下城市,分散、獨立的咖啡店纔是真實的生態。做5-10元的連鎖咖啡,幾乎沒有對手。
在中國,當時沒人能定義,咖啡究竟只能從一線長起來,還是也能從下沉走上去。幸運咖招商前期,2020年3月,張紅甫在朋友圈分享了自己的心情:「感覺就像重回少年,充滿激動和激情。」
幾個月后,陳立已經是幸運咖第一批加盟商,編號前100。他的門店開在河南一個三線城市,投資成本20余萬。
多年過去,陳立依舊清晰記得自己與張紅甫的第二次碰面。彼時蜜雪冰城已經成為中國第一個超過萬店規模的茶飲品牌,在他看來,一個萬店的老總親自下來巡店,耐心聽取加盟商意見,其勤奮遠超他的想象。
在他的敍述中,那一天,張紅甫路過自己所在的城市,他想順帶看看,這里是否有幸運咖,打開手機,就近搜到了陳立的門店。「當時門店背光,我看到一個穿着藍襯衫的中年男人走進來,光線很刺眼,一時沒看清是誰,認清了以后,這不是老總嗎?」
那段時間,管理層經常巡店,瞭解加盟商情況。但事實卻是,幸運咖首批門店的經營狀況並不佳。陳立反饋説,自己的門店每天收入兩三百元,核心在於這里沒有人喝咖啡。
「當時有很多顧客走進來,問,你們有果茶嗎?我説我們只有兩款果茶,大部分都是咖啡,人家聽完,不要了,扭頭走了。」
陳立説,2020年結束,自己賠了5萬元,再和周邊加盟商一對賬,「發現全都在賠錢」。大家跑去向公司訴苦,「只賣咖啡怎麼賣得動」,得到的答覆是,幸運咖要慢慢培育咖啡市場。
2020-2022年,幸運咖的產品策略是,先用奶茶化、偏甜的咖啡,來教育下沉市場,讓人們走進門店嚐鮮。例如美式默認加糖,又例如在菜單上寫清配方,原味奶咖是「牛奶味的咖啡」,黑糖珍珠拿鐵是「有珍珠的咖啡」,用最基礎的詞匯,幫助人們理解產品和口味。早期菜單里,沖泡咖啡和現磨咖啡各佔1/4,剩下一半SKU甚至都沒有咖啡因(即冰淇淋、奶、茶)。
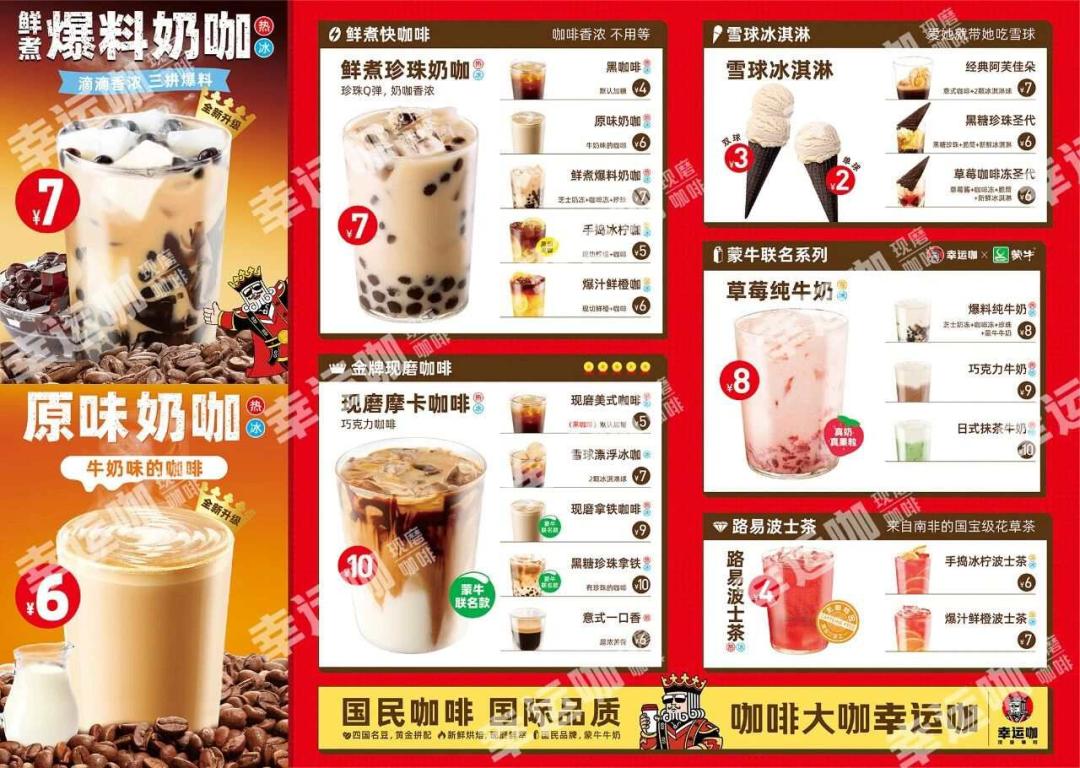
(幸運咖早期菜單,受訪者提供)
説是奶咖,嚴格來説,它應該被稱作「咖啡味飲料」。幸運咖創業早期,時任總經理邱騰宇告訴36氪,幸運咖用户是不常喝咖啡的人群,甚至不習慣直飲口喝,需要吸管,為此幸運咖還改變了杯型。「當你只做經典咖啡,就意味着放棄了大部分想要喝咖啡、但不知道怎麼喝的人群」,他説。
咖啡味飲料,被視作是一種過渡。這個選擇也可以從蜜雪的創業經歷中找到痕跡。
早期,蜜雪冰城做過冰咖啡,原料相當簡單,雀巢咖啡粉、糖、水,攪拌一下,就完成了。用量也憑感覺,咖啡粉的計量容器是一把勺子。張紅甫還手寫了一張標籤,卡布奇諾咖啡,一杯一元——他並不知道「卡布奇諾」是什麼,只知道它擁有一個浪漫的名字,來自蕭亞軒的歌名。
當時星巴克還未進駐河南,麥當勞剛開始在中國試水做現磨咖啡,蜜雪的速溶冰咖啡銷量卻不錯。久遠的2008年至2011年間,這款冰咖啡一直都是蜜雪冰城最暢銷的夏季單品。
2021年后,幸運咖偏奶茶化的產品開始消失,陳立店里賣的最好的爆料奶咖下架了,逐步替代的是風味咖啡,咖啡產品的比重也接近做到了70%。次年,順着瑞幸生椰拿鐵的風,幸運咖順勢推出椰椰拿鐵,這也成為它首個銷售額過億的產品。
有了爆品,咖啡產品也基本成型,邱騰宇告訴36氪,幸運咖門店迭代到第五代、品牌slogan是「咖啡大咖幸運咖」時,門店盈利模型已經基本打磨好,到了擴張的時候。
2022年底,幸運咖僅用一年時間,門店從500家突破到2000家。在中國,它已經躋身咖啡品牌規模前三,僅次於瑞幸與星巴克。
這個成績相當漂亮,幸運咖加盟商張申參加了當年年會,他説,幸運咖加盟商坐在了蜜雪集團的正中間,令他十分自豪。那一年,陳立的門店也突破了百萬銷售額。
花了兩年時間,幸運咖一直在思考下沉市場咖啡的模樣,但這個空間與時間,來源於對手的空檔期,彼時星巴克仍在一線城市,瑞幸剛從造假醜聞中喘過氣來,還在證明自己能盈利,至於庫迪,它纔剛剛成立。
只是空檔期沒有多久,真正的危險便來臨了。
刻舟求劍
2023年,中國咖啡戰事最戲劇化的一年,人的變量,在商業世界中被放大到極致。沒有人能預料陸正耀與瑞幸的割席,沒有人比陸正耀更懂瑞幸、更渴望複製瑞幸,多個偶然催生了庫迪。
那場9塊9的補貼大戰人盡皆知,庫迪發起,瑞幸跟進,其他咖啡品牌陷入一致又怪異的緘默,市場上彷彿只剩下9塊9一個價格帶。它所帶來的結果是,僅僅只用了3年,中國咖啡連鎖化率從13%飆升至40%,在全球範圍內也前所未有。
那段時間,幸運咖幾乎在這場戰爭中失語。多位加盟商告訴36氪,「幸運咖就眼睜睜看着對手瘋狂開店」。一位加盟商説,自己的門店在瑞幸庫迪的圍剿下,幾乎無力還擊,到了下半年,日店均從4千降到了2千,對半砍去。
知情人士稱,當年幸運咖原本的目標是衝刺萬店,后來,這個目標又變成了5千家。但它最終的淨新增門店,只有600余家。
早期,集團內部對幸運咖的定位是創業公司,希望它保持「獨立」。
多位加盟商證實,2023年前,幸運咖加盟商們不被允許公開提及自己與蜜雪冰城之間的關係,門店中不能出現雪王,或者與蜜雪有關的任何宣傳條幅。
直到2022年,邱騰宇還對36氪提到,幸運咖不花一分錢做宣傳,沿襲蜜雪風格,因為后者體量小的時候,也沒有花過類似的錢。幸運咖做品牌的思路是,「讓老加盟商作為核心,做口碑增長,通過朋友圈正常擴張」。
2023年上半年,幸運咖2千余家店,規模依舊頭部,曾有人提議請個代言人,被拒絕了,理由是規模還不夠,擔心效果不會好。「他們認為蜜雪能有今天的影響力,是建立在規模上,蜜雪甚至不用特意做什麼營銷,稍微有一些動作就能成為社會輿論話題。」前述人士提到。
但回頭看,幸運咖生長的外部環境和蜜雪冰城完全不同,亦步亦趨的做法很難奏效。
和許多傳統消費企業一樣,蜜雪冰城靠自有資金滾雪球做大。它1997年創立,緩慢發育十幾年,纔開到千店規模。直到2016年后以喜茶為代表的新品牌刺激了需求,拉高了茶飲生意天花板,蜜雪才趁勢加速擴張,十年門店數漲了20余倍。
而且,一杯茶飲的價格有低有高,蜜雪冰城和喜茶互不打擾,都有生意可做。
一位蜜雪冰城投資人告訴36氪,低價是紮根在蜜雪這家公司基因里的東西。和一位高層一起逛街看店,「他會對平價類的門店模型更感興趣,也會跟蜜雪運營説,一定要把最便宜的兩三塊錢的冰淇淋產品,寫進菜單。」
早年走10元內低價路線的一些茶飲品牌,后期逐漸漲價,古茗、茶百道、書亦燒仙草都在列。但蜜雪堅持不漲價,這樣做的底氣是供應鏈效率,以及對毛利的剋制。
瞄準時機再提規模、死守低價,都是蜜雪的路徑依賴。它們讓蜜雪的對手越來越少。
但幸運咖既沒有這麼多時間,也沒有足夠的空間。
客觀上,2023年,庫迪主動放低加盟門檻,一口氣開出7千家,許多進不了瑞幸、手上有些錢的加盟商,都被它奪走。瑞幸也不再旁觀,下半年正式反擊,當年淨開店超過8千家。而這些門店,除去在高線城市加密外,不少開在了下沉市場。
主觀上,蜜雪內部也曾低估對手。一位加盟商回憶,2024年與一位蜜雪高層交流時,對方曾提起當初的判斷:「庫迪要開一萬家,我説他開不到。」
對手擠壓了開店空間,更用9塊9,直接將幸運咖的低價優勢抹平了。
價格戰期間,浙江省的一個小鎮,幸運咖開在蜜雪冰城對面,它們同在最繁華的商業街,前者生意卻不好。鎮上的青年説,瑞幸不久前第一次入駐這里,把門店開在兩個鎮子的交界處,她和朋友寧願騎電動車,耗費半個小時,買一杯瑞幸拍照打卡,也不想就近買幸運咖,「價格差不了多少,瑞幸顯得高級很多」。
2023年下半年,幸運咖和蜜雪冰城的掛鉤終於更緊。回憶當初,前述蜜雪集團高層提到,「幸運咖已經不能再打游擊戰了,得打陣地戰,才能和瑞幸、庫迪去卷,蜜雪需要給到大后方支持」。
但落到終端的效果,微乎其微。當年,幸運咖試過推10萬元迷你店,但很快放棄;2024年,它終於開始跟進價格戰,做6塊6的營銷,簽下王俊凱代言。但這些聲量,在瑞幸與庫迪面前,又被絕對的點位與規模優勢傾軋。兩年時間,幸運咖門店數只增長了2千,這只是庫迪兩個月的增量。
事實上,那段時期也是蜜雪冰城的關鍵擴張期,2021年,蜜雪冰城開始為上市做準備,此后三年,蜜雪主品牌每年以萬店速度做擴張,而幸運咖發展則不及預期。
這場咖啡大戰也比想象的持久。前述人士稱,這超出了總部的意料,在決策之余,「對手的店反倒越開越多」。
2024年,9塊9仍沒有停歇的意思,困擾幸運咖的已不是如何增長,而是如何維繫同店銷售額不下滑。
大量門店倒在咖啡大戰下半場。「那一年,我的四家幸運咖,倒閉了三家。」張申説。
成為影子
創業中期,蜜雪高層曾在日記中寫下:手生不熟練,根本不重要,甚至會不會打冰淇淋、做奶茶也不重要,只要能站在梯子或音箱上面搖旗吶喊,招攬顧客,就是有「蜜雪味」的人。
表面獨立的幸運咖,內里浸透了蜜雪味。
每位幸運咖加盟商在開業前,都會進入商學培訓,喊麥文化也是其中的一環。兩者的喊麥寶典幾乎一樣,同樣的七言,同樣的DJ,臺詞也高度重合——天若有情天亦老,幸運咖/蜜雪冰城里的產品好;有緣千里來相會,這里的咖啡/奶茶真不貴。
新開業的一兩日,幸運咖市場經理會將氣勢做足,在門口喊麥,實在喊不動了,就用唱歌替代。「要保證一直熱鬧」,一位市場經理説。
營銷打法也像,開業時,都是熟悉的紅拱門、紅地毯以及大海報。直到今年,儘管要求調性升級,幸運咖依舊在使用「消費滿13元,套幸運大獎」的類似標語,一位幸運咖加盟商形容,「這都是爲了營造大賣場氛圍」。今年他的門店開業時,市場經理在店前表演了噴火,黑夜的焰火中,幸運咖新代言人梁朝偉手舉咖啡的電子屏默默在角落閃爍。
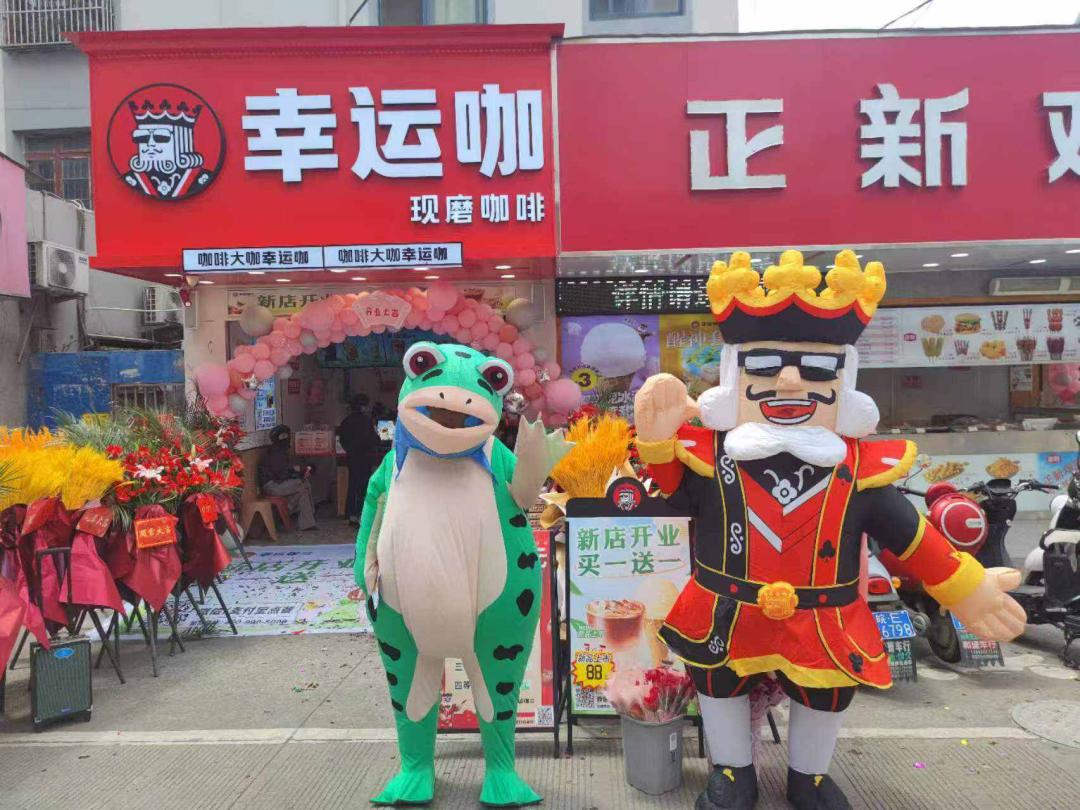
(早期幸運咖門店開業場景,受訪者提供)
對於蜜雪冰城而言,人們不對小甜水做太多要求,也將其視作一種可愛,咖啡卻不同。
沒人規定過中國的咖啡究竟該長什麼模樣,但咖啡向來是一個有標準的品類,從種植、加工、萃取,它都有自己的定級與標準,也有專業與業余之分。以及咖啡終究是個舶來品,星巴克佔據了中國人對現磨咖啡20年的認知,它幾乎等同於專業、社交與體面。
瑞幸是一個很好的對照,哪怕這個品牌將自己定義為便利、平價的快取咖啡,它依舊從誕生起,就將自己與專業符號綁在一起——IIAC金獎豆、2個月的賞味期概念,以及那張在每個門店都長掛不衰的WBC冠軍畫像。好喝與否不重要,但它必須是一杯合格的咖啡。
古茗做咖啡業務時,對此也有清醒認知。「消費者可能擔心奶茶店做的咖啡不專業,所以需要下功夫。」一位接近古茗的人士稱。
反觀幸運咖,太接地氣沖掉了它的部分專業感,也在品牌上展露出一種粗放。
更重要的是,幸運咖迟迟未能交出能讓人記住的產品。甚至因為共享供應鏈,很長一段時間內,幸運咖與蜜雪冰城的產品也頗為相似。加盟商陳立説,每到水果應季上新,幸運咖幾乎只有三個模板,「拿鐵、冰茶、酸奶昔」,乍一看,和蜜雪冰城差不了多少。
一位參與過產品研發的幸運咖前員工告訴36氪,蜜雪集團畢竟是一家供應鏈公司,大咖(蜜雪集團原料工廠)帶來了低價,但它也框住了幸運咖,「幸運咖太依賴大咖的原料,爲了原料復配率,有時候做產品並不是市場驅動,這大大限制了產品的發揮」。
而如此相似的重要原因在於,幸運咖的歷任管理者,都來自蜜雪冰城。
回溯幸運咖三任業務負責人,邱騰宇曾是蜜雪冰城西南招商負責人,第二任總經理劉文超,也是最低調的一位,外界極少露出,他曾就職於蜜雪冰城品牌中心,如今是幸運咖海外負責人。現任幸運咖CEO潘國飛,此前是蜜雪冰城華南區域負責人。
知情人士告訴36氪,蜜雪兩位創始人對一起打拼的兄弟頗有感情,蜜雪也是一家離職率較低的公司。但幸運咖與蜜雪冰城之間的內部流動較為常見。
這種文化也與他們推崇儒家有關。《中庸》《論語》《孟子》的名言被四處寫在蜜雪舊總部的樓道小黑板里。而仁義、忠信、責任,正是儒家文化的根基。
相似的人,相似的經驗,相似的文化,落在幸運咖身上,則是影子的命運。
蜜雪冰城的成功依賴人,但也離不開天時與地利。從現實來看,做咖啡需要新方法,也需要外來者。
背水一戰
2025年初,幸運咖終於不再剋制,再次衝刺萬店。
外賣大戰成了那個特殊的推力。一個消費者一天只有三頓飯,卻能喝很多杯飲料,奶茶與咖啡很快成為平臺廝殺的引流品。幸運咖也不例外,東部省份加盟商劉薇説,去年最熱的7月,市場經理每天在朋友圈分享戰報,「6、7000已經是常態,有時候單日營業額能到1萬,每天看了都要心動」。
爲了刺激萬店,幸運咖趁勢在7-8月開出優渥條件。在許多省份,加盟幸運咖能免去首年的加盟費、培訓費和管理費,共計1.7萬元。老加盟商開多店的刺激則最大,額外送一臺咖啡機,疊加貨物補貼,單店優惠金額達到近5萬元。
它的加盟門檻也遠低於瑞幸庫迪,總費用最低12.7萬元起,加上裝修、租金,拿下一家幸運咖的成本是20萬左右,「對於有點閒錢,想加盟創業的人來説,看起來是個不錯的項目」,劉薇説。
當年11月,萬店目標就宣告完成——折算下來,幸運咖平均每天開出超過10家新店。
一位幸運咖前市場經理告訴36氪,去年爲了快速完成萬店目標,公司釋放了一些不合適的點位,而外賣大戰也帶來了一種美好的幻想,「生意好像看起來很好做」。
並且這些新增的門店,多數在原有省份繼續加密,少量開向新市場。但當補貼退坡,需求回落,那些開在加密區域的門店,日子就難過了。
河南加盟商陳蘭就是一個例子,她的門店開在去年上半年,即幸運咖萬店狂奔期間,但今年6月,陳蘭選擇解約。她計算過,自己的門店日均營業額到達3千,才能盈虧平衡,但淡季日均營業額只有1千左右,旺季堪堪打平,杯量遠遠不夠,「一年下來,剛好虧出了20多萬的建店成本」。
加盟幸運咖6年,陳立最終選擇在今年閉店,他的門店附近在去年冒出了5家幸運咖,直接由盈轉虧。
2026年初,蜜雪總部開始多次討論如何「拯救」幸運咖。
知情人士告訴36氪,討論涉及到多種方案,其中一種是讓幸運咖「升咖」,朝精品路線走,參照物是瑞幸和Manner,做前者的價格,后者的品質。最終,這個方案被採納。
今年3月,幸運咖正式推進「升咖」,向10-16元價格帶遷移,將常温奶換成悦鮮活,並升級門店形象,請梁朝偉與迪麗熱巴代言。
門店擴張節奏也被放緩,接近幸運咖的人士稱,今年8、9月同店營業額較去年正增長,這是關閉2千家尾部門店所致。
10月,升咖計劃再進一步,只要是在營門店,都可以免費使用一臺價值7.5萬元的咖爺全自動咖啡機。知情人士稱,今年曆經幾個月調研后,從咖啡豆到咖啡機,蜜雪集團不斷在找原因,最終認為,影響幸運咖口感的核心原因,是半自動咖啡機,「半自動需要手動調試,而幸運咖現有的管理能力,不足以做到完全可控,全自動至少穩定、標準,能減少人工偏差。」
這個決定足足花去了蜜雪集團5億元。上述人士稱,此前幸運咖已經與另一家半自動咖啡機達成合作,為此蜜雪集團不惜中止合約,承擔一筆不菲的違約金。
不過,「升咖」的落地難度並不低。劉薇説,在現有加盟商的信任度下,讓加盟商花更多成本,賭幸運咖能否把品牌調性做起來,「非常難,大家不願意陪跑」。她的幸運咖開了3年,顧客購買最多的,依舊是7元的招牌冰拿鐵、葡萄冰萃咖,以及9.9元的椰椰拿鐵。
面對這樣的局面,蜜雪決定再加一道保險。
茶飲市場整體疲軟,蜜雪也不能倖免。在此危機下,接近蜜雪集團的人士告訴36氪,蜜雪冰城主品牌已大幅調高了咖啡業務的優先級——4月起,山東、山西的蜜雪冰城門店推出現磨咖啡產品,並加速向全國鋪開,定價6-10元,這正是過去幸運咖的定位。
這樣做的背景是,從去年以來,古茗已經用門店20%的咖啡份額證明,咖啡可以做品類,不一定做成一個品牌。
6年前幸運咖起步時,中國市場還沒有平價咖啡的答案,幸運咖是一個先行者。6年過去,下沉市場的咖啡長起來了,而蜜雪冰城不得不換個方法,再試一次。
(為保護信源,陳立、張申、劉薇、陳蘭皆為化名)
推薦文章
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市

騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%
華盛早報 | 特朗普釋放對伊和平信號!油價重挫6%,費半指數漲近7%;韓股大漲5%觸發「熔斷」;創新葯迎利好,藥明康德"軍工"標籤摘除
美股前瞻 | 特朗普同意停戰建議,伊朗據傳大讓步,布油跌超4%,三大期指齊漲;谷歌推出兩款AI芯片挑戰英偉達,黃仁勛深陷緋聞調查
華盛早報 | 黃仁勛陷「婚外情」風波!英偉達董事會、美政府已展開調查!歐洲多國抗議數據中心建設;Anthropic估值遭下調至約1.2萬億美元
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市
美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注


