熱門資訊> 正文
港股「超級反攻」!美團飆漲9%、小米創近三月新高,恆生科指將迎重大改革,背后有何影響?
2026-11-05 10:36
11月5日,港股恆生科技指數高開1.43%后迅速走強,盤中漲幅擴大至5%!實現五日連漲。
美團-W飆漲逾8%,小米集團-W大漲8%創近三個月新高,騰訊控股、阿里巴巴-W漲超5%;恆指漲幅擴大至近3%,寧德時代拉昇逾6%,匯豐控股漲超4%。
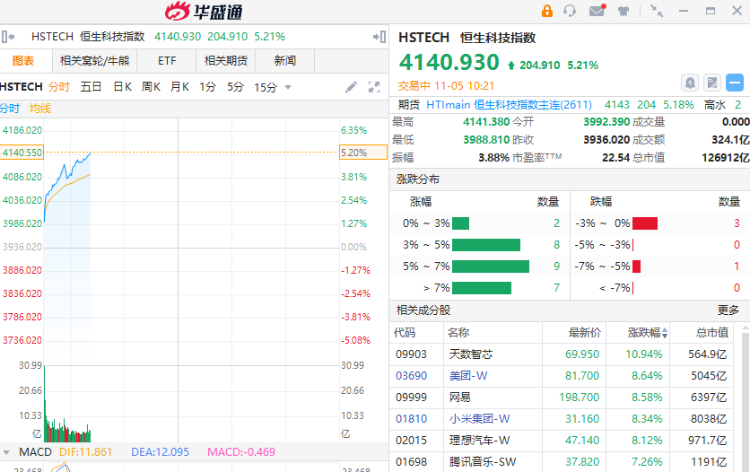
與此同時,存儲半導體、光通信與PCB板塊則集體遭遇回調,南方東英旗下掛鉤SK海力士的兩倍做多產品大跌15%,三桶油集體走弱。
隔夜外圍市場的強勁表現爲港股提供了温和的外部背景,道指收漲3.03%,納指上漲1.44%,VIX恐慌指數大幅回落20.26%至16.61,12月交割的WTI原油結算價重挫8.29%,地緣避險情緒與能源成本實現同步下行。
港股此前嚴重超賣!估值極端壓縮
支撐港股本輪反彈的底層邏輯依然在於極端壓縮的估值位置。中信建投測算數據顯示,截至10月25日,恆生科技指數的前向市盈率約為14.5倍,處於歷史7%的分位區間。
這一估值水平較2021年初50到60倍的歷史峰值回落了約75%,重新回落至2024年8月至9月的底部區域。
核心公司在指數中的合計權重接近八成,在經歷長期的調整后,任何微小的邊際改善都會在盤面上被顯著放大。市場技術指標顯示,超賣狀態構成了支撐反彈的另一個硬性條件。
中金統計顯示,截至10月30日,恆生科技指數的情緒指標已降至負0.95,處於2021年以來的2%分位,徹底跌破負0.82的動態恐慌觸發線。成分股中僅有13.33%的標的站上50日均線,20日乖離率下探至負6.59%。
場外資金的流向也開始出現實質性掉頭,截至11月3日中午,南向資金盤中淨流入港股超過120億港元,一舉打破了此前連續14個交易日的持續淨流出狀態。
整個10月份南向資金累計淨賣出約279.51億港元,其中10月26日至30日的一周內淨流出規模達到110.36億港元,賣壓高度集中在10月下旬的加速下跌階段。指數編制規則的重大改革構成了中期資金調倉的另一條線索。
恆生科技指數即將擴容至50只
恆生指數公司於10月7日正式公佈編算方法修訂總結,成分股數量由30只大幅擴容至50只,取消了原有的五大行業限制,並增設了流動性與收入兩道准入門檻。
新成分股名單的落地時間表已經確定,將於11月20日盤后正式公佈並於12月7日生效,被動配置資金需要在隨后的兩周時間內完成調倉換股。中信建投基於9月30日基準日的模擬測算顯示,現有30只成分股全部保留,新增的20只標的合計權重約為9.74%。
細分權重的空間位移清晰指向了產業結構的迭代方向,互聯網平臺的權重佔比由55.13%被動稀釋至51.21%,半導體、算力與先進硬件由18.05%提升至20.94%,AI相關產業鏈合計權重由19.92%升至23.36%。
這一調整標誌着恆生科技指數正由單一的互聯網平臺指數向全品類科技指數加速演進。
機構:本輪港股反彈更像是純粹的賠率價值修復
機構分析指出,港股估值已明顯回落且風險釋放較為充分,分母端海外長端利率的邊際壓制有望減弱,但分子端仍需觀察AI資本開支的持續性與產業鏈盈利的實際兑現。
本輪行情更像是純粹的賠率價值修復,中期市場的企穩回升仍需等待財政政策對居民端的實質性支持,以及資產負債表與信用周期的根本性改善。
這些宏觀變量最終都將直接反映在平臺型公司的損益表中,但其落地節奏仍需等待相關政策的正式出臺。
將當日的温和漲幅放回長周期曲線來看,當前的市場點位依然處於相對底部。恆生科技指數年初至今仍下跌26.33%,上周五迄今累計漲幅達9.13%,實現了罕見的日線五連陽。
漲幅本質上修復的仍是極端估值與過度悲觀的情緒,真正的基本面敍事重估仍需耐心等待。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


