熱門資訊> 正文
海外研選 | 高盛:五大雲巨頭租賃及採購承諾規模龐大,AI融資需求攀升
2026-11-04 20:04
財聯社11月4日訊(編輯 夏軍雄)隨着人工智能(AI)基礎設施建設持續推進,科技巨頭的融資需求正在迅速擴大。除了不斷攀升的資本開支和債務發行規模,長期租賃及採購協議所涉及的鉅額財務承諾,也開始受到信用市場關注。
高盛11月3日發佈研報指出,谷歌母公司Alphabet、亞馬遜、微軟、Meta和甲骨文五家超大規模雲服務商的租賃承諾合計達到1.7萬億美元,其中超過75%的金額對應尚未開始履行的租賃合同。此外,五家企業還有約1.9萬億美元其他無條件採購承諾,其中6850億美元計劃在2027年底前支付。
高盛認為,儘管部分長期財務承諾已經反映在市場對企業資本開支的預測中,但這些持續增長的合同義務仍意味着龐大的未來現金需求。隨着AI投資規模擴大,公開債券和私人資本市場將在相關基礎設施建設中發揮重要作用。
AI投資推高融資需求,債務發行超出預期
從三季度財報來看,科技巨頭持續增加AI投資,已經對其自由現金流形成壓力。
高盛指出,2026年第三季度,五家超大規模雲服務商的合計自由現金流轉為負值,原因是資本開支超過經營活動產生的現金流。這進一步提高了債務融資在AI基礎設施建設中的重要性。
截至11月2日,五家企業2026年以來的全球債務發行規模達到2710億美元,超過高盛此前預測的全年2500億美元。其中,自10月29日以來,三筆債券交易合計融資417億美元。
部分企業將原計劃於2027年進行的融資提前至今年。高盛認為,未來仍有進一步提前融資的可能,但不同企業進入資本市場的便利程度可能存在差異,並高度依賴市場環境。
更重要的是,AI相關債務融資的範圍已經遠超這五家科技巨頭。
據高盛統計,截至11月2日,2026年以來全球銀團信貸市場的AI相關債務發行規模超過6570億美元,五大雲巨頭僅佔其中的41%。
其余融資來自其他科技企業、數據中心及芯片項目融資,以及公用事業、機械設備等AI相關產業,覆蓋投資級債務和槓桿融資等多個市場。
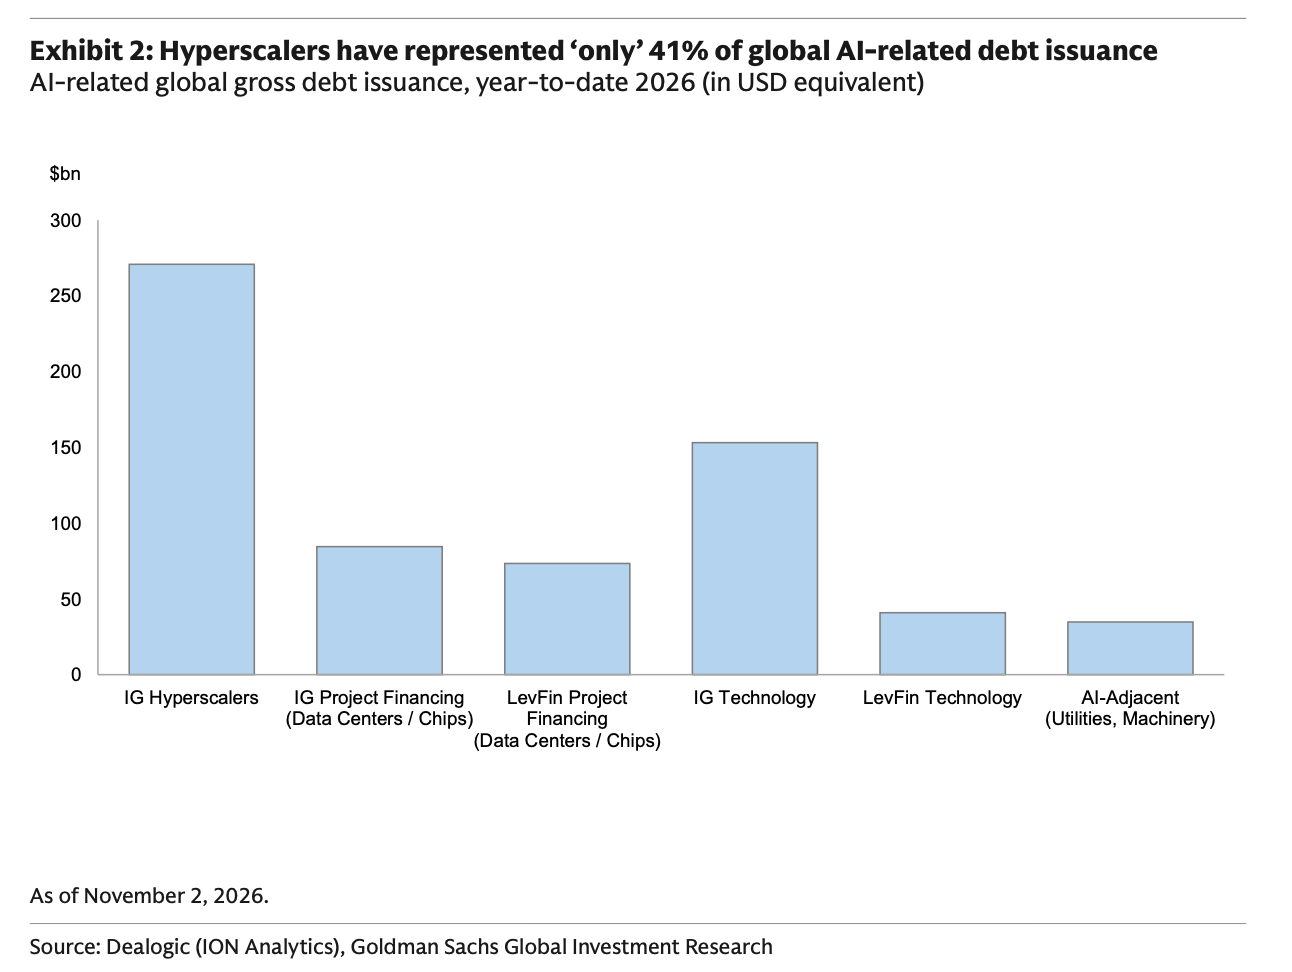
(2026年全球AI相關債務發行規模超過6570億美元,五大雲巨頭僅佔41%,其余融資涉及科技企業、數據中心、芯片及AI相關產業)
隨着AI相關債務發行周期延續,高盛認為,投資者需要更加關注發行人集中度及市場吸納能力,並綜合評估股票、銀團信貸和私人市場中的AI投資敞口。
融資渠道本身也正在成為競爭優勢。高盛援引Meta近期提交的監管文件指出,在競爭對手大量佔用相關融資渠道之前及時獲得資金,對於支持AI業務擴張具有重要意義。
鉅額租賃與採購承諾,揭示AI建設的長期資金壓力
相比已經發行的債券,科技巨頭不斷擴大的長期合同承諾,是高盛此次研報關注的另一項重要問題。
根據高盛對五家企業截至11月1日可獲得的最新監管文件的分析,這些公司經營租賃和融資租賃承諾合計達到1.7萬億美元,其中超過75%的金額對應尚未開始履行的租賃合同。
由於租賃會計規則的特殊性,這部分尚未開始的租賃承諾還沒有作為租賃負債反映在企業資產負債表中。這意味着,僅觀察企業當前已經確認的租賃負債,並不足以完整衡量其未來的合同支付義務。
除租賃之外,高盛還估算,五家企業的其他無條件採購承諾合計約1.9萬億美元,其中6850億美元計劃在2027年底前支付,其余款項通常將在之后數年支付。
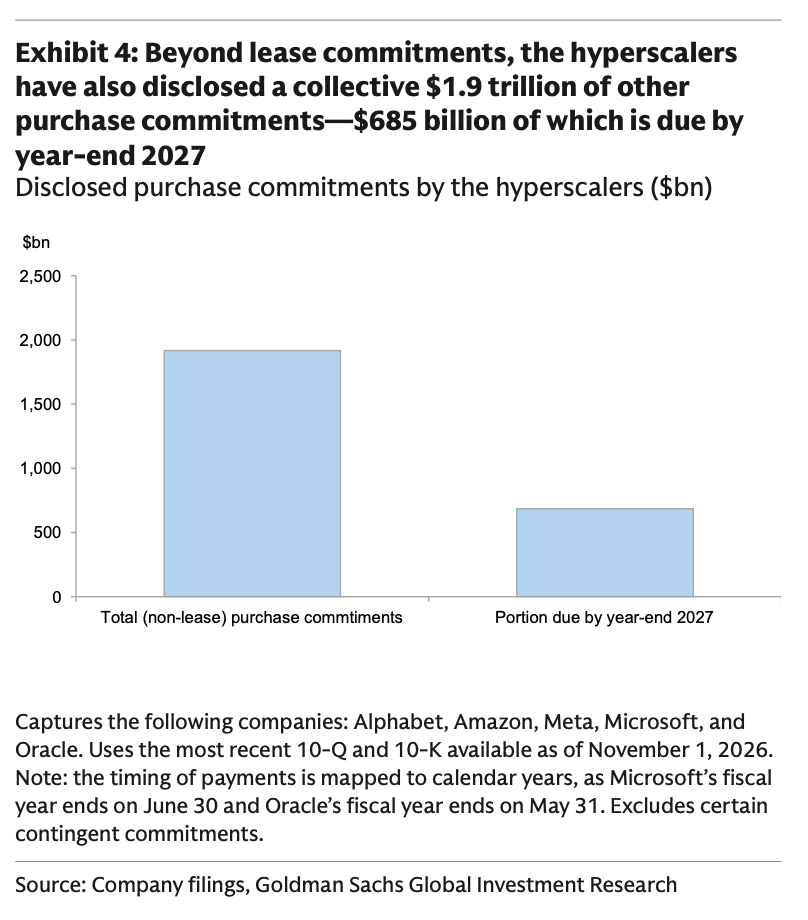
(五大雲巨頭其他無條件採購承諾合計約1.9萬億美元,其中6850億美元計劃於2027年底前支付)
這些具有法律約束力的協議涵蓋第三方雲計算容量、雲基礎設施組件、服務器和網絡設備、數據中心電力供應,以及其他建設相關支出。
值得注意的是,1.9萬億美元的統計不包括只有在特定事件發生后才需要履行的或有承諾,例如部分兜底支持義務。
高盛認為,雖然市場對未來資本開支的預測可能已經包含部分長期合同承諾,但這類快速增長的義務仍代表企業未來的重要現金支出需求。
這些長期義務表明,AI建設對資金的需求不僅來自當期資本開支,還涉及未來數年的合同支付安排。
高盛據此維持判斷:債務融資將繼續在AI基礎設施建設中扮演關鍵角色。
評級機構轉向謹慎,2028年是關鍵觀察節點
隨着長期財務承諾增加,信用評級機構對AI相關企業的態度也開始趨於謹慎。
高盛指出,穆迪、標普和惠譽對企業表外財務義務的處理方式存在差異,其中標普在調整槓桿指標時採取了相對保守的方法。
9月22日,穆迪發佈報告稱,超大規模雲服務商的合計財務承諾自2023年以來增加至原來的8倍,達到2.8萬億美元。
10月15日,標普警告稱,AI融資體系的容錯空間正在縮小,企業需要通過更廣泛的AI應用和商業變現,為龐大的投資計劃提供支撐。同時,或有擔保和新型表外融資安排的擴大,未來也可能對信用評級形成壓力。
10月下旬,標普下調博通和Meta的信用評級展望,均將表外財務義務列為影響因素之一。
其中,博通面臨的壓力與近期AI算力合同中的剩余價值支持義務有關;Meta則受到數據中心租賃策略推高槓杆水平的影響。
綜合多家評級機構的評論,高盛認為,到2028年能否看到AI投資商業變現的明確證據,將成為緩解相關企業信用評級下行壓力的關鍵。
不過,高盛同時指出,AI生態系統中大多數企業目前仍擁有較高的投資級信用評級。即使未來出現多個評級檔次的下調,對於多數企業而言,也極不可能因此失去債務資本市場融資渠道。
私人資本市場或承擔更多AI融資需求
除了公開債券市場,高盛預計,私人資本將在AI基礎設施建設中發揮越來越重要的作用。
該行認為,如果AI投資短期內未能加速實現商業變現,龐大的資本開支和長期財務承諾將持續推高融資需求。隨着傳統銀團信貸市場的資金吸納能力受到考驗,私人資本的重要性有望進一步提升。
根據高盛援引的Preqin數據,截至2026年3月,全球私人市場資產管理規模達到19.2萬億美元,排除二級市場策略和母基金后約為17萬億美元。
其中,可供部署的未投資承諾資本約4.6萬億美元,包括私募股權領域約2.9萬億美元,以及私人信貸、房地產和基礎設施領域合計約1.6萬億美元。
私人資本參與數據中心建設的規模已經明顯擴大。高盛統計,2025年初至2026年10月28日,全球私人市場完成的數據中心融資交易超過2250億美元,尚未包含芯片和GPU融資。
高盛預計,未來數年這類融資活動仍有進一步加速的空間,芯片和GPU融資也將形成獨立的融資需求。
對於未來債務發行規模,高盛認為,關鍵變量仍然是AI投資的商業變現速度。
如果AI投資能夠更快產生收入和現金回報,企業對新增債務融資的依賴可能下降;反之,如果商業變現推迟、採購承諾繼續增加,債務融資需求可能進一步擴大,但實際發行規模仍將受到資本市場條件的制約。
推薦文章
美股前瞻 | 民主黨橫掃國會,美三大期指「V型」反轉,道指期貨升逾1.8%;馬斯克重金助選失利!SpaceX盤前跌逾7%、特斯拉跌逾5%;美國「小非農」高於預期

「一場地震」:民主黨大勝,德州政壇震動
美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


