熱門資訊> 正文
AI基建融資戰線延至歐洲! Meta首發歐元債券,AI雄心壯志遭遇現金流與信用大考
2026-11-04 19:28
智通財經APP獲悉,Facebook與Instagram母公司Meta Platforms Inc.(META.US)公佈首次發行歐元債的計劃,凸顯出AI智能體風靡全球之際AI算力資源需求持續炸裂、全球萬億美元AI算力基建狂潮依舊如火如荼以及AI融資競爭正在跨越市場與幣種邊界。
Meta在前不久完成150億美元債融資后,啟動首次歐元債發行,將AI基礎設施融資戰線進一步延伸至歐洲。在該公司開發出的Muse AI智能體應用加速擴張、科技巨頭們持續投入萬億美元級別算力基建的背景下,全球融資競爭正跨越市場與幣種邊界。然而,債務積累速度與投資回報兑現前景,也促使投資者要求更高的收益率補償。
Meta此次發債再一次折射出AI投資周期的核心張力——基礎設施擴張仍在推進,AI基建相關聯的資金成本卻不斷抬升,即便擁有AA級信用資質的科技巨頭,也開始面對更接近較低評級借款人的債券收益率定價基準。
Meta啟動首次歐元債發行,AI融資競賽轉向歐洲
Facebook母公司Meta Platforms首次以歐元融資,預計將支付較為豐厚的收益率。與此同時,全球最大規模的那些科技巨頭們正競相籌措資金,為數萬億美元的人工智能算力投資雄心壯志提供支持。
這家Facebook的母公司周二在美元債券市場融資150億美元后,正加速積極轉向歐洲投資者。此次歐元債發行之前,大型科技公司剛經歷了歷史上最繁忙的發債階段之一:自上周晚些時候以來,Meta、微軟、甲骨文和Alphabet合計融資近570億美元。
投資者們近期可謂愈發擔憂超大規模雲計算企業的債務積累速度,同時對谷歌母公司Alphabet以及亞馬遜這類大型科技巨頭整體自由現金流顯著轉負背景之下萬億美元AI資本支出能否獲得回報提出更廣泛的疑問,這些因素一直在推高科技公司的綜合運營成本以及資本成本。
Allspring Global Investments全球固定收益投資組合經理亞歷克斯·坦普爾表示:「相對於信用評級,目前的價格非常便宜,因此很難不參與,但考慮到明年的持續擴張融資需求,我們仍保持謹慎。」
據媒體援引一位知情人士透露的消息報道稱,Meta此次歐元債分為六檔,期限從四年多到38年多不等。這位因未獲授權公開討論交易而要求匿名的人士表示,最短期限債券的初始定價指引為較同期限掉期中間利率高約140個基點,最長期限債券的初始指引則為高約370個基點。
根據Bloomberg Intelligence的最新測算,這些定價水平意味着,債券收益率更接近信用評級比Meta的AA級低數個檔次的債券。這並非Meta獨有的情況,因為債券交易員正在將超大規模雲計算企業整體按照較低評級借款人的水平定價。
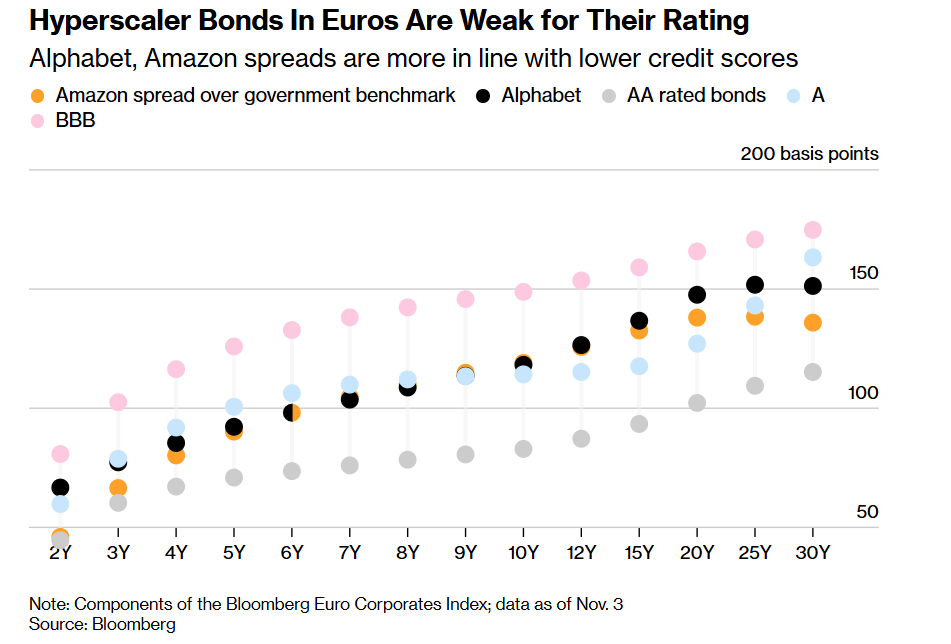
如上圖所示的那樣,超大規模雲計算巨頭們歐元債整體表現弱於它們「高評級」投資級信用評級所對應的水平——尤其是谷歌母公司Alphabet、亞馬遜的利差更接近較低信用評級企業。
根據彭博匯編的數據,Alphabet和亞馬遜已經發行的歐元債券,在二級市場上的交易利差明顯高於AA級評級通常對應的水平。在部分較長期限上,利差甚至超過評級更低的A級債券收益率定價區間,反映出投資者對未來融資需求的不安。
即便如此,Meta及科技巨頭同行們今年早些時候鎖定的較低融資利率,仍為現在承受更高、更昂貴AI融資成本提供了額外的資金支撐空間。
來自Mirabaud Asset Management的資深固定收益投資組合經理阿爾·卡特莫爾表示:「如果把這些公司所有存量低票息債券納入,考察綜合融資成本,就會發現公司有能力支付更高AI融資成本相關聯的定價價格,讓新債順利發行。」
這是Meta首次在本土市場之外發行債券。投資者對周二美元債交易提交的認購訂單最高達到580億美元。花旗和摩根士丹利負責此次歐元債交易,預計將在周三晚些時候定價。
科技企業在暫停進入美國高評級債券市場三個月后重返市場,而投資者恰恰越來越警惕科技公司為AI所需的數據中心、芯片和其他基礎設施投入的鉅額資金。微軟上周發行250億美元債券,打破了這段發行空窗期,隨后甲骨文發行了100億美元債券。
這輪密集發債到來之際,AI基礎設施建設正受到投資者和政界更嚴格的審視。外界也在質疑,剛剛在美國中期選舉中贏得國會控制權的民主黨,是否會同樣善待大型科技公司。選民對全國各地大規模AI數據中心建設進程的日益不滿,是俄亥俄州等地的重要選舉議題;共和黨參議員喬恩·赫斯特在俄亥俄州敗選。
根據LPL Financial研究報告的最新測算,最近幾個月,美國投資級債券市場中AI相關企業與非AI企業的利差走勢出現分化。
過去兩年,科技巨頭幾乎每次發行新的美元債券,平均債務融資成本都會上升。高企能源價格推動政府債券收益率上漲,也給科技行業帶來了另一重壓力。
Insight Investment全球信用業務主管亞當·懷特利在電子郵件評論中表示,超大規模雲計算企業的債券供給「更多構成特定行業的技術性供需層面壓力,而非信用市場整體基本面出現更廣泛惡化」。
AA評級也要付出更高利差:AI融資壓力向科技巨頭們加速擴散
Meta首次發行歐元債,凸顯AI融資競爭正在跨越市場與幣種邊界:公司剛通過美元債融資150億美元,隨即轉向歐洲;微軟、甲骨文、Alphabet和Meta自上周晚些時候以來合計發債近570億美元。市場仍願意提供資金,但要求更高補償——部分AA級科技巨頭的債券,已經按照更低評級企業的利差交易。決定融資價格的因素,正在從現有盈利能力延伸至未來資本開支、現金流缺口和持續發債規模。
股票市場則已提前承受重估壓力。10月納斯達克100指數下跌約6.7%,SK海力士和三星電子分別下跌約20.2%和16.2%。按最新收盤與6月收盤高點比較,費城半導體指數和韓國KOSPI分別回撤約28%和38%,階段性反彈尚未帶來技術熊市的結束。個股衝擊同樣顯著:Alphabet A類股10月29日下跌約12.6%,創上市以來最大單日跌幅;英特爾次日下跌約28.6%,為1974年以來最差表現。
位於「AI算力拋售風暴」以及「AI泡沫破裂論調」最核心拋售股票標的——AI新雲領軍者CoreWeave(CRWV.US)近日股債動態則集中暴露了高槓杆擴張之下的最脆弱環節:10月股價累計下跌約37%;部分債券收益率在月中升至15%—16%,五年期CDS一度對應超過60%的隱含違約概率。這個概率包含風險溢價與回收率假設,並非實際違約率。
CoreWeave、Nscale這類新雲領軍者們包括日益攀升的AI融資成本在內的綜合運營成本壓力主要來自AI算力基礎設施建設和購置GPU的現金支出前置,而上電交付、利用率爬坡與客户付款隨后兑現;融資越貴,收入兑現延迟的代價越大。Meta、亞馬遜和Alphabet的CDS利差或者違約保護成本也受到鉅額融資需求與集中對衝交易推動,但不能因此認定大型平臺與新雲勢力擁有相同信用市場風險。
股票市場尋找增長回報,債券市場要求更高風險補償
Facebook與Instagram母公司Meta在完成150億美元美元債融資后,首次進軍歐元債市場,折射出萬億美元AI基礎設施建設正在推動全球資本爭奪升級。與此同時,股票市場投資者們焦急等待AI算力基建相關聯的產能投用后的增長數據,債券投資者則要求建設期間的償債風險得到充分收益率補償。
部分雲計算巨頭自由現金流數據轉負,CoreWeave等新雲企業債券收益率及CDS隱含違約風險大幅上升,促使投資者重新衡量從算力投入到現金回報之間的資金缺口。
融資壓力也開始體現在高評級科技巨頭的新債定價上:即便擁有AA級信用資質,Meta仍需提供更接近較低評級借款人的利差補償。市場並未關閉AI融資大門,卻正在提高資金價格——未來AI智能體主導的強勁增長期望與潛力能否轉化為足以覆蓋建設投入、利息支出與持續融資需求的現金流擴張路徑,正成為決定AI擴張速度與資產估值的共同約束。
11月4日亞洲時段,十年期美債收益率回落約5個基點至4.90%,並非持續單邊上升;但接近5%的基準利率疊加信用利差擴大,仍會抬高新增融資門檻。存量固定息債券不會立即增加票息負擔,壓力首先傳導至新發債、再融資和浮息融資。
這也在一定程度上解釋了華爾街策略師們對於雲計算巨頭以及新雲勢力近期股債定價嚴重分歧。在全球科技股暴跌之際,大摩策略師威爾遜認為融資與流動性壓力消化后的回撤可能創造買點,億萬富翁兼對衝基金傳奇人物比爾·阿克曼創立並親自掌舵的Pershing Square Inc.(潘興廣場公司)最新致股東信顯示,華爾街對衝基金們似乎過於關注不斷上升的AI算力基礎設施建設成本以及與之相關聯的AI融資成本,顯著低估了大舉投資人工智能的大型科技公司未來長期增長潛力。阿克曼強調的是,對衝基金在預測中充分計入了超大規模雲廠商當下的建設成本,以致這些公司受到‘懲罰’;但對於這些投資很可能帶來的未來收入和盈利的大幅增長甚至新一輪重估式指數級增長,他們給予的未來長期增長預期卻很有限。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


