熱門資訊> 正文
汽車行業10月銷量:「一超多強」主格局,出口成為增長引擎
2026-11-04 17:59
同樣是「銀十」,車企悲歡並不相同,有車企單月交付連續破10萬輛,有的仍在破萬邊緣徘徊,但汽車行業格局依舊存在「變數」。
智通財經APP瞭解到,近日車企10月成績單集中放榜,比亞迪(01211)以49.2萬輛處於絕對領先地位,而零跑(09863)以10.61萬輛斷層領跑新勢力,小鵬、小米雙雙站上5萬輛,其他新勢力也在奮力追趕。一超多強仍是主格局,但這一次月度波動,或意味着淘汰賽進入關鍵階段。
行業壓力漸顯,根據乘聯分會預估,10月狹義乘用車零售約160萬輛,環比下降1.1%,同比下降28.9%,其中新能源零售約107萬輛,滲透率約66.9%。在高基數及高滲透率下,新能源汽車增速明顯放緩,頭部在擴張,尾部在內卷,行業銷量分化較突出,那麼誰將是最后的贏家?
「一超多強」主格局,多梯隊極力追趕
在「一超多強」主格局下,龍頭表現依舊穩定,比亞迪10月銷量49.02萬輛,同比增長11%,前10月銷量362.17萬輛,按品牌保持銷量第一,其中新能源乘用車銷量48.31萬輛,同比增長10.6%,處於絕對龍頭地位。
多家傳統車企加速新能源化進程,滲透率普遍超過60%,上汽10月上汽新能源銷量25.86萬輛,同比增長25.12%,滲透率60.14%,吉利新能源純電銷量14.08萬輛,同比增長43%,連同插混滲透率大幅提升至69.3%;長城汽車新能源銷量4.95萬輛,滲透率41.1%。此外,廣汽及長安還未公佈銷量,但按前三季度看,滲透率均超60%。
零跑是10月最穩的新勢力贏家,10月全球交付10.61萬輛,同比增長51%,連續四個月月銷站上10萬輛;前10月累計交付77.3萬輛,同比增長65.9%,是規模與增速結合得最好的品牌。截至10月底,零跑全球累計交付超190萬輛,第200萬輛整車下線預計11月達成。
小鵬和小米同屬「小」字輩,都站上了五萬輛的臺階。小鵬10月交付5.02萬輛,同比增長19.6%,創單月曆史新高,其中海外交付13,326輛,同比增長達166%,小米10月交付超過5萬輛,年內單月首次破5萬,9月上市的「澎程」增程系列首個完整交付月貢獻2萬輛以上,成為純電之外的第二曲線。
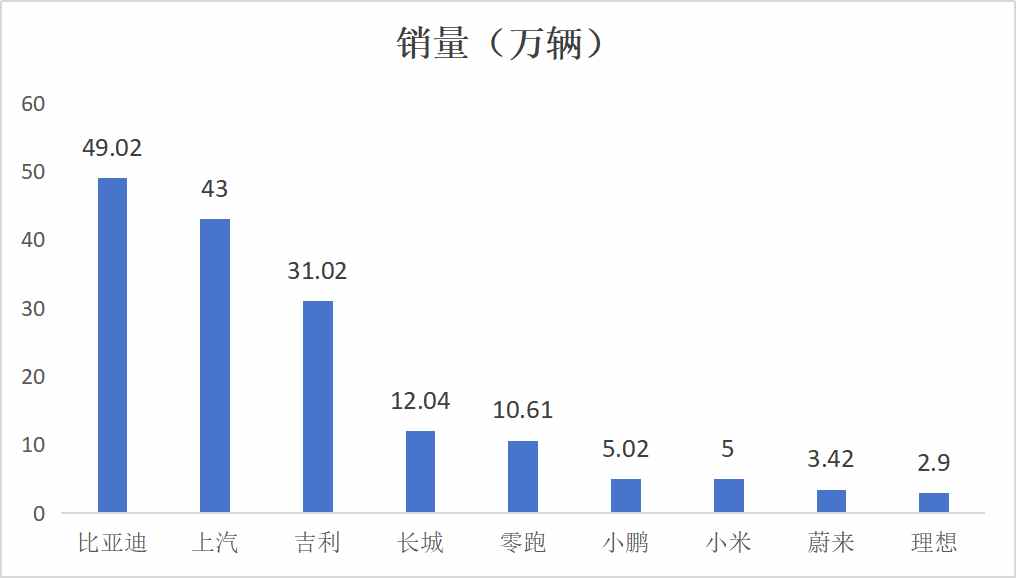
數據來源:公開披露的數據
從競爭格局看,一超多強,多梯隊清晰:比亞迪為行業總龍頭,上汽及吉利等傳統車企為中軍,支撐整個新能源銷量;新勢力以零跑帶隊,小米及小鵬加速追趕,蔚來及理想則在30萬元以上的高端市場尋找突破口。而行業競爭的核心,已經從「有沒有新能源車」,變成「同樣的價格帶里,誰能把配置、智駕和成本同時做到極致」。
實際上,在增速放緩,生存空間壓縮下車企各顯神通,把握核心優勢。以新勢力賣得好的品牌來説,零跑全域自研不斷提升產品力,並以極致的品價比打造好而不貴的車,俘獲車主認可;小米擁有科技和流量雙重身份,打造屬於年輕人的車,粉絲效應影響大;小鵬以智駕為賣點,自研智能駕駛技術並下放至10-15萬元價格級別。
出口成為增長引擎,零跑依舊搶跑新勢力
國內新能源滲透率高,但海外新能源發展較緩慢,滲透率低,出口存在巨大的行業增量市場,也成為各大品牌決賽的新戰場。
根據中汽協的數據,2026年前9月,國內汽車銷量1506.6萬輛,同比下降22.4%,而汽車出口820.5萬輛,同比增長達65.8%,其中新能源汽車出口400.6萬輛,同比增長1.3倍,佔比接近50%。按月度來看,9月新能源出口57.1萬輛,同比增長1.6倍,佔出口比重54.2%,連續四個月超過一半。
車企出口量均保持高增長趨勢,奇瑞是出口帶頭大哥,10月出口量19.47萬輛,比亞迪緊跟其后,出口量17.02萬輛,吉利出口增速最為搶眼,出口量10.72萬輛,同比增長高達158%。而在新勢力品牌中,零跑依舊保持着領跑趨勢,閲讀出口量保持第一,小鵬發力最猛,10月出口交付 13326 台,同比暴漲166%,海外銷量佔比提升至26.5%。
出海也分兩種打法,奇瑞、比亞迪走規模,靠整車出口和海外工廠快速上量;長城、五菱、零跑往本地紮根,CKD、組裝、建廠一步步來。前一種增速更快,后一種在關税和准入變化面前迴旋余地更大。
歐洲是增量最確定、也最卷的市場。崔東樹的數據顯示,2026年前9個月中國對歐盟汽車出口183萬輛,已超去年全年,9月單月同比飆升128%,累計增長87%。結構上,插混出口暴漲372%,純電在高關税下仍增長近兩倍,普混增長91%。關税抬高了整車出口的成本,卻把中國車企逼進了本地化:零跑、長城、上汽通用五菱的CKD佔比分別達到34.6%、41.9%、42.1%,先散件、再本地組裝、最后建廠,成為繞開關税的現實路徑。
對車企而言,出口已經從「錦上添花」變成「決賽關鍵」,但國內每少賣一輛,海外要多賣近兩輛才能補平,而海外每多賣一輛,還要面對關税、匯率和本地化投入的三重侵蝕。出口能救規模,救不了利潤,真正的分水嶺是本地化率和單車毛利。在這方面,零跑成功的盈利模式為行業帶來了借鑑模版。
「智駕+機器人」同步推進,機構更青睞龍頭
智能駕駛依舊是車企決勝的制高點,華為乾崑、小鵬第二代VLA、理想馬赫M100芯片、小米自研大模型,車企都在加碼研發,通過搭載到新車型獲得競爭優勢,而智能化軍備競賽已從「有沒有」進入「好不好用」。
2026年被稱作L3量產元年,一季度首批掛專用號牌的L3級自動駕駛量產車在北京、重慶的指定高速與城市快速路亮相;長安深藍SL03、北汽極狐阿爾法S率先在重慶內環、北京指定路段開啟商業化試點。兩項智能網聯汽車強制性國家標準將於2027年1月1日實施,L3的安全要求、數據記錄、試驗方法被寫進國標,權責邊界則由試點通知界定。
政策加速L3的到來,同時也在驅動智能駕駛進入低價格帶配置,城市NOA、自動泊車、艙駕一體下沉到15-20萬元的主流價位,20萬元以上,智駕更是標配。不過智能化的研發是一項容易被忽略的成本,算力、激光雷達、數據合規、OTA召回,每一項都在吞噬毛利,當車企把智駕從選配做成標配,成本就從「用户買單」變成「車企買單」,這也是價格戰打到現在,新勢力仍在普遍虧損的原因之一。
值得注意的是,車企正在開闢新的增長曲線,即機器人業務。在傳統車企中,以比亞迪為代表,研發的機器人代號 「堯舜禹」 的項目已迭代至第七代原型機,邁入產品落地階段;新勢力品牌中,小米、小鵬以及零跑均在加碼佈局,其中小鵬於今年8月,小鵬機器人業務完成超9億美元首輪融資,投后估值超63億美元;海外品牌特斯拉Optimus已在Fremont工廠高產能產線上啟動早期生產,首批達到量產質量標準的機器人正式下線。
綜合來看,10月的銷量榜單傳遞了三個信號:一是行業主格局穩定,但仍存在變數,比亞迪和零跑在各自市場保持龍頭地位難以撼動,傳統車企加速滲透率提升,其他新勢力也在極力追趕,部分品牌在夾縫中求生存;二是出口已成為增長引擎,新能源出口佔比提升,歐洲是主流出口市場;三是智能駕駛L3逐步落地,機器人業務開闢新增長曲線,第三個信號對車企影響較小但預期最高。
在資本市場,車企估值於今年4月以來已大幅回撤,築底較為牢固,且近兩個交易日新能源汽車板塊漲幅超過4%,個股普遍上漲,在一超多強的主格局下,都在估值底部,機構依舊更青睞行業龍頭。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


