熱門資訊> 正文
前美聯儲「三把手」警示:10萬億AI基建投資或為金融動盪埋下種子
2026-11-04 16:53
人工智能(AI)基礎設施投資正以前所未有的規模擴張,但這場投資熱潮也可能埋下過度建設和金融風險的隱患。
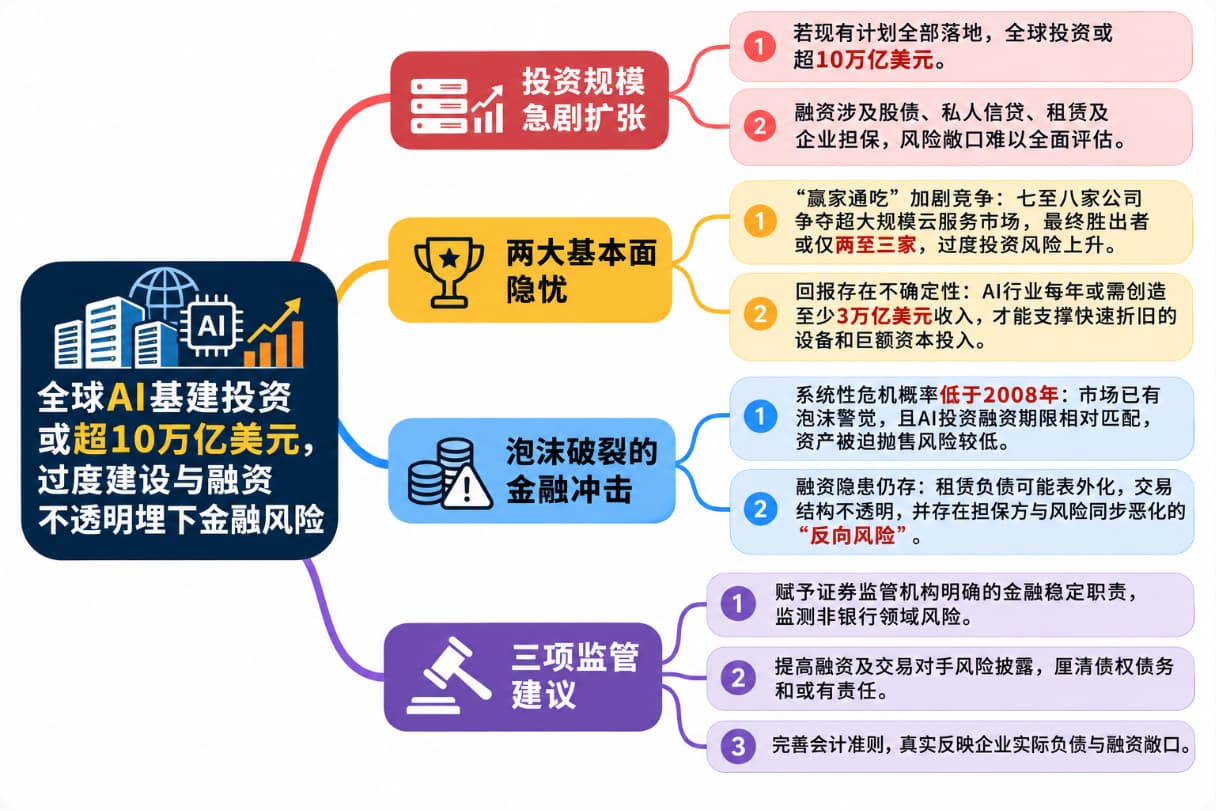
紐約聯儲前主席、彭博專欄作家比爾·杜德利(Bill Dudley)警告,如果當前所有投資計劃最終落地,全球AI基礎設施投資規模可能超過10萬億美元。一旦行業無法產生足夠收入支撐鉅額資本開支,投資熱潮可能逆轉,並對金融市場造成衝擊。
這輪投資擴張的資金來源十分廣泛,包括企業現金流、公開市場股權和債券融資、私人信貸、表外租賃負債,以及大型雲服務商和英偉達(NVDA.O)向AI數據中心開發商提供的擔保。融資結構日趨複雜,也使得投資者難以全面掌握相關風險敞口。
杜德利認為,當前AI投資熱潮至少存在兩大基本面隱憂:一是行業競爭可能導致過度投資,二是未來收入能否支撐龐大的資本回報要求仍不確定。
贏家通吃加劇過度投資,回報能否覆蓋成本存疑
首先,AI行業具有明顯的「贏家通吃」特徵,可能推動企業競相擴大投資,最終形成產能過剩。
目前至少有七至八家公司試圖成為AI超大規模雲服務商,但考慮到規模經濟、範圍經濟和網絡效應,最終能夠取得成功的企業可能不超過兩至三家。杜德利認為,雲計算服務市場已經出現的高度集中趨勢,很可能在AI計算能力和其他AI服務領域重演。
這意味着,眾多企業可能在爭奪有限市場份額的過程中投入鉅額資金,但最終只有少數公司能夠獲得足夠的市場地位和收益。
其次,AI行業能否創造足夠收入,以實現與資本投入相匹配的回報,目前仍不明確。由於AI數據中心設備折舊速度較快,要使相關投資獲得合理回報,行業每年可能需要創造至少3萬億美元收入。
如果收入增長無法跟上投資擴張速度,當前建設熱潮就可能演變為一輪資本開支收縮。屆時,股市可能出現大幅調整,而更值得關注的是,向AI產業提供資金的貸款機構將受到多大沖擊。
AI泡沫破裂未必重演金融危機,但融資結構仍有隱患
杜德利認為,AI投資泡沫破裂引發類似2008年全球金融危機(GFC)的系統性危機,可能性相對較低,主要有三個原因。
首先,市場已經普遍意識到AI投資可能存在泡沫風險。相比之下,2008年金融危機爆發前,投資者對次貸風險普遍缺乏警惕。當時,次級抵押貸款被認為風險有限,獲得AAA評級的擔保債務憑證(CDO)被視為安全資產,市場還相信美國房價自大蕭條以來從未出現全國範圍下跌。
其次,當前AI投資的融資期限與資產期限相對匹配。2008年危機的一個重要催化因素,是長期、流動性較差的資產,例如複雜的CDO,往往依賴短期負債融資。當次貸違約率上升、房價承壓后,CDO價值受到質疑,借款人無法繼續滾動短期融資,被迫拋售資產,進一步壓低資產價格,形成拋售、損失和融資壓力相互強化的惡性循環。
相比之下,AI投資熱潮的大部分資金期限更長,與所投資產的期限更為匹配。保險公司和其他長期機構投資者具有更強的資金穩定性;即使部分投資者擁有贖回權,私募股權公司通常也有權限制資金退出。因此,AI資產大規模被迫低價拋售的可能性相對較低。
不過,杜德利指出,當前融資結構仍存在值得警惕的問題。首先,市場難以準確評估不同交易對手之間的風險敞口,以及當投資回報預期或融資環境惡化時,這些風險將如何變化。其次,部分融資條款複雜且不透明。
尤其值得關注的是,許多融資通過租賃結構完成,在數據中心基礎設施建成之前,這些負債可能不會出現在資產負債表上。此外,部分融資還存在「反向風險」(wrong-way risk),即風險發生時,相關主體自身的財務狀況也可能同步惡化。
例如,如果英偉達為未來芯片價值提供的擔保被觸發,可能恰逢芯片價格下跌導致公司利潤率大幅收縮。這意味着,擔保責任可能在擔保方最難承受的時候集中兑現。
加強監管披露,防止風險在金融體系內累積
面對AI投資熱潮可能帶來的金融風險,杜德利提出三項政策建議。
首先,應賦予證券監管機構明確的金融穩定職責。由於大量AI融資活動發生在非銀行金融領域,需要有專門監管機構負責識別和監測正在形成的系統性風險。
其次,銀行和證券監管機構應推動提高融資透明度,明確不同主體之間的債權債務關係,以及相關合同包含哪些條件和或有責任。只有讓金融中介機構和投資者充分了解交易對手風險,才能改善投資決策,並在風險過度累積前及時調整。
第三,應重新審視會計準則,確保財務報表能夠真實反映企業面臨的風險和實際融資敞口。
杜德利指出,受監管銀行體系擁有較為完善的資產負債信息,並受到資本和流動性緩衝要求約束;相比之下,非銀行私人信貸領域的信息透明度較低,資本和流動性需求更多由機構自行決定。
因此,要求企業更充分披露實際負債和或有負債,有助於投資者準確評估風險,也能限制金融機構過度承擔風險。
杜德利最后強調,考慮到AI投資熱潮的規模,投資者需要獲得更充分的信息,才能合理評估併爲潛在風險定價。AI基礎設施建設的長期前景或許廣闊,但如果缺乏透明度和有效監管,鉅額資本投入也可能成為下一輪金融動盪的風險源頭。
推薦文章
美股前瞻 | 民主黨橫掃國會,美三大期指「V型」反轉,道指期貨升逾1.8%;馬斯克重金助選失利!SpaceX盤前跌逾7%、特斯拉跌逾5%;美國「小非農」高於預期

「一場地震」:民主黨大勝,德州政壇震動
美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


