熱門資訊> 正文
央行不停買、ETF持續流入,黃金后市底氣十足!
2026-11-04 13:23
今日,港A市場黃金股集體反彈。
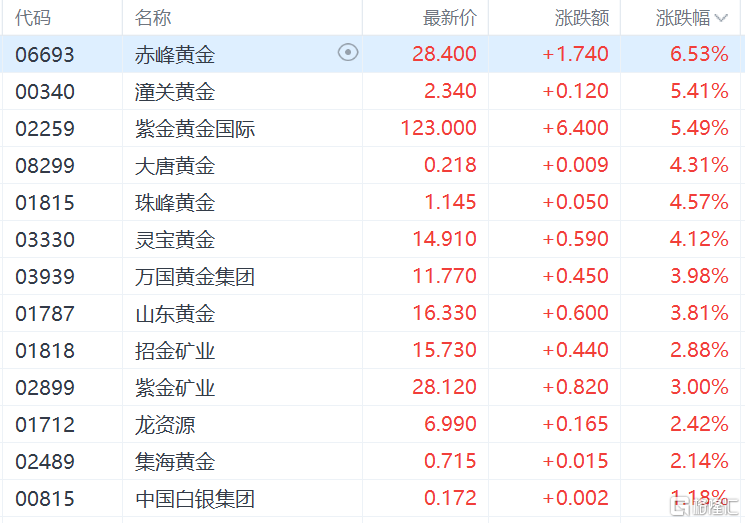
港股中,赤峰黃金漲超6%,潼關黃金、紫金黃金國際漲超5%,珠峰黃金、大唐黃金、靈寶黃金漲超4%,萬國黃金集團、集海黃金、招金礦業紛紛上漲。
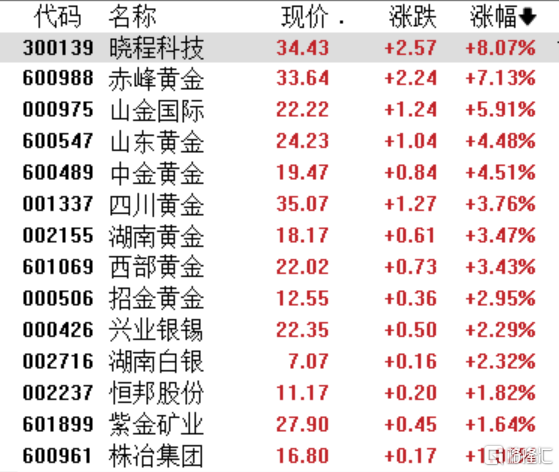
A股中,曉程科技漲超8%,赤峰黃金漲超7%,山金國際漲超5%,山東黃金、中金黃金、四川黃金、湖南黃金紛紛上漲。
消息面上,直接催化是現貨黃金價格回升。
今日早間現貨黃金向上觸及3950美元/盎司,日內漲0.5%。金價從低位反彈,帶動黃金股情緒修復。
此前一日,黃金股已出現集體回暖跡象,背景是美伊談判預期升溫推動油價回落,緩解了部分通脹擔憂,美元和美債收益率走低。
從「跌跌不休」到低位企穩
這一輪金價調整的劇烈程度值得回顧。
現貨黃金10月30日一度跌至3869.85美元/盎司,創一年新低,距年內高點已回撤約30%;
10月底,金價先后失守4050、4000美元兩個整數關口;
11月4日早盤,現貨黃金價格突然拉漲,盤中上漲至3960美元/盎司上方。
真正觸發本輪反彈的,是兩股力量的釋放。
一是,美伊釋放和談信號,布倫特原油幾日跌逾10美元至約104美元/桶,市場對「油價—通脹—加息」這條傳導鏈的恐慌有所緩和;
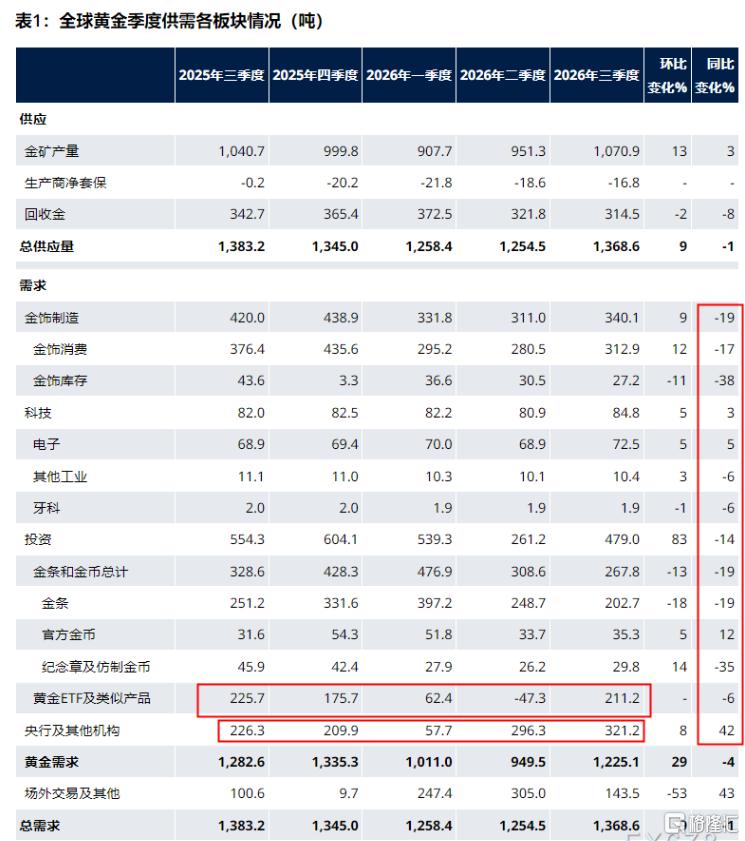
二是,世界黃金協會11月3日發佈的2026年三季度《全球黃金需求趨勢》報告,給出了一份遠強於市場預期的需求成績單。
央行購金方面,三季度各央行及官方機構黃金儲備淨增321噸,同比增長42%,創2024年四季度以來單季新高;2026年初至今累計購金675噸,同比增長6%。
其中,中國央行三季度增持63噸,為2023年第三季度以來的最高單季購金量;9月增持23噸,是2023年10月以來最大的單月購金規模。
黃金ETF方面,三季度全球實物黃金ETF扭轉二季度流出態勢,合計淨流入211噸,持倉總量攀升至4256噸,刷新了歷史最高紀錄,流入金額達310億美元,創單季新高。
另外,中國黃金協會最新統計數據顯示,2026年前三季度,我國黃金消費量684.623噸,同比增長0.28%。其中,黃金首飾178.612噸,金條及金幣444.576噸,工業及其他用金61.434噸。
華爾街集體看多
金價未來來還會繼續上漲嗎?
這是市場中分歧最大的地方,但仍有一條相對清晰的共識——短期還有壓力,長期集體看多。
先看短期,上方壓力很實在。
CME FedWatch顯示,12月加息25個基點的概率約78.9%,維持不變僅21.1%;到明年1月累計加息50個基點的概率仍有21.8%。
疊加美元指數升至101.83、10年期美債收益率逼近4.95%,無息黃金的機會成本被明顯抬高。
下方支撐同樣清晰。
10月30日低點3869.85美元是最后防線,11月3日盤中下探3895美元后迅速被買盤拉回,説明3900美元附近承接有力。
美伊和談使布倫特原油跌至103.6美元,緩和了"油價—通脹—加息"的恐慌鏈條。
機構對四季度的共識是寬幅震盪。
受訪人士預計年底前在3900-4200美元區間波動;美國銀行給出了四季度均價4000美元,渣打則看4650美元。
長期來看,畫面會變得不一樣。
華爾街幾乎一致看多黃金,分歧只在「什麼時候漲到哪兒」。
高盛維持2027年底5400美元/盎司目標價不變,但把2026年底的公允價值預測從4900美元下調到4650美元,理由是緊縮會拖慢漲速,卻不會讓它脱軌。
瑞銀同樣維持未來12個月的建設性判斷,給出的路徑是2026年12月4600美元、2027年3月5000美元、6月5200美元、9月5400美元,並明確把4000美元附近視為增持窗口。
摩根大通看法偏謹慎,他們認為利率一旦見頂,金價可能在2027年下半年迎來明顯反彈,年中看4500美元、年底看5000美元。
目前的看多邏輯已從傳統利率框架切換到信用框架——
美國聯邦政府負債突破40萬億美元,年度利息支出約1.2萬億美元,淨利息佔財政收入18.5%,突破1991年峰值,黃金正從「抗通脹資產」升級為「主權信用對衝資產」。
推薦文章
「一場地震」:民主黨大勝,德州政壇震動

美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
「反AI交易」火了?可口可樂年漲逾40%,禮來頻創新高!防禦板塊成為資金的下一個風口?
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


