熱門資訊> 正文
財報前瞻 | 名創優品Q3業績將放榜!一文速覽分析師財報預測
2026-11-04 12:11
名創優品上一季財報表現如何?
華盛資訊11月4日訊,名創優品將於11月17日公佈Q3財報。
回顧2026年Q2,名創優品營業收入為58.11億美元,同比增長17.00%;每股收益為-0.24美元,同比降低160.00%。
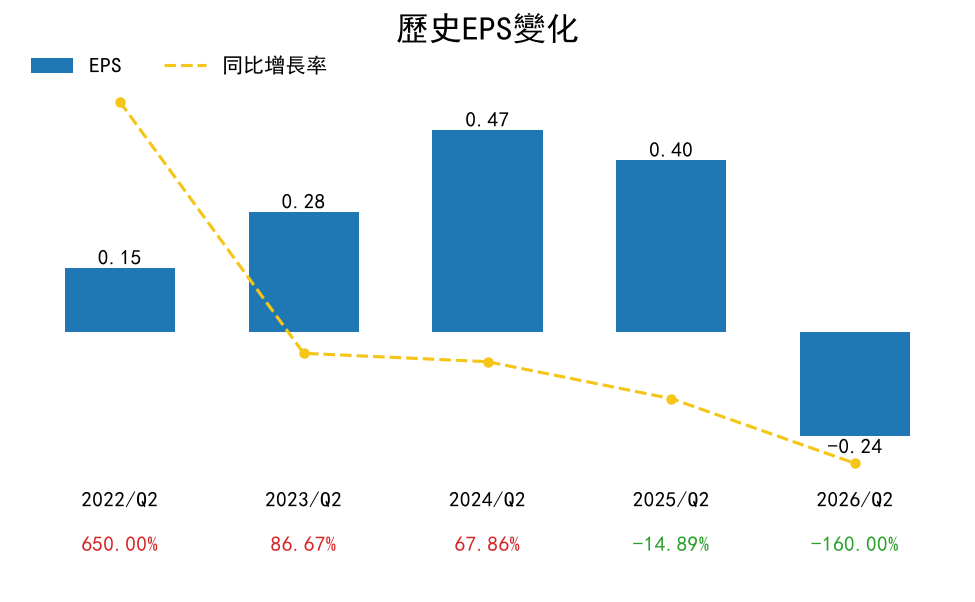
上一季財報公佈后,名創優品公司股價走弱,績后跌4.99%,市場觀望情緒濃厚。
上一季名創優品營收保持增長,上半年整體增長穩健,中國大陸市場、北美市場及TOP TOY業務表現較強,門店擴張持續推進,現金流也明顯改善。
但盈利能力承壓,歸母淨利潤由盈轉虧,銷售及分銷費用增長較快,海外同店銷售偏弱,匯率波動亦拖累利潤表現。公司同時繼續推進回購,並推出新一輪迴購授權,管理層強調下半年將繼續圍繞門店升級、IP戰略和全球化擴張推動增長。
名創優品放榜在即,市場對業績有何預期?
- 2026年Q3營收展望
近期有4位分析師對2026年Q3進行了預測,平均預測營收為64.70億元,同比增長11.54%。全年維度上看,2026財年營收預期為247.30億元,增速約為15.32%。
- Q3每股收益(EPS)預期
分析師預計Q3 FY26 EPS為1.73元,基於1位分析師預測,較去年同期實際值1.44元有明顯提升。
2026財年全年EPS預期為7.14元,基於7位分析師預測,反映市場對公司全年盈利修復與增長延續仍有期待。
- 每股收益預測歷史
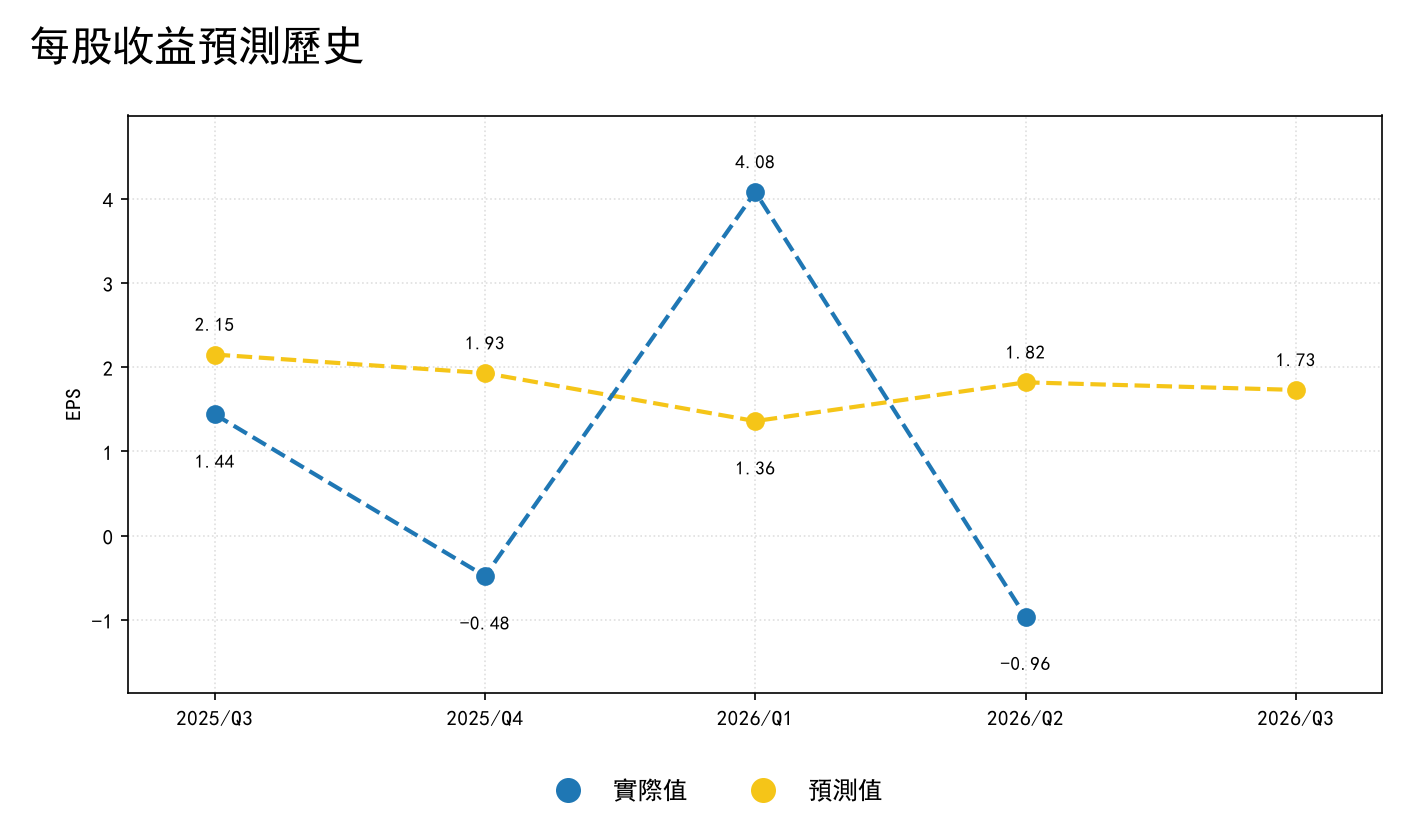
從歷史表現看,2025年Q3公司實際EPS為1.44元,低於預期的2.15元;2025年Q4實際EPS為-0.48元,顯著低於預期的1.93元。到了2026年Q1,實際EPS為4.08元,大幅高於預期的1.36元;但2026年Q2實際EPS又降至-0.96元,明顯低於預期的1.82元。整體來看,公司近幾個季度盈利表現波動較大,而當前市場對未來下個季度的EPS預期為1.73元,顯示分析師仍預期公司盈利將回到正增長區間。
華爾街大行如何睇?
最新一個月共有17位分析師給出評級,其中特別看好方面,強力買入2位、買入11位;中性觀點方面,持有4位;看淡方面,跑輸0位、賣出0位。
平均目標價:14.18元
最低目標價:10.87元
最高目標價:19.48元
截至11月4日發稿,該公司股價為10.21元,較平均目標價有約38.88%的上行空間。
從近期機構動作看,主流投行對名創優品整體仍偏正面,但個別機構態度趨於謹慎。
HSBC於2026年8月31日將評級從Buy下調至Hold,顯示其短期判斷有所降温;JP Morgan於2026年5月29日維持Overweight評級,延續相對積極看法;Jefferies於2025年8月22日將評級從Hold上調至Buy,態度轉向樂觀;JP Morgan於2025年3月25日將評級從Neutral上調至Overweight,反映其對公司前景改善的認可;Citigroup於2024年10月4日首次覆蓋並給予Buy評級;JP Morgan則曾於2024年9月24日將評級從Overweight下調至Neutral。
整體而言,機構對名創優品長期基本面仍以看好為主,認為公司增長邏輯仍在,但短期評級調整也反映出市場對盈利波動、業績兑現節奏及估值修復空間保持一定分歧。
總結
市場目前預期名創優品2026年Q3營收為64.70億元,同比增長11.54%,EPS為1.73元;全年看,2026財年營收預計達到247.30億元,全年EPS預計為7.14元,整體仍指向增長。
不過,從過去四個季度表現看,公司實際盈利波動明顯,超預期與大幅不及預期交替出現,因此本次財報的核心看點不僅在於收入能否維持雙位數增長,更在於利潤端能否恢復穩定、兑現市場對全年盈利修復的預期。
結合當前10.21元股價與14.18元平均目標價來看,賣方整體仍認為公司存在一定上行空間,但短期內財報表現及管理層對后續經營節奏的指引,仍將是影響股價表現的關鍵。
財報交易温馨提醒
- 如何理解營收和每股收益(EPS)在財報交易中的價值?
營業收入是企業創造利潤的基礎,也是衡量企業規模與產銷銜接的關鍵依據。相比利潤可被折舊、費用資本化等修飾,營收需真實訂單與現金流支撐,是判斷企業生命力的基礎指標。
EPS則反映普通股股東每持有一股享有的淨利潤,是綜合獲利能力指標,被廣泛用於公司業績比較。長期看,穩步上升的EPS往往推高股價,持續下滑則拖累估值。
- 理解財報「預期差」的三層結構
財報交易本質是對「市場預期」與「實際業績」差距的博弈,需注意:
數字預期差:資金在交易層面往往領先於賣方機構預期;若財報前股價已大漲,即便財報超機構共識,股價也可能不漲反跌。
敍事預期差:管理層對未來指引比過去數字更重要,增速見頂或指引模糊易致下跌(如英偉達26年多次超預期財報后反而走弱)。
倉位預期差:財報前倉位已擁擠,形成超買趨勢時,「超預期」反成兑現利潤窗口;反之亦然。
- 注意事項
大多數企業使用自然年覈算財報,但部分美股企業(例如蘋果、英偉達、阿里等)會自定義財年,因此其財報季度時間與自然季度會有錯位現象。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%

華盛早報 | 特朗普釋放對伊和平信號!油價重挫6%,費半指數漲近7%;韓股大漲5%觸發「熔斷」;創新葯迎利好,藥明康德"軍工"標籤摘除
美股前瞻 | 特朗普同意停戰建議,伊朗據傳大讓步,布油跌超4%,三大期指齊漲;谷歌推出兩款AI芯片挑戰英偉達,黃仁勛深陷緋聞調查
華盛早報 | 黃仁勛陷「婚外情」風波!英偉達董事會、美政府已展開調查!歐洲多國抗議數據中心建設;Anthropic估值遭下調至約1.2萬億美元
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市
美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波


