熱門資訊> 正文
港股收評:3連陽!科網、消費股強勢,AI硬科技大跌
2026-11-03 16:50
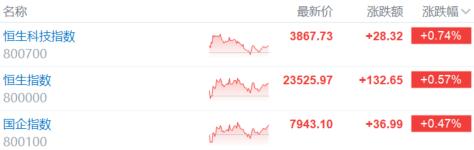
11月3日,港股三大指數連續第三個交易日反彈,科網股與消費股成為主要支撐。
截止收盤,恆生指數漲0.57%報23525點,國企指數漲0.47%報7943點,恆生科技指數漲0.74%報3867點。
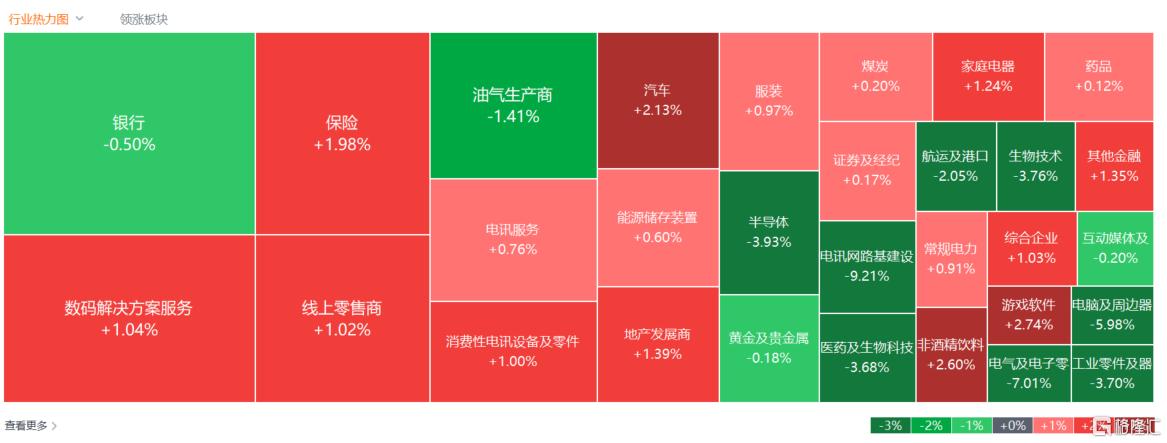
具體盤面上,大型科網股是撐市主力,豬肉概念股全天強勢拉昇,餐飲股、啤酒股、乳製品股等消費類股集體活躍,濠賭、航空、汽車、保險、內房、電力、光伏股紛紛上漲。另一方面,存儲半導體股、光通信概念股、PCB概念股跌幅居前,生物醫藥股、港口及海運股同樣跌幅較大。
具體來看:
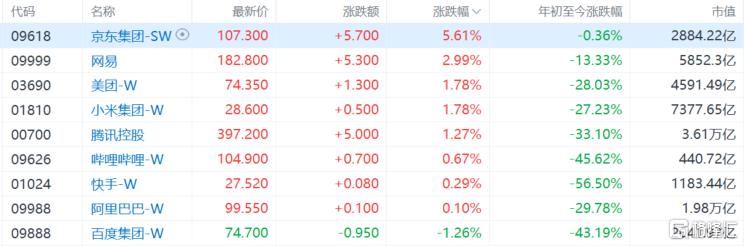
大型科技股普漲,京東大幅上漲5.6%,騰訊、阿里、美團連日回升,阿里盤中重回100港元上方,騰訊一度站上400港元。消息面上,11月2日,央行、金融監管總局、證監會等三部門召開座談會,三部門增量政策釋放穩市信號。
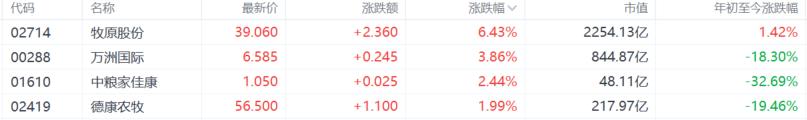
豬肉概念股漲幅居前,頭牧原股份大漲6.4%領銜,萬洲國際、中糧家佳康跟漲。山西證券指出,如果行業繼續虧損和現金流趨緊,或進一步驅動市場化去產能,有望為下一輪生豬價格上漲周期奠定基礎。
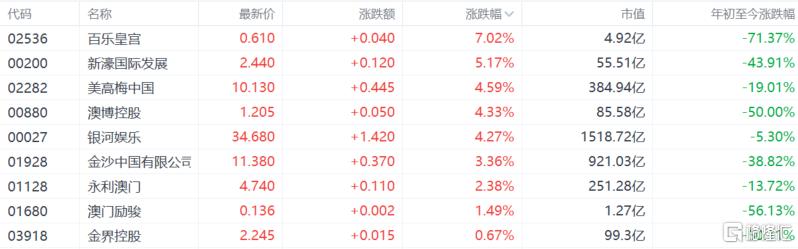
博彩股走強,美高梅中國、澳博控股、銀河娛樂漲超4%,金沙中國、永利澳門等跟漲。消息面上,10月博彩收入的環比信號是核心催化。澳門博彩監察協調局數據顯示,10月博彩毛收入216.8億澳門元,環比增加超36億澳門元、回升約20%,儘管同比仍跌10%、連續五個月下滑。對於此前持續承壓的板塊而言,環比止跌被解讀為短期觸底跡象。
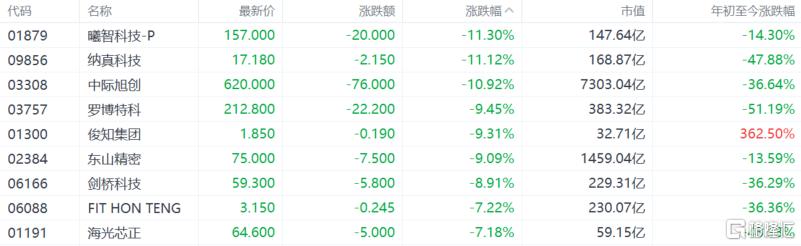
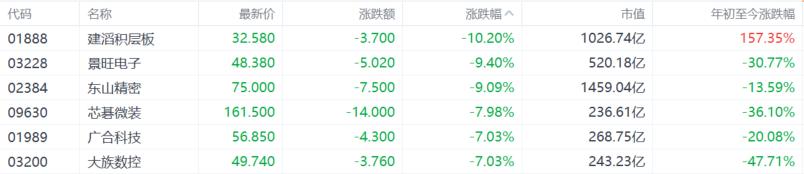
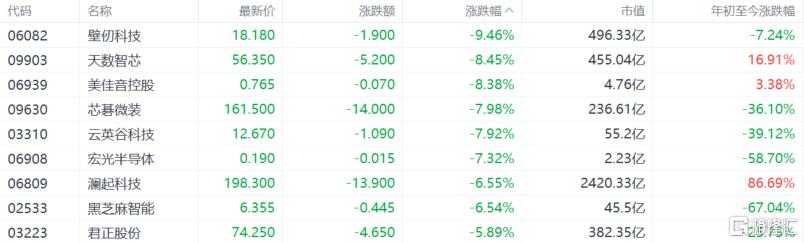
存儲、光通信、PCB概念等AI硬科技回調,中際旭創大跌10.9%,建滔積層板大跌超10%,瀾起科技、兆易創新等齊挫。消息面上,隔夜美國芯片製造商的拋售加劇,科技股避險情緒蔓延至亞太股市。另外,國內外部分科技龍頭三季報業績環比下降或者四季度指引不及預期,帶動國內PCB產業鏈大幅回撤。市場擔憂一旦AI雲服務、大模型訓練等終端需求增速放緩,大批規劃中的高端產能集中釋放,供需反轉或再度引發價格戰,壓制全行業盈利水平。
生物醫藥、醫藥外包概念大跌,百濟神州、藥明合聯、康熙諾生物等跌超4%,藥明生物跌超3%。
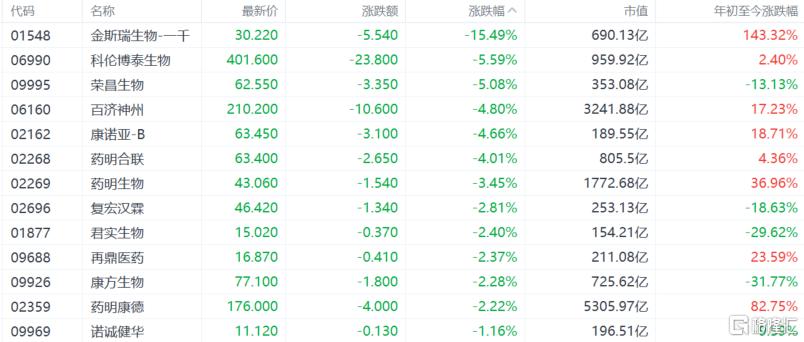
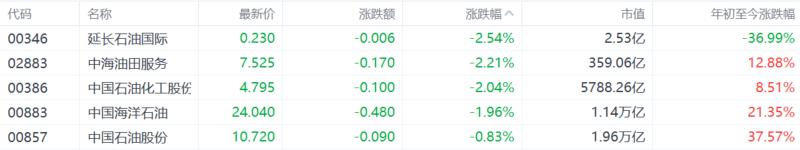
石油股走低,中海油田服務、中國石油化工股份跌超2%,中國海洋石油、中國石油股份跟跌。消息面上,美伊談判信號是直接導火索。美國總統特朗普表示不會在中期選舉后襲擊伊朗,伊朗總統亦指最高領袖已授予政府在談判方面的部分權限,市場將此解讀為衝突降級的信號。隔夜WTI與布倫特原油期貨均下跌約8%,布油一度跌穿110美元關口。三桶油的股價與油價高度綁定。此前中東局勢緊張推升的「戰爭溢價」,在談判信號出現后迅速回吐,石油股作為最直接的對標資產,首當其衝承受拋壓。
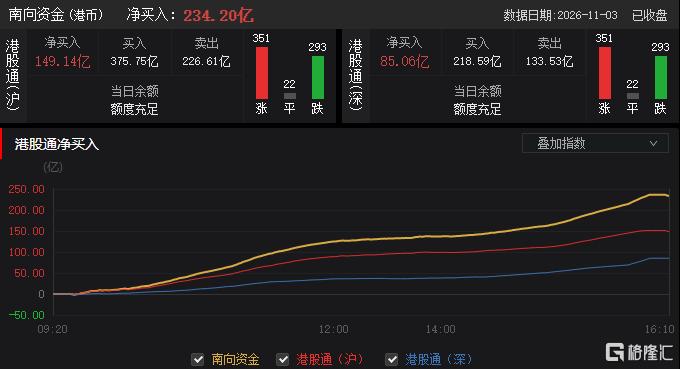
今日,南向資金淨買入234.2億港元,其中港股通(滬)淨買入149.14億港元,港股通(深)淨賣買入85.06億港元。
展望后市,銀河證券認為,隨着美國中期選舉臨近,外部不確定性落地能緩解不確定性溢價,但美債利率的中期路徑仍取決於通脹與美聯儲,AI敍事的驗證仍取決於企業盈利兑現。
除了防禦類資產,投資者或可關注業績兑現期的AI硬件與半導體。雖然AI算力硬件產業鏈仍面臨美股AI巨頭財報不及預期的擾動,但部分龍頭展現了極強的業績韌性。
如存儲芯片、PCB、光通信及服務器板塊中,三季報業績超預期、估值已大幅回撤且具備真實造血能力的龍頭標的。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


