熱門資訊> 正文
世界黃金協會:三季度中國市場黃金需求總量共計192噸 同比環比均增長
2026-11-03 14:56
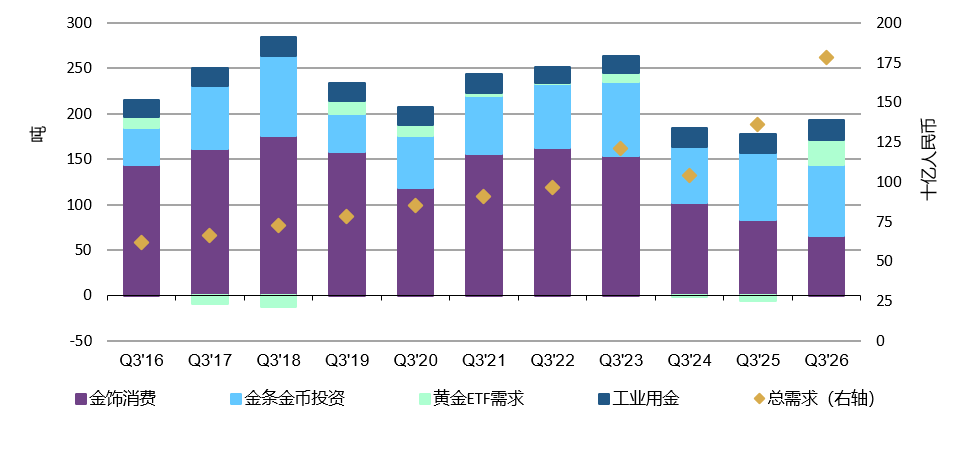
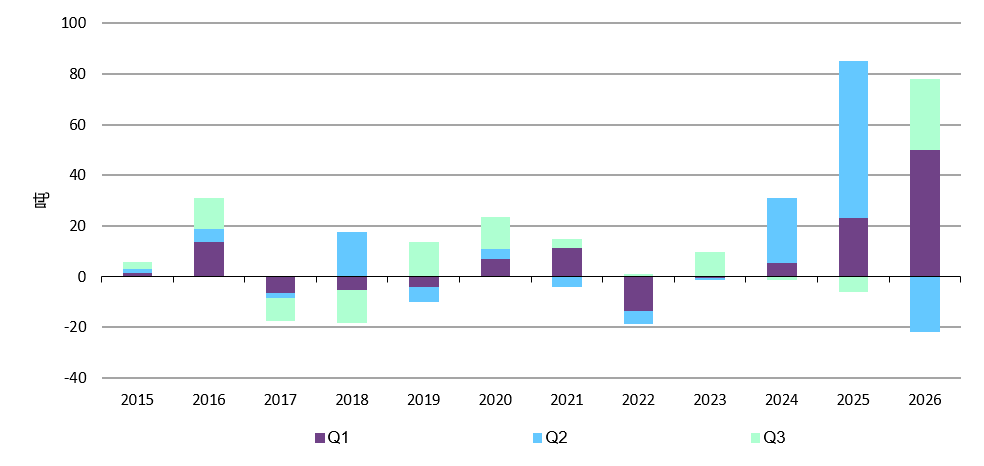
智通財經APP獲悉,11月3日,世界黃金協會發布2026年第三季度《中國黃金需求趨勢報告》。三季度,中國市場黃金需求(含金飾、金條、黃金ETF及工業用金)總量共計192噸,同比增長12%,環比增長23%。本季度中國黃金ETF淨流入27噸,扭轉了二季度的淨流出(-22噸)。儘管比表現尤為強勁的二季度環比下降26%,金條金幣投資需求保持健康,同比增長7%至79噸。金飾消費量季節性環比回升30%至66噸,該板塊總價值達到人民幣608億元,明顯高於過去十年552億元的平均水平。三季度中國央行累積購金量達63噸,為四年來的最高單季增長。
三季度中國市場黃金需求改善
中國市場各板塊零售黃金需求(按噸數及金額計算)
2026年四季度展望
四季度金飾消費有望延續其季節性復甦態勢。隨着消費者逐步適應2025年末落地的黃金增值税調整政策與當前金價水平,若金價不出現大幅波動,疊加進入年底消費旺季,金飾需求有望進一步提振。該協會預計,硬足金產品及高端古法金系列將繼續受到市場青睞。
黃金投資需求預計將保持強勁。全球地緣不確定性抬升、國內債券收益率下行以及其他資產表現平平等因素均有望持續利好黃金投資。若中國人民銀行持續增持黃金,則會進一步鞏固投資者信心。
金飾需求
中國金飾需求從二季度的消費淡季中迎來複蘇,三季度環比增長30%至66噸。
本輪迴暖主要受季節性因素驅動,但不同月份表現分化明顯。7月本就是傳統消費淡季,需求整體低迷;8月金價持續走高,削弱消費購買力,金飾消費依舊疲弱。
9月市場情況顯著好轉:金價回落,推動零售商為籌備四季度銷售旺季展開備貨;終端金飾消費也季節性回暖——金價的回調則進一步支撐了消費;9月新品集中上市以及多場珠寶展會的舉辦,也拉動了上游環節需求。
購買力改善與季節性因素
共同推動三季度金飾需求環比回升
季度金飾需求與黃金購買力指數
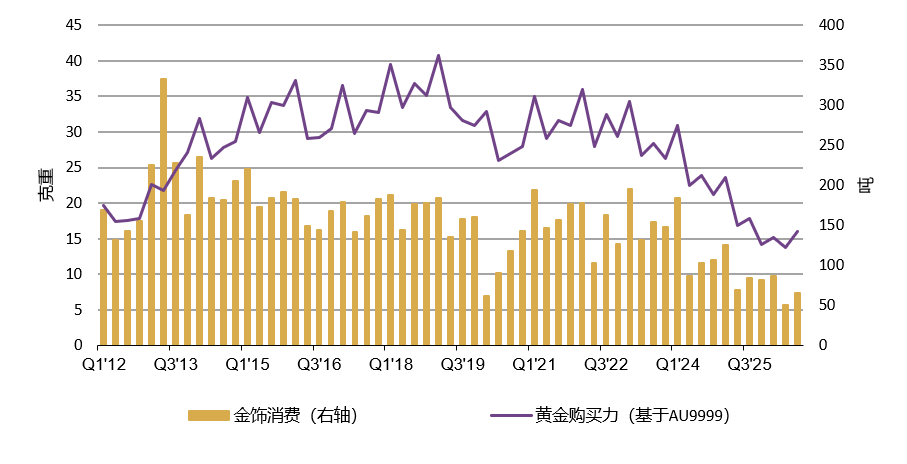
儘管出現季節性修復,三季度金飾需求量同比仍下滑22%,為2006年以來最弱三季度表現:黃金增值税帶來的額外成本疊加高位金價,削弱了消費者黃金購買力;經濟增速放緩且房地產市場持續承壓,壓制消費者信心,抑制了非必需消費品支出。
受多重因素影響,今年前九個月金飾累計需求量同比下降27%至202噸,同樣創下19年來同期低點。
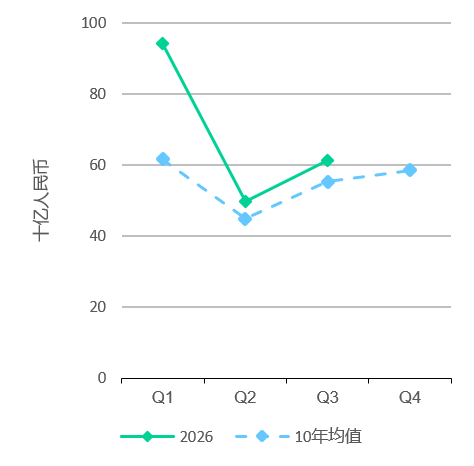
但從消費金額維度看,金飾消費仍展現出較強韌性。三季度消費者金飾消費支出達608億元人民幣,環比增長23%,同比僅小幅回落9%。
噸量與消費金額的分化態勢持續顯現:金飾消費噸數遠低於長期均值,而消費金額則高於歷史平均水平。
金飾消費噸數與消費金額顯著分化
金飾噸量需求性
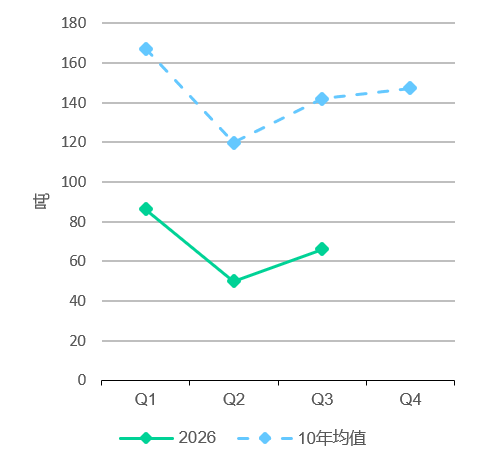
金飾消費噸數與消費金額顯著分化
金飾消費金額
國內金飾市場延續既有發展態勢,市場兩極分化依然明顯。零售渠道整合持續推進,終端庫存周轉的放緩加大了零售商的經營壓力。但硬足金產品,尤其是鑲嵌鑽石、彩寶與琺琅的或復古或時尚的款式,持續受到年輕消費者青睞。
儘管此類產品工費更高,但能夠滿足消費者的自我表達與情感價值訴求,且產品克重較輕,對於消費者來説相對更為「錢包友好」。
與此同時,工費較低的大克重金飾也重獲市場關注,在9月金價回調期間表現尤為亮眼,受到兼顧投資價值與佩戴審美需求的消費者追捧。
這種分化凸顯市場細分程度不斷提升:市場涵蓋輕量化設計主導款、主打精湛工藝的高端飾品,以及具備投資屬性的基礎金飾品類。
展望未來
四季度金飾消費有望迎來季節性改善。10月初國慶假期為這一傳統銷售旺季拉開良好序幕。節前金價調整,疊加零售商推出折扣等促銷活動,刺激消費者採購,前文提到的產品選擇分化特徵同樣有所顯現。該協會預計,四季度金飾噸量需求與消費金額的分化格局仍將延續。
不過,若金價不出現大幅波動,隨着消費者逐步適應當前金價水平及新版增值税政策,金飾噸位需求量的回升力度或將高於此前預期。
硬足金產品仍將保持亮眼表現,外加年底消費旺季,尤其是能夠契合年輕消費者情感價值訴求的品類。
投資需求 金條與金幣
三季度國內金條金幣投資需求保持旺盛,達79噸,同比增長7%。儘管較強勁的二季度環比回落26%,但年初至今累計需求已達393噸,創歷年同期新高:三季度國內股市大幅下挫、國債收益率延續下行走勢,為投資者配置黃金的戰略決策提供支撐;中國人民銀行持續發佈購金公告,也提振了零售市場的黃金購買意願。
年初至今金條金幣需求創同期新高
1-3季度金條金幣投資需求與十年均值
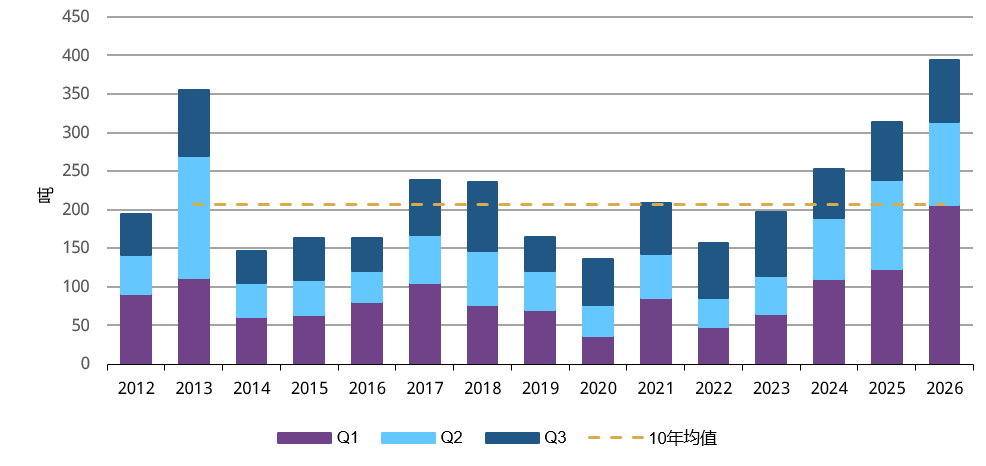
本季度金條金幣投資者的買入決策存在明顯的戰術考量。7月需求相對低迷;8月隨金價上漲,買盤有所升溫;9月為本季度需求最高的月份,投資者將金價回調視作更好的入市時機。總體而言,金價出現波動之際,往往會吸引部分中國金條金幣投資者行動。
黃金ETF
三季度中國黃金ETF實現淨流入260億元人民幣(合計39億美元),一舉扭轉二季度的資金流出態勢,為史上第四高的季度淨流入表現。截至季末,黃金ETF資產管理總規模(AUM)環比增長13%,達2,780億元人民幣(合410億美元);持倉量增加27噸至304噸,距離2026年3月18日的歷史峰值僅相差2噸。
三季度黃金ETF各月均錄得資金淨流入。綜合影響中國黃金ETF資金流向的各項因素,該協會認為,吸引投資者重新配置黃金ETF的核心驅動因素包括:金價在二季度趨勢性下行回暖以及后續的回調吸引逢低買盤;股市大幅下挫推升避險需求,滬深300指數遭遇2022年三季度以來最差季度表現;國債收益率持續下行,降低國內投資者持有黃金的機會成本;央行持續發佈購金公告,提振投資者增配黃金資產的意願。
1–9月,中國黃金ETF合計增持56噸,為歷史第二高的同期表現;前三季度黃金ETF資產管理總規模(AUM)增長14%。
三季度中國黃金ETF明顯轉為淨流入
中國黃金ETF季度需求
展望未來
四季度,黃金投資需求有望保持強勁。金價波動或將使月度需求呈現不均衡特徵,但在地緣衝突加劇、國內收益率下行、優質替代投資標的匱乏的背景下,黃金的避險需求仍將持續吸引投資者關注。
若中國人民銀行持續增持黃金,將進一步鞏固投資者信心。年末自我犒賞、節日禮贈等季節性因素,也將對實物金條金幣的購買需求形成支撐。
央行購金
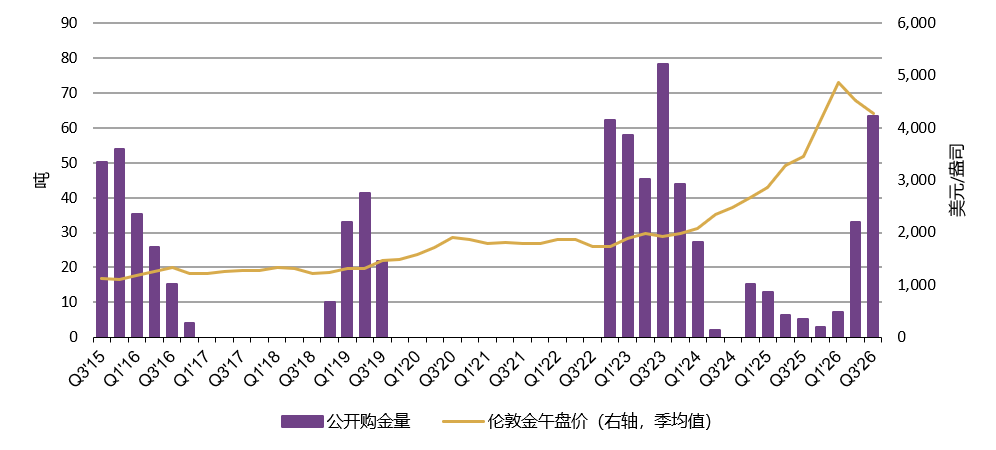
三季度,中國人民銀行宣佈了63噸的黃金增持,為2022年三季度以來的最高。央行已連續八個季度實現黃金淨增持,截至9月末,中國官方黃金儲備增至2,410噸,佔外匯儲備總額的8.5%。2026年初至今,中國官方黃金儲備累計增加103噸,是2026年全球購金最為活躍的央行之一。
與以往儲備增持周期不同,近期金價波動幾乎未改變官方部門的購金節奏。過去八個季度,中國累計增持黃金145噸。金價下行階段反而形成較好的入市契機,並未抑制購金行為。這凸顯中國外匯儲備多元化配置具備長期戰略屬性。官方持續購金也向國內投資者釋放重要信號,不少投資者在制定黃金投資決策時,都會密切關注央行購金動態。
三季度中國官方部門購金節奏加快
推薦文章
「一場地震」:民主黨大勝,德州政壇震動

美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
「反AI交易」火了?可口可樂年漲逾40%,禮來頻創新高!防禦板塊成為資金的下一個風口?
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


