熱門資訊> 正文
金價暴跌,全球央行卻加速買入!世界黃金協會上調全年購金預期
2026-11-03 15:02
儘管中東戰爭推高能源價格和利率預期,黃金價格持續承壓,但全球央行仍在第三季度加快購金步伐。
世界黃金協會(WGC)周二公佈的報告顯示,2026年第三季度,各國央行淨購金量達到321噸,較第二季度明顯回升,創2024年第四季度以來最高季度水平。這一數據凸顯出,在金價從1月創下的歷史高位大幅回落后,央行需求仍是市場的重要支撐。
第三季度購金量同比增長42%,推動今年前三季度央行淨購金總量達到675噸,略高於去年同期。世界黃金協會據此上調全年央行購金預期,目前預計2026年購金量至少與2025年的848噸持平。
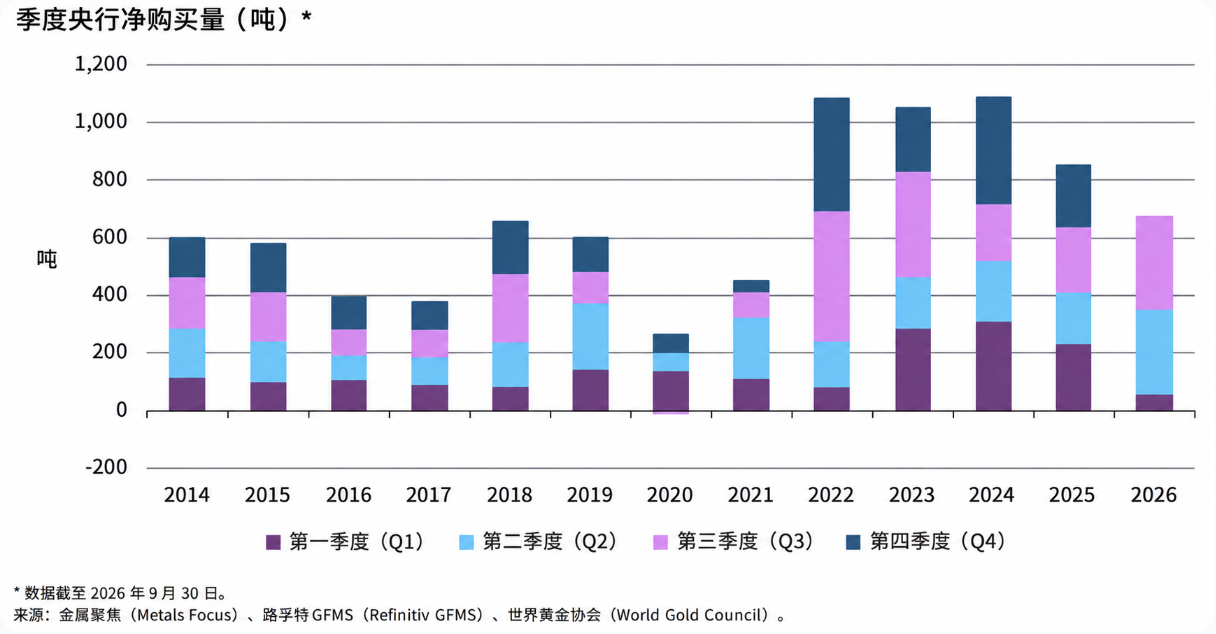
世界黃金協會高級市場策略師約翰·里德(John Reade)表示,第三季度金價走弱可能促使部分央行增加購買。對於看淡美元的央行而言,美元近期反彈也可能使其更願意將部分外匯儲備轉換為黃金。
他指出,如果央行預計美元長期走弱,而持有的短期美國國債陸續到期,就可能選擇利用手中相對昂貴的美元購買黃金。
中國、波蘭領銜公開購金,央行需求或超過去年
第三季度,公開披露購金數據的央行中,中國和波蘭是最大的買家,分別增持63噸和41噸;俄羅斯則是主要央行中唯一淨賣家,期間出售19噸。
不過,央行實際購金規模可能高於公開數據。世界黃金協會估計,第三季度近三分之二的購金量並未由貨幣當局直接披露。諮詢機構Metals Focus結合公開信息、貿易統計和實地調研,對未披露交易進行估算。
世界黃金協會高級分析師克里尚·戈帕爾(Krishan Gopaul)表示,今年央行全年購金總量有可能超過去年。協會因此提高了2026年央行需求預測,預計至少達到去年848噸的水平。
央行購金持續增長之際,黃金價格卻明顯回落。自1月創下接近每盎司5600美元的歷史高點以來,現貨黃金已下跌29%;自2月底伊朗戰爭爆發以來,金價也累計下跌約四分之一。能源價格上漲推高通脹壓力,市場對利率進一步走高的預期增強,令不產生利息收益的黃金承壓。
ETF投資強勁,實物消費和珠寶需求走弱
央行買盤之外,黃金ETF資金流入也為市場提供支撐。世界黃金協會數據顯示,第三季度全球實物支持型黃金ETF持倉增加211噸,創下歷史新高。即使債券收益率大幅上升、美元走強,且地緣政治緊張局勢有所緩和,ETF需求仍表現強勁。
協會認為,這反映出財政風險和更廣泛的不確定性,在一定程度上抵消了利率上升帶來的黃金持有成本壓力。不過,零售投資需求明顯放緩。第三季度金條和金幣需求同比下降19%,至268噸,投資者整體趨於觀望。
珠寶消費同樣疲軟,第三季度需求同比下降17%,至313噸,創下世界黃金協會自2000年開始統計以來的同期最低水平。印度税收政策變化,加上金價處於高位,促使消費者轉向重量更輕、黃金純度更低的首飾。
其他供需數據方面,第三季度全球礦產金產量同比增長3%,達到1071噸,創同期紀錄;黃金回收量則下降8%,至314噸,為2023年以來最低水平。
值得注意的是,中國金條和金幣需求仍相對強勁,第三季度同比增長7%,達到79噸,推動今年以來累計需求升至創紀錄的393噸。
儘管黃金ETF需求超出預期,但金條和金幣需求在2026年下半年明顯放緩。世界黃金協會因此將今年黃金投資需求增長預期從此前的400噸下調至200噸,同時上調央行購金預估。
美國中期選舉也被協會列為市場不確定性來源。協會指出,如果民主黨擴大對國會的控制,可能對黃金形成支撐,但具體政策后果及市場反應仍存在不確定性。
推薦文章
「一場地震」:民主黨大勝,德州政壇震動

美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
「反AI交易」火了?可口可樂年漲逾40%,禮來頻創新高!防禦板塊成為資金的下一個風口?
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


