熱門資訊> 正文
1150億美元「追光」:邁威爾科技宣佈全股票收購Lumentum,押注AI光互連
2026-11-02 22:34
財聯社11月2日訊(編輯 李瑩)邁威爾科技押注1150億美元,宣佈將Lumentum收入麾下,從賣芯片走向「芯片+光」一體化。不過,收購價是否偏高、會否與購買自家芯片的光模塊廠商「搶生意」,以及長達一年多的審批期,都為這場「豪購」增添了變數。
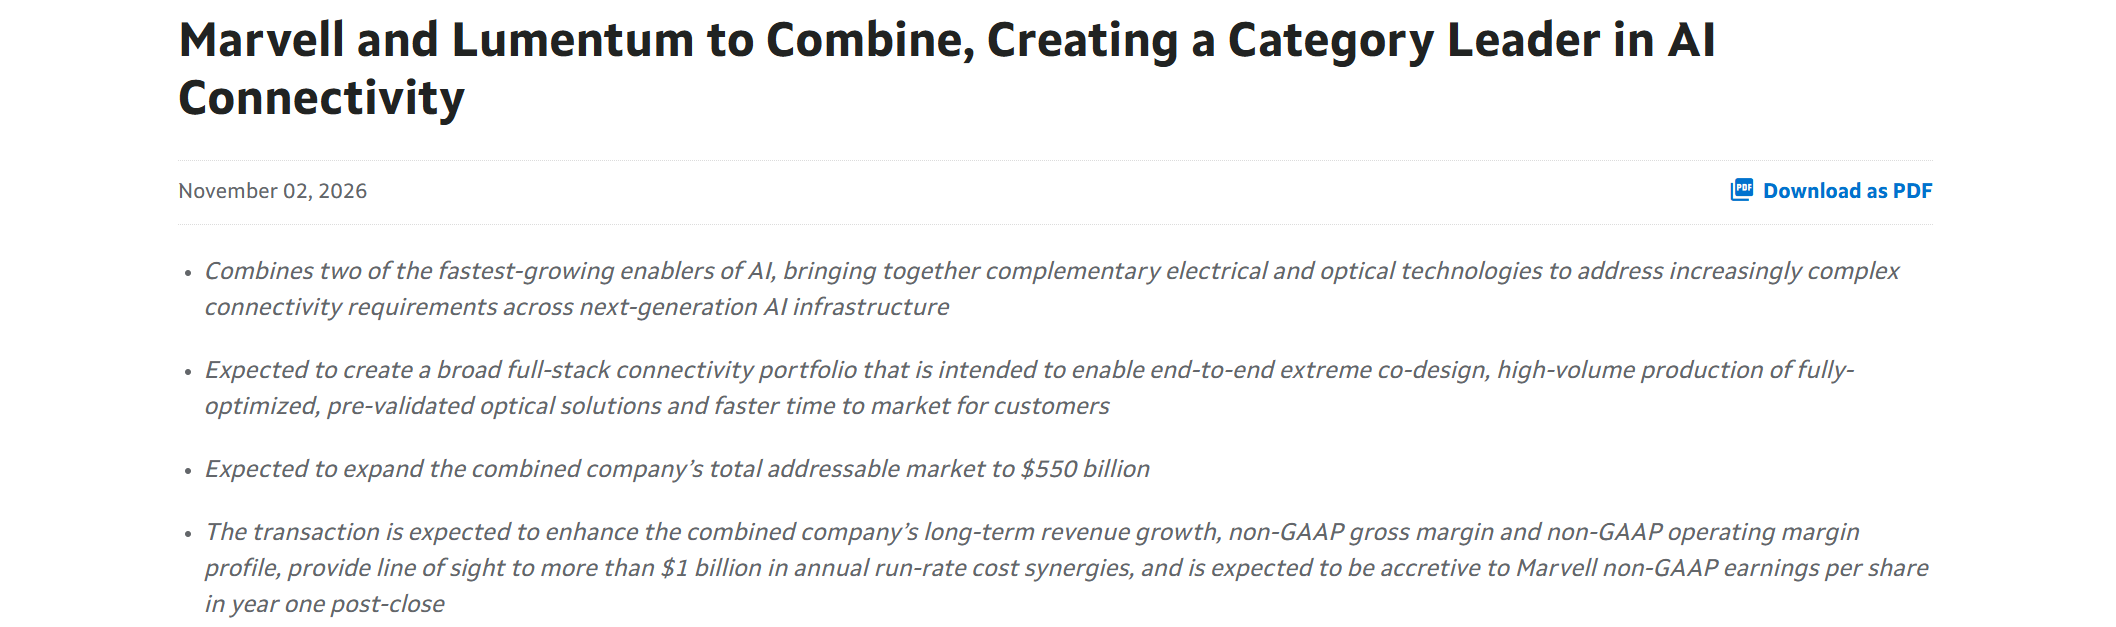
當地時間11月2日,美國芯片設計公司邁威爾科技與光通信器件製造商Lumentum宣佈達成最終協議,邁威爾科技將以全股票方式收購后者,交易隱含企業價值約1150億美元。
根據協議,Lumentum股東每持有1股,可換得4.5股邁威爾科技普通股。按10月28日、即收購傳聞曝光前兩家公司的收盤價計算,這相當於每股約1132美元,較Lumentum當日收盤價溢價約23.9%。
交易完成后,邁威爾科技現有股東將持有合併后公司約67%的股份,Lumentum股東持股約33%,邁威爾科技董事長兼CEO Matt Murphy繼續掌舵。
據媒體報道,若不計SpaceX與xAI的合併,按股權價值計算,這是全球科技行業史上規模最大的併購。不過,這筆交易仍需雙方股東和監管機構點頭,預計2028年上半年才能完成。
同時,媒體援引監管文件報道稱,若交易遭監管否決,邁威爾科技需向Lumentum支付32億美元終止費;若邁威爾科技董事會撤回支持或轉而接受其他收購要約,需支付58億美元,Lumentum在同類情形下則需支付29億美元。
英國在線交易平臺IG集團首席技術分析師Axel Rudolph在交易宣佈后表示,邁威爾科技的定製芯片和網絡技術與Lumentum的光器件結合后,有望在數據中心對更快、更節能連接的需求中佔據更有利位置。
但他也直言,這是一場巨大的賭注,投資者有理由追問邁威爾科技是否付出過高代價、一次攬下過多業務。
截至發稿,Lumentum股價跌約9.5%,邁威爾科技跌約5%。自收購傳聞曝光以來,受AI泡沫擔憂拖累,兩家公司股價均已大幅下挫。
補上「一束光」
隨着AI集群越建越大,數據在芯片、機櫃乃至機房之間奔流不息。Matt Murphy今年8月在業績電話會上就指出,銅纜在傳輸距離和帶寬上的侷限,正推動客户轉向光互連。
邁威爾科技在10月的投資者日上預計,2031財年營收將達700億至900億美元,其中約375億美元來自互連業務。公司預計,互連市場將以每年65%的速度增長,到2030年達到650億美元。
在光互連的核心部件光模塊中,激光器負責把電信號變成光,DSP芯片(數字信號處理芯片)負責處理和校準信號。Lumentum是激光器的重要供應商,邁威爾科技則是光模塊DSP芯片的主要供應商,前者本就向后者供應激光器,如今雙方要變成「一家人」。
按照兩家公司的規劃,合併后公司將把芯片與激光器、光模塊、光交換技術整合在一起,目標市場規模預計擴大至5500億美元。兩家公司預計,此次合併每年可實現超過10億美元的成本協同效應,並在交易完成后第一年增厚邁威爾科技的非GAAP每股收益。
光通信市場研究機構Cignal AI創始人兼首席分析師Andrew Schmitt在收購傳聞階段就曾表示,這筆交易的核心邏輯是垂直整合,而非爲了獲取更多激光器產能。
在他看來,邁威爾科技本就與多家激光器供應商關係穩固,收購的意義在於讓芯片與光器件協同設計,向客户提供更完整的系統。
這樣的整合,也讓邁威爾科技向老對手芯片巨頭博通的業務模式靠攏。歐洲投行法國巴黎銀行分析師Karl Ackerman此前曾表示,博通目前是唯一同時擁有計算芯片、交換芯片和自有激光器產品線的公司,收購Lumentum將有望幫助邁威爾科技建立類似的垂直整合能力。
如果把目光投向技術路線的演進,這筆收購或許還有更深一層的考量。業內正在推進共封裝光學(CPO),即把光學器件直接安置在交換芯片或計算芯片旁邊,從而大幅減少甚至省去傳統光模塊中的DSP芯片。
市場研究機構Counterpoint Research副總監Gareth Owen在10月下旬發佈的報告中指出,隨着數據中心網絡向CPO演進,邁威爾科技的DSP芯片需求可能被削弱,而激光器無論技術如何變遷都不可或缺。在他看來,收購Lumentum相當於邁威爾科技為這一轉變提前對衝風險。
據媒體當地時間10月29日報道,Lumentum管理層表示,業內正朝着2028年前后近封裝光學和共封裝光學放量的方向推進。這與收購預計完成的時間大致重合。
掌聲與疑慮
據媒體當地時間10月30日報道,美國券商Rosenblatt認為,集齊芯片、DSP、光器件和光交換能力后,邁威爾科技將在高速光模塊和CPO市場上獲得重大競爭優勢。投資研究機構晨星分析師William Kerwin同樣認為,這筆交易在戰略上説得通。
Cignal AI創始人Schmitt則從盈利角度給出了支持理由。在他看來,把芯片和光器件打包成完整系統出售,邁威爾科技獲得的毛利總額有望超過分開出售零部件。
與戰略層面的認可相比,市場對交易代價的擔憂同樣不容忽視。早在交易條款公佈前,Kerwin就在肯定交易邏輯的同時直言,以Lumentum當時的估值水平來看,這筆收購在財務上顯得偏貴。
美國投行Stifel同期也預計,併入Lumentum后,邁威爾科技的整體毛利率在交易初期會被拉低,此后隨着系統級產品放量,有望逐步回升至公司原有水平。
交易帶來的另一重隱憂在於客户關係:邁威爾科技的DSP芯片目前廣泛銷往光模塊廠商,而Lumentum本身也生產光模塊。合併后,邁威爾科技左手賣芯片、右手做模塊,便可能與購買其DSP芯片的光模塊廠商正面競爭。
Counterpoint Research副總監Owen認為,部分光模塊廠商可能因此轉向博通或高速互連芯片商Credo等其他供應商。即便看好交易的Schmitt也提醒,邁威爾科技必須讓現有DSP客户和Lumentum的光器件客户相信,原有的供應關係不會受到影響。
從簽約到2028年上半年交易預計完成,還有一年多的審查與等待,這束「光」能否順利照進邁威爾科技,仍有待時間作答。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


