熱門資訊> 正文
參衆兩院變局牽動美股各板塊! 醫療難言普漲 清潔能源爭政策紅利 AI基建接受交付與成本考驗
2026-11-02 21:54
智通財經APP獲悉,美國中期選舉動態正在成為股票市場各行業/板塊相對大盤基準表現的重要催化劑。如果民主黨取得強勁選舉結果,清潔能源與住房領域可能獲得政策預期支撐,AI、數據中心和國防企業則可能面臨更嚴格的監督。
在民主黨橫掃參衆兩院(即「藍色國會」)的預期之下,美股市場醫療保健板塊內部的分化尤其突出,增加醫療支出可能支持部分醫療保健相關業務,但保險計劃審查、藥價和費用監管也可能壓低相關企業的利潤空間。金融行業則主要面對放松監管進程可能放緩甚至金融監管在民主黨主導之下全面收緊,加密資產領域則更直接受到立法進度與企業調查的影響。
這種政策博弈發生在市場已經明顯分化的背景下:標普500醫療保健板塊今年累計上漲超過19%、創歷史新高,而費城住房指數年內下跌接近5%。前者受益於防禦性資金配置,后者仍承受利率與按揭成本壓力。因此,選舉帶來的政策利好,需要通過補貼延續、融資改善、需求增長或利潤率變化才能進入企業估值。周一一系列媒體報道所列預測平臺Polymarket的投資者們真金白銀押注概率為民主黨橫掃兩院約72%、共和黨保住參院而民主黨贏得眾院約23%,意味着市場更關注實際結果與現有預期之間的差距,以及勝選后政策能夠推進到什麼程度。
美國中期選舉臨近,各行業準備應對政策重大轉向
隨着美國中期選舉臨近,美國企業界正準備應對華盛頓權力格局可能發生的變化。
分析師和策略師們表示,如果民主黨表現強勁,清潔能源、住房和醫療保健股票可能受益,而人工智能、數據中心和國防類股票所對應的企業,可能受到議員更加嚴格的審查。
根據全球最大的預測市場Polymarket,民主黨橫掃國會兩院的概率為72%,共和黨保住參議院、民主黨贏得眾議院的概率為23%。
共和黨同時保住參議院和眾議院的概率僅為6%。與此同時,路透社與益普索的一項民調顯示,在選民擔憂生活成本以及與伊朗的戰爭之際,唐納德·特朗普總統的支持率降至其政治生涯最低水平。
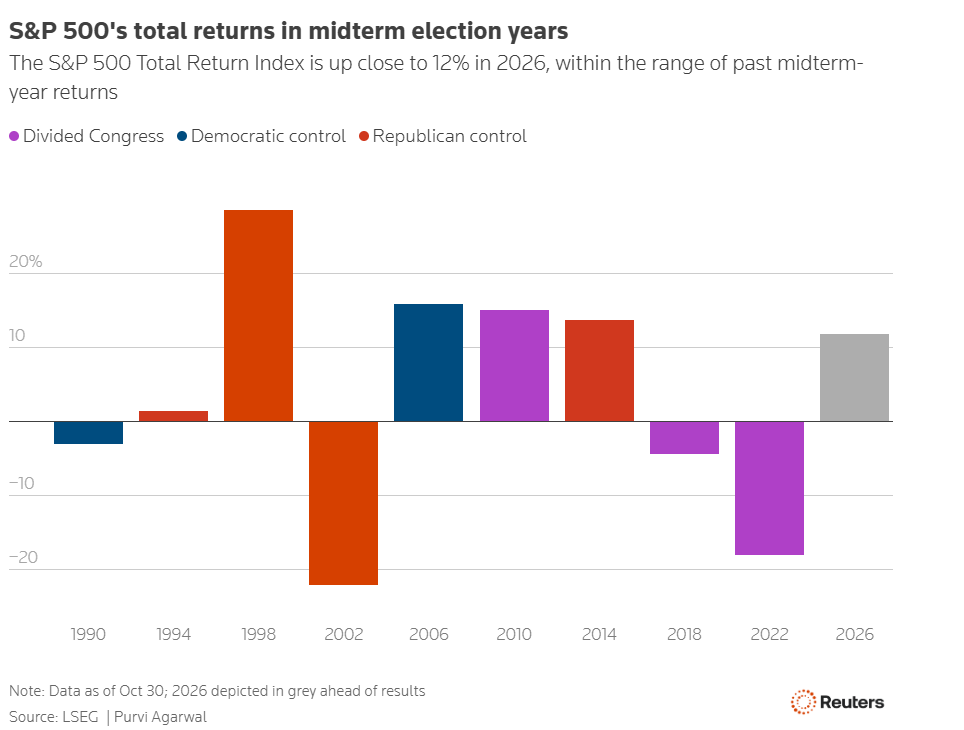
即使國會兩院分屬兩黨,也會使民主黨對調查和撥款事務擁有更大的控制權,但仍須克服特朗普可能行使的否決權。
截至北京時間11月2日美股盤前,預測市場Polymarket的投資者們真金白銀押注數據顯示,民主黨贏得眾議院和參議院控制權的隱含概率分別約為95%和73%;在兩院組合市場中,民主黨同時控制兩院約為72%,共和黨守住參院、民主黨贏得眾院約為23%。這些報價表明,民主黨奪回眾院已是高度集中的市場預期,參院結果仍具有更大的意外空間。
這次美國中期選舉的市場影響,集中在三個問題:選舉結果相對現有預期偏離多遠、AI數據中心能否按期交付,以及財政政策是否進一步推高融資成本。同一種選舉結果,可能同時改善AI企業的政策環境,卻增加長期美債的供給壓力,因此股票、債券與美元未必同向反應。
美國中期選舉通常不會引發金融市場劇烈波動。然而,11月3日選舉的結果可能加深投資者對人工智能支出和債務上限談判的擔憂;如果民主黨加強對企業的審查,選舉結果還可能對美國企業界產生影響。
「藍色國會」即指民主黨同時控制參衆兩院。花旗集團策略師在10月30日出爐的「中期選舉」策略框架所強調的,正是這種預期差——如果共和黨意外守住參院,市場可能下調對監管強化和未來企業加税的擔憂,為金融股及部分AI算力主題與半導體核心資產提供反彈催化;如果民主黨取得53席以上,則可能強化投資者對於其2028年繼續控制參院、並進一步爭取白宮主導的判斷,促使市場提前調整科技股未來稅后盈利增長預期。
投資者們正密切關注以下行業:
首先就是「藍色浪潮」的潛在受益行業:
清潔能源
分析師表示,民主黨表現強勁,可能強化市場對聯邦政府將繼續支持清潔能源發展的預期,使太陽能製造商第一太陽能(FSLR.US)、住宅太陽能安裝商Sunrun(RUN.US)、核心逆變器製造商Enphase Energy(ENPH.US),以及清潔電力開發商NextEra Energy(NEE.US)等企業受益。
民主黨控制的國會於2022年通過了《通脹削減法案》,向氣候和能源安全措施投入數千億美元,包括擴大對可再生能源、核能及電動汽車的税收抵免。
瑞銀認為,在分裂政府格局下,兩黨仍有空間通過立法,加快能源與基礎設施項目審批,並預計核能將獲得雙方支持。
民主黨計劃審查特朗普政府放寬排放規定的舉措,並可能利用《國會審查法》,推翻那些使汽油動力卡車和運動型多用途車更容易銷售的規定。
已經縮減電動汽車計劃、並遊說放寬監管規定的汽車製造商福特(F.US)、通用汽車(GM.US)和Stellantis(STLA.US),可能面臨壓力。
住宅建築商
瑞銀表示,特朗普政府將繼續實施國會於6月下旬通過的《21世紀ROAD住房法案》,以增加可負擔獨棟住宅的供應。
瑞銀表示,如果民主黨取得兩院控制權,可能增加改善住房可負擔性的措施,包括限制大型機構房東,但這些措施仍將面臨特朗普的否決。
由於利率和按揭貸款利率上升的前景給行業帶來壓力,費城住房指數(.HGX)今年以來已下跌接近5%。
「藍色浪潮」下面臨風險的細分行業:
人工智能與數據中心
分析師預計,民主黨佔據多數席位將帶來對人工智能更嚴格的審查,可能使美光科技(MU.US)、閃迪(SNDK.US)和希捷(STX.US)等今年股價上漲的大型AI數據中心關鍵存儲及內存相關科技企業承壓。
人工智能和數據中心支出放緩,還可能拖累半導體設備製造商(阿斯麥、泛林以及科磊、應用材料等半導體設備領軍者們)、電力供應領軍者們以及主導AI數據中心建設進程的關鍵AI基建硬件類型企業。
民主黨佔據多數席位后,更有可能動用傳票權,要求科技企業高管宣誓作證,或提交與人工智能智能體有害行為有關的記錄。
此外,至少10個州的選民可能就公投議案進行表決,這些議案可能對數據中心開發施加新的限制、許可要求,或暫停開發。
不過,法國興業銀行表示,人工智能交易很可能繼續維持,因為民主黨不太可能獲得足以推翻特朗普否決的多數席位,而關鍵聯邦機構仍由共和黨政府掌控。
醫療保健某些細分領域
如果民主黨橫掃兩院,醫療保健行業將面臨利弊並存的前景。對醫療補助計劃和聯邦醫療保險優勢計劃加強審查,可能使保險公司承壓,不過道明考恩認為,行業發生重大變化和廣泛結構性改革的風險有限。
隨着投資者在市場波動中轉向防禦性板塊,標普500醫療保健板塊(.SPXHC)今年以來已上漲超過19%,升至歷史新高,表現僅次於能源股。
民主黨控制眾議院,將提高通過加税為包含更多醫療支出的財政計劃提供資金的可能性。
信安資產管理公司市場策略師瑪格達萊娜·奧坎波表示:「民主黨橫掃兩院,可能為針對醫療成本、消費者費用、處方藥定價,以及被認為加劇可負擔性問題的領域所採取的措施,提供更強的推動力。」
國防軍工
特朗普在1月呼籲將軍事預算提高至1.5萬億美元,高於已經批准的9010億美元,隨后國防股上漲,但此后已回吐大部分漲幅。
相關預算表決不太可能在2027年之前舉行。民主黨控制眾議院,可能使軍事支出重新受到審查。分析師指出,對於大型國防承包商為補充庫存而簽署的數十億美元合同,國會尚未撥付資金。
不過,由於伊朗衝突沒有顯現結束跡象,RTX雷神科技(RTX.US)和諾斯羅普·格魯曼(NOC.US)等美國軍工主導型工業企業仍持續看到強勁的武器需求,推動其積壓訂單升至歷史紀錄。
金融
摩根士丹利分析師團隊近日在研報中表示,民主黨取得勝利后增加的監督,可能放緩放松監管的步伐,但不太可能使這一進程脱軌。
民主黨控制的國會上一次對銀行監管進行大規模改革,是通過2010年的《多德-弗蘭克法》;該法律收緊了資本規定、設立了消費者保護監管機構,並實施了新的交易限制。
共和黨擁有更強的控制力,將有助於提高監管明確性和政策連續性。巴克萊分析師表示,保持有利於併購的環境,並維持資本市場活動,是大型銀行盈利的重要驅動力。
摩根大通(JPM.US)、花旗集團(C.US)、高盛(GS.US)和富國銀行(WFC.US)等華爾街最大規模金融巨頭們本月早些時候公佈的季度業績表明,推動上半年盈利創紀錄的併購及交易熱潮,可能正在放緩。
加密貨幣
分析師們一致表示,選舉不太可能對加密貨幣價格產生重大影響,但很可能影響加密貨幣立法在國會推進的速度。
由於民主黨反對,參議院未能在9月推進《清晰度法案》。分析師表示,如果民主黨控制參議院,該加密貨幣法案明年重新獲得推進的難度將加大。
路透社此前援引知情人士透露的消息報道,國會民主黨人正在準備調查與特朗普及其家族有關聯的加密貨幣企業,認為相關交易存在潛在利益衝突。
有律師向路透社表示,這可能給加密貨幣和區塊鏈行業的一些上市公司帶來負面新聞及法律風險。
從AI基建到能源與國防:選舉如何改寫成本、訂單與盈利預期?
對AI產業鏈而言,監督加強可能沿兩條路徑影響盈利預期:一是圍繞智能體行為、模型安全和企業責任的調查,提高合規要求;二是地方審批、電網建設及社區協調改變數據中心投運時間和成本。后者會影響機房驗收、芯片部署及客户計費,進而傳導至存儲、半導體設備、電力與熱管理供應商的訂單兑現。
摩根士丹利10月公開研究將這一趨勢概括為「附帶條件的建設擴張」:AI投資繼續推進,但開發商可能需要承擔更多電網與能源成本、接受新的税收和公用事業安排。該行仍預測2027年超大規模雲廠商資本開支達1.5萬億美元,説明投資規模擴張與建設條件趨嚴可以同時發生。
清潔能源、核電與電網建設因此可能同時受到能源政策和AI用電需求支持,但不同企業的受益機制各異:太陽能設備企業更關注税收抵免與項目經濟性,核電運營商更關注長期售電合同,電網工程企業更關注獲批項目和資金落實。瑞銀認為,核能仍有望獲得兩黨支持;兩黨也可能圍繞審批提速與要求數據中心開發商承擔更多電網升級成本展開協商。由此能夠推導出的關鍵投資觀點在於,部分新增成本可能從居民電價轉移至AI開發商,同時形成電力基礎設施企業的訂單機會。
國防、金融與醫療則需要分別檢驗「需求—政策—現金流」的連接。國防企業擁有大量積壓訂單,仍需觀察國會撥款與交付節奏;銀行的併購、承銷和交易收入取決於資本市場活躍度,監督增加未必終結業務擴張;醫療支出增加與價格約束可以並存,行業整體上漲不能替代細分盈利分析。國會調查可在控制權改變后加強,而重大立法仍受總統否決權等制度約束,這也決定了市場可能先交易情緒與估值,再等待實際政策和盈利驗證。
推薦文章
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%

美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
「反AI交易」火了?可口可樂年漲逾40%,禮來頻創新高!防禦板塊成為資金的下一個風口?
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%
港股11月等待撈底機會?公募Q3逆勢加倉藥明生物!恆科將迎「重大擴容」,十大金股一圖睇全
美股前瞻 | 存儲股集體反攻!野村喊話「定價嚴重誤判」;油價重挫4%,美伊擬尋求外交途徑解決衝突;邁威爾科技1150億美元收購落定


