熱門資訊> 正文
中信建投:港股底部形成過程保持耐心,等待做多機會
2026-11-02 14:22
中信建投證券發佈研報稱,近期市場繼續處於9月底以來的第二輪去槓桿過程中,本周A股由此前單邊下跌轉為高波動震盪,當前市場壓力主要來自三個方面:一是中東地緣局勢反覆油價高位,疊加法國等經濟體局部債務風險及美聯儲后續加息預期,海外流動性偏緊;二是海外三季報好壞參半;三是國內流動性壓力尚未完全消化,絕對收益資金的減倉擔憂仍在。積極信號在於,10月以來穩市資金已陸續入場。后續底部確認的關鍵在於穩市資金增量,以及融資資金企穩、ETF承接延續、前期領跌板塊對利空不再創新低等信號能否逐步出現。歷史經驗表明,中期底部形成往往較為波折,保持耐心,等待做多機會。
第二輪去槓桿繼續進行
近期市場繼續處於9月底以來的第二輪去槓桿過程中。本周A股由此前的單邊下跌轉為高波動震盪,部分超跌方向開始出現多頭回補,但反彈的持續性仍然不足,科技成長與紅利防禦、主題投資之間輪動較快,顯示市場尚未形成穩定的增量資金共識。與7月第一輪調整相比,本輪市場壓力不再僅僅來自交易擁擠和槓桿資金集中平倉,而是國內資金結構調整與海外宏觀約束相互疊加:一是中東地緣局勢反覆,油價維持高位,海外通脹與利率約束尚未解除,法國等高負債經濟體的局部債務風險進一步抬升全球風險溢價;二是海外三季報好壞參半,AI資本開支雖然仍在擴張,但硬件漲價已經開始壓制PC終端需求,部分核心雲廠商自由現金流轉負,市場對算力產業鏈的定價由投入規模進一步轉向投入產出效率;三是國內流動性壓力尚未完全消化,固收+、險資等絕對收益資金的減倉擔憂仍在,融資余額繼續去化,市場承接力量更多依賴寬基ETF等穩市資金。
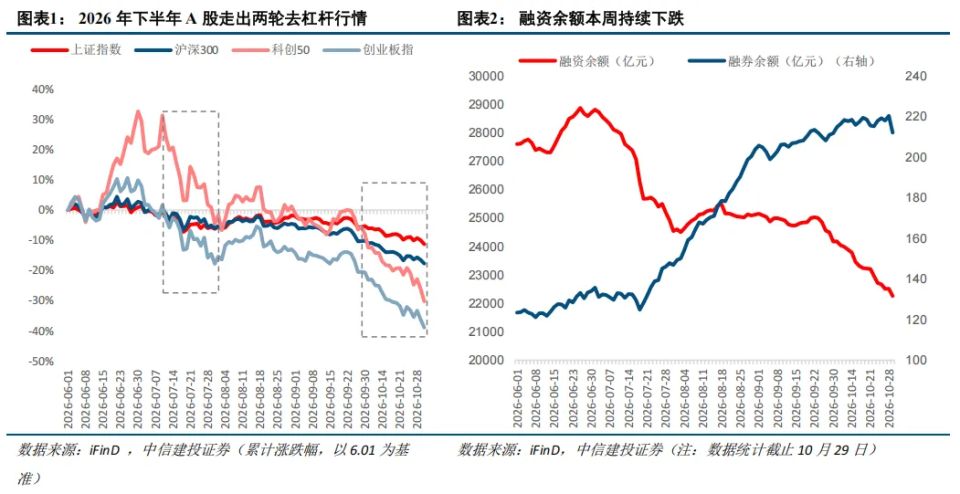
近期市場繼續處於9月底以來的第二輪去槓桿過程中,目前主要壓力來自3個方向:
1)中東地緣反覆下油價維持高位,海外流動性約束尚未解除
第一,中東地緣衝突反覆,油價高位運行通過通脹預期和債券收益率兩條渠道制約海外流動性。2026年以來,中東局勢反覆擾動全球原油供應,油價在供應中斷預期與戰略儲備釋放之間反覆波動,但價格中樞始終偏高。10月16日,布倫特原油期貨上漲3.7%至109.86美元/桶,盤中觸及110美元/桶,為5月以來首次;受中東及俄羅斯能源供應風險影響,國際油價年內累計漲幅已經超過75%。油價持續處於高位,意味着能源價格對通脹的擾動並未完全消退,主要央行難以因單次通脹數據回落而迅速轉向寬松,海外無風險利率中樞也因而具有較強粘性。
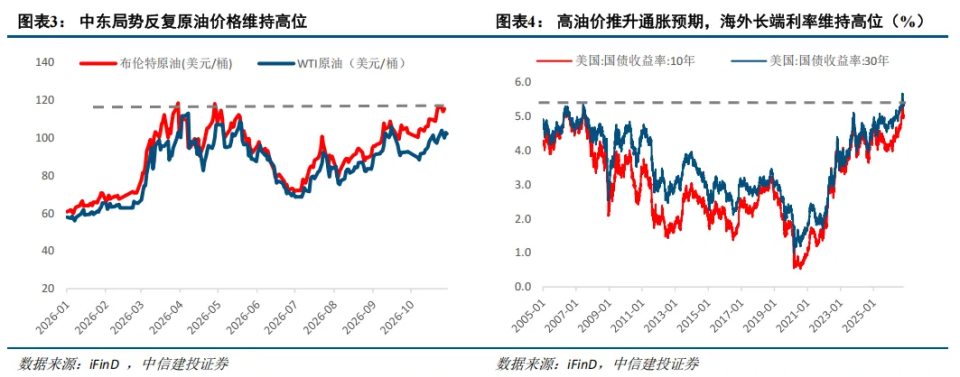
第二,高利率環境正在暴露部分高負債經濟體的財政脆弱性,法國成為近期歐洲債市壓力的中心。法國政府債務佔GDP比重在2026年二季度達到118%,財政赤字率則持續處於5%左右,財政整頓滯后與經濟增長偏弱共同削弱其中期償債能力。在債券市場,法國10年期國債相對德國國債的收益率溢價於10月22日擴大至174個基點,創2011年以來最高水平;同期意大利國債相對德國國債的利差也擴大至127個基點,顯示法國風險已經出現一定外溢。對於權益資產,長端利率與信用利差同步上行,將同時抬高折現率和風險補償要求。第三,FOMC短暫停止加息並不等於本輪緊縮周期結束。10月28日,美聯儲以10比2的投票結果維持聯邦基金利率目標區間在3.75%-4.00%不變,但兩名反對者均主張立即加息25個基點;聲明繼續強調通脹處於高位,政策重心仍是推動通脹及時回到2%的目標。會議結束后,市場對后續緊縮的定價並未明顯降温。截至10月29日CME FedWatch顯示,美聯儲12月加息25個基點的概率為78.4%;對於2027年1月會議,市場預期累計加息25個或50個基點的概率合計達到92.8%。美國銀行也將政策預測調整為2026年12月、2027年3月各加息25個基點。
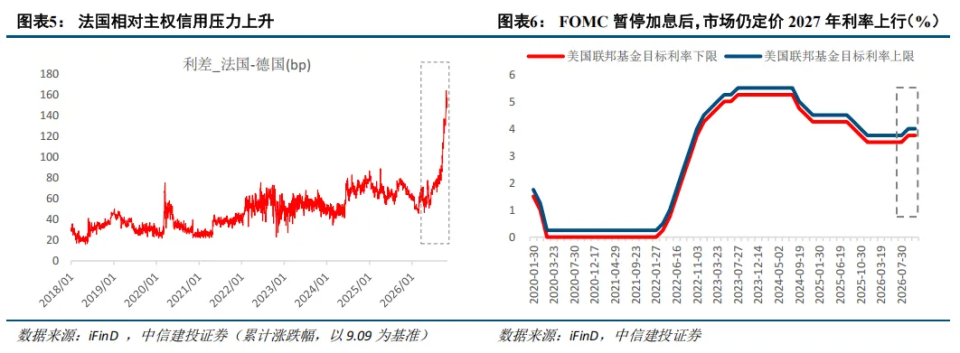
2)海外三季報好壞參半,算力產業鏈開始由資本開支定價轉向現金流與投入產出定價。
一方面,存儲等硬件價格上漲已經開始壓制PC終端需求,英特爾四季度指引明顯低於市場預期。嚴格來看,英特爾三季度經營表現並不弱:當季營收165億美元,同比增長21%。但公司預計四季度營收僅為150億—160億美元,低於分析師約170億美元的平均預期。財報發佈后,英特爾股價在盤后交易中一度下跌超過22%。分業務看,英特爾數據中心與AI業務收入同比增長78%至73億美元,但客户端業務收入下降5%至81億美元,AI需求較強與PC業務承壓同時存在。公司管理層明確指出,存儲價格是PC市場面臨的重要障礙,並預計全球PC市場2026年收縮12%、2027年進一步收縮10%。
這表明算力上游漲價並非隻影響產業鏈內部的利潤分配,當成本上漲超過終端廠商的消化能力后,還可能通過整機提價和換機周期延長反向抑制銷量。算力產業鏈由此前的「量價齊升」逐步轉向「上游價格強勢、下游需求承壓」的分化階段。
另一方面,核心雲廠商資本開支仍在增長,但自由現金流惡化正在削弱市場對AI投入的容忍度。Alphabet三季度營收同比增長25%至1276億美元,谷歌雲收入同比增長103%至307億美元,説明AI基礎設施及雲服務需求仍然強勁。與此同時,公司三季度資本開支達到513.6億美元,同比增長114%,自由現金流則降至負90.7億美元,連續第二個季度為負。但公司仍維持2026年1950億—2050億美元的資本開支指引,並預計2027年資本支出將顯著增加。
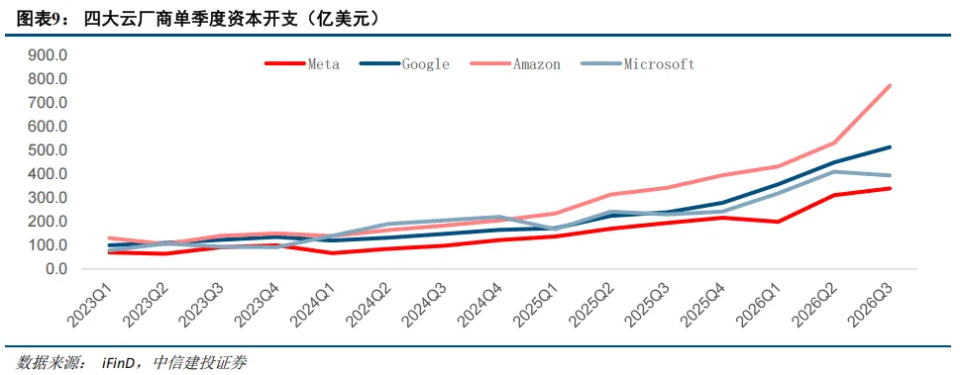
因此,本輪海外科技股調整並不意味着AI產業趨勢已經逆轉,而是市場對算力產業鏈的定價標準正在提高。短期需要繼續觀察PC銷量、存儲價格、雲廠商自由現金流和2027年資本開支指引,判斷上述隱憂是階段性財務波動,還是向更廣泛產業環節擴散。
3)國內最核心的仍是流動性問題,絕對收益資金減倉與穩市資金承接正在同時發生。
與7月主要由融資盤集中去化不同,9月底以來的第二輪調整中,市場更加擔憂保險、「固收+」等絕對收益資金被動減倉。此類資金以絕對收益和回撤控制為核心,一旦科技板塊持續下跌並觸發淨值、風控約束,賣出容易呈現被動和連續的特徵。與此同時,10月以來穩市資金已經陸續入場。10月15日至23日,股票型ETF合計淨流入2250.55億元;10月19日至23日,寬基指數ETF淨流入1533.82億元,為2026年以來單周最高水平。
這意味着當前並非單純缺少買盤,而是被動賣盤與託底買盤同時擴張,市場處於資金結構再平衡的築底階段。后續關鍵不在於單日反彈幅度,而在於穩市資金增量能否持續覆蓋融資盤和絕對收益資金的減倉壓力,並逐步由集中託底轉為持續流入。
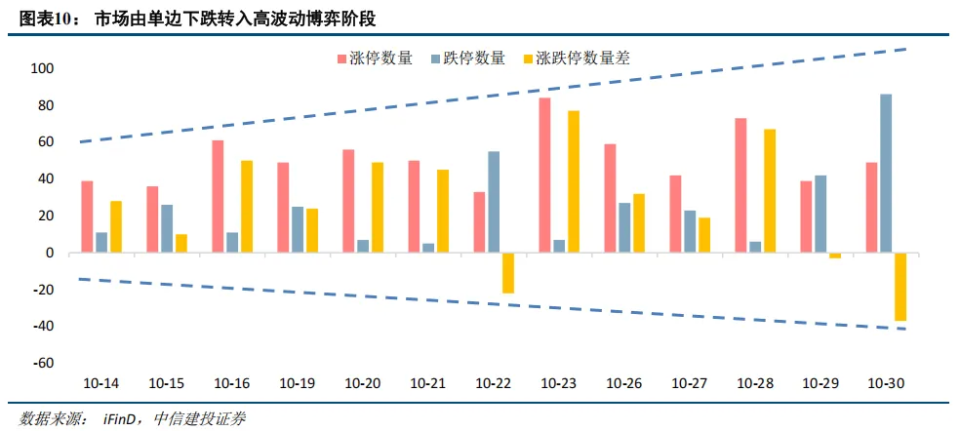
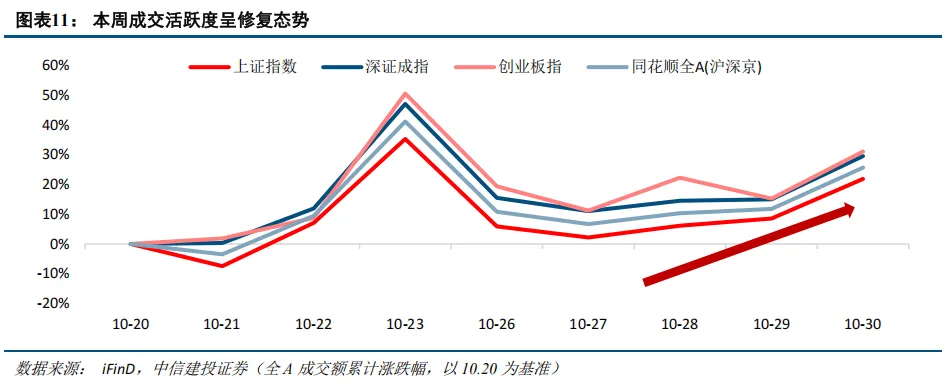
整體上國內第二輪去槓桿進行中,10月融資余額去化達到7月級別。而中期底部的初步特徵顯現,相較於此前單邊下跌,這周市場開始出現一定程度的多頭回補。歷史案例來看,中期底部的形成過程往往波折,在融資資金企穩、ETF承接延續、前期領跌板塊對利空不再創新低之前,市場仍可能反覆確認底部,保持耐心仍是現階段的主要策略。
配置上防禦優先,等待抄底機會
1)防守方向:紅利板塊仍是當前階段的核心底倉。
9月底以來,市場持續處於第二輪去槓桿過程中,紅利板塊相對收益優勢進一步凸顯。從區間表現來看,銀行累計上漲4.84%,中證紅利、煤炭小幅收漲,港股通高股息整體表現平穩;公用事業雖有所回調,但跌幅明顯小於科技成長板塊。同期科創50、創業板指累計跌幅均超過20%,反映市場風險偏好回落背景下,高股息、防禦性資產整體表現相對佔優。從股債配置角度看,6月以來10年期國債收益率整體震盪下行,10月末回落至1.65%的低位,中證紅利指數則維持相對穩健的震盪走勢。長端利率低位運行背景下,債券收益空間相對有限,高股息資產的收益率吸引力仍具支撐。疊加銀行分紅兑現、煤炭價格階段性上漲及公用事業需求增長等利好因素,紅利板塊仍具備一定的防禦配置價值。
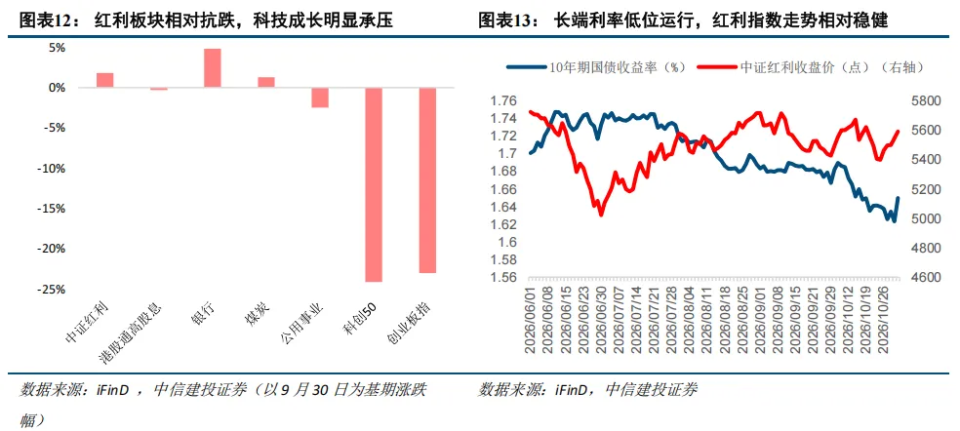
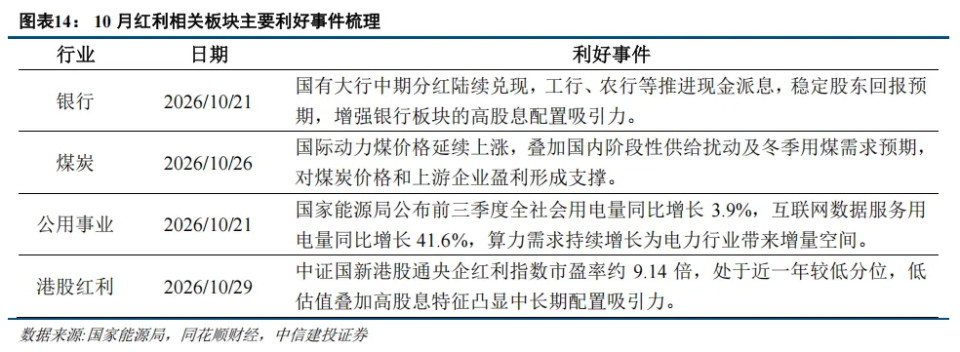
10月以來,紅利相關板塊持續獲得分紅兑現、能源價格及基本面改善等因素支撐。銀行方面,工行、農行於10月21日合計派發約821億元A股中期現金紅利,強化高股息配置邏輯;煤炭方面,國際動力煤價格階段性上漲,對上游盈利預期形成一定支撐;公用事業方面,前三季度全社會用電量同比增長3.9%,算力相關用電需求快速增長,支撐電力行業中長期景氣預期。港股紅利方面,央企紅利指數估值處於近一年相對低位,配置性價比有所凸顯。整體來看,在市場去槓桿與風險偏好偏弱的背景下,具備穩定現金流、較高股息率及低估值特徵的紅利資產仍具有相對防禦價值。
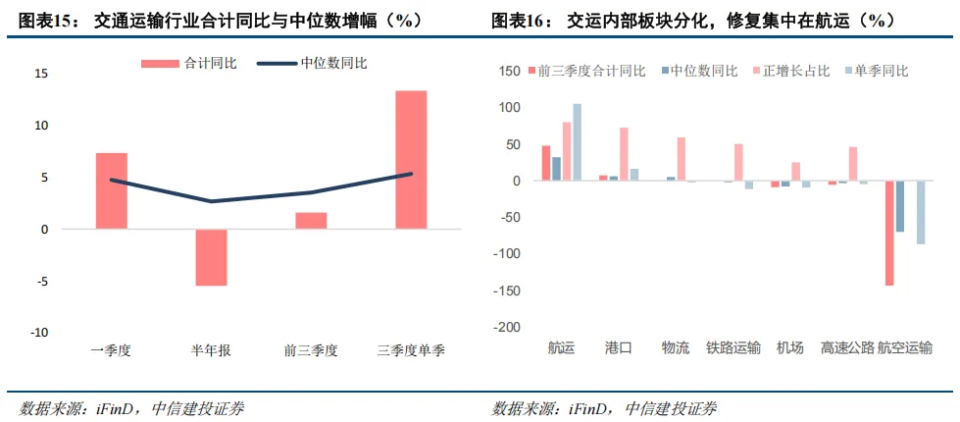
交通運輸板塊則兼具盈利修復與高股息屬性,三季報表現進一步強化了其防禦配置價值。從已披露財報的滬市公司看,港口、物流需求回暖帶動交通運輸板塊盈利明顯修復,前三季度歸母淨利潤同比增長73.9%,在率先披露三季報的行業樣本中表現突出。其中,青島港前三季度營業收入同比增長8.68%,扣非歸母淨利潤同比增長2.97%,經營活動現金流淨額同比增長28.90%;京滬高鐵前三季度營業收入和歸母淨利潤分別同比增長2.57%和4.02%,體現核心交通基礎設施資產較為穩健的經營與現金流特徵。
從基本面看,交運需求總體平穩,9月部分貨運指標邊際改善。交通運輸部數據顯示,前三季度全國營業性貨運量同比增長2.3%,港口貨物吞吐量同比增長0.7%,集裝箱吞吐量同比增長4.5%;其中9月港口貨物吞吐量同比增長2.6%,跨區域人員流動量同比增長5.1%。交運板塊配置方面,建議重點關注具有穩定現金流、較高分紅比例和較低估值的高速公路、鐵路客運及港口龍頭:高速公路和鐵路資產現金流可預見性較強,港口則同時受益於吞吐量增長與盈利修復。相比之下,航空板塊仍面臨高油價帶來的成本壓力,航運板塊盈利彈性較大但周期屬性更強,不宜與防禦型交運資產簡單等同。
防禦板塊整體配置上建議以高股息、低估值、現金流穩定的紅利資產作為防禦底倉,重點關注銀行、交運、煤炭、公用事業及港股紅利。
銀行板塊受益於息差邊際企穩、資產質量總體穩定及中期分紅機制完善,股息回報確定性相對較強;
交運板塊受益於港口、物流需求回暖及三季報盈利修復,高速公路、鐵路客運和港口龍頭現金流穩健、分紅能力較強,防禦配置價值進一步凸顯;
煤炭板塊在安全監管趨嚴、供給彈性收窄及冬儲補庫需求支撐下,煤價中樞有望維持相對高位,疊加龍頭企業較強的現金流和分紅能力,具備一定攻守兼備屬性;
公用事業板塊盈利及現金流相對穩定,電價企穩回升預期與高股息特徵形成雙重支撐;
港股紅利則受益於部分AH股估值折價及較高股息率,在市場波動加大的背景下具備一定配置吸引力。整體建議維持紅利底倉,控制高估值成長板塊風險敞口,等待市場調整充分后再逐步增加進攻性配置。
2)進攻:成長主題輪動與穩市資金承接共振,關注物理AI、商業航天及ETF放量方向。
本周成長板塊內部輪動加快,景氣線索由單純的業績兑現向「產業趨勢、政策催化與資金承接」共振擴散。短期指數層面仍需消化波動,但物理AI、商業航天等方向產業趨勢清晰、政策催化密集,寬基與成長ETF成交放大也顯示市場調整中的承接力量有所增強。
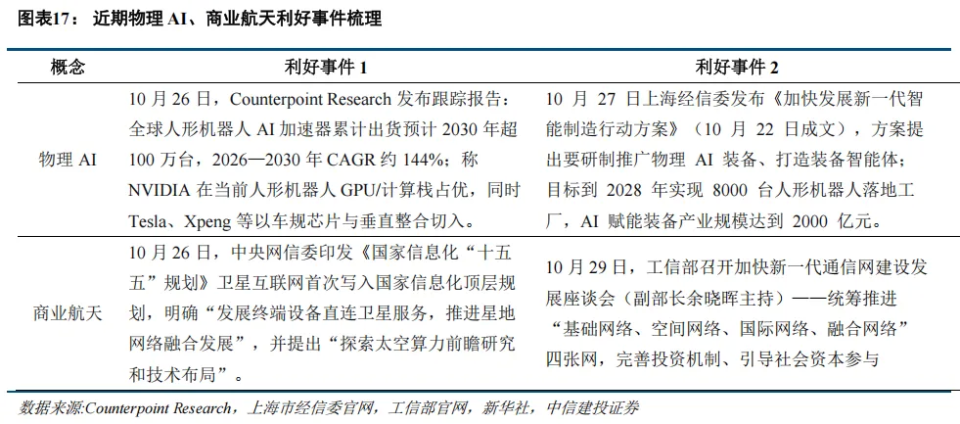
一是物理AI方向,產業競爭正由機器人本體延伸至計算平臺、仿真數據與場景落地。Counterpoint Research於10月26日預計,到2030年全球人形機器人AI加速器累計出貨量將超過100萬台,2026-2030年複合增長率約為144%;英偉達在GPU及計算棧領域佔據優勢,特斯拉、小鵬等廠商則依託車規芯片與垂直整合能力切入。國內方面,上海市經信委10月27日公佈《加快發展新一代智能製造行動方案》,明確研製推廣物理AI裝備,並提出到2028年推動8000台人形機器人進廠。物理AI的中期產業空間進一步清晰,但行業仍處規模化落地早期,配置上建議優先關注AI加速器、GPU及計算棧、車規芯片與垂直整合、工業場景驗證等環節,后續以下游訂單、出貨量及真實工時作為景氣確認指標。
二是商業航天方向,政策關注點由星座建設進一步延伸至終端、星地融合與太空算力。10月26日公開的《國家信息化「十五五」規劃》首次將衞星互聯網寫入國家信息化頂層規劃,明確提出發展終端設備直連衞星服務、推進星地網絡融合發展,並探索太空算力前瞻研究和技術佈局;10月29日,工信部召開加快新一代通信網建設發展座談會,進一步提出統籌推進基礎網絡、空間網絡、國際網絡、融合網絡建設。政策脈絡表明,商業航天正由單點發射事件驅動轉向空間信息基礎設施建設與應用生態培育,產業鏈需求有望由衞星製造、火箭發射逐步擴散至地面設備、終端及運營服務。配置上建議關注衞星批產、可回收火箭、地面終端與太空算力等細分方向,重點跟蹤組網發射節奏、訂單落地及資本開支兑現。
整體上,成長方向仍以結構輪動為主,物理AI看產業滲透與訂單驗證,商業航天看政策向資本開支和組網訂單傳導,ETF則用於判斷資金承接與進場節奏。短期不宜追逐單日漲幅,待成交持續活躍與主題相對收益形成共振后,再進一步提高進攻倉位。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
Anthropic投資者提前兜售IPO配售股份 額外收取最高5%費用

華盛早報 | 美聯儲預警美股或回調!高盛稱潛在賣盤達450億美元;英偉達近兩日市值蒸發4300億;智譜豪擲40億港元回購
Anthropic擬通過IPO和私募配售籌至多904億美元,有望超SpaceX紀錄!
美聯儲官員釋放加快升息信號 理事沃勒稱12月或需加息50基點
「民主黨最愛」ETF出現了!太陽能TAN觸底反彈逾10%,新能源板塊未來兩月或將爆發?
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市
騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%


