熱門資訊> 正文
國金策略:何處是底?
2026-11-01 17:18
本文來自格隆匯專欄:國金證券研究所,作者:牟一凌/吳慧敏/吳曉明
本周海外科技巨頭的投資回報再度受到市場的審視,科技股大幅波動。
對比2007-2008年周期股和市場交易指標,按照歷史極端行情看,當下並不具備抄底條件。
如果交易指標進一步出現極端值且配合美股的企穩,可能纔是階段性反彈的時機。
1
拐點初現:海外科技巨頭的投資回報再度受到市場的審視
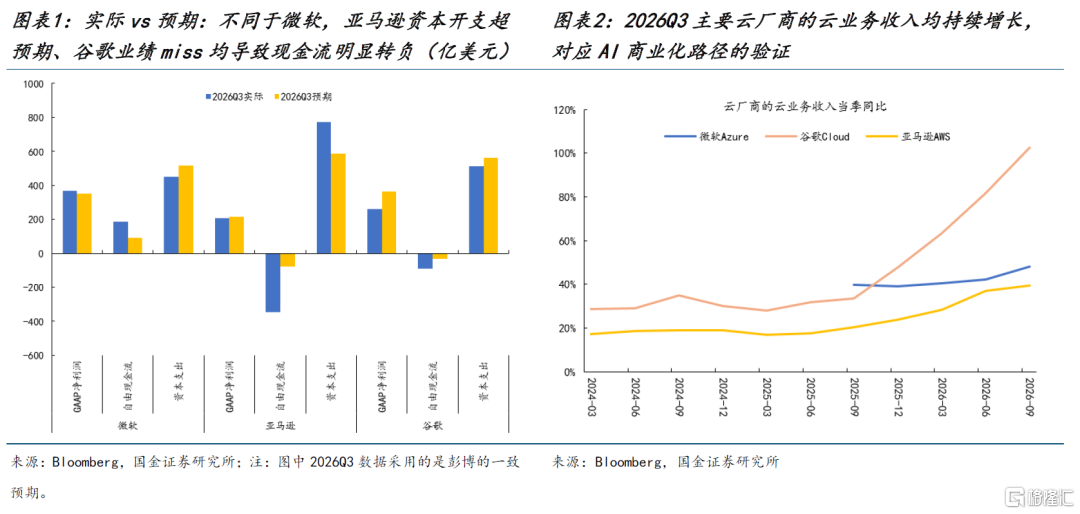
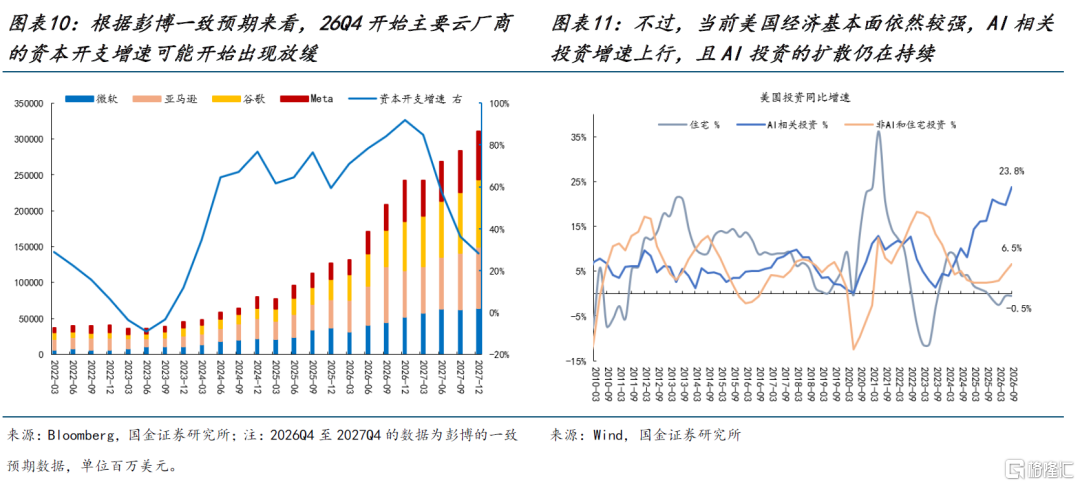
隨着科技行情行至下半場,當前市場對AI的關注也正在轉向投資回報的驗證階段,然而從本周美股雲廠商財報來看,目前並未給市場提交一份令人滿意的答卷:AI相關投入持續高企,但盈利與現金流的兑現速度仍難以匹配資本開支的擴張幅度,「造血」能力尚未跟上「燒錢」的速度,未來投資回報和融資可持續並未獲得明確的保證。從雲廠商本身的業務收入來看,2026Q3亞馬遜AWS、谷歌Cloud和微軟Azure收入分別實現39.3%、102.6%和48.2%的同比增速,需求仍在高速增長,AI投入正在轉化為可量化的投資回報,也符合預期;但與此同時,新世界與舊世界的矛盾也在激化,雲廠商傳統業務的受損正在體現在財務報表當中,其中谷歌的廣告業務、亞馬遜的在線商店收入增速邊際下行(2026Q3同比分別為10.6%和1.6%),在新業務的發展尚不足以帶來充裕現金流的同時(2026Q3微軟、谷歌、亞馬遜雲業務佔整體收入比重分別為36%、24%、23%),傳統業務增長動能的邊際走弱在帶來業績miss的同時也削弱了雲廠商依靠內部現金流支撐鉅額資本開支的能力。
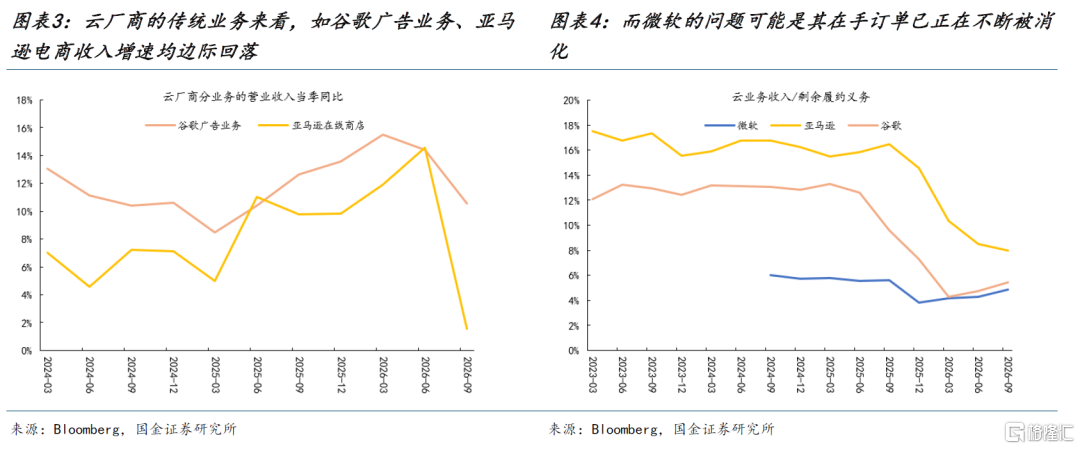
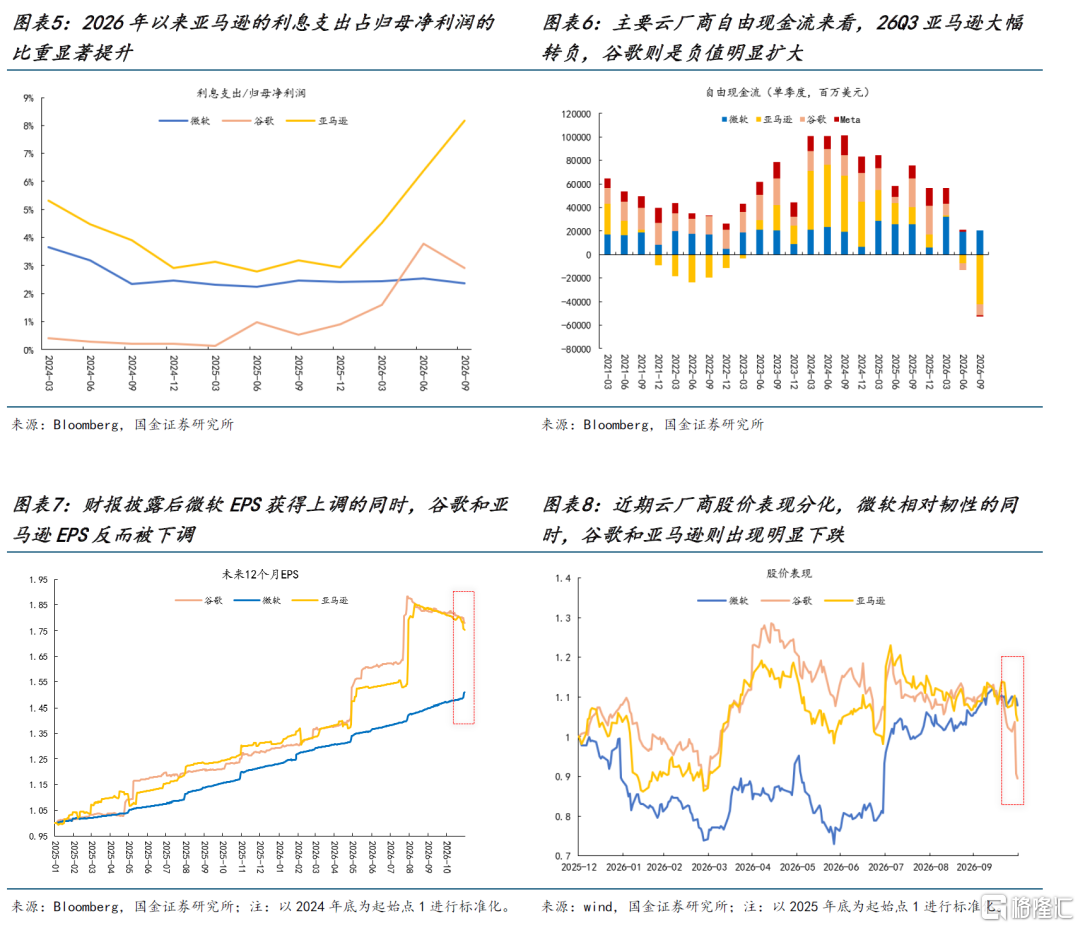
從債務與收入的視角來看,自從去年四季度開始雲廠商轉為依賴外部融資之后,當下雲廠商在長期借款出現明顯增加的同時(尤其是亞馬遜和谷歌),利息支出也開始對利潤產生一定的侵蝕,例如2025年亞馬遜利息支出佔淨利潤比重平均約為3%左右,但2026年以來逐季增加,2026Q2開始達到8.2%。而相比之下,「優等生」微軟在保持相對債務融資相對剋制的同時其利息支出佔淨利潤的比重則維持相對穩定的水平。儘管新業務確實在增長(對應的也是AI商業化路徑正在得到驗證),但傳統業務受損疊加外部融資增加后所帶來的利息負擔加重,反而使得鉅額資本開支下2026Q3部分雲廠商的自由現金流出現大幅回落,這也意味着當下雲廠商仍尚未形成「雲業務增長→現金流修復→資本開支擴張」的正向循環。值得一提的是,財報披露后各家雲廠商不同的業績表現也使得股價表現存在差異,微軟因能夠實現正自由現金流而獲得市場的「獎勵」,財報披露后EPS上調且股價上漲;而亞馬遜、谷歌則因業績miss(財報披露后EPS下調)、現金流驟降而出現股價大跌。
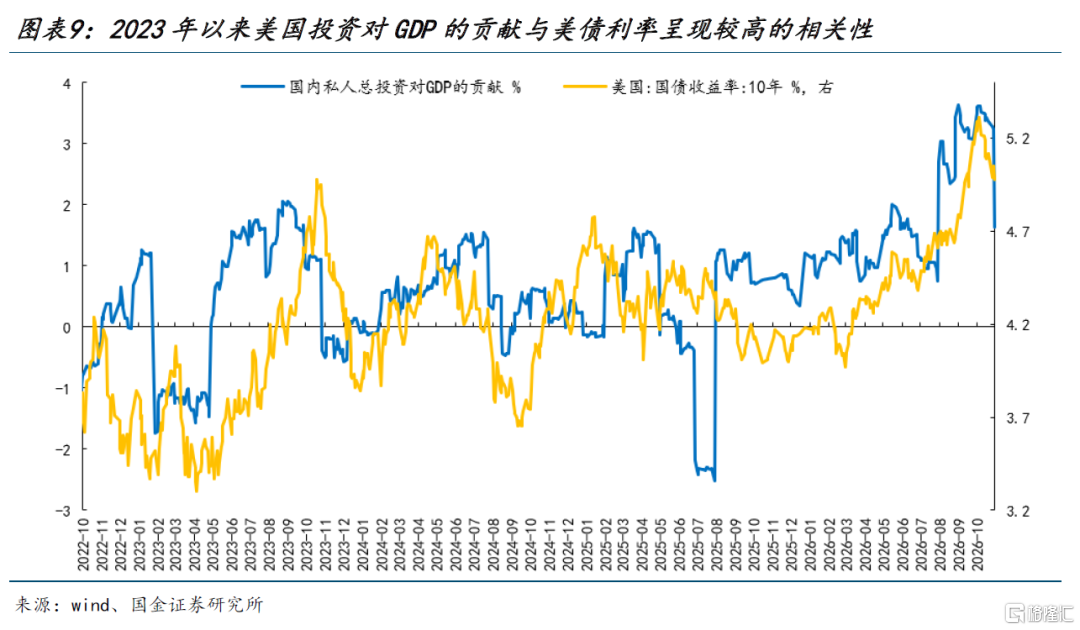
對美債利率而言,過去AI投資的持續擴張支撐了美債利率的上行,然而當下雲廠商的盈利模式尚未形成閉環,儘管資本開支仍在增加,但未來增速放緩的拐點可能已經出現。隨着市場對前期AI產業樂觀預期的修正,美債利率的頂部可能已經出現。但考慮到當前美國經濟基本面仍具韌性,2026Q3美國GDP超預期,投資側依然對美國經濟形成支撐,同時AI投資向其他領域的擴散也還在持續,未來美債利率的下行幅度則仍有待觀測,這是我們前面幾期周報講到的最青黃不接的時候。
2
當前A股科技股的位置
從海內外的科技股表現來看,儘管美股以費半為代表的AI硬件在上半周出現企穩,但隨着雲廠商財報披露,市場再度出現反覆波動;與此同時,本周A股科技股板塊也出現明顯回調。實際上,自從今年6月底以來,A股電子、通信為代表的科技股回撤幅度已達甚至超過50%。而站在當前時點來看,在股價經歷顯著回調、AI產業的可持續性仍處於驗證期的背景下,目前A股科技股已經回落至什麼位置,以及前期調整是否已釋放相關風險則正在成為市場關注的核心問題。
2.1 類比2007-2008年周期股的下跌
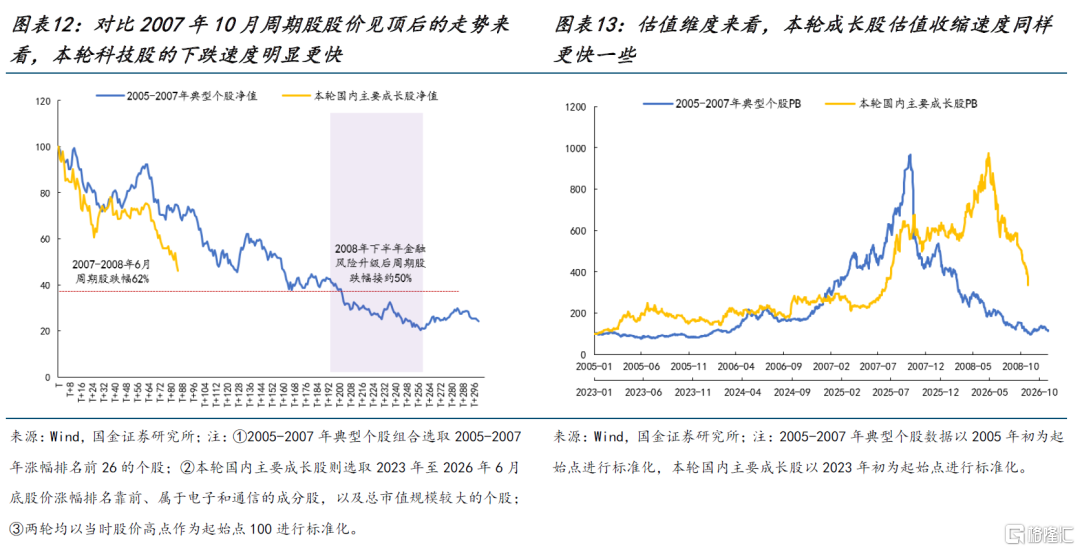
此前我們在中期策略報告《直到盡頭》中曾指出本輪AI產業周期來看,真實的盈利、隨處可見的短缺與通脹、以及投資預期佔全球GDP比例抬升的程度,與當年中國加入WTO后的中國製造業投資中的周期牛市存在諸多相似之處。而參考2005-2007年行情周期見頂的原因,並非是單純的資金面破滅所致,而是金融條件、產業鏈利潤分配格局以及外部宏觀環境多方因素的共振。對比2007-2008年周期股與本輪科技股股價的回撤有相似之處:本輪科技股自7月初調整以來回撤幅度約54%,出現在美國科技股只是上行逆轉但未出現明顯調整之前;2007-2008年美股見頂並未出現次貸危機前,中國周期股於2007年10月見頂至2008年6月回撤幅度為62%。而從股價和估值的調整節奏來看,本輪科技股的下跌斜率明顯更為陡峭,市場對產業預期的修正與估值收縮的速度也更快。
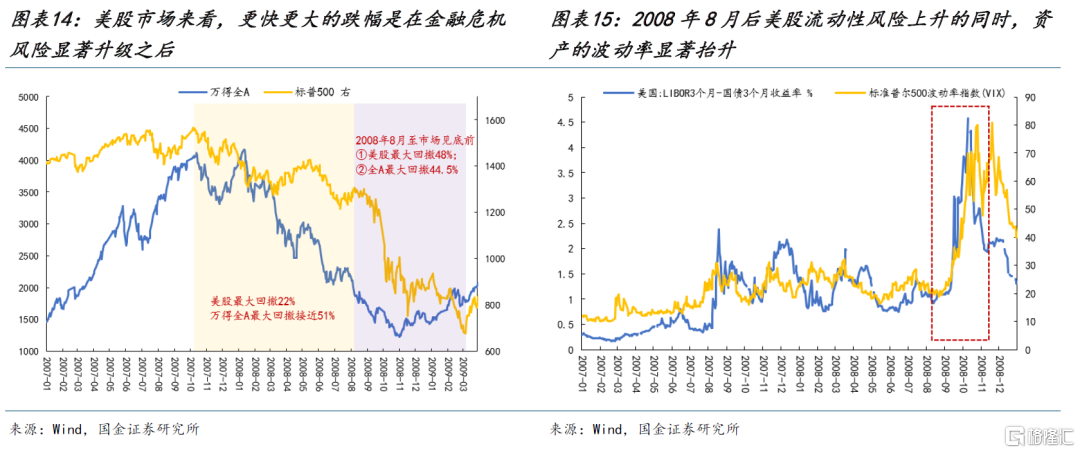
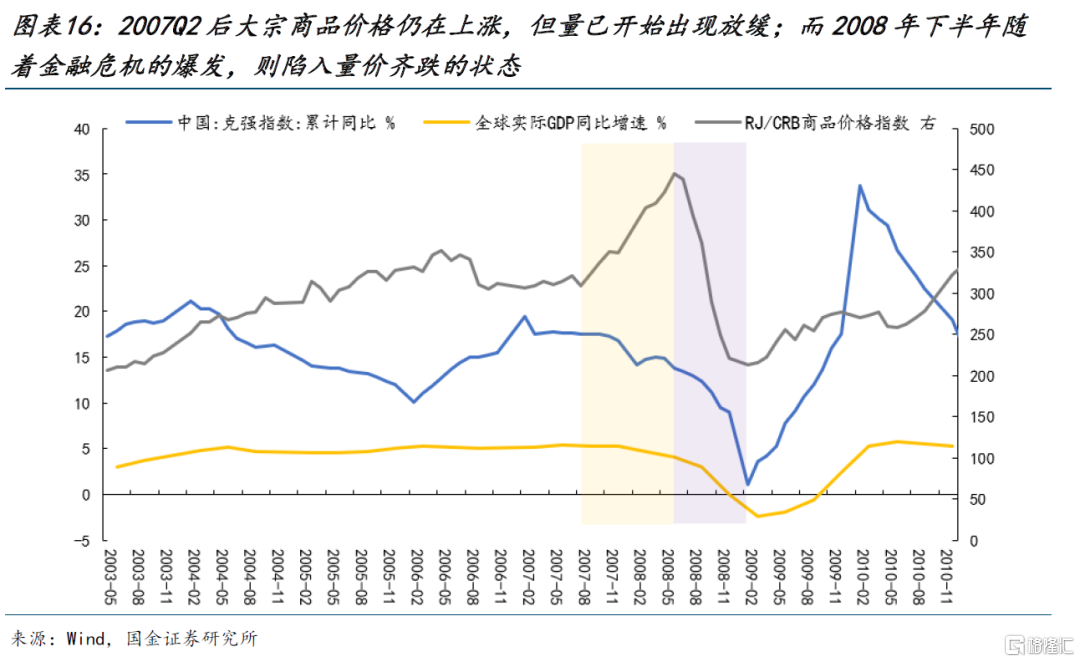
值得關注的是,從2008年美股的表現來看,美股真正的加速下跌實際上是在2008年下半年。2007Q2之后全球GDP已經陷入增長瓶頸,而大宗商品價格仍在上漲,產業鏈陷入「價升量減」的不穩定狀態,類似於經濟周期中的「滯脹」狀態,市場開始定價盈利下修的風險。而隨着2008年6月雷曼提前透露第二財季可能出現虧損,尤其是8月房利美、房地美相繼披露二季度虧損,市場對金融體系風險的擔憂逐步升溫;尤其是在9月雷曼破產之后流動性衝擊與資產拋售則使得美股開始出現快速下跌。與此同時,A股也未能倖免,全球金融危機爆發、外需走弱的衝擊下,2008年8月至11月萬得全A仍有40%以上的跌幅,周期股跌幅則接近50%。當下來看,中國AI硬件相關資產是美國上游供應商,和中國在2007年加入WTO后是美國需求供給方有類似,后續需要密切關注美國科技與債務周期情況。目前來看,儘管雲廠商尚未形成盈利的正向循環,AI產業鏈未來投資回報與融資可持續性仍有待驗證,但云業務的增長也説明AI商業化路徑正在逐步驗證,仍在分歧時期。
2.2 交易指標已符合底部區域,但距離歷史極值仍有距離
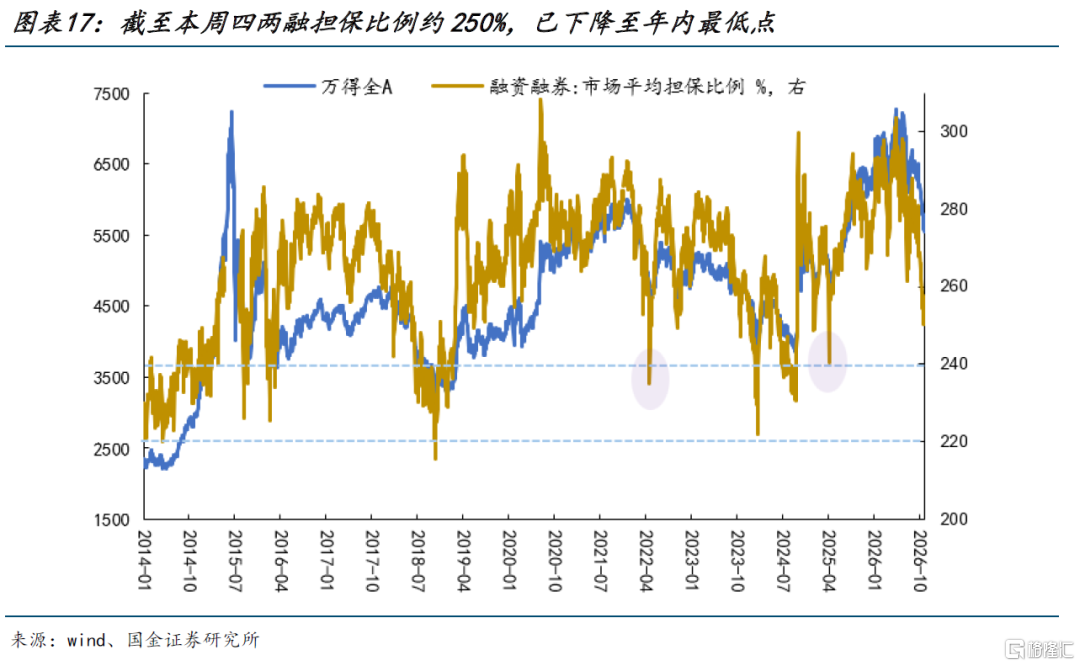
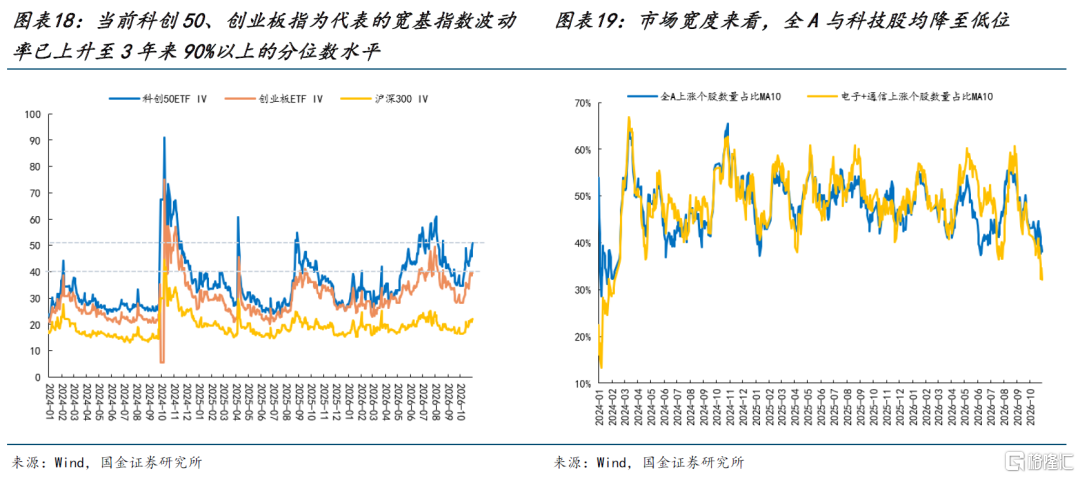
上周周報中我們提出觀察市場位置的兩個交易指標:融資融券擔保比例和寬基指數期權隱含波動率。而從最新情況來看:①融資融券擔保比例截至周四數據為250%,倘若考慮周五的調整后(以萬得全A周五跌幅2.34%測算)可能進一步回落至244%左右。目前3年分位數、回撤、去槓桿均滿足我們上周周報所提及的底部條件,交易結構已得到一定的出清。不過,倘若與歷史極端水平進行對比,如24年1月的220%、25年4月的240%,當前兩融的擔保比例距離歷史極值仍有一定的距離。②本周主要寬基指數的隱含波動率均出現上行,尤其是科創50、創業板指、中證1000的隱含波動率均已上升至近三年90%以上的分位數水平,交易情緒逐步接近底部區域。不過,與兩融擔保比例相類似,當前隱含波動率距離歷史極值也還有一定差距。③此外,從市場寬度來看,無論是A股整體還是科技板塊內部,當前市場寬度均已降至歷史低位,尤其是以電子、通信為代表的科技板塊,市場寬度已創下年內新低。因此,當前交易結構確實已經開始具備底部條件,但交易指標距離歷史極值還有一定的距離則意味着倘若尾部風險出現,相關指標仍可能向歷史極值靠攏,市場也不排除存在下行風險的可能。
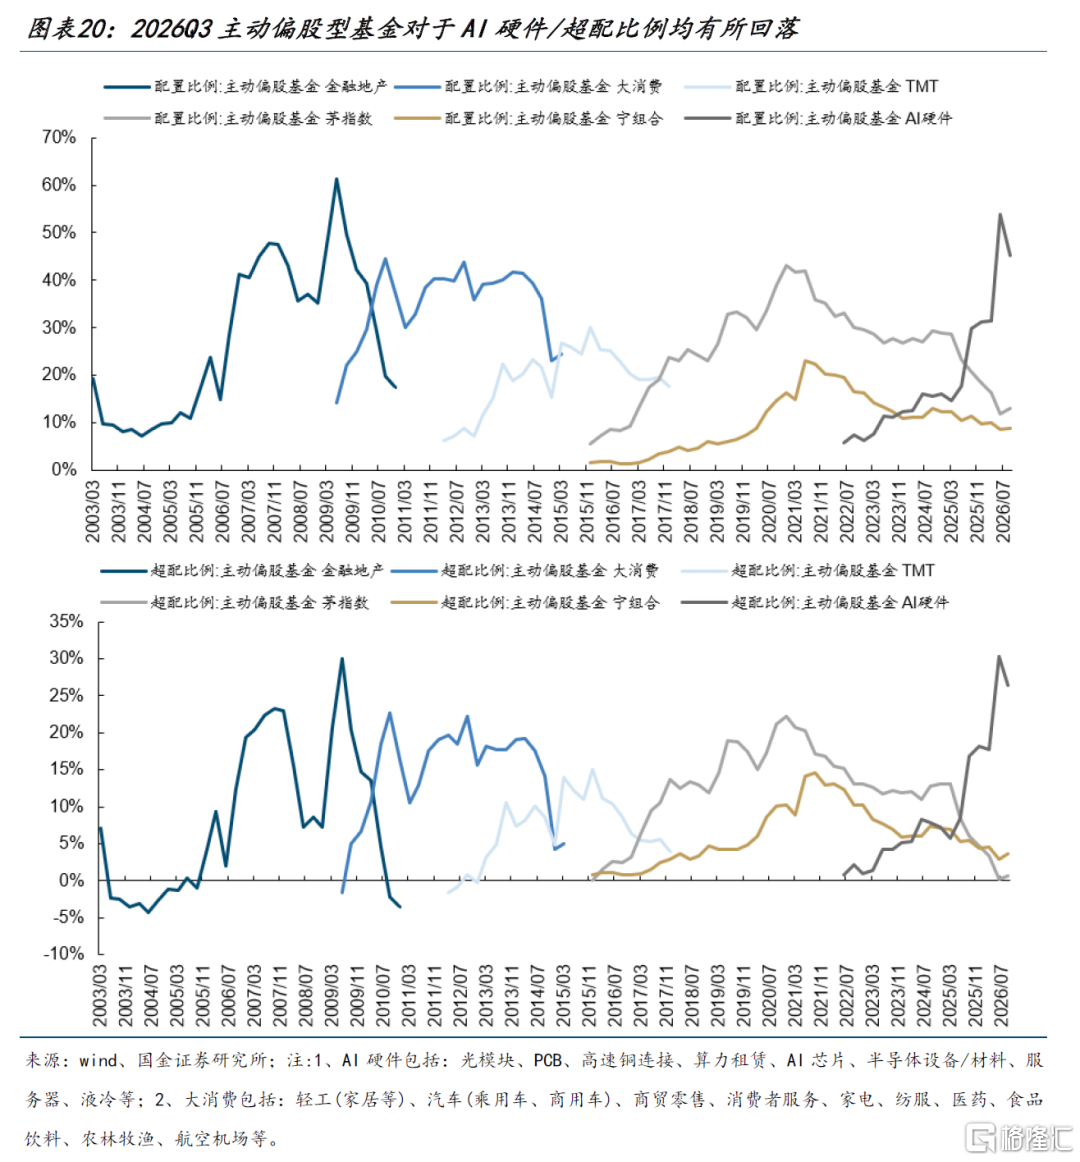
值得一提的是,從籌碼結構來看,目前依然出清較為緩慢,2026Q3主動偏股基金對於AI硬件(光模塊、PCB、半導體等)的配置比例/超配比例快速回落至45.2%/26.4%,但無論是與AI硬件自身比、還是對比歷史其他主流賽道資產,主動偏股基金對於AI硬件的配置/超配比例依然處於歷史高位,值得一提的是,當前AI硬件的超配比例仍高於大多歷史主流賽道超配比例的峰值。即雖然三季度AI硬件遭遇較大的回撤,但主動偏股基金對於AI硬件的減持幅度較為有限,整體的持倉暴露依然較高。
3
盈利下行時期:應對市場波動的結構性線索
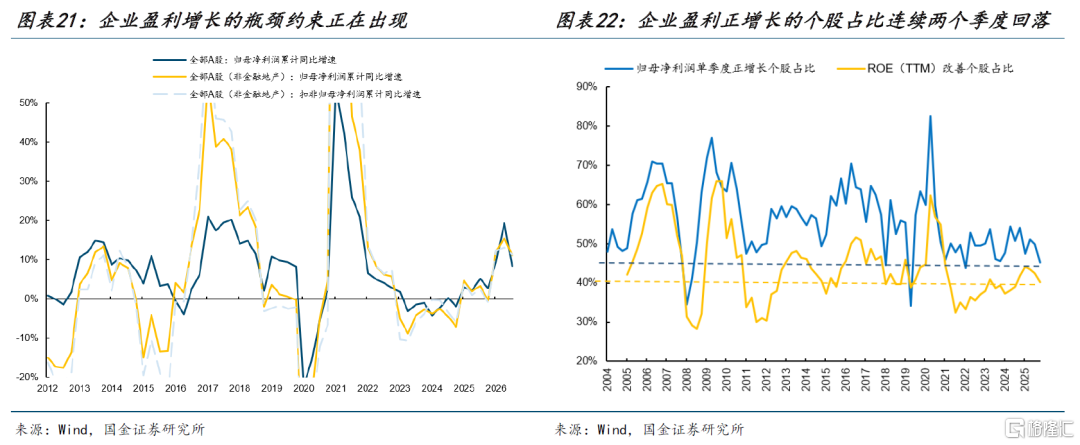
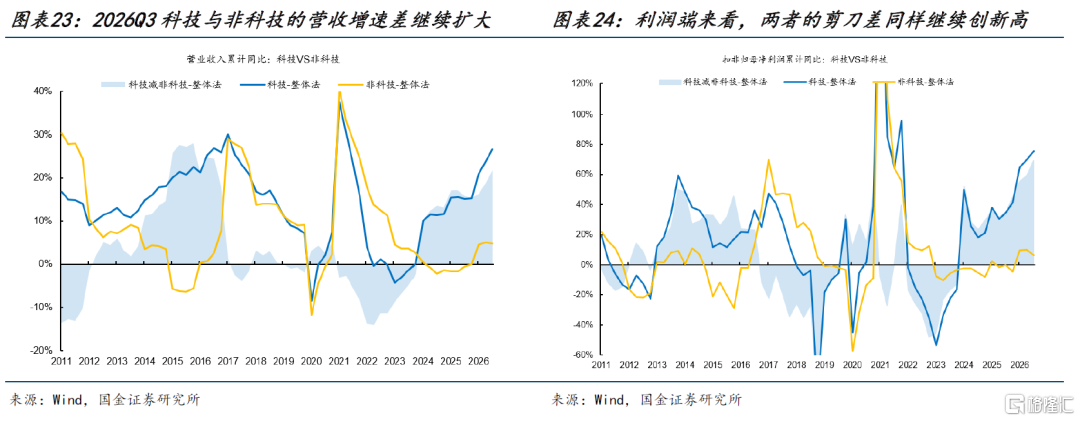
當前企業盈利的周期性放緩開始體現在經濟數據和企業財報當中:自今年6月以來工業企業利潤總額累計增速已連續4個月下滑,與此同時上市公司盈利在經歷2025年以來的持續修復之后,2026Q3利潤端開始出現降温跡象,全A(非金融地產)的歸母淨利潤整體/扣非口徑下分別相較Q2邊際回落4.3/1.9個百分點至11.2%/11.3%。結構上,以盈利正增長佔比所衡量的盈利擴散度在2021年以來僅高於22Q4,景氣依然稀缺,利潤增長仍主要集中於少數高景氣行業,尚未形成廣泛的盈利擴散。
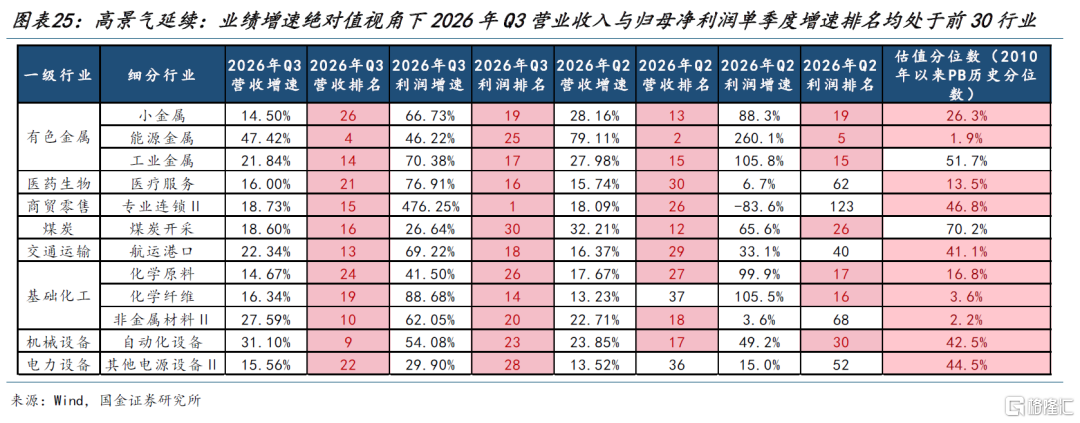
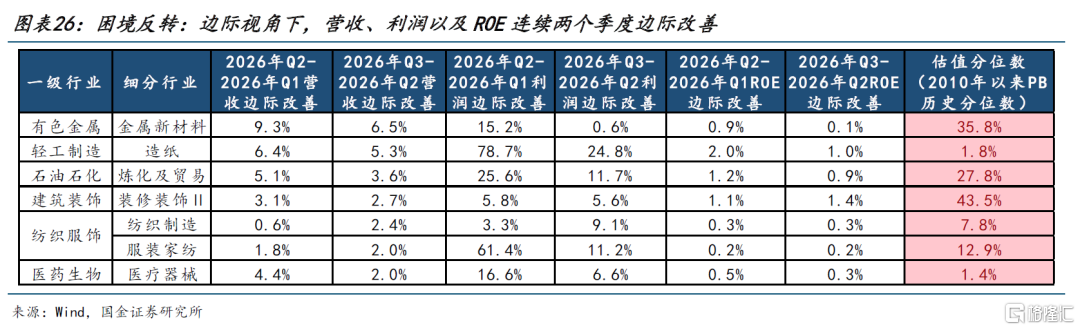
值得關注的是,儘管相比科技的高增長,非科技領域整體盈利有所放緩,但隨着海外AI投資回報的可持續再度受到審視,與其在科技板塊的高波動中反覆博弈,不如將視野拓展至非科技領域,部分行業的景氣韌性可能使得相關板塊具備性價比,或將是配置結構再平衡中值得關注的重要線索。而從財報視角下,我們主要從兩條思路進行篩選:
(1)高景氣延續:從業績增速絕對值視角下,2026Q3營業收入與歸母淨利潤單季度增速排名均處於前30的二級行業,包括:有色金屬(小金屬、能源金屬、工業金屬)、醫藥生物(醫療服務)、商貿零售(專業連鎖)、煤炭(煤炭開採)、交通運輸(航運港口)、基礎化工(化學原料、化學纖維、非金屬材料)、機械設備(自動化設備)等。
(2)困境反轉:邊際視角來看,我們設定連續兩個季度營收增速、歸母淨利潤增速與ROE(TTM)邊際改善作為景氣度持續性回升的判斷依據(如果已入選高景氣延續組合則從困境反轉組合中剔除),最終篩選出來的行業包括:有色金屬(金屬新材料)、輕工製造(造紙)、石油石化(煉化及貿易)、建築裝飾(裝修裝飾)、紡織服裝(紡織製造、紡織家紡)、醫藥生物(醫療器械)等。
4
為未來的行情積蓄力量
儘管價值投資者應該在「他人恐懼時貪婪」,但判斷何時是真正的「恐懼」是最大的難度。作為這輪參與全球產業鏈映射的中國投資者而言,國內市場的下跌幅度本身並不是衡量「恐懼」最好的尺度,這也是抄底過程中最大的陷阱。在美國科技巨頭資本開支拐點出現后,我們對未來1-2年資本成本的回落、科技應用的開花與中國資產的崛起充滿信心,現在我們將致力於等到這天的出現。基於以上內容,我們推薦:
第一,以煤炭、石油、油運為代表的能源鏈將繼續受益於全球對能源的補庫需求,同時也是資本成本高位震盪+地緣衝突下的穩定資產;
第二,財報視角下建議關注:①高景氣延續:醫療服務、專業連鎖、煤炭開採、航運港口,以及有色、化工中的細分領域等;②困境反轉策略:紡織服裝的細分領域,以及造紙、煉化及貿易、醫療器械等。
第三,對於黃金而言,實際利率下行前半段可能會受到流動性衝擊,可以等待時機。
風險提示
國內經濟修復不及預期:如果后續國內經濟數據超預期走弱,那麼可能會對長期盈利趨勢的改善造成影響。
海外經濟大幅下行:如果海外經濟超預期下行,那麼全球製造業共振修復可能會暫停,實物資產需求也會放緩。注:本文來自國金證券2026年11月1日發佈的《A股策略周報20261101:何處是底》,分析師:牟一凌 SAC執業編號:S1130525060002、吳慧敏 SAC執業編號:S1130523080003、吳曉明SAC執業編號:S1130525060005
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


