熱門資訊> 正文
英特爾盤前暴跌近25%!營收指引遠遜預期,PC疲軟至少拖到2027年
2026-10-30 18:20
英特爾(INTC.O)周五盤前大跌近25%,此前公司公佈的第四季度業績指引明顯低於華爾街預期。與此同時,亞馬遜業績引發市場對人工智能基礎設施成本的擔憂,新雲板塊同步承壓,CoreWeave盤前跌近6%,Nebius跌近7%,Iren跌近6%。
英特爾第三季度營收165.1億美元,同比增長21%,基本符合預期;調整后每股收益0.52美元,高於LSEG調查的0.40美元。數據中心和AI業務收入同比大增78%至73億美元,但客户端計算及Physical AI業務收入下降5%至81億美元,低於分析師預期的89.8億美元。
真正引發市場拋售的是第四季度展望。英特爾預計本季度營收150億至160億美元,調整后每股收益約0.25美元,明顯低於分析師平均預期的170.7億美元和0.43美元,部分機構此前甚至預計營收超過180億美元。公司還預計毛利率將由第三季度的43%降至38%。
財報公佈后,多家投行迅速下調目標價。派傑投資將目標價從110美元降至90美元,摩根大通從85美元降至80美元,摩根士丹利從84美元降至75美元。
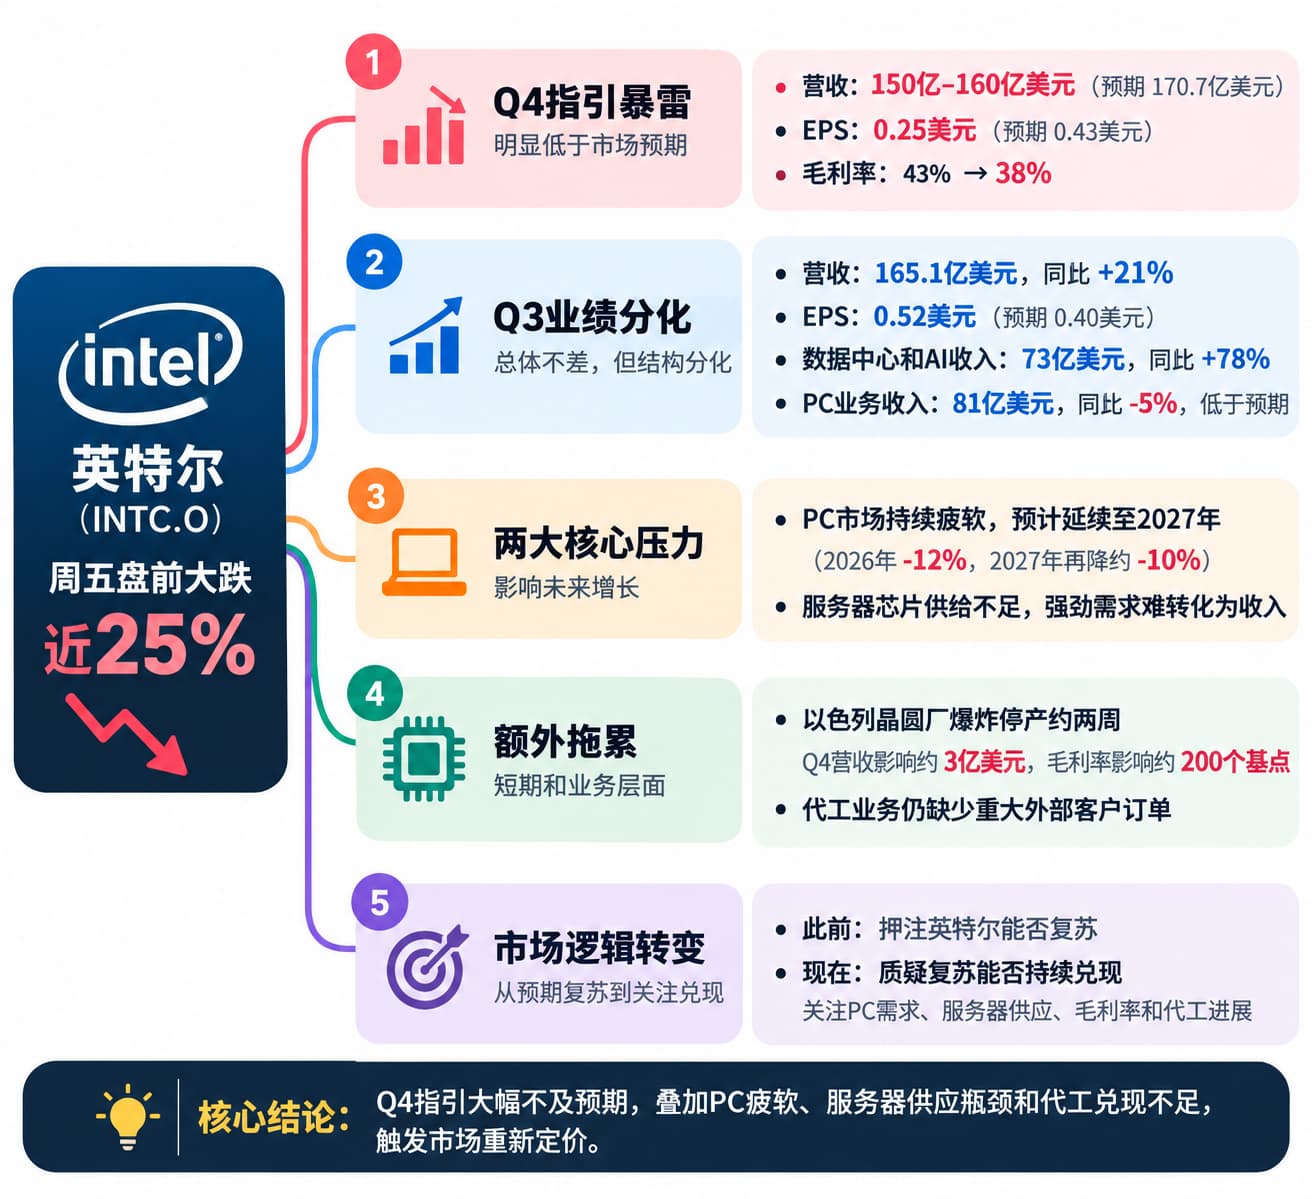
PC市場的惡化程度成為最大意外之一。英特爾首席財務官戴維·津斯納(David Zinsner)預計,PC市場疲軟至少持續至2027年上半年。公司預計全球PC市場在2026年下滑12%后,2027年還將下降約10%。內存價格上漲和企業IT預算受限正在進一步抑制需求。
英特爾首席執行官陳立武表示,內存成本上漲已經影響整個PC行業,2027年仍可能是嚴重問題。投資者關係副總裁約翰·皮策(John Pitzer)則稱,PC市場承壓雖然並非完全意外,但負面影響「來得比預想更早,也更深」。
這一結果與財報前部分機構的樂觀判斷形成明顯反差。美國銀行分析師維韋克·阿里亞(Vivek Arya)此前預計,CPU平均售價提升、AI服務器CPU需求強勁和供應鏈改善將推動英特爾業績超預期,並給予145美元目標價。瑞銀分析師蒂莫西·阿庫里(Timothy Arcuri)此前也認為收入環境仍然較強。
除PC疲軟外,英特爾還受制於服務器芯片供應不足。陳立武表示,數據中心業務原本可以實現更高增長,但原材料短缺限制了芯片產量。隨着智能體AI應用擴張,通用CPU需求持續上升,英特爾正優先擴大Xeon服務器處理器產能,但強勁訂單暫時無法完全轉化為收入。
Aptus Capital Advisors投資組合經理戴維·瓦格納(David Wagner)認為,英特爾正面臨雙重壓力:PC芯片業務失去增長動力,同時零部件短缺又限制了公司從服務器芯片強勁需求中獲益。
以色列Kiryat Gat晶圓廠本月發生爆炸並停產約兩周,也進一步拖累業績。津斯納表示,該事件使第四季度營收預測減少約3億美元,並對毛利率造成約200個基點影響。不過,即使剔除這3億美元影響,第四季度收入預測仍明顯低於市場此前170億美元以上的共識,因此投資者更關注PC需求和供應瓶頸等結構性問題。
過去一年,市場對英特爾的投資邏輯主要圍繞AI服務器CPU需求、製造業務改善和資本投入展開,公司股價今年一度上漲約150%。但隨着估值快速修復,市場關注點已經從「能否復甦」轉向「復甦能否持續兑現為收入和利潤」。
代工業務同樣成為關鍵變量。第三季度英特爾代工收入同比增長58%至67億美元,但目前大部分仍來自公司內部產品。公司已經進入18A製程大規模生產階段,並推進14A工藝,同時通過先進封裝技術吸引外部客户,但尚未披露足以顯著改善代工業務經濟性的重大外部訂單。
英特爾仍在加大製造投入。今年7月,公司將2026年資本支出計劃從180億美元上調至200億美元,並預計2027年支出將明顯增加;8月又完成230億美元股權融資。
第三季度數據中心和AI收入增長78%,仍未能阻止股價大跌,説明市場對英特爾的要求已經明顯提高。第四季度收入缺口、PC市場疲弱延續至2027年、服務器供應瓶頸,以及代工業務何時獲得規模化外部客户,正在成為華爾街重新定價英特爾的核心因素。
推薦文章
一周財經日曆 | 影響加息大事!美國10月核心PCE下周公佈;小米、美團業績壓軸登場;美股因感恩節休市1.5日

財報前瞻 | 小米Q3利潤恐腰斬!高盛、大摩、巴克萊齊看盈利修復,「最難季度」即將過去?
港股周報 | 科網股周內重挫!科指一度跌破3500點,網易暴跌19%,騰訊控股跌超11%;AI硬件股遭遇拋售潮!天數智芯跌逾32%
Anthropic首日上演過山車行情!10只槓桿ETF、股票期權下周一同步登場,能否再掀一輪行情?
丘盛一籌 | 業績爆喜難掩內憂!英偉達5180億美元豪賭供應鏈,鉅額算力擔保埋雷
華盛早報 | Anthropic首秀飆升17%!市值居美股第十一;美股衝高回落,三大指數跌超2%;恆科、科指季檢結果今日揭曉
新股首日 | Anthropic飆漲26%!晉級史上規模最大IPO,市值超1.37萬億美元
一圖看懂 | 拼多多Q3淨利295億元超預期!投資收益下降逾三成,現金及等價物超4550億元


